Actions ordinaires vs préférentielles : les différences
La capitalisation des SCPI a été multipliée par 4 entre 2010 et 2025, illustrant l'appétit croissant pour les actifs structurés. Pourtant, au moment de bâtir votre portefeuille, vous pourriez hésiter entre deux titres aux propriétés radicalement opposées.
L'arbitrage entre actions ordinaires vs préférentielles repose souvent sur un dilemme entre influence politique et sécurité financière. Cet article définit les caractéristiques de chaque support pour vous aider à optimiser votre stratégie d'investissement.
1. Distinction fondamentale : actions ordinaires vs préférentielles
L'action ordinaire confère un droit de vote et des dividendes variables, tandis que l'action de préférence garantit un revenu fixe prioritaire, souvent sans droits politiques. Cette hiérarchie définit votre exposition au risque et votre influence en assemblée.
Instrument financier hybride combinant la propriété du capital avec des caractéristiques de dette, telles que des dividendes fixes et une priorité de paiement.
L'action ordinaire comme vecteur de propriété
L'action ordinaire constitue la brique élémentaire du capital social. Elle représente une fraction réelle de la propriété de l'entreprise. C'est le titre le plus répandu.
Le montant des dividendes demeure variable. Il dépend directement des profits réalisés et des décisions actées lors de l'assemblée annuelle.
Le détenteur dispose d'un droit de vote. Une action égale généralement une voix pour influencer la stratégie globale du groupe.
Consultez Investonaute: Accueil pour vos analyses.
L'action de préférence comme instrument hybride
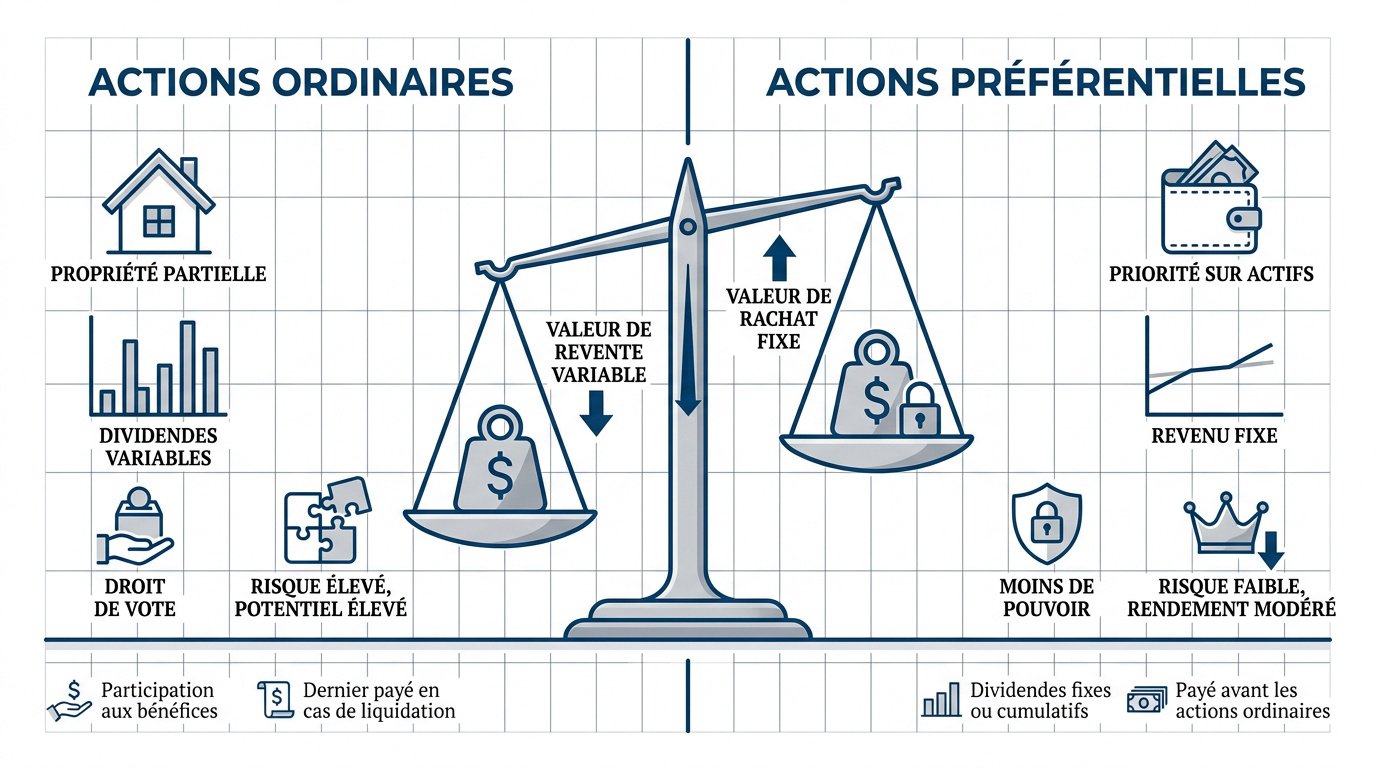
Ce titre hybride se situe entre l'action et l'obligation. L'investisseur cherche un rendement plutôt qu'un pouvoir de décision. C'est un outil de financement flexible.
Les revenus affichent une fixité contractuelle déterminée à l'avance. Consultez cette définition des actions privilégiées.
En échange du rendement prioritaire, le droit de vote est souvent supprimé. La sécurité financière l'emporte sur la politique.
2. Confrontation des droits : vote et dividende
Si la nature des titres diffère, c'est dans l'exercice concret des droits financiers et politiques que le fossé se creuse réellement pour votre portefeuille.
La hiérarchie des flux financiers
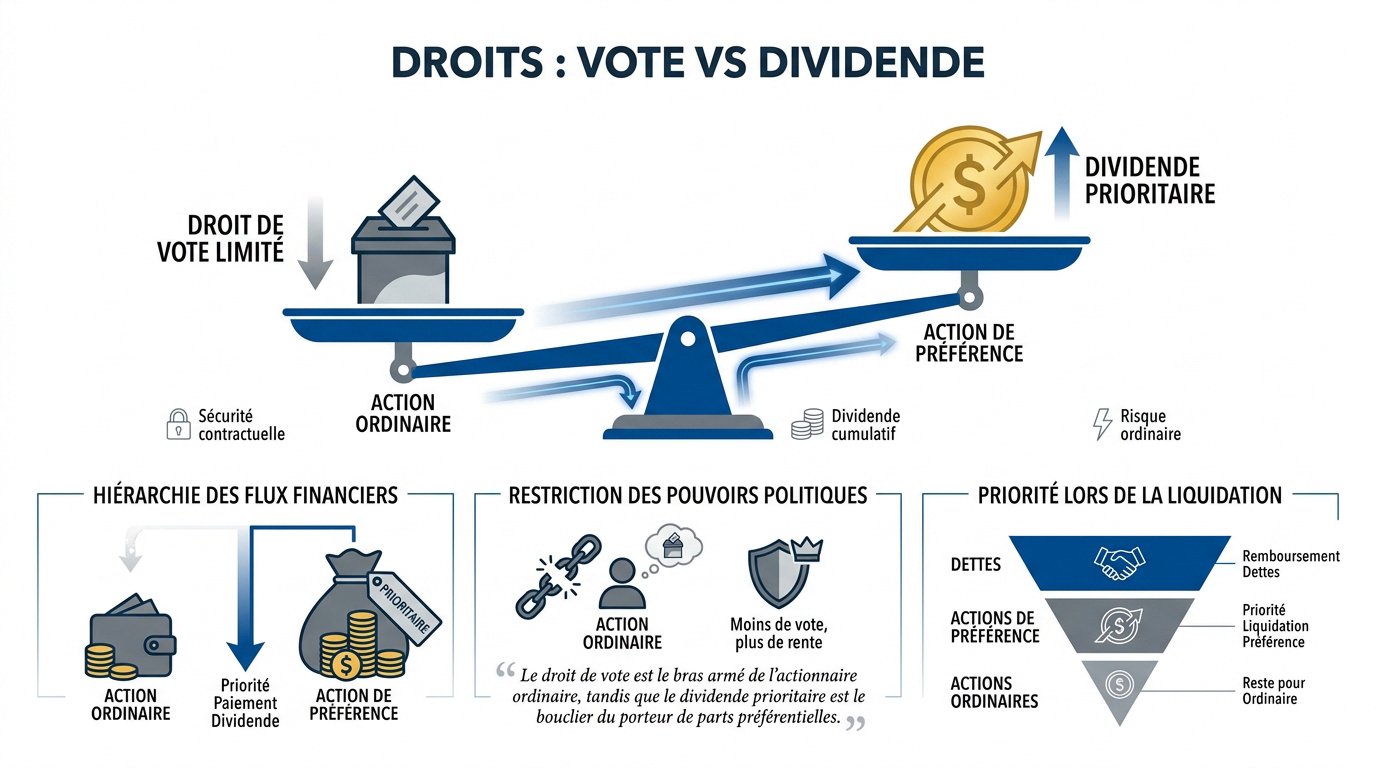
Les détenteurs de titres préférés passent avant les actionnaires ordinaires. Cette priorité de paiement constitue une sécurité contractuelle majeure. Elle protège vos revenus lors de résultats financiers tendus.
Le mécanisme cumulatif garantit que tout dividende sauté soit rattrapé plus tard. C'est un avantage défensif essentiel pour la stabilité du rendement.
À l'inverse, l'actionnaire classique supporte un risque de flux résiduel. Vous pouvez ne rien percevoir pendant plusieurs années consécutives.
La restriction des pouvoirs politiques
L'investisseur institutionnel privilégie souvent la rente à la gouvernance. Cependant, certaines décisions critiques redonnent parfois un droit de regard temporaire. C'est une protection contre les abus de majorité.
"Le droit de vote est le bras armé de l'actionnaire ordinaire, tandis que le dividende prioritaire est le bouclier du porteur de parts préférentielles."
La priorité lors de la liquidation
Le boni de liquidation désigne les sommes restantes après le remboursement des dettes. L'ordre de passage est strictement réglementé par les statuts. Il définit la hiérarchie finale des remboursements.
Les actions de préférence disposent d'un rang supérieur. Elles sont remboursées juste après les créanciers, mais avant les actions ordinaires.
| Critère | Action Ordinaire | Action de Préférence |
|---|---|---|
| Droit de vote | Plein | Limité |
| Priorité dividende | Faible | Élevée |
| Risque en liquidation | Élevé | Faible |
| Potentiel de plus-value | Élevé | Limité |
3. Profils de risque : volatilité et stabilité
Au-delà des droits juridiques, ces deux classes d'actifs réagissent de manière opposée aux soubresauts du marché et aux politiques monétaires.
La sensibilité aux variations de taux
Les taux d'intérêt dictent la valeur des actions privilégiées. Ces titres imitent le comportement des obligations. Une hausse des taux provoque mécaniquement une baisse de leur valeur faciale.
Les actions ordinaires dépendent de la croissance. À l'inverse, les titres préférentiels subissent la concurrence directe des nouveaux produits de taux. Le risque de dépréciation est ici bien réel.
Comprendre ces mécanismes facilite la Pourquoi diversifier son portefeuille boursier. La gestion du risque repose sur cette distinction fondamentale entre capital et rendement.
La comparaison de la volatilité historique
L'action ordinaire permet d'espérer un gain en capital illimité. Le cours des actions de préférence demeure stable, proche du prix d'émission initial. Le profil de risque diverge donc radicalement.
Votre profil d'investisseur détermine la répartition. Choisissez le support selon vos objectifs personnels.
4. Clauses stratégiques : conversion et rachat
Pour parfaire votre stratégie, il faut comprendre les mécanismes qui permettent à ces titres d'évoluer ou de disparaître au gré des besoins de l'émetteur.
Le processus de conversion en capital
Les ratios de conversion définissent les modalités d'échange. Certaines actions de préférence se transforment en actions ordinaires selon un calcul contractuel. Cette option permet de capter la croissance future.
L'exécution peut être automatique à une échéance précise. Elle survient aussi lors d'événements financiers majeurs. Votre statut juridique mute alors vers celui d'actionnaire ordinaire sans privilèges spécifiques.
Utilisez les meilleurs courtiers bourse en ligne pour exécuter ces arbitrages complexes. La maîtrise des délais est ici fondamentale pour vos actifs.
La fonction des clauses de rappel
L'émetteur dispose parfois d'un droit de rachat. Il récupère ses titres à un prix prédéfini. Cela survient souvent en période de baisse des taux. L'entreprise réduit ainsi son coût de financement.
Le déclenchement de cette clause met fin à votre source de revenus fixes. Consultez les détails de la clause de liquidation préférentielle pour anticiper ces sorties forcées.
La clause de rachat permet à l'émetteur de reprendre le contrôle de son coût du capital.
Arbitrer entre actions ordinaires vs préférentielles exige de hiérarchiser vos priorités : influence politique et croissance illimitée ou rendement fixe et sécurité accrue. Sécurisez dès maintenant votre stratégie en sélectionnant le support adapté à votre tolérance au risque. Maîtrisez ces nuances pour bâtir un patrimoine financier résilient et performant.
FAQ
Quelle est la distinction majeure entre une action ordinaire et une action de préférence ?
L'action ordinaire représente le titre de propriété standard, offrant un droit de vote proportionnel et des dividendes variables selon les bénéfices. Elle permet de participer activement à la gouvernance de la société lors des assemblées générales.
À l'inverse, l'action de préférence est un instrument hybride. Elle privilégie le rendement financier via un dividende fixe et prioritaire, mais restreint ou supprime généralement les droits politiques de l'investisseur.
Comment s'exerce la priorité de paiement pour les dividendes ?
Les détenteurs d'actions de préférence bénéficient d'une priorité contractuelle. Leurs dividendes sont versés avant ceux des actionnaires ordinaires. En cas de résultats insuffisants, le mécanisme cumulatif permet souvent de reporter et de rattraper les sommes non perçues ultérieurement.
L'actionnaire ordinaire, quant à lui, accepte un risque plus élevé. Il ne perçoit une rémunération qu'après le service des titres préférentiels et selon la décision de distribution du conseil d'administration.
Quel est le rang de remboursement en cas de liquidation de la société ?
En cas de faillite, une hiérarchie stricte s'applique. Les actionnaires de préférence disposent d'une créance supérieure et sont remboursés prioritairement sur le boni de liquidation, juste après les créanciers de l'entreprise.
Les porteurs d'actions ordinaires occupent le dernier rang. Ils ne reçoivent leur part des actifs restants qu'une fois la totalité des dettes et des engagements envers les actionnaires privilégiés honorée.
Pourquoi les actions de préférence sont-elles sensibles aux taux d'intérêt ?
Ces titres se comportent de manière analogue aux obligations en raison de leur dividende fixe. Une hausse des taux d'intérêt rend les nouvelles émissions plus attractives, ce qui entraîne mécaniquement une baisse de la valeur faciale des actions de préférence existantes sur le marché.
Cette sensibilité les expose à un risque de dépréciation que ne partagent pas forcément les actions ordinaires, dont la valorisation repose davantage sur le potentiel de croissance et les bénéfices futurs de l'entreprise.
Est-il possible de transformer des actions de préférence en actions ordinaires ?
Oui, certaines clauses prévoient la conversion des titres. Selon un ratio prédéfini, l'investisseur peut échanger ses actions privilégiées contre des actions ordinaires pour capter une plus-value potentielle en cas de forte croissance de la société.
Cette mutation peut être déclenchée par l'atteinte d'une date butoir ou par un événement financier spécifique, modifiant ainsi le statut juridique et les droits attachés aux titres détenus.
Qu'est-ce qu'une clause de rachat ou de rappel ?
La clause de rappel autorise l'émetteur à racheter les actions de préférence à un prix fixé à l'avance. Cette stratégie est souvent employée par les entreprises lorsque les taux du marché baissent, leur permettant de se refinancer à moindre coût.
Pour vous, cette clause représente un risque de réinvestissement, car elle peut mettre fin prématurément à un flux de revenus stables et prévisibles.