Comment préparer sa retraite avec la bourse dès aujourd’hui
Le taux de rendement interne des actions françaises a atteint une moyenne de 8 % par an entre 1993 et 2023. Cette performance historique confirme que les marchés financiers constituent le levier de capitalisation le plus efficace pour compenser la baisse programmée des pensions d'État.
Pourtant, le déclin du taux de remplacement des salaires menace directement votre niveau de vie futur. Cet article détaille la méthodologie pour préparer sa retraite avec la bourse en optimisant vos enveloppes fiscales et votre stratégie d'investissement dès aujourd'hui.
Préparer sa retraite avec la bourse : l'anticipation nécessaire
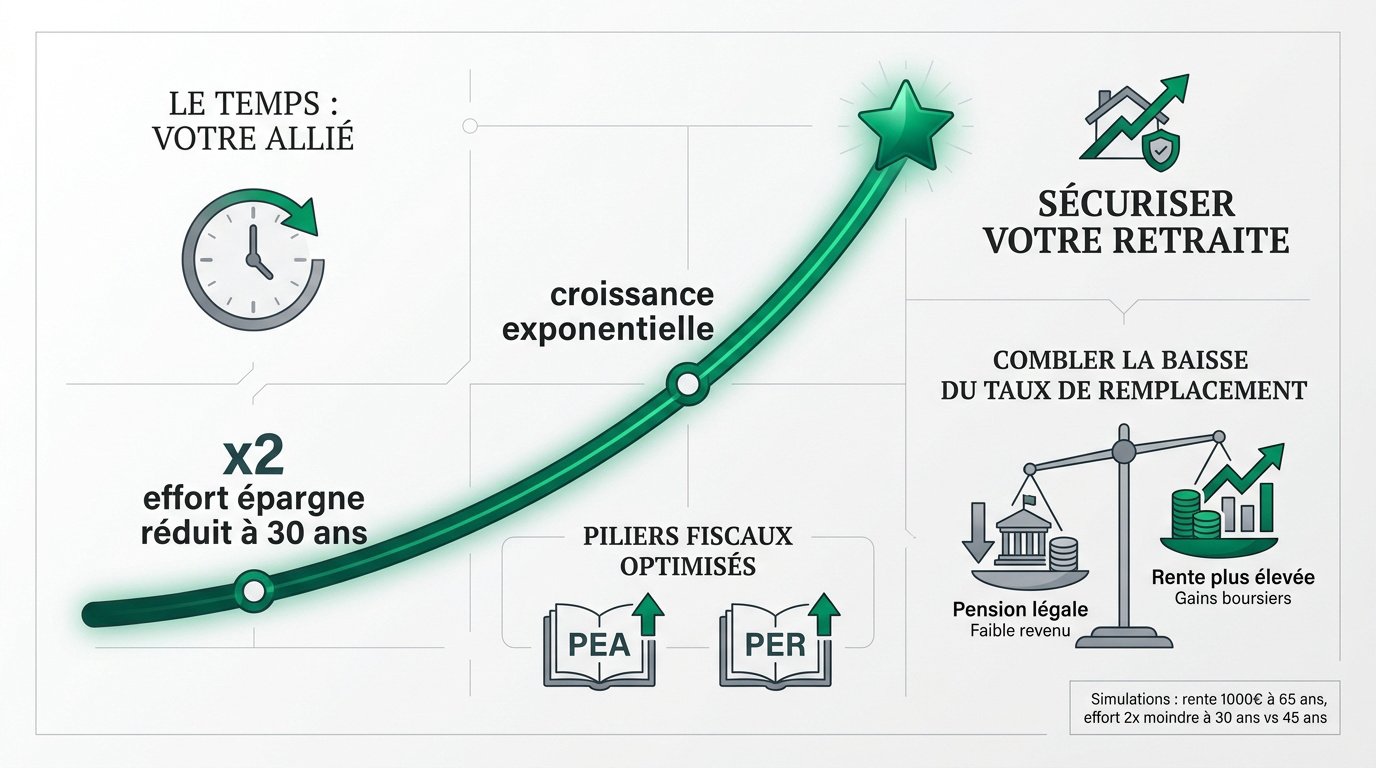
Commencer à 30 ans divise par deux l'effort d'épargne mensuel par rapport à 45 ans pour une rente identique. Le PEA et le PER constituent les piliers fiscaux pour optimiser la capitalisation boursière à long terme. Cette efficacité repose avant tout sur le temps, introduisant la notion d'intérêts composés.
Exploiter la puissance des intérêts composés
Les gains réinvestis génèrent mathématiquement leurs propres profits. C'est l'effet boule de neige. Plus l'horizon est lointain, plus la croissance devient exponentielle. C'est votre meilleur allié stratégique.
L'investisseur précoce accumule davantage avec moins d'efforts. Le temps travaille pour lui chaque jour. L'épargnant tardif doit fournir un effort financier bien plus important pour compenser ce manque.
Des simulations montrent que l'effort financier pour obtenir une rente de 1 000 € à 65 ans est deux fois moindre à 30 ans qu'à 45 ans.
Consultez ces simulations de rente pour ajuster vos prévisions.
Combler la baisse du taux de remplacement
La pension légale ne suffit plus à maintenir votre niveau de vie. Il faut créer son propre complément financier. Anticiper cette chute de revenus est impératif pour votre sécurité.
Les actions permettent historiquement de battre l'inflation. Les livrets classiques perdent de la valeur réelle. La bourse offre des rendements supérieurs sur le long terme pour protéger votre épargne.
Analysez l'impact de l'inflation sur votre épargne. En 2021, 44% des Français épargnaient pour leur retraite selon les chiffres de l'épargne des Français.
Analyse de votre profil d'épargnant : la base stratégique
Mais avant de choisir vos titres, vous devez impérativement comprendre quel type d'investisseur vous êtes vraiment.
Déterminer votre tolérance réelle au risque
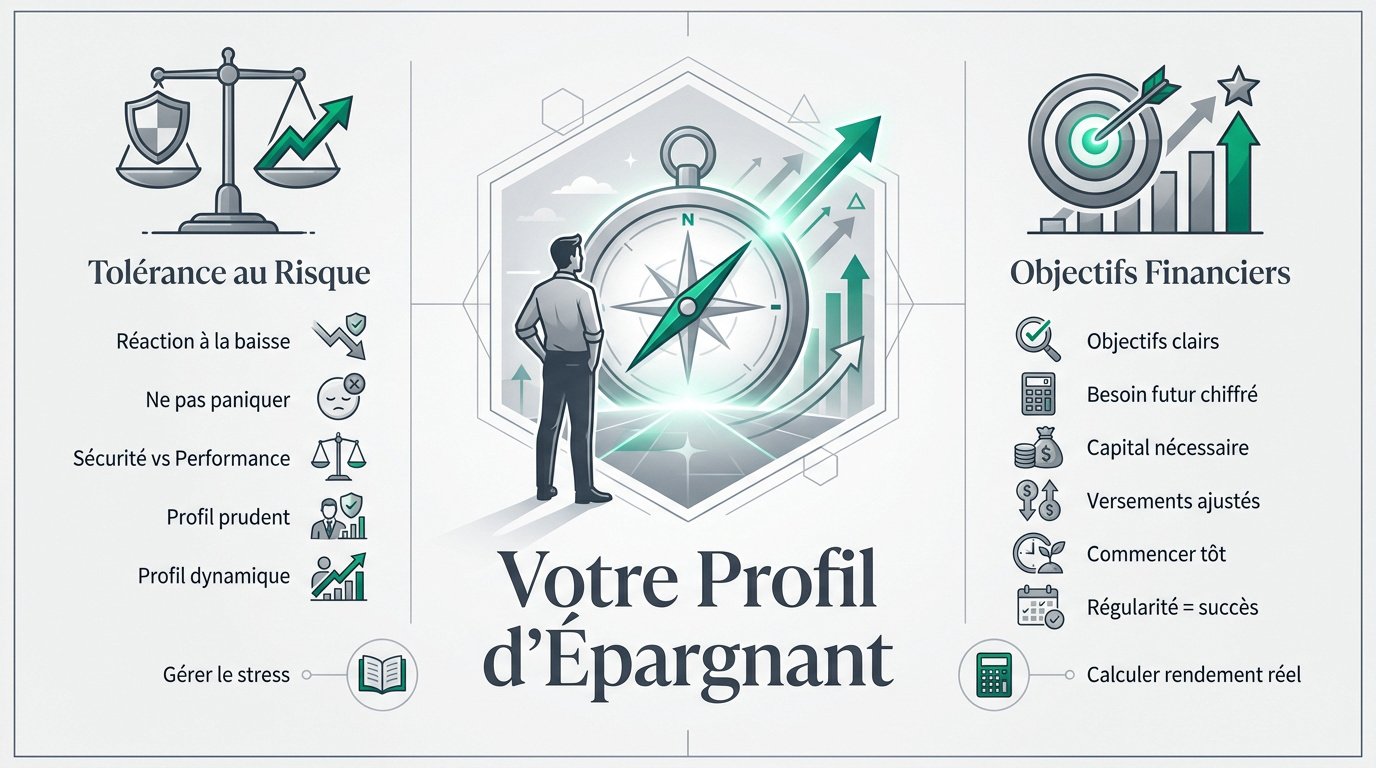
Évaluez votre réaction face aux baisses. La psychologie prime ici. Ne vendez pas dans la panique. Restez fidèle au plan initial.
Définissez le curseur entre sécurité et performance. Le profil prudent limite les secousses. Le dynamique vise la croissance maximale.
Apprenez à gérer vos émotions lors d'un krach boursier. Investissez uniquement l'argent superflu. Priorisez la gestion de l'argent disponible.
La patience et le sang-froid sont essentiels. N'investissez jamais de fonds nécessaires pour vos dépenses de court terme.
Fixer des objectifs financiers quantifiés
Chiffrez votre besoin mensuel futur. La clarté aide la discipline. Calculez le capital total nécessaire.
Ajustez vos versements selon votre âge. Plus vous commencez tard, plus l'effort augmente. La régularité assure le succès futur.
Comment préparer sa retraite avec la bourse dès aujourd'hui exige de calculer le rendement réel. Surveillez l'impact de l'inflation sur votre pouvoir d'achat.
| Profil | Priorité |
|---|---|
| Prudent | Sécurité |
| Dynamique | Rendement |
Optimisation des enveloppes fiscales : le choix des supports
Une fois vos objectifs fixés, il s'agit de choisir le bon véhicule pour minimiser l'impact du fisc sur vos gains.
Privilégier le PEA pour les actions européennes
Le PEA est l'outil roi en France. La fiscalité devient très attractive après cinq ans. Les dividendes y fructifient à l'abri.
Mentionner la possibilité de sortie en rente viagère. C'est un atout majeur pour la retraite. Les prélèvements sociaux restent dus.
Consultez les avantages du PEA pour bâtir votre stratégie. Ce plan limite les frottements fiscaux. L'investissement régulier y est facilité.
Utiliser le PER pour la défiscalisation immédiate
Le PER permet de déduire vos versements. Cela réduit votre impôt sur le revenu actuel. C'est un levier fiscal puissant.
Comparer la sortie en capital et en rente. Votre tranche d'imposition future dictera ce choix. Le capital est souvent privilégié.
Découvrez les supports du PER pour diversifier vos actifs. Ce produit sécurise votre épargne progressivement. Il cible précisément la fin de carrière.
Exploiter la polyvalence de l'assurance-vie
L'assurance-vie offre un choix d'actifs immense. Vous accédez à des fonds du monde entier. La flexibilité est son point fort.
Rappeler la fiscalité dégressive après huit ans. Les abattements annuels facilitent les retraits partiels. C'est un couteau suisse financier.
| Enveloppe | Fiscalité | Atout majeur | Disponibilité |
|---|---|---|---|
| PEA | Exonération après 5 ans | Actions européennes | Retrait libre |
| PER | Déduction fiscale | Préparation retraite | Blocage |
| Assurance-vie | Abattement après 8 ans | Polyvalence | Retrait libre |
Comment préparer sa retraite avec la bourse dès aujourd'hui devient alors une question de répartition entre ces enveloppes. Chaque support répond à un besoin spécifique de votre patrimoine.
Méthodes d'investissement régulier : performance et rigueur
Choisir le bon compte est inutile si vous ne suivez pas une méthode d'achat rigoureuse et disciplinée.
Automatiser le lissage des prix d'achat
Le Dollar Cost Averaging consiste à verser une somme identique chaque mois. Vous achetez mécaniquement plus de titres quand les cours baissent. À l'inverse, vous en acquérez moins quand ils montent. Cette approche réduit votre risque global.
Le market timing échoue car personne ne devine les points bas. La régularité surpasse systématiquement la chance ou l'intuition. Vous évitez ainsi les décisions impulsives dictées par la panique des marchés.
L'investissement régulier permet de lisser les effets de la volatilité des marchés sur le long terme.
Adopter les ETF pour une diversification immédiate
Les ETF répliquent fidèlement des indices boursiers mondiaux. Vous devenez propriétaire de milliers d'entreprises en une seule transaction. C'est la solution de diversification du portefeuille la plus simple.
Les trackers coûtent souvent dix fois moins cher que les fonds traditionnels. La gestion passive affiche ainsi une performance nette supérieure sur la durée. Moins de frais signifie mathématiquement plus de capital pour votre retraite.
DCA (Dollar Cost Averaging) : Investir une somme fixe régulièrement pour lisser les prix d'achat.
ETF (Exchange Traded Fund) : Fonds répliquant un indice pour diversifier instantanément à frais réduits.
Surveiller l'impact des frais de gestion
Des frais annuels de 2% amputent sévèrement votre capital final. Sur vingt ans, la perte cumulée devient colossale pour l'épargnant. Chaque point de base économisé améliore votre rendement réel.
Privilégiez les courtiers en ligne aux structures tarifaires modernes. Évitez les banques de réseau dont les commissions sont trop lourdes. Votre confort financier futur dépend de cette vigilance immédiate.
- Frais de courtage
- Frais de tenue de compte
- Frais de gestion des unités de compte
Sécurisation du capital final : la gestion du terme
À mesure que l'heure de la retraite approche, votre priorité doit glisser de la croissance vers la protection.
Opérer une désensibilisation progressive du portefeuille
Réduisez la part d'actions progressivement. Augmentez les supports sécurisés comme les obligations. Ne risquez pas tout à la fin.
Protégez-vous contre un krach de dernière minute. Un accident boursier peut retarder votre départ. La prudence devient votre boussole.
La sécurisation passe par le choix du meilleur compte. Adaptez votre enveloppe fiscale. Préparez sereinement votre sortie.
Articuler la bourse avec les autres piliers
Combinez vos dividendes avec vos loyers immobiliers. Diversifiez vos sources de revenus passifs. C'est la stratégie patrimoniale complète.
Optimisez vos retraits pour contrer l'inflation. Ne retirez que le nécessaire chaque année. Laissez le reste fructifier encore. Votre capital doit durer toute votre vie.
- Revenus boursiers
- Immobilier locatif
- Pension d'État
Anticiper la baisse des pensions impose d'exploiter les intérêts composés via le PEA ou le PER dès aujourd'hui. Automatisez vos versements en ETF pour lisser la volatilité et sécurisez progressivement votre capital à l'approche du terme. Agissez maintenant pour garantir votre autonomie financière future : le temps est votre actif le plus précieux.
FAQ
Est-il réellement possible de se constituer une retraite avec la bourse ?
L'investissement boursier constitue une réponse concrète à la baisse programmée du taux de remplacement des pensions. Historiquement, les actions s'imposent comme la classe d'actifs la plus performante sur le long terme : entre 1993 et 2023, le rendement annuel moyen des actions françaises s'est élevé à 8 %.
Grâce à la puissance des intérêts composés, la bourse permet de transformer une épargne régulière en un capital conséquent. Par exemple, un versement mensuel de 300 € durant 20 ans, avec un rendement de 8 %, peut générer un capital final supérieur à 170 000 €, offrant ainsi un complément de revenu indispensable.
Quel montant faut-il épargner chaque mois pour obtenir une rente de 1 000 € ?
L'effort d'épargne dépend directement de votre anticipation. Pour viser une rente de 1 000 € par mois à 65 ans avec un rendement de 4 %, un investisseur débutant à 30 ans devra placer environ 450 € par mois. À l'inverse, si vous commencez à 45 ans, cet effort grimpe à environ 750 € mensuels.
Ces simulations démontrent qu'anticiper permet de diviser par deux l'effort financier nécessaire. Le capital cible pour une telle rente se situe généralement aux alentours de 380 000 € à 400 000 €, selon l'espérance de vie et les performances des supports choisis.
Quelles sont les meilleures enveloppes fiscales pour investir ?
Le PEA (Plan d'Épargne en Actions) est l'outil privilégié pour les titres européens, offrant une exonération d'impôt sur le revenu après cinq ans de détention. Pour ceux qui souhaitent réduire leur imposition immédiate, le PER (Plan d'Épargne Retraite) permet de déduire les versements du revenu imposable, tout en sécurisant progressivement les fonds à l'approche de la fin de carrière.
L'assurance-vie complète ce dispositif par sa polyvalence et sa fiscalité dégressive après huit ans. Elle permet d'accéder à une large gamme d'unités de compte, incluant des fonds mondiaux et des supports diversifiés, garantissant une grande souplesse pour les retraits futurs.
Comment limiter les frais qui pèsent sur la performance ?
La maîtrise des coûts est un facteur déterminant de la réussite de votre stratégie. Le PEA est réglementairement limité à 0,4 % de frais de gestion annuels, ce qui en fait l'enveloppe la plus économique. À l'inverse, certains contrats d'assurance-vie ou PER peuvent afficher des frais de gestion allant jusqu'à 3 %, ce qui érode significativement le capital sur vingt ans.
Privilégiez les courtiers en ligne qui proposent souvent des frais de versement à 0 %. L'utilisation d'ETF (Exchange Traded Funds) est également recommandée : ces supports répliquent des indices mondiaux avec des frais de gestion internes jusqu'à dix fois inférieurs à ceux des fonds classiques.
Pourquoi le taux de remplacement des retraites diminue-t-il ?
Le taux de remplacement mesure le pourcentage de votre dernier revenu conservé lors du passage à la retraite. S'il est théoriquement de 65 %, les projections du Conseil d'Orientation des Retraites indiquent une baisse notable pour les cadres du secteur privé, pouvant chuter de 55,5 % en 2020 à 42,7 % en 2050.
Cette érosion s'explique par le plafonnement des pensions et la déconnexion entre l'évolution des salaires et celle des régimes de base. Créer son propre capital boursier devient donc une nécessité pour combler ce déficit et maintenir son niveau de vie.
Pour chiffrer votre propre horizon de retraite, le calculateur d'intérêts composés projette capital, versements et valeur réelle après inflation, année par année.