Quand et comment rebalancer son portefeuille boursier
La dérive naturelle des marchés modifie silencieusement la structure de votre patrimoine, augmentant votre exposition au risque sans votre consentement. Une gestion rigoureuse impose de savoir précisément quand rebalancer son portefeuille boursier pour neutraliser ces écarts de performance et restaurer votre stratégie initiale.
Cet article définit les protocoles techniques et les seuils d'alerte nécessaires pour automatiser vos décisions et optimiser votre rendement net de frais.
Quand rebalancer son portefeuille boursier, Maîtriser la dérive d'allocation
Le rééquilibrage maintient le risque cible en corrigeant la dérive naturelle des actifs. Un écart de 5% à 10% ou une révision annuelle stabilisent la performance, notamment via des versements réguliers en PEA ou assurance-vie.
Allocation d'actifs : Répartition stratégique entre actions et obligations. Dérive d'allocation : Mouvement naturel des poids du portefeuille dû aux performances divergentes du marché.
Définition de l'allocation d'actifs cible
L'allocation cible définit la répartition idéale entre actions et obligations selon votre profil. Elle constitue le socle de votre stratégie à long terme. Sa structure rigoureuse dicte votre trajectoire financière.
La dérive subie augmente mécaniquement votre exposition au risque. Les actions performantes occupent une place excessive. Pourquoi diversifier son portefeuille boursier devient alors une question de sécurité pour rester serein.
Les performances divergentes modifient radicalement votre structure initiale. Le capital se déplace vers les actifs risqués. Une action corrective est nécessaire pour stabiliser l'ensemble.
Corrélation et diversification des classes d'actifs
Les obligations amortissent souvent la chute des actions lors des cycles volatils. Cette décorrélation constitue votre meilleure protection. Elle permet de stabiliser la valeur globale de vos investissements financiers.
Le rééquilibrage est l'unique moyen de forcer mathématiquement l'investisseur à vendre les actifs chers pour racheter ceux qui sont temporairement dépréciés.
Le réalignement préserve la diversification initiale. Sans lui, vous perdez le bénéfice des actifs protecteurs. Cette méthode force à vendre haut et racheter bas mécaniquement et efficacement.
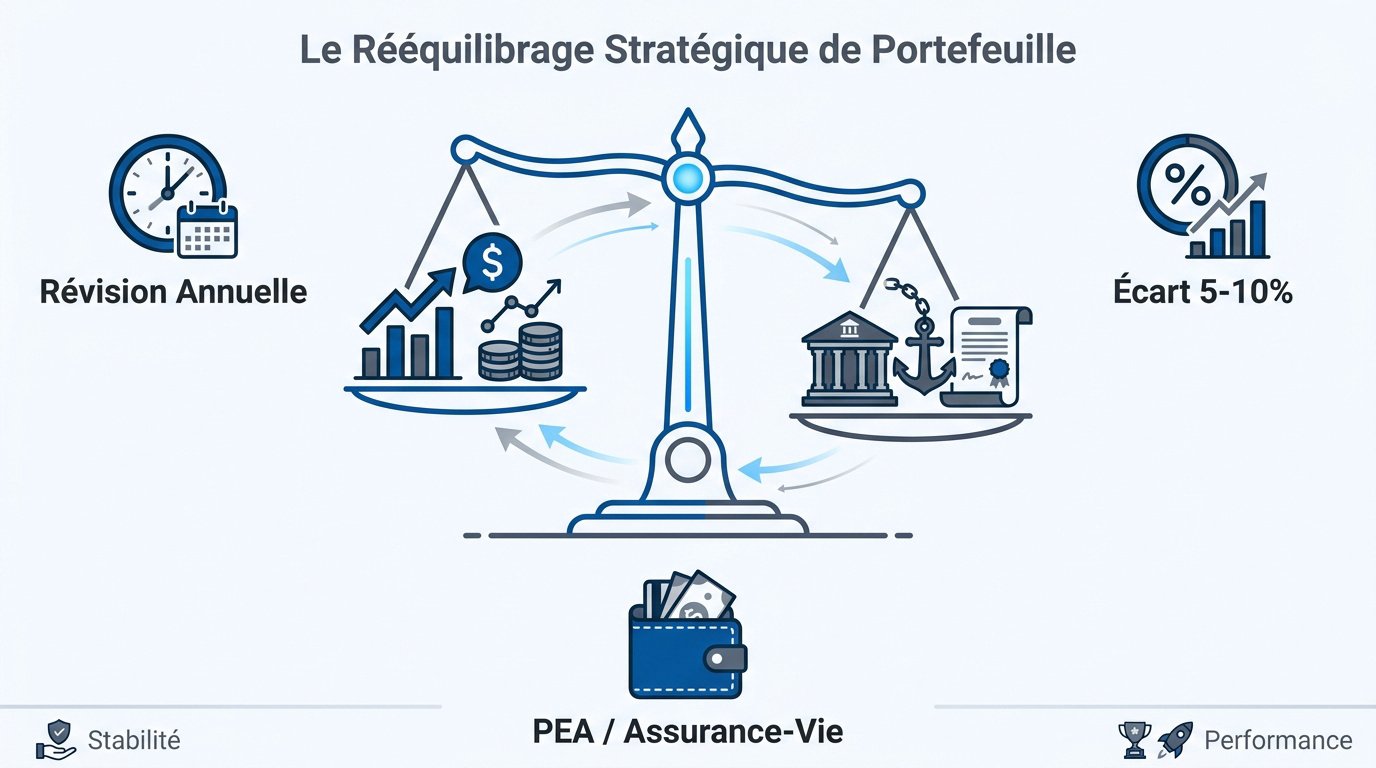
Posséder des vecteurs décorrélés réduit la variance de votre patrimoine. C'est une approche mathématique rigoureuse. Cette discipline est salvatrice pour l'investisseur méthodique sur le long terme.
Fréquence d'intervention, Choisir entre calendrier fixe et seuils d'alerte
Une fois l'allocation cible définie, la question cruciale devient celle du timing de votre intervention technique.
La méthode calendaire annuelle ou semestrielle
Une vérification à date fixe instaure une discipline rigoureuse. Vous n'avez plus besoin de surveiller les cours quotidiennement. Cette approche garantit une stabilité émotionnelle bienvenue.
Le mois de janvier permet de réaliser un bilan calme. Vous simplifiez ainsi votre suivi administratif annuel. C'est une habitude saine pour votre patrimoine.
L'approche systématique élimine les hésitations. Vous agissez par automatisme plutôt que par peur. Observez la performance des investisseurs institutionnels pour comprendre cette rigueur.
Le pilotage par seuils de tolérance relative
Fixez des limites d'écart entre 5% et 10%. Si une ligne dépasse ce seuil, intervenez. Sinon, laissez courir vos gains. Cette méthode s'avère réactive en cas de krach.
Le déclenchement s'opère uniquement lors du franchissement des bornes. Cela évite les transactions inutiles pour des micro-variations. Vous optimisez ainsi vos frais de courtage.
Cette méthode offre une réactivité face à la volatilité. Elle est plus dynamique que le calendrier fixe. Elle protège mieux contre les retournements brutaux.
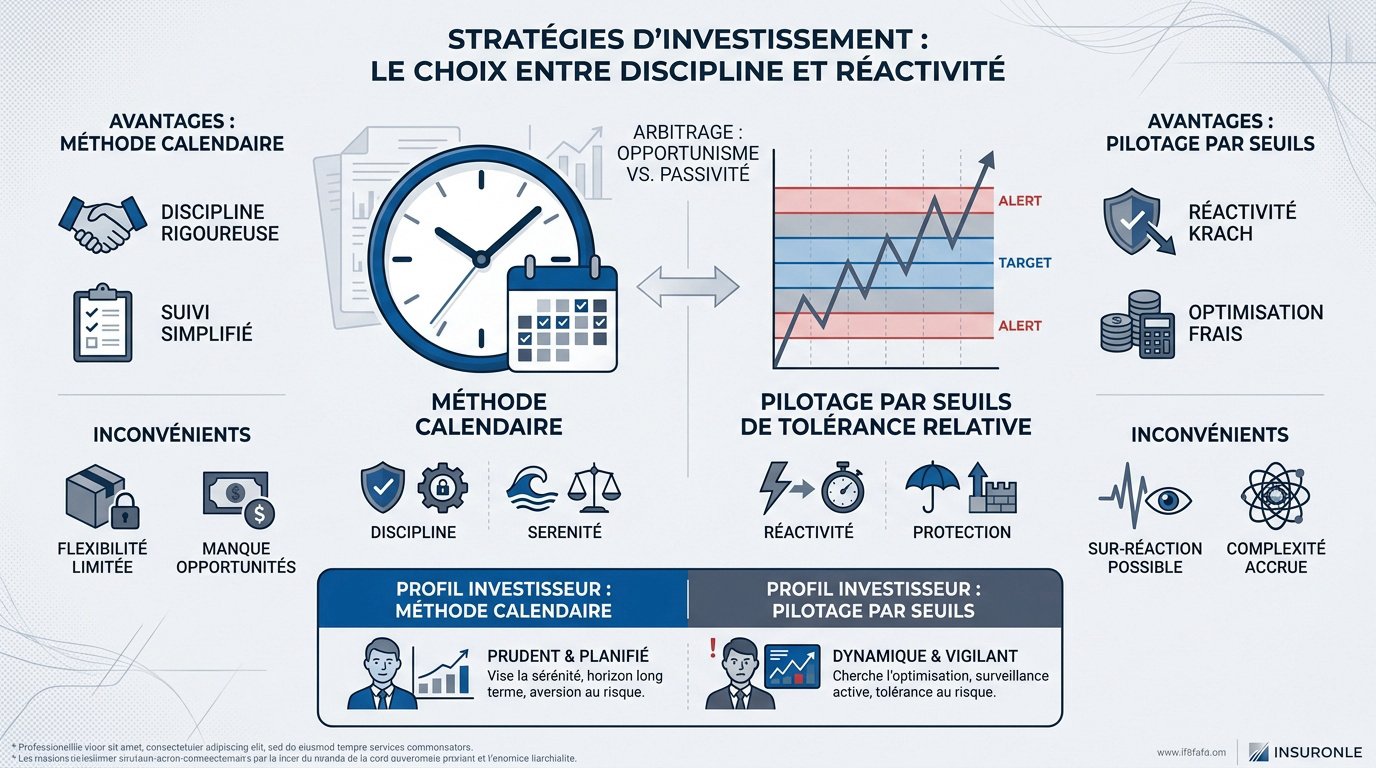
| Méthode | Avantages | Inconvénients | Profil idéal |
|---|---|---|---|
| Calendaire | Simplicité | Frais | Passif |
| Seuils | Réactivité | Protection | Averti |
| Hybride | Équilibre | Discipline | Rigoureux |
Arbitrage entre opportunisme et passivité
Évitez les dangers du sur-trading. Adaptez votre fréquence à la taille de votre portefeuille boursier.
Techniques d'exécution, Privilégier les nouveaux flux aux cessions d'actifs
Choisir le bon moment est essentiel, mais la manière d'exécuter l'ordre détermine votre efficacité fiscale et opérationnelle.
Rééquilibrage passif via les nouveaux apports
Orientez vos versements mensuels vers les lignes en retard. C'est la méthode la plus simple. Vous renforcez ce qui a moins monté sans vendre.
Utilisez vos nouvelles contributions mensuelles ou vos dividendes pour acheter les actifs sous-pondérés. Cette approche évite de liquider vos positions gagnantes, minimisant ainsi les frais de transaction et l'impact fiscal.
Utilisez les dividendes perçus pour acheter les positions sous-pondérées. Cela crée un cercle vertueux de capitalisation. Vous évitez ainsi de toucher à vos lignes gagnantes. C'est une stratégie très efficace.
Cette approche permet d'éviter de vendre vos actifs gagnants. Vous conservez votre élan sur les marchés haussiers. C'est le rééquilibrage le moins coûteux en frais grâce à l'automatisation.
Arbitrage actif par la vente des positions surpondérées
Il est crucial de déterminer quand la cession partielle devient inévitable. Parfois, les nouveaux apports ne suffisent plus. Il faut alors élaguer les positions devenues trop imposantes.
Le processus de vente du surplus permet d'encaisser une partie de vos profits. Cet argent sert immédiatement à racheter les actifs délaissés. Vous maintenez ainsi votre profil de risque.
Le cas des portefeuilles à un seul ETF mérite d'être souligné. Ici, le rééquilibrage est souvent inutile ou automatique. C'est l'avantage majeur de la gestion simplifiée.
- Vendre le surplus au-delà du seuil fixé.
- Réallouer les fonds vers les actifs sous-pondérés.
- Vérifier l'impact des frais d'ordre avant validation.
Simplification des lignes géographiques
Concentrez-vous sur les grandes zones économiques. Ignorez les micro-variations des petites lignes satellites sans impact réel.
Optimisation des coûts, Impact des frais et de la fiscalité selon l'enveloppe
L'exécution technique ne doit pas faire oublier que chaque mouvement peut déclencher une ponction fiscale ou des frais.
Avantages fiscaux du PEA et de l'assurance-vie
L'arbitrage au sein du PEA ne génère aucune taxation immédiate. Vendre une position gagnante pour rééquilibrer n'ampute pas votre capital. Vous réinvestissez ainsi la totalité du produit de la vente.
Cette absence de frottement fiscal maximise la puissance des intérêts composés. La capitalisation brute accélère la performance sur vingt ans. La fiscalité du PEA est un avantage colossal.
Gardez votre plan ouvert pour optimiser la sortie. Le rééquilibrage interne ne casse pas vos avantages acquis. Surveillez simplement les règles de retrait pour préserver votre antériorité.
Gestion des frottements sur le compte-titres ordinaire
Chaque plus-value réalisée sur un compte-titres subit le prélèvement forfaitaire unique (PFU) de 30%. Cela réduit mécaniquement votre capital à réinvestir. Anticipez systématiquement cet impact sur vos liquidités.
Les frais de courtage mangent votre rentabilité nette lors d'ordres répétés. Soyez vigilant sur le coût de chaque transaction. Comparez les tarifs de vos courtiers en ligne pour limiter les pertes.
Le rééquilibrage sur un compte-titres déclenche le PFU de 30% sur les gains, contrairement aux enveloppes capitalisantes.
Rééquilibrez moins souvent sur ce support pour minimiser la friction. Privilégiez les gros mouvements afin d'amortir les frais fixes. Une gestion sobre préserve votre rendement final.
Ratio coût-bénéfice de l'ajustement
Vérifiez que le gain de sécurité justifie les frais. Évitez de sur-ajuster pour des montants de capitaux dérisoires.
Discipline et psychologie, Maintenir le cap face aux fluctuations de marché
Au-delà des chiffres, la réussite du rééquilibrage repose sur votre capacité à dompter vos propres émotions.
Gestion des biais émotionnels en période de baisse
Surmonter l'aversion à la perte est difficile. Racheter des actifs qui chutent semble contre-intuitif. Pourtant, c'est là que se font les futurs profits.
Comprendre pourquoi vendre ses gagnants n'est pas punitif. Vous sécurisez simplement vos gains pour le futur. C'est une décision rationnelle et mathématique. Ne laissez pas l'attachement émotionnel dicter vos ordres.
Maintenir une vision long terme malgré le bruit. Les médias crient souvent à la catastrophe inutilement. Votre plan de rééquilibrage est votre boussole pour une meilleure gestion du stress.
Comparaison entre gestion manuelle et pilotée
Il est utile d'évaluer le confort des algorithmes de rééquilibrage. Les robo-advisors gèrent la dérive pour vous automatiquement. C'est une solution idéale pour les investisseurs occupés.
L'analyse de la valeur ajoutée d'un conseiller humain montre qu'il valide vos décisions lors des crises majeures. Son rôle est surtout psychologique et stratégique. Cela peut éviter des erreurs de vente fatales.
Il convient d'adapter votre méthode selon votre temps disponible. Si vous aimez les chiffres, faites-le manuellement. Sinon, déléguez cette tâche ingrate au rôle des robots-conseillers.
Adaptation à l'approche de la retraite
Ajustez progressivement votre allocation vers des actifs moins volatils. Sécurisez vos gains accumulés pour garantir la pérennité de votre futur capital.
Maîtriser quand rebalancer son portefeuille boursier garantit la pérennité de votre allocation cible face à la dérive naturelle des marchés. En privilégiant les nouveaux apports ou des seuils de tolérance de 5 %, vous sécurisez vos gains tout en minimisant les frottements fiscaux. Agissez avec discipline pour transformer la volatilité en opportunité durable.
FAQ
À quel moment est-il opportun de réajuster la répartition de son portefeuille ?
Le rééquilibrage intervient suivant deux méthodologies distinctes : une approche calendaire ou une approche par seuils de dérive. La méthode calendaire impose une révision à intervalles fixes, généralement annuelle ou semestrielle, afin d'instaurer une discipline rigoureuse indépendante des fluctuations de marché. Cette fréquence est souvent jugée optimale pour stabiliser le risque global sans multiplier inutilement les frais.
Alternativement, vous pouvez opter pour un pilotage par seuils de tolérance, souvent fixés entre 5 % et 10 % d'écart par rapport à votre allocation cible. Dès qu'une classe d'actifs franchit cette limite, une intervention est déclenchée pour rétablir l'équilibre initial. Cette stratégie, plus réactive, permet de protéger le capital contre la volatilité soudaine tout en laissant courir les gains tant que la dérive reste contenue.
Comment procéder concrètement pour rétablir son allocation d'actifs ?
Deux techniques d'exécution s'offrent à vous. La première, dite passive, consiste à orienter vos nouveaux flux de trésorerie ou vos dividendes vers les lignes sous-pondérées. Cette méthode est à privilégier car elle permet de rééquilibrer le portefeuille sans céder de titres, évitant ainsi les frottements fiscaux et les frais de courtage superflus.
La seconde technique est l'arbitrage actif, qui implique la vente partielle des positions ayant surperformé pour racheter les actifs en retard. Si cette méthode est plus radicale, elle s'avère nécessaire lorsque les nouveaux apports ne suffisent plus à corriger une dérive importante. Elle force mathématiquement l'investisseur à vendre haut pour acheter bas, garantissant le maintien du profil de risque initial.
Quel est l'impact de la fiscalité sur les opérations de rééquilibrage ?
L'efficacité de votre rééquilibrage dépend étroitement de l'enveloppe fiscale utilisée. Dans le cadre d'un PEA ou d'une assurance-vie, les arbitrages internes ne génèrent aucune imposition immédiate. Vous pouvez ainsi réinvestir la totalité du produit de vos ventes, maximisant l'effet des intérêts composés grâce à l'absence de frottement fiscal.
À l'inverse, sur un compte-titres ordinaire (CTO), chaque cession déclenche le prélèvement forfaitaire unique (PFU) de 30 % sur les plus-values réalisées. Cette ponction réduit mécaniquement votre capacité de réinvestissement. Il est donc recommandé d'espacer les interventions sur ce type de compte et de privilégier, autant que possible, un rééquilibrage par l'apport de nouveaux capitaux pour limiter la friction fiscale.
Comment gérer l'aspect psychologique lors des phases de correction ?
Le rééquilibrage exige une discipline de fer pour surmonter l'aversion à la perte. Racheter des actifs dont le cours baisse peut sembler contre-intuitif, pourtant cette rigueur mathématique est le gage de vos performances futures. Votre plan d'allocation doit servir de boussole pour ignorer le bruit médiatique et les réactions émotionnelles impulsives.
Si la gestion manuelle génère trop de stress, l'utilisation de solutions pilotées ou de robo-advisors peut s'avérer judicieuse. Ces outils automatisent la gestion de la dérive, éliminant ainsi les biais cognitifs. L'objectif demeure constant : maintenir une trajectoire stable et conforme à votre horizon d'investissement, particulièrement à l'approche de la retraite où la sécurisation du capital devient prioritaire.
Est-il toujours nécessaire de rééquilibrer ses positions ?
Le rééquilibrage n'est pas une obligation absolue pour les portefeuilles extrêmement simplifiés, comme ceux constitués d'un unique ETF monde. Dans ce cas précis, la diversification géographique et sectorielle est gérée de manière interne et automatique par le fonds. L'investisseur peut alors accepter une dérive naturelle pour minimiser les coûts de transaction.
Toutefois, dès que votre stratégie intègre plusieurs classes d'actifs ou zones géographiques distinctes, le risque de déconcentration devient significatif. Sans ajustement périodique, votre portefeuille pourrait adopter un profil de risque bien supérieur à votre tolérance initiale. La vigilance reste donc de mise pour assurer la pérennité de votre patrimoine à long terme.