Calculer son profil d’investisseur : adapter son risque au rendement
Le rendement moyen des fonds en euros a atteint 2,65 % en 2025, un chiffre qui souligne la nécessité d'arbitrer entre sécurité et performance réelle. Sans une stratégie précise pour calculer son profil d'investisseur, vous risquez de subir l'érosion silencieuse de votre pouvoir d'achat face à une inflation persistante.
Cet article définit les étapes méthodologiques pour aligner votre tolérance psychologique au risque avec votre capacité financière réelle afin d'optimiser votre allocation d'actifs.
Définir son profil d'investisseur : le socle de votre stratégie financière
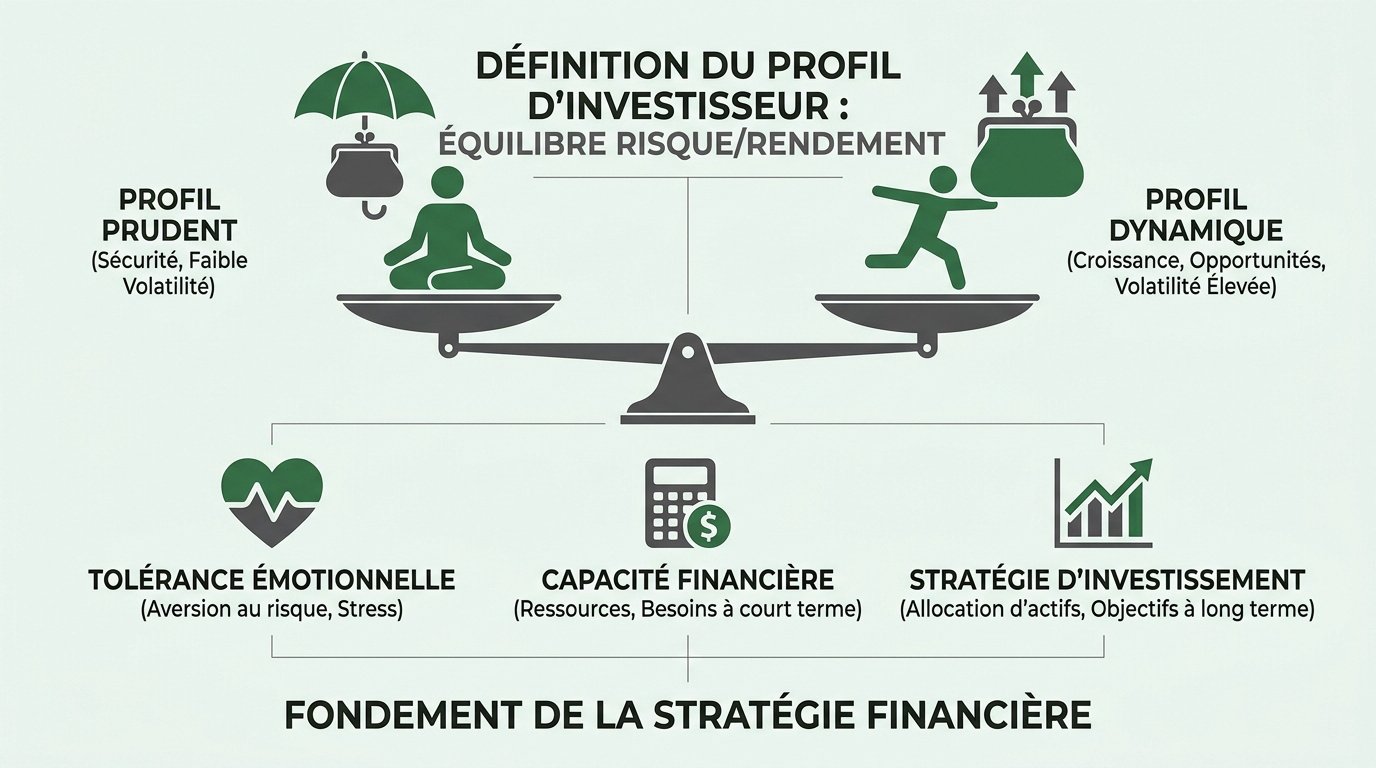
Le profil d'investisseur, prudent, équilibré ou dynamique, détermine votre allocation d'actifs. Il repose sur votre capacité financière à subir des pertes et votre tolérance psychologique au risque, des piliers essentiels pour stabiliser votre stratégie boursière.
La capacité de risque est une mesure objective de votre solidité financière. La tolérance au risque reflète votre confort émotionnel face à la volatilité.
Distinguer la capacité financière réelle de la tolérance émotionnelle
Calculer son profil d'investisseur : adapter son risque au rendement exige de dissocier les faits des émotions. Votre situation financière dicte votre capacité objective à absorber des pertes sans péril immédiat.
Le stress lié à la volatilité peut nuire gravement à votre sommeil. La perte mathématique diffère souvent du ressenti, d'où l'importance de gérer son stress et ses émotions en période de krach.
Soyez honnête envers vous-même. Ne surestimez jamais votre courage avant d'avoir consulté cette distinction entre capacité et propension au risque.
Analyser le coût de l'inflation sur les portefeuilles trop sécurisés
L'inflation érode votre pouvoir d'achat. Un capital garanti ne préserve pas sa valeur réelle face à la hausse des prix. Stagner signifie s'appauvrir silencieusement. Apprenez à calculer le rendement réel de ses investissements.
L'absence de risque interdit tout rendement sérieux. Les fonds en euros s'avèrent insuffisants pour bâtir un patrimoine durable.
L'exposition aux actions reste le moteur indispensable de votre croissance. C'est l'unique levier contre l'érosion monétaire.
4 critères déterminants : évaluation de votre situation personnelle
Après avoir compris l'équilibre entre émotions et inflation, il convient d'analyser les piliers concrets de votre situation personnelle.
Corrélation entre l'étape de vie et l'horizon de placement
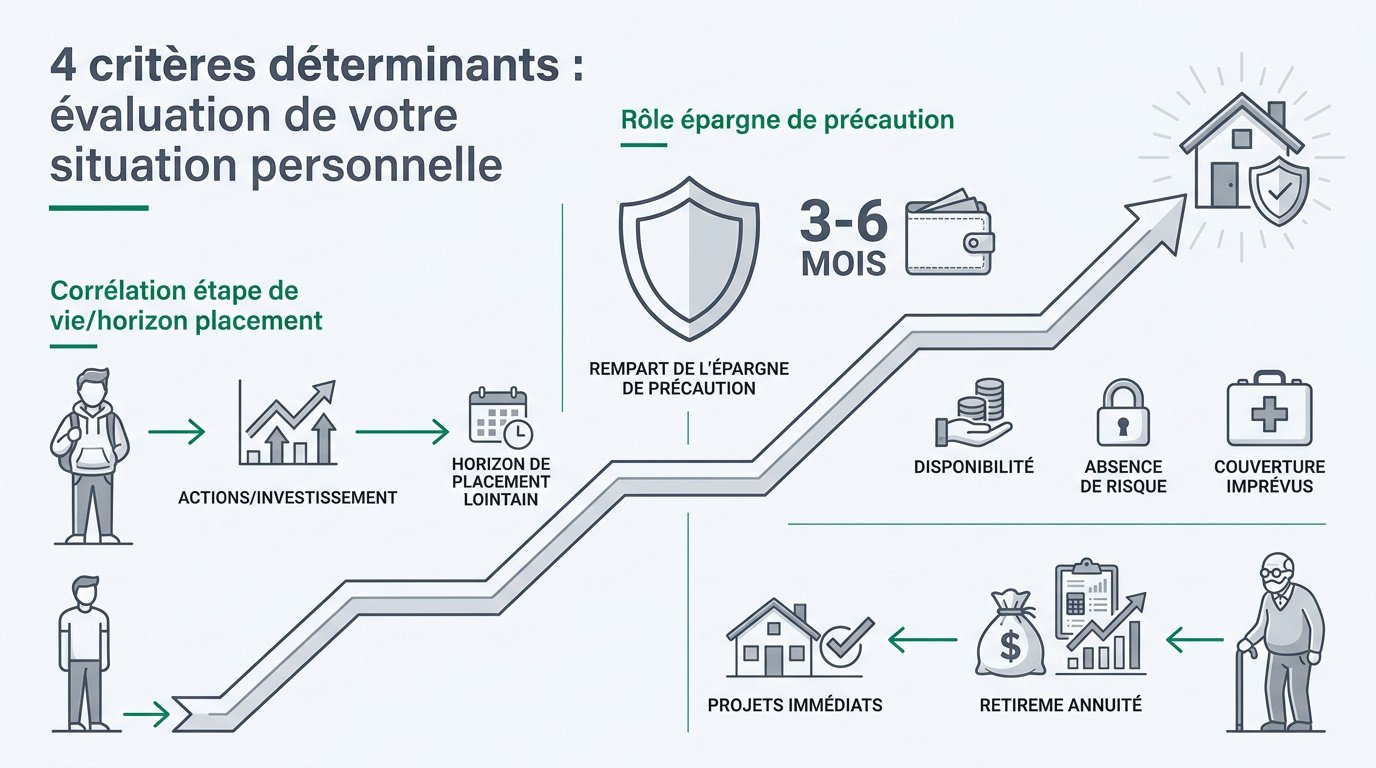
L'âge influence directement votre exposition. Un jeune actif tolère des baisses temporaires. Un retraité privilégiera la sécurité.
L'horizon définit les actifs éligibles. Plus le projet est lointain, plus les actions sont pertinentes. Le temps lisse la volatilité. impact de l'horizon d'investissement sur l'allocation.
Les projets immédiats imposent la prudence. Ne jouez pas votre apport immobilier en bourse. Sécurisez vos fonds à court terme.
Rôle de l'épargne de précaution dans la gestion du risque
L'épargne de précaution est votre rempart. Sans ce matelas de trois mois, investir devient dangereux. Évitez de vendre à perte.
La stabilité des revenus assure la régularité. C'est le socle pour bâtir un patrimoine solide durablement.
N'investissez que l'argent superflu. Un budget maîtrisé garantit vos liquidités face aux aléas.
- Disponibilité immédiate des fonds
- Absence de risque de perte en capital
- Couverture des imprévus
Votre fonds d'urgence doit couvrir 3 à 6 mois de dépenses avant tout placement boursier.
Les trois profils types : structuration de vos placements
Une fois votre situation personnelle auditée, vous pouvez vous identifier à l'un des trois modèles de gestion standards.
Stratégies de diversification et d'allocation d'actifs
Le profil prudent mise sur les obligations. L'équilibré mélange actions et titres de dette. Le dynamique s'expose massivement aux marchés mondiaux.
Diversifier géographiquement réduit les risques spécifiques. Ne misez pas tout sur un seul pays. Variez aussi les secteurs d'activité.
Les ETF facilitent cette répartition. Ils permettent d'acheter des centaines d'entreprises en un clic. C'est une solution efficace.
La diversification permet de réduire le risque global en répartissant l'investissement sur différentes classes d'actifs ou zones géographiques.
Consultez ce guide sur pourquoi diversifier son portefeuille boursier.
| Profil | Actions | Obligations | Objectif |
|---|---|---|---|
| Prudent | 20% | 80% | Sécurité |
| Équilibré | 50% | 50% | Croissance |
| Dynamique | 80% | 20% | Performance |
Gestion des émotions face à la volatilité des marchés
La peur pousse à vendre au pire moment. C'est un biais classique. Gardez la tête froide durant les corrections.
La régularité lisse votre prix de revient. En achetant mensuellement, vous neutralisez vos émotions. Le marché récompense la patience.
Évitez de consulter vos comptes trop souvent. Une vision long terme réduit drastiquement le stress quotidien.
La discipline est votre alliée. Restez fidèle à votre plan initial. Voyez pourquoi le market timing nuit à votre performance pour calculer son profil d'investisseur : adapter son risque au rendement.
Protocole d'ajustement : évolution de votre stratégie dans le temps
Votre profil n'est pas figé dans le marbre ; il doit évoluer avec les outils de mesure et vos étapes de vie.
Interpréter les indicateurs de risque des produits financiers
L'indicateur SRRI classe les fonds de 1 à 7. C'est un outil précieux pour comparer les supports. Plus la note est haute, plus la volatilité est forte.
Consultez toujours le Document d'Informations Clés. Il détaille les frais et les scénarios de performance. Ne signez jamais sans avoir compris ces chiffres essentiels.
La réglementation MIF2 impose désormais un questionnaire précis. Votre banquier doit s'assurer que le produit vous correspond. C'est une protection juridique pour votre épargne, liée à la réglementation MIF2 et questionnaire de profil.
Réévaluer sa stratégie lors d'événements de vie majeurs
Un mariage ou un héritage change la donne. Votre capacité à prendre des risques peut varier subitement. Il est alors nécessaire de revoir votre allocation d'actifs sans attendre.
- Mariage ou naissance
- Héritage important
- Changement de carrière
- Approche de l'âge de la retraite
Une perte d'emploi impose souvent un retour à la prudence. Sécurisez davantage de liquidités pour faire face aux imprévus immédiats.
Vérifiez l'adéquation entre vos nouveaux objectifs et votre portefeuille. Un ajustement annuel demeure une excellente pratique pour rester cohérent.
Votre profil évolue avec vous. Restez attentif aux changements structurels de votre situation personnelle.
Réussir vos placements exige d'aligner votre capacité financière réelle, votre horizon temporel et votre tolérance émotionnelle. Évaluez ces piliers pour calculer votre profil d'investisseur et optimiser le couple rendement-risque face à l'inflation. Agissez dès maintenant pour sécuriser votre avenir et transformer la volatilité en opportunité de croissance durable.
FAQ
Comment déterminer précisément votre profil d'investisseur ?
La définition de votre profil repose sur l'analyse croisée de votre situation financière globale, de vos objectifs patrimoniaux et de votre horizon de placement. Ce processus, encadré par la réglementation MIF 2, évalue votre capacité objective à supporter des pertes ainsi que votre tolérance psychologique face à la volatilité des marchés.
Il convient d'auditer vos revenus, votre épargne de précaution et vos connaissances financières. Cette démarche permet d'établir une allocation d'actifs cohérente, répartissant votre capital entre des supports sécurisés, comme le fonds en euros, et des unités de compte plus dynamiques pour optimiser le couple rendement-risque.
Quelles sont les caractéristiques des principaux profils de risque ?
On distingue généralement quatre catégories types. Le profil Prudent privilégie la sécurité avec une exposition majoritaire aux fonds euros (70-80 %). À l'opposé, le profil Offensif maximise le rendement via une exposition quasi totale aux actions (90-100 %), acceptant une volatilité élevée pour un horizon supérieur à 10 ans.
Les profils Équilibré et Dynamique constituent des solutions intermédiaires. L'équilibré recherche un compromis avec une répartition paritaire, tandis que le dynamique s'oriente vers la croissance à long terme avec 70 à 80 % d'unités de compte. Chaque profil définit une perte maximale annuelle estimée et un rendement cible spécifique.
Pourquoi l'inflation impose-t-elle d'ajuster votre stratégie de placement ?
L'inflation érode le rendement réel de votre épargne, c'est-à-dire le gain net après déduction de la hausse des prix. Si le taux d'intérêt d'un placement sécurisé est inférieur à l'inflation, votre pouvoir d'achat diminue. En 2026, avec une inflation estimée à 1,8 %, les livrets réglementés offrant 1,7 % affichent un rendement réel négatif.
Pour protéger votre capital, il est nécessaire de diversifier vos actifs vers des supports capables de surpasser l'inflation. L'exposition aux actifs réels, tels que l'immobilier ou les actions via une assurance-vie multisupport, devient alors un levier indispensable pour maintenir la valeur réelle de votre patrimoine sur le long terme.
Quel est le rôle du fonds d'urgence dans votre profil de risque ?
L'épargne de précaution constitue le socle indispensable avant tout investissement. Ce matelas de sécurité, devant couvrir 3 à 6 mois de dépenses courantes, doit rester immédiatement disponible et sans risque de perte en capital. Il permet de faire face aux imprévus sans avoir à liquider vos placements longs dans des conditions de marché défavorables.
Une fois ce fonds d'urgence constitué sur des livrets liquides (Livret A, LEP), votre capacité à prendre des risques sur le surplus de capital augmente. L'absence de ce filet de sécurité rendrait toute stratégie d'investissement vulnérable, vous forçant potentiellement à vendre à perte en cas de besoin immédiat de liquidités.
À quelle fréquence devez-vous réévaluer votre stratégie d'investissement ?
Votre profil n'est pas statique et doit faire l'objet d'une révision systématique tous les 3 à 5 ans, ou lors de chaque événement de vie majeur. Un mariage, une naissance, un héritage ou l'approche de la retraite modifient structurellement votre horizon de placement et votre sensibilité au risque.
Il est également conseillé de pratiquer une "désensibilisation progressive" à mesure que votre projet approche. Sécuriser vos gains en transférant progressivement des actifs volatils vers des supports garantis permet de protéger votre capital final contre un éventuel krach boursier survenant juste avant votre retrait prévu.
Comment interpréter les indicateurs de risque comme le SRI ou le SRRI ?
Le SRI (Synthetic Risk Indicator), qui remplace désormais le SRRI, est un outil réglementaire classant les produits financiers sur une échelle de 1 à 7. Il synthétise le risque de marché, lié à la volatilité historique, et le risque de crédit. Plus la note est élevée, plus le potentiel de rendement est important, mais plus le risque de perte en capital est élevé.
Ces indicateurs, présents dans le Document d'Informations Clés (DIC), permettent de comparer objectivement différents fonds. Ils aident l'investisseur à vérifier que le support choisi correspond bien au niveau de risque déterminé lors de l'établissement de son profil initial.