Lire un bilan comptable : les clés pour l’investisseur particulier
La pérennité d'une société repose sur une structure financière solide que seul l'examen rigoureux de son patrimoine permet de valider avec certitude. Pour sécuriser vos placements, vous devez impérativement maîtriser les mécanismes de cet état financier afin de distinguer les entreprises robustes des structures fragiles.
Il arrive souvent que l'on se perde dans les chiffres sans identifier les risques de solvabilité réels. Ce guide méthodologique vous explique concrètement comment lire un bilan comptable pour évaluer la santé de vos investissements et interpréter les ratios de liquidité indispensables à votre prise de décision.
Comment lire un bilan comptable : comprendre la photographie financière
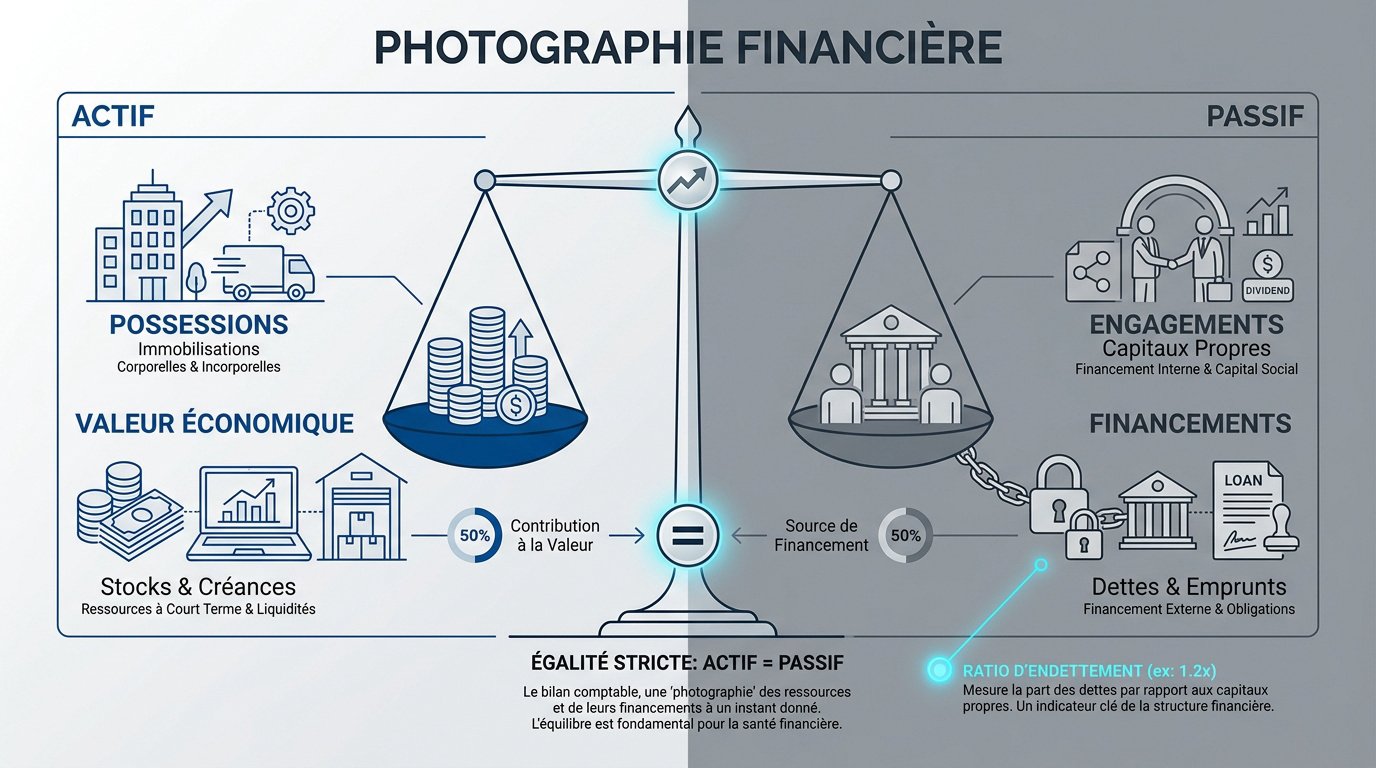
Le bilan comptable fige le patrimoine à l'instant T, équilibrant strictement l'actif (possessions) et le passif (financements). Ce document révèle la solvabilité via le ratio d'endettement et l'autonomie financière, distinguant les ressources stables des engagements immédiats.
Actif = Passif + Capitaux propres. Cette identité comptable signifie que chaque possession est financée soit par une dette, soit par les fonds propres de l'entreprise.
Pour lire un bilan comptable : les clés pour l'investisseur particulier reposent d'abord sur la compréhension de la provenance et de l'usage des fonds.
Distinction entre les possessions et les engagements financiers
L'actif regroupe l'ensemble des ressources contrôlées par l'entité. Ce sont des éléments identifiables possédant une valeur économique positive. Ils servent à générer des avantages futurs.
Le passif constitue les obligations envers les tiers. Il comprend les dettes exigibles et les capitaux propres. Ces derniers financent durablement les actifs de la société.
Chaque possession possède ainsi une origine de financement précise. Il n'y a pas d'actif sans ressource correspondante au passif. La cohérence patrimoniale en dépend.
L'actif représente ce que l'entreprise possède pour produire de la valeur, tandis que le passif détaille l'origine des fonds utilisés pour acquérir ces ressources.
Pourquoi l'égalité entre actif et passif est une nécessité
L'équilibre arithmétique provient du principe de la partie double. Chaque emploi de fonds doit être couvert par une ressource équivalente. Le bilan agit comme un miroir comptable parfait. Toute transaction impacte simultanément les deux colonnes.
Un déséquilibre signale une erreur de saisie ou d'affectation manuelle. La rigueur comptable interdit tout écart entre ces deux masses. L'égalité doit être vérifiée lors de chaque clôture.
Sans cet équilibre, la fiabilité financière s'effondre. La lecture devient alors impossible.
Différences entre la photographie du bilan et le flux du résultat
Il faut opposer le patrimoine à l'activité. Le bilan est un état statique à un instant précis. Le compte de résultat est un film retraçant l'année écoulée.
Le bénéfice joue un rôle central. Il constitue le pont comptable entre ces deux documents. Il apparaît comme le résultat de l'exercice final.
Ce gain annuel modifie les capitaux propres. Il enrichit directement le patrimoine net de l'entreprise. La performance devient alors une ressource durable.
2 catégories majeures pour segmenter le patrimoine de l'entreprise
Après avoir compris l'équilibre global, il faut maintenant disséquer les grandes masses qui composent ce patrimoine.
Immobilisations et actifs circulants au cœur du cycle d'exploitation
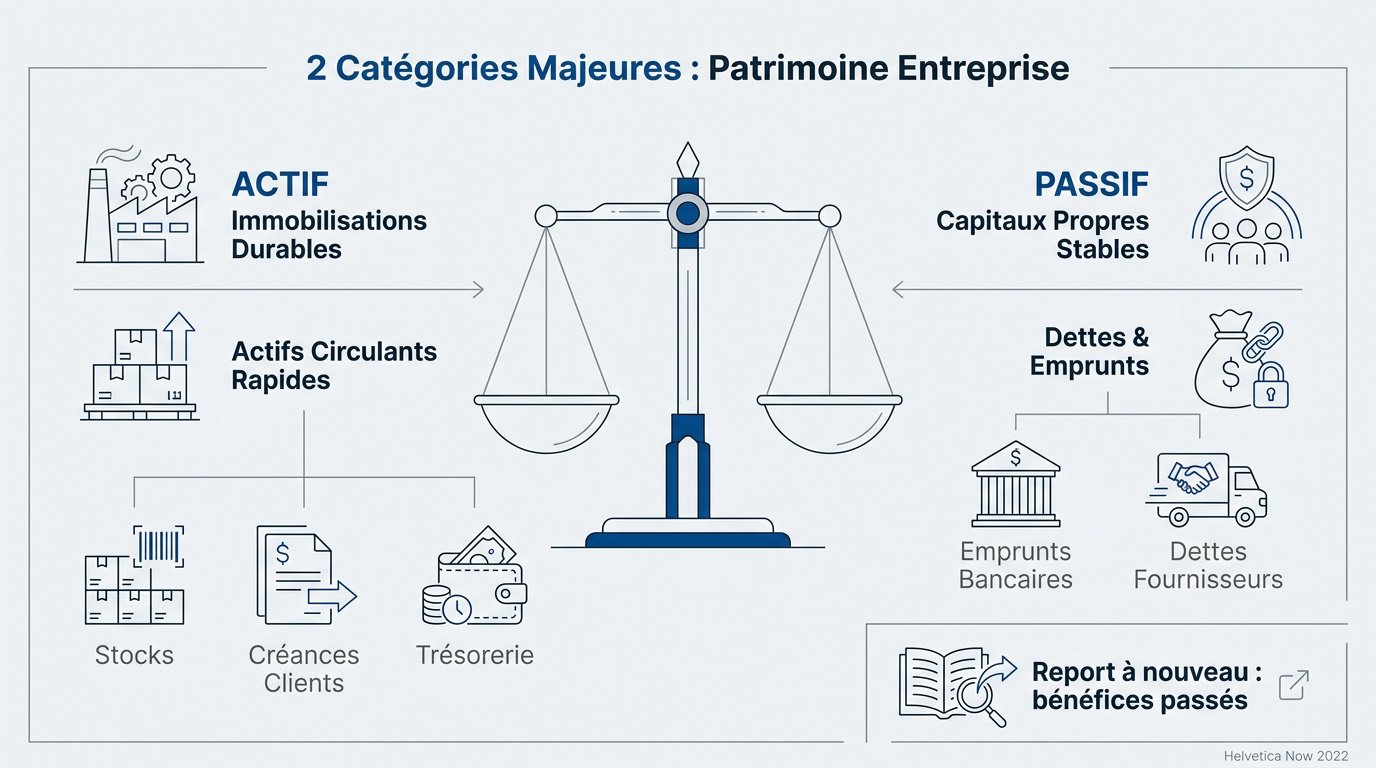
Distinguez le long terme du court terme. Les immobilisations restent durablement dans la structure. Les actifs circulants tournent rapidement durant l'exercice comptable.
Zoomez sur les stocks et les créances. Ce sont des actifs liquides en devenir. Leur gestion impacte directement votre santé financière quotidienne.
Voici les éléments clés à identifier :
- Immobilisations corporelles (machines, locaux).
- Actifs circulants (stocks de marchandises).
- Créances clients (factures non payées).
- Trésorerie immédiate.
Les immobilisations (long terme) soutiennent l'outil de production tandis que l'actif circulant (court terme) assure la fluidité opérationnelle.
Capitaux propres et dettes comme sources de financement
Définissez les capitaux propres. C'est l'argent des associés et les réserves accumulées. Ils forment un bouclier contre les pertes éventuelles. C'est la garantie de votre pérennité.
Analysez l'endettement avec précision. Distinguez les emprunts bancaires des dettes fournisseurs. Chaque dette possède une exigibilité différente au bilan.
Évoquez enfin le report à nouveau. Consultez ce guide pour comprendre le report à nouveau et l'historique des bénéfices passés.
Comment interpréter les ratios de solvabilité et de liquidité ?
Lire les chiffres ne suffit pas ; il faut les faire parler grâce aux ratios financiers essentiels.
Équilibre du fonds de roulement et gestion du besoin en liquidités
Le FRNG représente l'excédent des ressources stables sur les emplois durables. Il permet de structurer ses actifs avec sérénité. C'est le poumon financier de l'entité.
Le BFR mesure le décalage monétaire entre les décaissements et les encaissements. Un montant trop élevé asphyxie souvent la trésorerie. Une gestion rigoureuse des stocks limite ce risque opérationnel majeur.
| Indicateur | Formule simplifiée | Signification |
|---|---|---|
| FRNG | Ressources stables - Emplois stables | Marge de sécurité financière globale. |
| BFR | Stocks + Créances - Dettes fournisseurs | Besoin de cash lié au cycle d'exploitation. |
| Trésorerie Nette | FRNG - BFR | Disponibilités réelles après financement du cycle. |
Solvabilité et impact de l'endettement sur la rentabilité future
Le ratio d'endettement évalue la dépendance aux financements bancaires. Il compare les dettes nettes aux capitaux propres. Un résultat excédant 200 % signale un danger manifeste.
L'entreprise doit honorer ses engagements financiers à long terme. Cette capacité garantit sa pérennité face aux créanciers. Les analystes scrutent cette donnée pour valider la solidité du bilan.
L'endettement influence directement la rentabilité des capitaux propres via l'effet de levier. Pourtant, un coût de dette excessif détruit la valeur actionnariale.
Signaux d'alerte et lecture critique des documents annuels
Pour ne pas se faire piéger par les apparences, une lecture critique et comparative s'impose.
Repérer les anomalies dans la variation des postes comptables
Pratiquez l'analyse comparative. Regardez l'évolution entre l'année N et N-1. Les variations brusques cachent souvent des problèmes.
Détectez l'inflation des dettes. Si elles grimpent plus vite que les actifs, prudence. C'est un signal d'alarme classique en bourse.
Vous devez lire un rapport annuel avec rigueur. Il faut aussi maîtriser ses biais en bourse pour rester objectif.
Une hausse du BFR sans croissance d'activité indique que l'entreprise finance ses stocks sur ses propres ressources, dégradant la trésorerie.
Exploitation des annexes pour valider la certification des comptes
Ne négligez pas les annexes. Elles expliquent les méthodes d'évaluation choisies. C'est là que se cachent les détails croustillants. Les amortissements y sont détaillés précisément.
Vérifiez la certification. Le rapport du commissaire aux comptes est indispensable. Il garantit la sincérité des chiffres présentés.
Une entreprise saine n'a rien à cacher dans ses notes annexes.
- Méthodes de valorisation des stocks.
- Détails des provisions pour risques.
- Échéancier des dettes à plus d'un an.
| Indicateur | Signal d'alerte |
|---|---|
| Liquidité générale | Ratio inférieur à 1 |
Maîtriser l'équilibre entre actif et passif, surveiller la solvabilité via les ratios et scruter les annexes sécurise vos placements. Appliquez dès maintenant ces méthodes pour identifier les entreprises solides et pérenniser votre patrimoine. Savoir comment lire un bilan comptable transforme chaque donnée chiffrée en un avantage stratégique décisif.
FAQ
Quelle est la procédure pour analyser efficacement un bilan comptable ?
Pour analyser un bilan avec rigueur, vous devez adopter une approche structurée en isolant d'abord l'actif (ce que l'entreprise possède) du passif (ce qu'elle doit). L'examen doit se porter sur l'équilibre entre ces deux masses, en vérifiant que les ressources stables financent durablement les immobilisations.
Il est ensuite impératif de calculer les ratios de solvabilité et de liquidité. Cette étape vous permet de valider la capacité de l'entité à honorer ses dettes à court et long terme, tout en observant l'évolution des postes sur plusieurs exercices pour détecter des tendances structurelles.
Quels sont les indicateurs de santé financière à surveiller en priorité ?
Vous devez porter une attention particulière au ratio d'endettement (dettes / capitaux propres), qui mesure la dépendance aux financements externes. Un ratio trop élevé signale un risque accru pour l'investisseur particulier en cas de retournement économique.
Parallèlement, le suivi du Fonds de Roulement Net Global (FRNG) et du Besoin en Fonds de Roulement (BFR) est crucial. Ces indicateurs révèlent si l'exploitation génère suffisamment de liquidités pour couvrir les décalages de trésorerie quotidiens sans mettre en péril la pérennité de la structure.
Comment différencier le bilan comptable du compte de résultat ?
Le bilan constitue une photographie instantanée du patrimoine de l'entreprise à une date précise, figeant ses actifs et ses dettes. À l'inverse, le compte de résultat agit comme un film de l'activité sur une période donnée, détaillant la formation du bénéfice ou de la perte.
Le lien entre ces deux documents s'établit via le résultat net. Ce dernier, une fois calculé dans le compte de résultat, vient s'intégrer au passif du bilan sous forme de capitaux propres, augmentant ou diminuant ainsi la valeur nette du patrimoine de l'entreprise.
Pourquoi est-il indispensable de consulter les annexes du rapport financier ?
Les annexes fournissent les détails qualitatifs indispensables pour interpréter les chiffres bruts du bilan. Elles précisent notamment les méthodes d'évaluation des actifs, les modes d'amortissement et le détail des provisions pour risques, permettant d'identifier d'éventuels artifices comptables.
C'est également dans ces documents que vous trouverez l'échéancier précis des dettes et les engagements hors bilan. La lecture de l'annexe, couplée au rapport du commissaire aux comptes, garantit la transparence et la sincérité des informations financières communiquées aux actionnaires.