IFU bourse : comment lire votre imprimé fiscal unique
L’Imprimé Fiscal Unique centralise l’intégralité de vos revenus de capitaux mobiliers et vos opérations sur valeurs mobilières au sein d’un document pivot. Transmis annuellement par vos tiers payeurs, ce relevé constitue le socle indispensable pour valider les montants pré-remplis de votre déclaration de revenus.
Le déchiffrage de ces feuillets techniques peut rapidement devenir une source d’incertitude lors de la campagne fiscale. Ce guide détaille la méthode pour lire efficacement votre ifu bourse et sécuriser ainsi votre conformité administrative.
IFU bourse : comprendre l’utilité du document
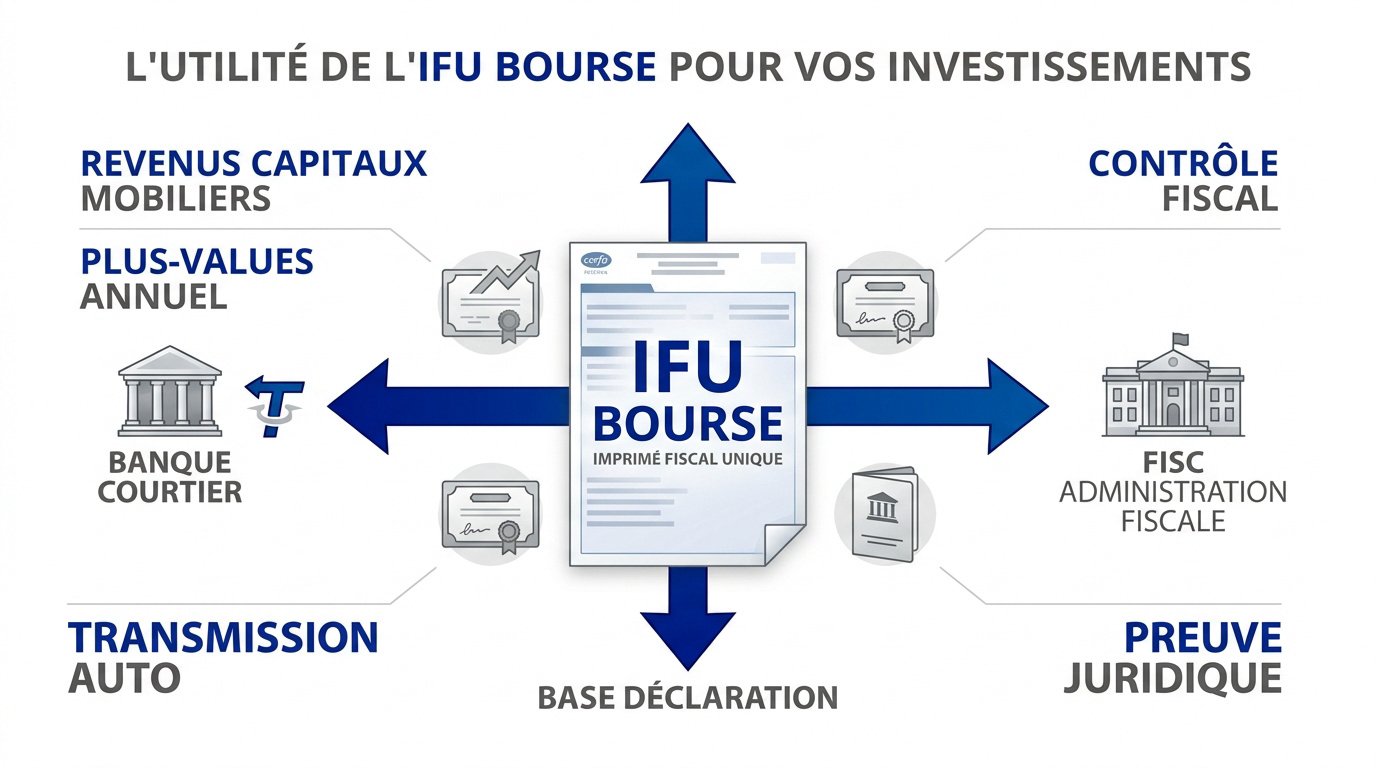
L’Imprimé Fiscal Unique (IFU) centralise vos revenus de capitaux mobiliers et plus-values annuels. Ce document, transmis automatiquement par vos courtiers à la DGFiP, sert de base légale pour vérifier et rectifier votre déclaration de revenus pré-remplie.
Rôle du document dans le cycle fiscal
L’IFU est le pivot de la relation entre votre banque et le fisc. Il récapitule les gains pour assurer une transmission automatique des données financières.
Ce papier constitue votre preuve juridique en cas de contrôle. Gardez-le précieusement pour justifier chaque montant déclaré à l’administration.
Il est utile de consulter cet article expliquant que l’IFU aide à vérifier l’exactitude des données pré-remplies.
Les produits d’épargne réglementée comme le Livret A et le LDDS sont exonérés d’impôts et ne génèrent pas d’IFU.
Profil des contribuables concernés par cet envoi
Vous recevez ce document si vous détenez des comptes-titres, des obligations ou des actions en direct. Les livrets bancaires classiques sont aussi concernés. En revanche, les placements réglementés sont totalement exonérés d’impôts et d’IFU.
Voici les produits financiers concernés par ce récapitulatif annuel :
- Comptes-titres ordinaires
- Plans d’Épargne en Actions (PEA)
- Obligations et placements monétaires fiscalisés
- Comptes à terme
Formulaires fiscaux : récupération et identification
Une fois le rôle de l’IFU bien en tête, il faut savoir où le dénicher et surtout comment interpréter ses différentes pages techniques.
Canaux de réception et délais annuels
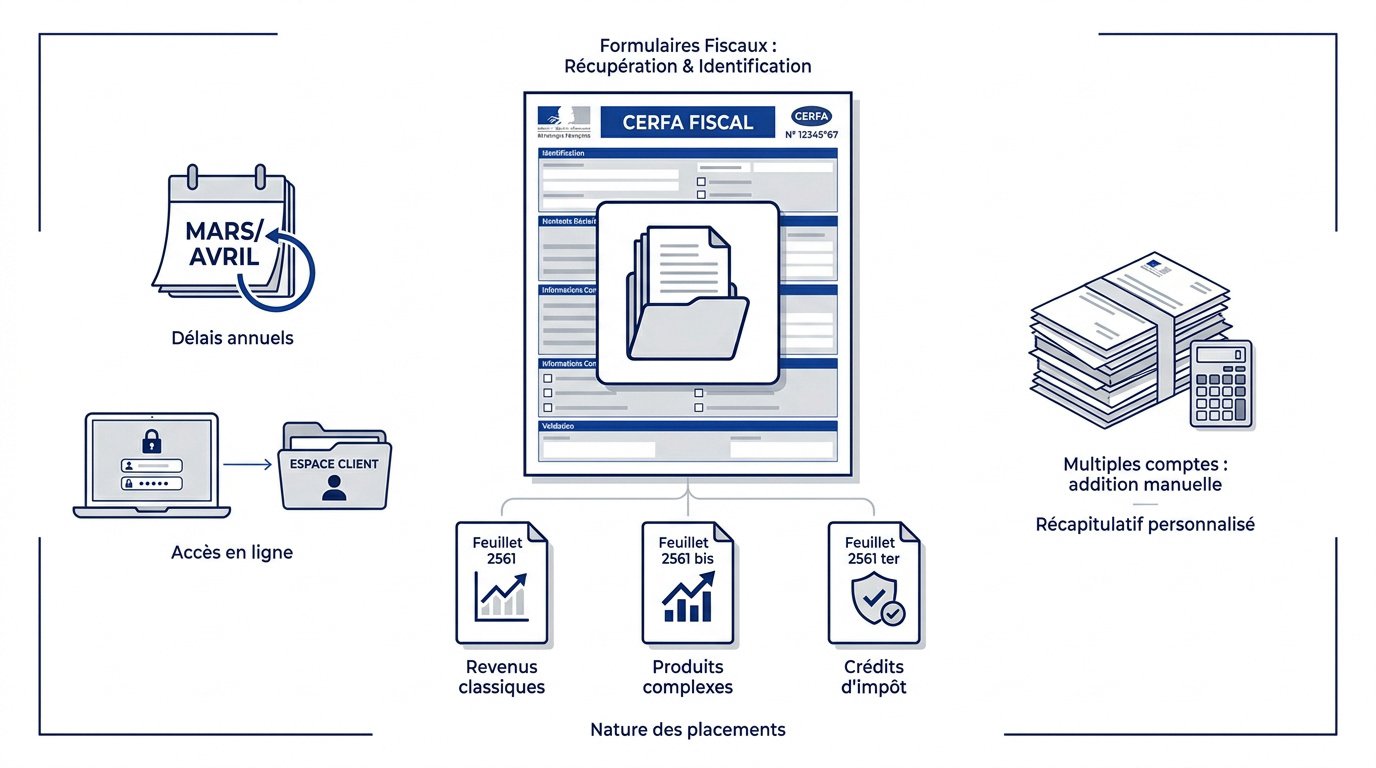
Les banques publient généralement ces documents en mars ou avril. Connectez-vous à votre espace client en ligne. Cherchez la rubrique « Mes documents fiscaux » pour télécharger le PDF.
Privilégiez le choix d’un courtier facilitant la gestion administrative lors de vos investissements. Cette anticipation simplifie grandement vos futures démarches. Un bon intermédiaire centralise efficacement vos données annuelles.
Si vous multipliez les comptes, vous recevrez plusieurs courriers. Il faudra alors additionner manuellement les montants. Chaque établissement financier édite son propre récapitulatif sans se soucier des autres.
Distinction entre les feuillets 2561, bis et ter
Le feuillet principal 2561 regroupe vos revenus classiques. Le 2561 bis concerne les produits plus complexes comme les PEA-PME ou les marchés à terme. Enfin, le 2561 ter est indispensable pour vos crédits d’impôt. C’est ce dernier qui fait foi.
2561 : Opérations courantes et revenus de capitaux mobiliers standards.
2561 bis : PEA, FPI, FCPR et produits financiers complexes.
2561 ter : Synthèse pour le contribuable incluant les crédits d’impôt.
L’IFU se compose de trois feuillets distincts selon la nature de vos placements, du compte-titres standard aux marchés à terme spécifiques.
Consultez le détail des trois feuillets de l’IFU pour plus de précisions. Ces documents structurent votre déclaration. Gardez-les précieusement en cas de contrôle.
Déclaration 2042 : vérification des montants
Posséder les documents est une chose, mais le véritable défi réside dans le report exact de ces chiffres sur votre déclaration 2042.
Correspondance des cases et revenus de capitaux mobiliers
Repérez les codes comme 2DC pour les dividendes. Comparez ces montants avec ceux pré-remplis sur impots.gouv.fr. L’IFU indique souvent directement la case correspondante à remplir ou vérifier.
| Type de revenu | Case IFU | Case 2042 | Action requise |
|---|---|---|---|
| Dividendes éligibles | 2DC | 2DC | Vérifier l’abattement de 40% |
| Intérêts fixes | 2TR | 2TR | Contrôler l’absence d’abattement |
| Crédits d’impôt | 2AB | 2AB | Valider l’impôt étranger |
| Prélèvements déjà payés | 2CK | 2CK | Vérifier l’acompte de 12,8% |
Maîtriser le calcul de la flat tax devient alors une priorité pour valider la cohérence globale.
Procédure de rectification en cas d’erreur constatée
Une erreur sur votre déclaration pré-remplie est possible. N’ayez pas peur de corriger les chiffres directement dans les cases. L’administration accepte les modifications si elles sont justifiées.
Conservez vos justificatifs bancaires pendant trois ans minimum. En cas de demande de précision, vous devrez fournir l’IFU original. C’est votre seule protection contre un redressement fiscal injustifié.
Identifier les erreurs classiques à éviter lors de la déclaration permet de sécuriser votre démarche. Agissez avec méthode pour garantir votre conformité fiscale.
Arbitrage fiscal et situations particulières
Au-delà du simple recopiage, certaines situations complexes ou choix stratégiques peuvent radicalement changer le montant final de votre impôt.
Traitement des comptes joints et des revenus étrangers
Pour un compte joint, la banque divise souvent les revenus par deux. Vérifiez bien que chaque conjoint déclare sa part exacte. Une mauvaise répartition peut fausser votre taux d’imposition.
Les revenus étrangers demandent une attention particulière. Vous devrez utiliser le formulaire 2047 pour éviter la double imposition. L’IFU mentionne généralement ces montants, mais le report manuel est obligatoire. N’oubliez pas les crédits d’impôt associés.
Maîtriser la fiscalité des titres étrangers demeure un levier fondamental. Cette rigueur garantit une déclaration parfaitement conforme aux exigences de l’administration fiscale française.
Choix entre le prélèvement forfaitaire unique et le barème
La flat tax de 30% est la règle par défaut. Cependant, l’option pour le barème progressif peut être plus rentable. Cela dépend de votre tranche marginale d’imposition globale.
Cochez la case 2OP pour opter pour le barème progressif au lieu du PFU à 30%. Utilisez toujours un simulateur pour vérifier si l’abattement de 40% sur les dividendes rend cette option profitable.
Cocher la case 2OP active l’imposition au barème pour tous vos revenus. Cela permet notamment de déduire une partie de la CSG. Faites une simulation avant de valider votre choix définitif.
Consultez les précisions sur les avantages de l’abattement de 40% sur les dividendes. Cette décision annuelle impacte directement le rendement net de votre portefeuille boursier.
L’IFU bourse centralise vos revenus financiers, sécurise votre déclaration et prouve vos gains. Téléchargez vos feuillets 2561 dès mars pour valider chaque case pré-remplie. Maîtrisez ce document dès maintenant pour garantir votre sérénité fiscale et protéger durablement vos investissements.
FAQ
Quelle est l’utilité réelle de l’Imprimé Fiscal Unique pour ma déclaration ?
L’Imprimé Fiscal Unique (IFU) constitue le pivot de votre relation avec l’administration fiscale. Ce document centralise l’intégralité de vos revenus de capitaux mobiliers et vos plus-values annuelles pour assurer une transmission automatique des données financières à la DGFiP.
Il sert de base légale pour vérifier et, si nécessaire, rectifier les montants pré-remplis sur votre déclaration de revenus. Ce papier constitue votre preuve juridique en cas de contrôle ; il convient donc de le conserver précieusement pour justifier chaque montant déclaré.
Quelles informations précises regroupe ce document fiscal ?
L’IFU récapitule les revenus issus de vos valeurs mobilières, notamment les actions, les obligations et les parts sociales. Il détaille les intérêts perçus sur vos livrets fiscalisés, les dividendes reçus, ainsi que les gains ou pertes réalisés lors de la vente de vos titres.
Le document précise également les crédits d’impôt sur les valeurs étrangères et les prélèvements sociaux déjà acquittés. Il se compose généralement de plusieurs feuillets : le 2561 pour les opérations courantes, le 2561 bis pour les produits complexes comme le PEA-PME, et le 2561 ter faisant office de justificatif de crédit d’impôt.
Comment reporter les montants de mon IFU sur la déclaration 2042 ?
Comparer systématiquement les codes indiqués sur votre IFU avec les cases de votre déclaration en ligne. Les dividendes éligibles se rapportent généralement à la case 2DC, tandis que les intérêts fixes correspondent à la case 2TR. Si les données sont pré-remplies, vérifiez leur exactitude avant validation.
Attention : les plus-values et moins-values de cession ne sont jamais pré-remplies par l’administration. Il vous appartient de saisir manuellement ces résultats dans la rubrique dédiée de la déclaration complémentaire 2042-C, en utilisant les cases 3VG pour les gains et 3VH pour les pertes.
Comment traiter les revenus étrangers et les comptes joints sur l’IFU ?
Pour un compte joint, l’établissement financier divise souvent les revenus par deux. Il vous incombe de vérifier que chaque conjoint déclare sa part exacte afin d’éviter toute distorsion du taux d’imposition global. En cas de déclaration commune, additionnez simplement les montants des deux IFU.
Concernant les revenus étrangers, le report manuel est obligatoire via le formulaire 2047. Les courtiers hors de France ne fournissant pas d’IFU au format standard, vous devez calculer vous-même vos revenus et plus-values à partir de vos relevés de compte pour éviter la double imposition.
Que faire si je constate une erreur sur mon document ou ma déclaration ?
Rectifier immédiatement les chiffres directement dans les cases de votre déclaration si vous constatez une divergence. L’administration fiscale accepte les modifications dès lors qu’elles sont justifiées par vos documents bancaires originaux.
Contacter votre établissement financier pour obtenir un IFU rectificatif en cas d’erreur manifeste de leur part. Conservez tous vos justificatifs pendant une durée minimale de trois ans pour parer à toute demande de précision ultérieure de la part du fisc.