Déclaration d’impôts bourse : le guide pour ne pas se tromper
En France, la cession de titres financiers génère une imposition systématique dès lors qu'un gain est constaté. Pourtant, une erreur de saisie ou l'oubli d'une compensation peut alourdir votre facture fiscale de plusieurs centaines d'euros inutilement. Savoir comment remplir sa déclaration d'impôts bourse est donc une compétence indispensable pour préserver la performance nette de votre portefeuille.
Ce guide méthodologique détaille les étapes pour identifier les cases stratégiques du formulaire 2042 et arbitrer efficacement entre le prélèvement forfaitaire unique et le barème progressif. Nous allons structurer votre démarche pour sécuriser vos déclarations et optimiser vos options fiscales.
Comment remplir sa déclaration d'impôts bourse sans commettre d'impair
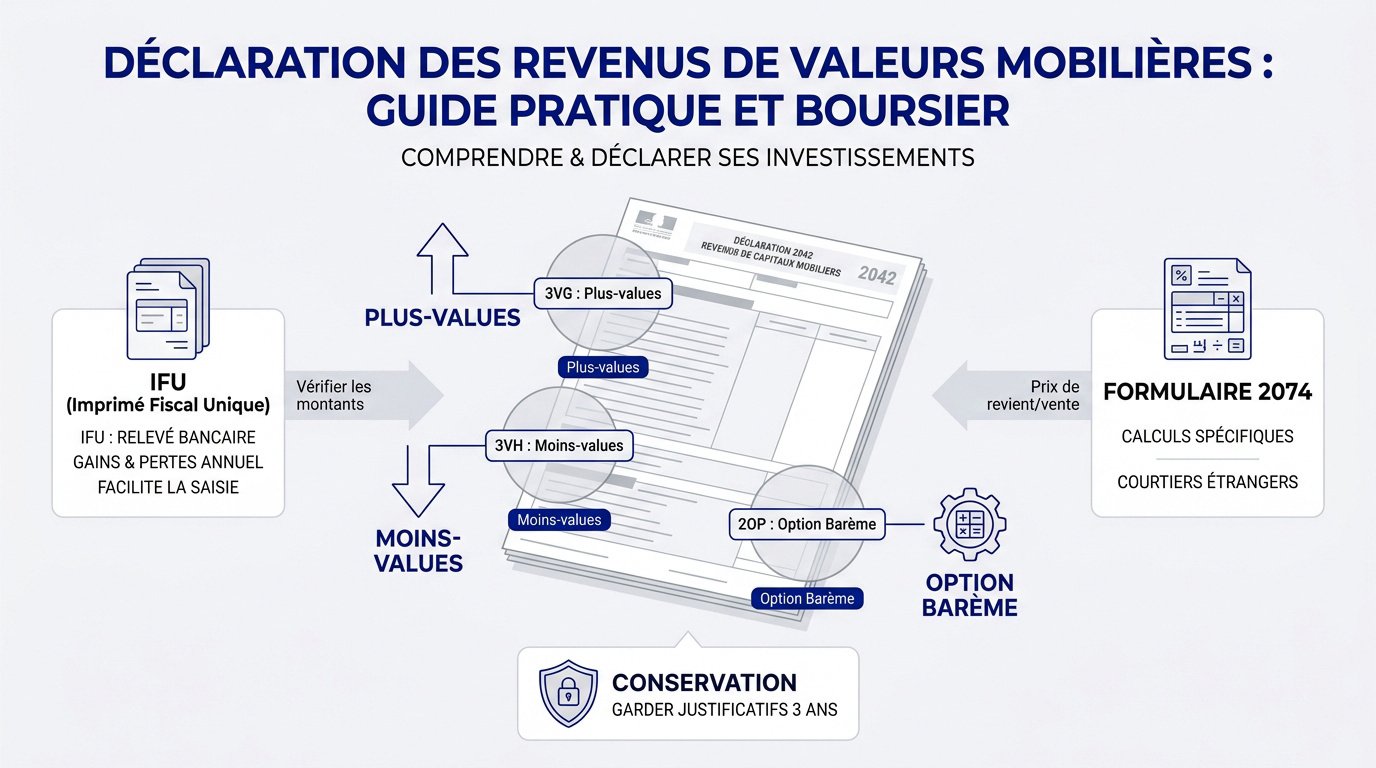
La déclaration 2026 repose sur l'Imprimé Fiscal Unique (IFU) pour remplir les cases 3VG et 3VH du formulaire 2042. Le PFU à 30% s'applique par défaut, sauf option pour le barème progressif via la case 2OP. Cette rigueur initiale garantit la conformité de vos données bancaires.
Exploitation de l'imprimé fiscal unique fourni par votre banque
L'imprimé fiscal unique centralise vos gains et pertes. Ce document facilite la saisie en détaillant chaque ligne fiscale. Il permet d'éviter les erreurs de calcul complexes.
Vérifiez systématiquement les montants pré-remplis sur votre déclaration. Des erreurs surviennent parfois lors du transfert automatique des données.
Gardez vos justificatifs pendant trois ans pour répondre à tout contrôle administratif ultérieur.
Identification des cases stratégiques sur le formulaire 2042
La case 3VG accueille vos plus-values globales annuelles. Le montant brut doit y figurer avec précision. Chaque ligne dédiée aux capitaux mobiliers exige une attention totale.
La case 3VH sert à inscrire vos moins-values nettes. Une confusion entre ces cases provoquerait une surimposition immédiate et inutile.
Reportez aussi vos dividendes perçus. Ces revenus intègrent votre bilan patrimonial annuel pour définir l'assiette fiscale globale.
Utilisation du formulaire 2074 pour les calculs spécifiques
Le formulaire 2074 s'impose si votre banque omet certains calculs, notamment pour les comptes étrangers. Cette annexe détaille chaque cession réalisée.
Le formulaire 2074 est l'outil indispensable pour retracer l'historique de vos cessions complexes et garantir la justesse de votre imposition annuelle face au fisc.
Déterminez manuellement vos prix de revient. Déduisez les frais de courtage pour isoler le gain réel imposable.
Transférez le résultat vers la déclaration 2042. Cette étape finale valide la cohérence de votre dossier fiscal.
Le dilemme entre flat tax et barème progressif
Après avoir identifié les bonnes cases, il convient de choisir le mode d'imposition le plus avantageux pour votre portefeuille.
Fonctionnement du prélèvement forfaitaire unique à 30 %
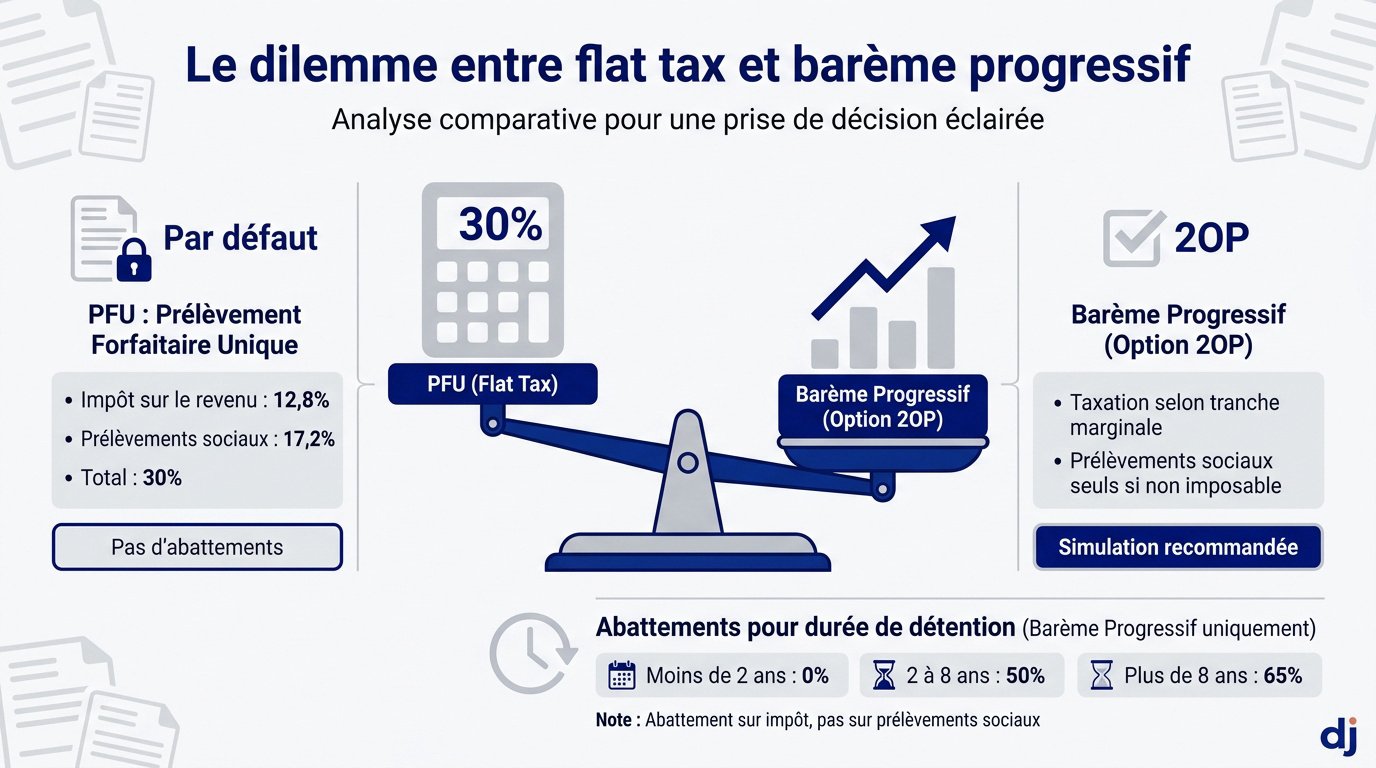
Le PFU comprend 12,8 % d'impôt sur le revenu. Les 17,2 % restants sont les prélèvements sociaux. C'est le régime appliqué par défaut.
Total PFU : 30 % (12,8 % impôt + 17,2 % prélèvements sociaux).
Ce choix est souvent rentable pour les tranches d'imposition élevées. La taxation totale est plafonnée à 30 %. L'administration l'applique automatiquement lors de votre déclaration.
Attention, aucun abattement pour durée de détention n'est possible ici. Vous payez sur le gain brut via le prélèvement forfaitaire unique.
Activation de l'option 2OP pour le barème progressif
Cocher la case 2OP permet de renoncer au PFU. Vos gains boursiers sont taxés selon votre tranche marginale. Cette option est globale pour vos revenus mobiliers.
Les foyers non imposables doivent cocher la case 2OP pour ne payer que les prélèvements sociaux.
Les foyers non imposables réalisent ainsi une économie substantielle. Ils ne paient que les prélèvements sociaux. Simulez votre choix selon votre situation et le fait de réduire vos frais de courtage.
Application des abattements pour durée de détention des titres
Les titres achetés avant 2018 bénéficient d'abattements au barème progressif. La durée de détention démarre à la date d'achat.
- Abattement de 0 % pour moins de 2 ans.
- Abattement de 50 % entre 2 et 8 ans.
- Abattement de 65 % après 8 ans.
Le taux atteint 65 % après huit ans. Ce mécanisme réduit la base imposable des investisseurs long terme. Les prélèvements sociaux restent toutefois calculés sur 100 % du gain.
Stratégie de compensation des gains et des pertes
Une fois le régime choisi, il est temps d'optimiser votre facture en compensant vos profits par vos éventuelles pertes.
Mécanisme de compensation entre profits et pertes de l'année
La compensation fiscale permet de réduire votre impôt légalement. Soustrayez vos pertes des gains de l'année civile. Ce calcul définit votre solde net imposable. Apprenez aussi à lire un rapport annuel d'entreprise pour mieux gérer vos actifs.
Les pertes s'imputent uniquement sur des gains de même nature. Impossible donc de compenser une perte boursière par un loyer.
L'ordre de priorité demeure automatique. On traite d'abord les opérations en cours avant d'utiliser les reports passés.
Report des moins-values antérieures sur une décennie
Vos pertes non utilisées sont reportables pendant dix ans. Suivez-les sur votre déclaration 2042. Ce stock constitue une réserve fiscale précieuse.
L'administration fiscale suit ces montants annuellement. Vérifiez le report sur votre avis d'imposition pour ne pas perdre cet avantage.
La gestion rigoureuse de vos moins-values reportables sur dix ans est le levier le plus efficace pour effacer l'impôt sur vos futurs succès boursiers.
Imputez les pertes les plus anciennes en priorité. Cela évite leur prescription après le délai légal de dix ans.
Fiscalité avantageuse du PEA face au compte-titres
Le PEA offre une exonération d'impôt après cinq ans. Les arbitrages internes y sont totalement défiscalisés. C'est un levier majeur de capitalisation.
| Caractéristique | Compte-Titres (CTO) | PEA |
|---|---|---|
| Imposition gains | 30 % ou barème | Exonération (5 ans) |
| Prélèvements sociaux | 17,2 % | 17,2 % |
| Plafond versement | Illimité | 150 000 € |
| Disponibilité | Libre | Blocage 5 ans |
Seuls les prélèvements sociaux de 17,2 % sont dus au retrait. Le plafond de versement est fixé à 150 000 euros.
Régularisation des comptes étrangers et rectification
Enfin, n'oubliez pas que la transparence est de mise pour vos comptes détenus hors de nos frontières.
Déclaration des comptes ouverts à l'étranger via le Cerfa 3916
Tout compte ouvert à l'étranger doit être déclaré. Utilisez le formulaire Cerfa 3916 pour chaque établissement concerné. Cette obligation concerne aussi bien les néobanques que les courtiers internationaux.
L'omission de déclaration d'un compte étranger via le Cerfa 3916 peut entraîner une amende de 1 500 euros par compte.
Précisez le numéro de compte et l'adresse de la banque. Une omission peut entraîner une amende de 1 500 euros par compte.
La déclaration se fait en même temps que vos revenus. C'est une procédure simple mais impérative pour rester en règle sur votre meilleur compte pour investir en bourse.
Procédure de déclaration rectificative en cas d'omission
Vous avez oublié une ligne ou fait une erreur ? Pas de panique, la correction en ligne est possible. Le service de télé-rectification ouvre généralement à la fin de l'été.
Modifiez les cases erronées directement dans votre espace particulier. Un nouvel avis d'imposition sera alors édité par les services fiscaux.
Agir rapidement limite les intérêts de retard éventuels. La bonne foi est toujours appréciée par le fisc français.
Justificatifs et risques liés au statut de professionnel
Conservez tous vos relevés de transactions mensuels. Ils servent de preuve en cas de demande de précision. L'administration fiscale peut remonter sur plusieurs années pour vérifier vos calculs.
Un volume de transactions trop élevé présente un risque. Vous pourriez être requalifié en trader professionnel. Cela changerait radicalement votre régime d'imposition et vos cotisations pour préparer votre retraite.
Restez vigilant sur la fréquence de vos ordres. La prudence évite bien des soucis administratifs.
Optimisez votre fiscalité en vérifiant l'IFU et en arbitrant entre le PFU à 30 % ou l'option 2OP. Pour savoir comment remplir sa déclaration d'impôts bourse avec exactitude, compensez vos pertes sur dix ans et déclarez vos comptes étrangers. Sécurisez dès maintenant vos gains futurs grâce à une rigueur administrative exemplaire.
FAQ
Comment reporter correctement mes gains boursiers sur le formulaire 2042 ?
La déclaration de vos profits s'effectue principalement sur le formulaire 2042 C. Si vous êtes soumis au régime par défaut du Prélèvement Forfaitaire Unique (PFU), vous devez inscrire le montant brut de vos plus-values dans la case 3VG. En cas de pertes constatées sur l'année, le montant total de ces moins-values doit être renseigné dans la case 3VH.
Il est essentiel de noter que ces montants sont souvent pré-remplis grâce à l'Imprimé Fiscal Unique (IFU) transmis par votre établissement financier. Une vérification rigoureuse de ces données est impérative avant la validation finale pour éviter toute surimposition ou erreur administrative.
Dans quelles situations le barème progressif est-il préférable à la flat tax ?
L'activation de l'option pour le barème progressif, via la case 2OP, s'avère stratégique pour les foyers dont la tranche marginale d'imposition (TMI) est nulle ou fixée à 11 %. Ce choix permet d'éviter le taux forfaitaire de 12,8 % de l'impôt sur le revenu, ne laissant à votre charge que les prélèvements sociaux de 17,2 %.
Cette option est également avantageuse si vous détenez des titres acquis avant le 1er janvier 2018. Elle seule permet de déclencher les abattements pour durée de détention, pouvant atteindre 65 % après huit ans. Attention toutefois : cette décision est globale et s'applique à l'intégralité de vos revenus de capitaux mobiliers de l'année.
Quelle est la durée de report autorisée pour les moins-values boursières ?
Si vos pertes excèdent vos gains sur une année civile, le solde négatif constitue un stock de moins-values reportables. La législation fiscale vous autorise à imputer ces pertes sur vos plus-values de même nature durant les dix années suivantes. Ce mécanisme est un levier d'optimisation puissant pour réduire l'assiette imposable de vos profits futurs.
Pour garantir la validité de ce report, vous devez assurer un suivi rigoureux sur vos déclarations successives. L'utilisation du formulaire 2074-CMV est recommandée pour calculer précisément la compensation entre vos gains actuels et vos pertes antérieures, en veillant à consommer les moins-values les plus anciennes en priorité.
Quelles sont les obligations déclaratives pour un compte détenu à l'étranger ?
La détention d'un compte-titres auprès d'un courtier situé hors de France impose une transparence totale vis-à-vis de l'administration fiscale. Vous devez impérativement joindre le formulaire Cerfa 3916 à votre déclaration de revenus. Ce document doit lister chaque compte ouvert, utilisé ou clos à l'étranger durant l'année concernée.
Le défaut de déclaration peut entraîner une amende forfaitaire de 1 500 euros par compte non signalé. De plus, les courtiers étrangers ne transmettant pas toujours d'IFU complet, l'usage du formulaire 2074 devient souvent nécessaire pour reconstituer manuellement vos plus-values et assurer la conformité de votre dossier fiscal.
Comment sont imposés les dividendes perçus sur un compte-titres ordinaire ?
Les dividendes sont assujettis par défaut au Prélèvement Forfaitaire Unique (PFU) au taux global de 30 %. Ce prélèvement est généralement opéré à la source par votre banque au moment du versement. Il se décompose en 12,8 % au titre de l'impôt sur le revenu et 17,2 % pour les prélèvements sociaux.
Si vous optez pour le barème progressif (case 2OP), vos dividendes bénéficient d'un abattement de 40 % avant d'être intégrés à votre revenu imposable. Ce régime permet également la déduction d'une partie de la CSG, ce qui peut représenter une économie substantielle pour les investisseurs situés dans les tranches d'imposition les plus basses.