PEA ou Assurance-vie : quel choix pour débuter ?
Le Plan d'Épargne en Actions plafonne les versements à 150 000 euros, tandis que l'assurance-vie ne présente aucune limite légale de dépôt. Face à ces cadres réglementaires distincts, choisir entre PEA ou assurance-vie pour initier une stratégie d'investissement génère souvent une indécision paralysante.
Ce guide analyse les mécanismes de ces deux enveloppes pour vous aider à structurer votre épargne selon vos objectifs de performance et de transmission.
01 / PEA ou assurance-vie : distinction technique
Le PEA plafonne à 150 000 € pour les actions européennes avec une exonération d'impôt après 5 ans, tandis que l'assurance-vie, sans limite de versement, offre une gestion multi-support flexible dès l'ouverture.
Cette transition technique permet de comparer précisément les mécanismes de détention et les règles de gestion propres à chaque enveloppe fiscale.
Fonctionnement du Plan d'Épargne en Actions
Le plafond des versements est fixé à 150 000 euros. Les supports éligibles se limitent aux entreprises ayant leur siège en Union Européenne. Cette contrainte géographique définit la structure du plan.
Tout retrait avant le cinquième anniversaire entraîne la liquidation totale du compte. Cette règle de clôture automatique impose une gestion rigoureuse. La sortie prématurée de capital reste donc techniquement pénalisante.
Tout retrait effectué avant 5 ans sur un PEA entraîne la clôture automatique du plan et une taxation plus lourde des gains.
Identifier le meilleur compte pour investir en bourse constitue une étape préalable. Cette sélection optimise vos frais de courtage.
Spécificités de l'assurance-vie multi-support
L'assurance-vie ne comporte aucun plafond légal de versement. Vous pouvez effectuer des rachats à tout moment sans clôturer le contrat. Cette souplesse permet de conserver l'antériorité fiscale malgré les retraits. La disponibilité du capital est permanente.
Le contrat repose sur le fonds en euros au capital garanti et les unités de compte volatiles. Cette dualité permet d'ajuster le risque global du portefeuille.
La gestion s'adapte à votre profil. Elle reflète vos objectifs personnels.
Accessibilité et seuils de versement initiaux
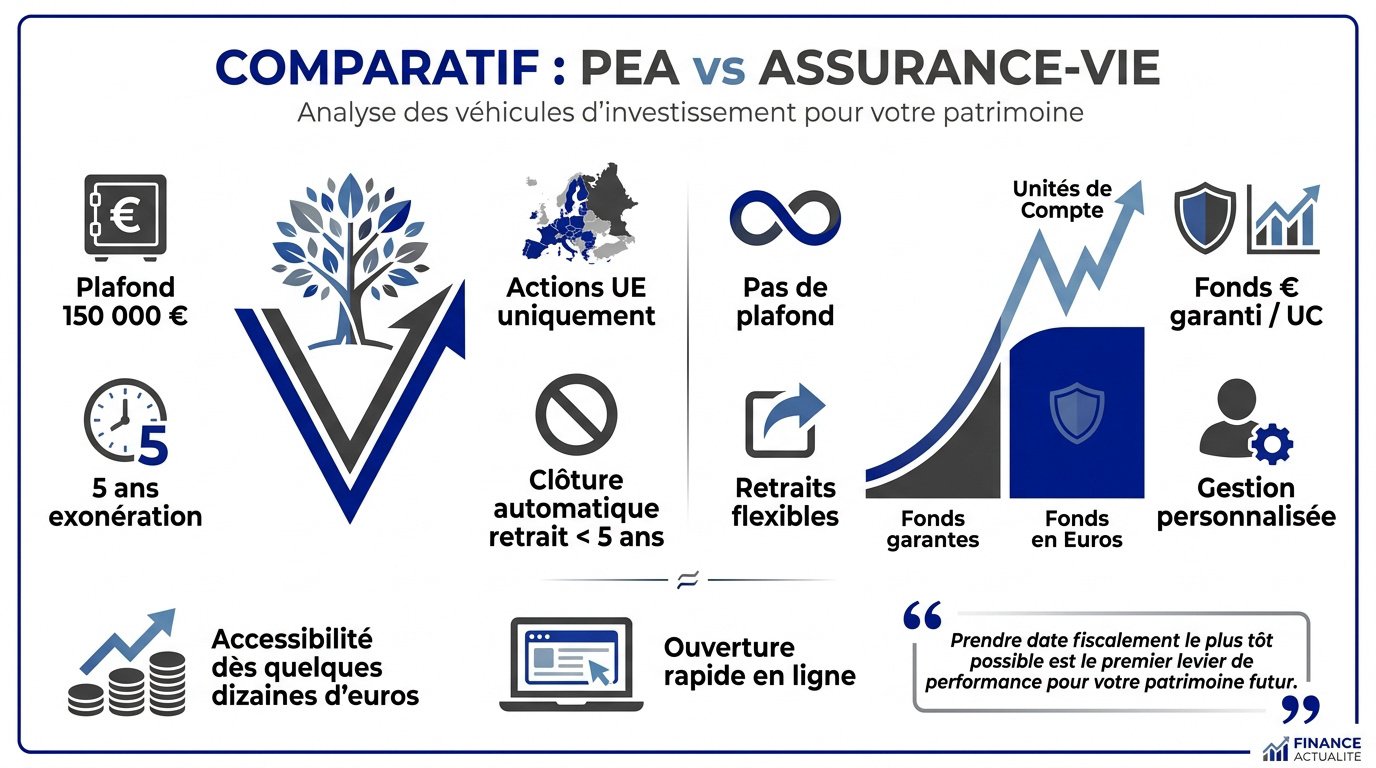
L'assurance-vie est accessible dès quelques dizaines d'euros. Le PEA bancaire exige parfois un montant initial supérieur. Cette différence impacte le choix pour les petits budgets.
Les courtiers permettent une ouverture dématérialisée et rapide. Les procédures de souscription sont simplifiées pour tout débutant. L'accès aux marchés financiers devient immédiat.
Prendre date fiscalement le plus tôt possible est le premier levier de performance pour votre patrimoine futur.
02 / Analyse des supports d'investissement
Au-delà des structures juridiques, c'est la nature des actifs logés dans ces enveloppes qui détermine votre espérance de gain et votre exposition au risque.
Exposition boursière directe et volatilité
Investir en titres vifs via un PEA permet d'acquérir des actions individuelles européennes. Ce mode opératoire vous offre un contrôle total sur la composition précise de votre portefeuille boursier personnel.
L'exposition aux marchés financiers implique cependant un risque de perte en capital. Les fluctuations boursières peuvent réduire la valeur de votre investissement initial de manière significative selon les cycles économiques.
Il devient alors indispensable de savoir comment analyser une action avant achat pour limiter les erreurs. Une sélection rigoureuse aide à stabiliser votre trajectoire patrimoniale.
Sécurité du capital via le fonds en euros
Le fonds en euros constitue le socle sécuritaire exclusif à l'assurance-vie. L'assureur s'engage contractuellement à restituer les sommes versées, nettes de frais de gestion, protégeant ainsi votre épargne nominale.
Pourtant, la baisse des rendements historiques pèse sur la performance réelle. Face à une inflation persistante, ce support peine parfois à maintenir le pouvoir d'achat réel de votre capital sur la durée.
- La garantie du capital
- L'effet cliquet annuel
- La liquidité permanente
Diversification internationale par les unités de compte
L'assurance-vie permet d'accéder facilement aux marchés mondiaux, contrairement au PEA limité à l'Europe. Vous pouvez ainsi investir aux États-Unis, en Asie ou dans l'immobilier collectif via des SCPI spécifiques.
La répartition sectorielle et géographique est un levier majeur de protection. Diversifier vos actifs permet de stabiliser la performance globale de votre contrat en compensant les baisses locales par des hausses étrangères.
L'assurance-vie propose des fonds en euros (capital garanti) et des unités de compte : actions USA/Asie, obligations, SCPI et ETF mondiaux.
Pour approfondir votre stratégie, explorez cette catégorie dédiée aux investissements financiers. Comprendre ces mécanismes est le point de départ d'une gestion patrimoniale cohérente.
03 / Fiscalité et liquidité des fonds
Si le choix des supports impacte le rendement brut, c'est la fiscalité qui détermine ce qu'il reste réellement dans votre poche après quelques années.
Avantages fiscaux après cinq et huit ans
Le PEA offre une exonération d'impôt sur le revenu après cinq ans. Seuls les prélèvements sociaux restent dus sur les gains. C'est un avantage majeur pour la croissance du capital. Votre performance nette s'en trouve ainsi optimisée.
L'assurance-vie propose un abattement annuel après huit ans de détention. Il s'élève à 4 600 € pour une personne seule. Ce seuil permet de purger vos gains sans fiscalité lourde.
La fiscalité ne doit pas être le seul moteur, mais elle optimise radicalement votre performance nette.
Mécanismes de rachat et flexibilité financière
L'assurance-vie permet de piocher dans son épargne sans clôturer le contrat. Cette souplesse offre une grande liberté de gestion. Vous retirez vos fonds selon vos besoins réels.
Le taux de 17,2 % s'applique systématiquement sur la part de plus-value comprise dans chaque rachat. Les prélèvements sociaux sont prélevés lors de l'opération. Anticipez ce coût pour vos futurs retraits.
| Enveloppe | Durée fiscale clé | Avantage principal |
|---|---|---|
| PEA | 5 ans | Exonération IR |
| Assurance-vie | 8 ans | Abattement annuel |
Conséquences d'un retrait anticipé
Un rachat précoce réduit l'efficacité fiscale de vos placements. La taxation devient alors plus lourde par défaut. Le Prélèvement Forfaitaire Unique s'applique souvent lors de ces sorties.
Laisser les intérêts générer eux-mêmes des intérêts est le secret des investisseurs. La durée reste le moteur principal de votre enrichissement. Ne brisez pas ce cycle inutilement.
Gardez une épargne de précaution liquide sur un livret avant d'investir ici. Cela évite de solliciter vos enveloppes de long terme prématurément.
04 / Optimisation des coûts de gestion
La fiscalité n'est pas le seul frottement financier ; les frais prélevés par les intermédiaires peuvent discrètement grignoter une part substantielle de vos profits.
Impact des frais sur le rendement long terme
Identifier les frais d'entrée et de gestion annuelle est indispensable. Ces coûts récurrents impactent directement la valeur de votre contrat. Les frais d'arbitrage peuvent aussi alourdir la facture. Soyez attentifs aux prélèvements sur chaque mouvement.
Démontrer l'érosion de la performance est mathématique. Une différence de 1 % de frais peut coûter des dizaines de milliers d'euros.
Soyez vigilant lors de la signature. Vérifiez chaque ligne tarifaire.
Rôle des ETF dans la réduction des coûts
Privilégiez l'utilisation de trackers. Ces fonds répliquent des indices comme le CAC 40 ou le MSCI World avec des frais minimes. Ils évitent les surcoûts de la gestion active.
Comparez les frais de transaction. Les courtiers en ligne proposent souvent des tarifs bien plus compétitifs que les banques traditionnelles. La différence de coût est souvent massive.
- Frais de gestion réduits
- Diversification instantanée
- Transparence des actifs
L'usage des ETF permet de capter la performance du marché. C'est un levier majeur pour votre PEA ou Assurance-vie.
Arbitrage entre gestion libre et pilotée
La gestion libre favorise l'autonomie. Vous choisissez vos supports, ce qui demande du temps mais réduit drastiquement les frais. C'est la solution la plus économique.
Le mandat de gestion offre une alternative simplifiée. Un expert gère votre portefeuille selon votre profil, idéal sans expertise technique. Ce service engendre toutefois des frais supplémentaires.
Pour affiner votre stratégie, consultez les tarifs pratiqués par les courtiers. Le choix du mode de gestion doit s'aligner sur votre budget.
05 / Stratégies et transmission de patrimoine
Au-delà de la phase de capitalisation, il faut anticiper la manière dont ces actifs seront transmis ou utilisés pour vos vieux jours.
Atouts successoraux de la clause bénéficiaire
L'assurance-vie bénéficie d'un régime dérogatoire spécifique. Le capital est transmis hors succession, ce qui permet de protéger vos proches avec une fiscalité très allégée. La clause bénéficiaire constitue, à ce titre, un outil sur mesure.
Pour les versements effectués avant 70 ans, les abattements se révèlent particulièrement généreux pour chaque bénéficiaire désigné. Ces seuils d'exonération optimisent la transmission globale.
Le PEA présente une structure différente. Il entre intégralement dans la succession classique du défunt.
L'assurance-vie est traitée hors masse successorale avec des abattements spécifiques par bénéficiaire. À l'inverse, le PEA est intégré à la succession légale standard après clôture automatique.
Articulation des versements et complémentarité
Cumuler ces deux enveloppes est une méthode rationnelle. Vous pouvez utiliser le PEA pour le dynamisme des actions européennes et l'assurance-vie pour la diversification mondiale.
Il est conseillé de procéder à une ouverture précoce. Même avec une somme modique, ces contrats permettent de déclencher le compteur fiscal pour votre futur.
Pour approfondir ces mécanismes, vous pouvez consulter notre page à propos. Cette démarche structurée sécurise votre trajectoire financière.
Profils d'épargnants et allocations recommandées
La stratégie d'un jeune actif doit privilégier le PEA. Cela permet de profiter d'un horizon long terme et de la croissance intrinsèque des marchés actions.
Pour un futur retraité, l'approche change. Il convient d'augmenter la part de fonds en euros en assurance-vie pour sécuriser le capital immédiatement disponible.
L'équilibre entre risque et sécurité est le seul chemin vers une sérénité financière durable.
| Caractéristique | PEA | Assurance-vie |
|---|---|---|
| Transmission | Succession classique | Hors succession (abattements) |
| Flexibilité | Retrait avant 5 ans = clôture | Retraits libres à tout moment |
Arbitrer entre le PEA et l'assurance-vie permet de concilier performance boursière européenne et diversification patrimoniale mondiale. Prenez date dès aujourd'hui pour activer vos avantages fiscaux et sécuriser votre capital futur sans plafond de versement. La synergie de ces deux enveloppes constitue le socle de votre indépendance financière.
FAQ
Quelles sont les différences fiscales lors d'un retrait anticipé sur un PEA ou une assurance-vie ?
Pour le PEA, tout retrait effectué avant 5 ans entraîne la clôture automatique du plan et une taxation des gains au PFU de 30 %. Après ce délai, les plus-values sont exonérées d'impôt sur le revenu, seuls les prélèvements sociaux de 17,2 % restant dus.
Concernant l'assurance-vie, les fonds restent disponibles sans clôture du contrat. Avant 8 ans, les gains sont soumis au PFU (30 %) ou au barème de l'impôt. Après 8 ans, vous bénéficiez d'un abattement annuel de 4 600 € (9 200 € pour un couple) avant taxation réduite.
Quels sont les plafonds de versement pour ces deux enveloppes ?
Le Plan d'Épargne en Actions est limité par un plafond légal de 150 000 euros de versements. Cette contrainte structurelle peut être étendue à 225 000 euros en intégrant un PEA-PME, mais l'univers d'investissement reste centré sur l'Europe.
À l'inverse, l'assurance-vie ne comporte aucun plafond de versement. Cette absence de limite, combinée à une gestion multi-support, en fait un outil de capitalisation particulièrement flexible pour les patrimoines importants ou en phase de constitution rapide.
Comment comparer les frais de gestion entre le PEA et l'assurance-vie ?
Le PEA s'avère généralement moins coûteux, car il ne supporte pas de frais de gestion de l'enveloppe elle-même, mais seulement des frais de transaction. Les courtiers en ligne permettent souvent d'éliminer les droits de garde et les frais d'inactivité.
L'assurance-vie présente une structure de coûts plus complexe, incluant des frais de gestion annuels prélevés par l'assureur, des frais d'arbitrage et parfois des frais sur versement. L'utilisation d'ETF au sein des unités de compte permet toutefois de réduire significativement les frais internes des supports.
Est-il possible de détenir simultanément un PEA et un contrat d'assurance-vie ?
Le cumul de ces deux solutions est une stratégie recommandée pour optimiser votre synergie patrimoniale. Vous pouvez ainsi dédier le PEA à la recherche de performance sur les actions européennes tout en utilisant l'assurance-vie pour sa diversification internationale et son fonds en euros sécurisé.
Cette approche permet de bénéficier de la fiscalité avantageuse du PEA à 5 ans et du cadre successoral privilégié de l'assurance-vie. L'ouverture précoce des deux contrats est conseillée pour prendre date fiscalement le plus tôt possible.
Quel est l'avantage de l'assurance-vie pour la transmission de patrimoine ?
L'assurance-vie constitue un outil de transmission hors pair grâce à sa clause bénéficiaire. Les capitaux sont transmis hors succession, permettant de protéger vos proches avec des abattements fiscaux spécifiques et généreux, surtout pour les versements effectués avant 70 ans.
Le PEA ne bénéficie pas de ce régime dérogatoire. En cas de décès du titulaire, le plan est clôturé et les actifs sont intégrés dans la succession classique, soumis aux droits de mutation de droit commun selon le degré de parenté des héritiers.