Calculer le rendement réel de ses investissements
Avec une inflation à 3 %, un rendement nominal de 5 % ne génère en réalité qu'un gain de pouvoir d'achat de 1,94 %.
Le chiffre brut affiché sur vos relevés bancaires masque souvent une érosion monétaire silencieuse qui réduit votre richesse réelle. Cet article détaille les étapes pour calculer rendement réel investissement afin de sécuriser votre trajectoire financière à long terme.
01. Calculer le rendement réel investissement : fondements et mécanismes
L'inflation réduit la valeur de l'argent : un rendement nominal de 3 % avec 2 % d'inflation donne un gain réel de 0,98 %. La formule de Fisher corrige l'illusion monétaire pour préserver le pouvoir d'achat.
Biais consistant à confondre valeur nominale et pouvoir d'achat, ignorant l'impact des prix sur la performance nette.
Cette analyse porte sur la distinction entre les chiffres affichés et la valeur économique effective du capital.
Écart entre performance nominale et réalité économique
Le chiffre brut sur votre relevé bancaire est un mirage. Il ignore la hausse des prix. La performance affichée ne reflète pas votre enrichissement.
Allouer du capital sans vision réelle est risqué. Vous pourriez perdre de l'argent en croyant en gagner. Pour une analyse fine, consultez Investonaute.
Votre patrimoine doit croître plus vite que le coût de la vie. Sinon, votre richesse stagne ou recule malgré des intérêts apparents.
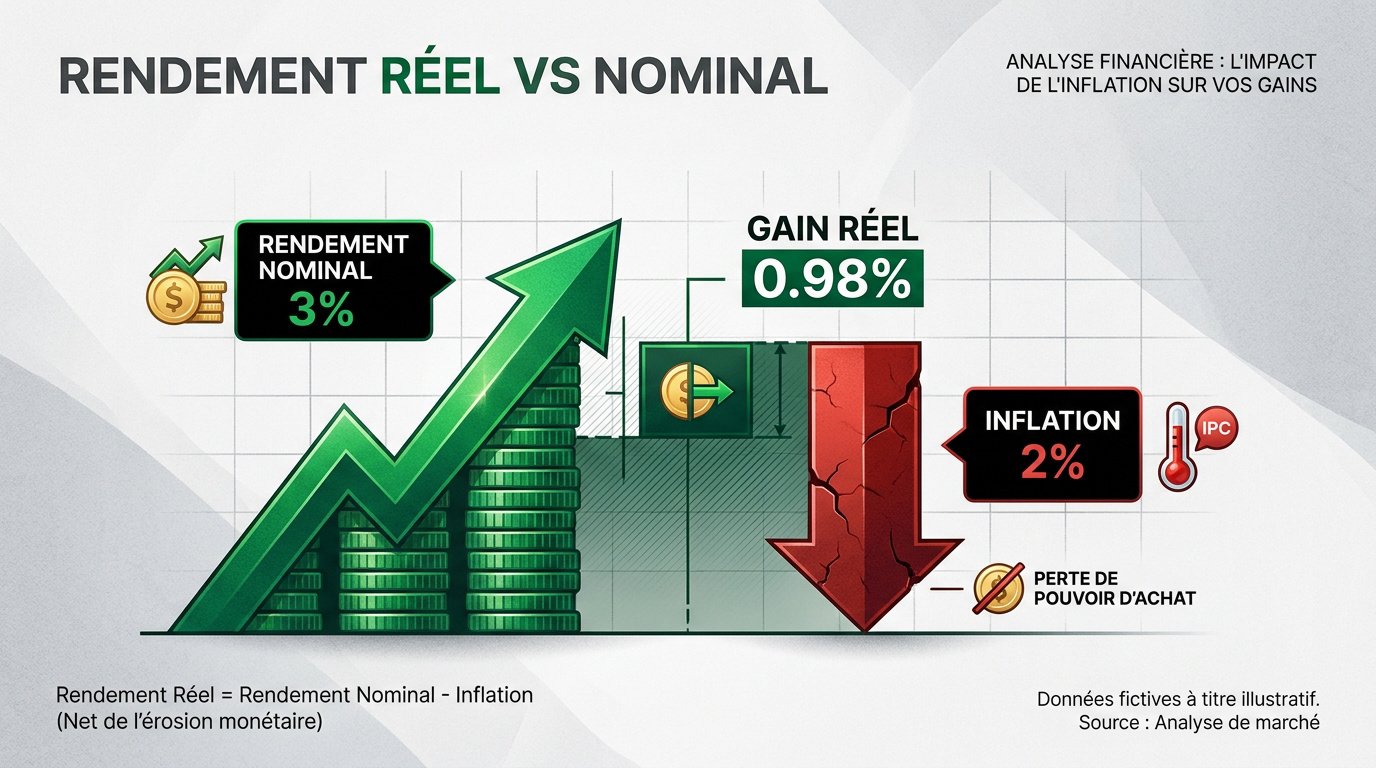
L'étude suivante examine comment l'indice des prix à la consommation impacte directement vos revenus financiers annuels.
Influence de l'Indice des Prix à la Consommation sur vos gains
L'IPC mesure votre perte de valeur monétaire. Son augmentation grignote vos intérêts perçus. Chaque point d'inflation réduit votre gain net.
Votre profil de consommation reste unique. L'inflation officielle peut différer de votre réalité budgétaire quotidienne.
Il existe une corrélation négative entre IPC et revenus. Plus les prix grimpent, plus la valeur de vos coupons chute. Le rendement réel s'effondre.
Le calcul rigoureux évalue le reste à vivre après investissement. Ne négligez jamais cet indicateur financier.
02. Formule de Fisher : obtenir une précision mathématique
Mais au-delà du constat, il faut savoir mesurer l'impact exact avec des outils mathématiques rigoureux comme l'équation de Fisher.
Limites de l'approximation par simple soustraction
La méthode (Nominal - Inflation) est une estimation rapide. Elle devient fausse dès que les taux dépassent quelques points. La fiabilité s'étiole alors.
L'approximation linéaire masque la réalité géométrique de l'érosion monétaire, conduisant souvent à des erreurs d'appréciation de plusieurs points de base sur le long terme.
Dans une stratégie de long terme, ces erreurs s'accumulent. Vous risquez de surestimer vos capacités de retrait futures. L'imprécision fausse alors votre vision globale du patrimoine.
C'est préjudiciable pour préparer une retraite sereine. La précision devient une nécessité absolue pour vos calculs. Ne négligez pas cet écart mathématique fondamental.
Application rigoureuse de l'équation de Fisher
La formule exacte est (1 + r_nominal) / (1 + inflation) - 1. Elle lie mathématiquement les taux. C'est la seule méthode fiable. Appliquez-la systématiquement à vos actifs.
Prenons un exemple avec 5 % de rendement et 3 % d'inflation. Le résultat réel est 1,94 % et non 2 %. L'écart provient de l'effet multiplicatif.
Cette différence semble minime. Pourtant, elle change la trajectoire de votre capital sur vingt ans. L'accumulation impacte lourdement votre pouvoir d'achat final.
Seuil de rentabilité face à la hausse des prix
Le point mort est atteint quand le rendement égalise l'inflation. À ce stade, votre pouvoir d'achat reste stable. Aucun enrichissement réel n'est constaté.
Les livrets réglementés sont souvent sous ce seuil. En période de forte inflation, ils garantissent une perte de valeur réelle. Votre épargne fond mécaniquement.
Identifiez les placements qui ne couvrent plus vos frais. Il faut parfois accepter plus de risque pour rester rentable. Surveillez vos rendements réels.
| Inflation | Nominal | Réel net | Verdict |
|---|---|---|---|
| 2 % | 3 % | +0,98 % | ✅ |
| 4 % | 2,5 % | -1,44 % | ❌ |
| 6 % | 5 % | -0,94 % | ❌ |
| 2 % | 7 % | +4,90 % | ✅ |
| 6 % | 8 % | +1,88 % | ✅ |
03. Érosion monétaire : projections de capital sur le long terme
Donc, comprendre le calcul est une chose, mais voir son effet dévastateur sur plusieurs décennies est un choc nécessaire.
Analyse de la perte de valeur à 10, 20 et 30 ans
Avec 3 % d'inflation, 100 000 euros ne valent plus que 74 000 euros après dix ans. C'est une érosion silencieuse. Elle réduit mécaniquement votre capacité d'acquisition future.
Sur trente ans, la chute est vertigineuse. Votre capital peut perdre la moitié de sa puissance d'achat. Ne laissez pas votre argent dormir sur des comptes courants. C'est un suicide financier.
Comparez toujours vos projections en euros constants. C'est la seule façon de planifier des dépenses futures avec réalisme. Pensez à pourquoi diversifier son portefeuille boursier pour limiter ces risques monétaires.
Intérêts composés comme rempart contre la dépréciation
La capitalisation est votre meilleure alliée. Réinvestir les gains permet de créer une croissance exponentielle qui dépasse l'inflation. Ce mécanisme compense la hausse généralisée des prix.
Chaque euro réinvesti génère ses propres intérêts. Cela crée un effet boule de neige protecteur pour votre patrimoine global. Les flux de trésorerie deviennent alors un moteur de croissance.
Sans réinvestissement, l'inflation gagne toujours la course. La discipline de conservation est ici capitale pour calculer le rendement réel de ses investissements avec succès.
Le temps long est le facteur déterminant pour transformer les intérêts en une barrière solide contre la dépréciation monétaire.
04. Fiscalité et frais : passer du rendement brut au net réel
Pourtant, l'inflation n'est pas votre seul ennemi ; l'État et les intermédiaires financiers prélèvent aussi leur part.
Poids des prélèvements fiscaux sur la performance finale
L'impôt se base souvent sur le gain nominal. Vous payez des taxes sur une croissance parfois purement monétaire. Cela réduit mathématiquement votre profit final.
La flat tax peut transformer un profit réel en perte nette. C'est un effet de ciseau redoutable. Vos gains s'érodent sous la pression fiscale.
Privilégiez les enveloppes optimisées comme le PEA. Cela limite l'impact des prélèvements sur votre rendement réel net. L'optimisation fiscale devient un levier majeur.
La fiscalité s'applique sur les gains nominaux. Vous pouvez être imposé sur une plus-value de façade malgré un pouvoir d'achat stagnant.
Différence entre rendement du fonds et rendement personnel
Le TWR mesure la qualité du gestionnaire. Le MWR reflète votre performance incluant vos flux. Ces deux indicateurs répondent à des besoins distincts.
Un mauvais timing peut détruire la performance réelle. Vos décisions d'entrée impactent vos résultats. Évitez les erreurs d'investissement liées à l'émotivité.
Suivez votre rendement personnel avec rigueur. C'est le seul chiffre qui compte vraiment. Il permet de calculer le rendement réel de ses investissements avec précision.
Coûts de gestion et érosion silencieuse des marges
Les frais de courtage sont des charges fixes. Ils s'ajoutent à l'inflation pour réduire votre bénéfice. Chaque transaction diminue votre capital disponible.
Un fonds à 2 % est un boulet. Sur vingt ans, il capte une part immense de votre richesse. Préférez les ETF pour maximiser vos gains.
Chaque point de frais économisé est un point de rendement gagné. C'est mathématique. La réduction des coûts augmente mécaniquement votre rentabilité finale.
| Type de coût | Impact sur la performance |
|---|---|
| Frais de gestion | Érosion constante du capital investi |
| Transactions | Réduction de marge à chaque mouvement |
| Impact 20 ans | Perte de plusieurs dizaines de milliers d'euros |
05. Stratégies d'allocation pour protéger le rendement réel
Alors, comment construire un portefeuille capable de résister à ces pressions constantes et de générer de la valeur ?
Rôle des actifs réels et obligations indexées
L'immobilier et les actions sont des actifs productifs. Ils tendent à s'ajuster naturellement à la hausse des prix généraux.
Les obligations indexées (TIPS) offrent une protection directe. Leur principal s'ajuste selon l'inflation pour garantir votre capital. C'est un outil pour analyser une action avant achat.
Privilégiez les TIPS et les actifs physiques. Ces instruments compensent mécaniquement l'érosion monétaire de votre portefeuille global.
Diversifier entre ces classes d'actifs est vital. Cela crée un bouclier robuste contre la dépréciation monétaire durable.
Objectifs de performance pour sécuriser votre retraite
Visez un rendement réel cible de 3 à 4 %. C'est le standard pour maintenir un train de vie stable.
Adaptez votre risque selon le cycle économique. En période de surchauffe, soyez plus prudent sur les obligations classiques.
La retraite ne se finance pas avec des euros nominaux, mais avec un pouvoir d'achat réel garanti par une allocation d'actifs résiliente.
La flexibilité est votre force. Révisez vos objectifs chaque année en fonction de l'inflation constatée sur le terrain. Cela permet de calculer le rendement réel de ses investissements.
Psychologie des chiffres nominaux et biais de perception
Notre cerveau aime les gros chiffres. Un gain de 10 % flatte l'ego, même si l'inflation est à 12 %.
Apprenez à ignorer le bruit médiatique. Focalisez-vous sur les chiffres corrigés des prix pour décider. Consultez notre newsletter pour approfondir.
Cette discipline mentale évite les erreurs coûteuses. Elle vous sépare de la masse des épargnants mal informés.
Maîtriser l'équation de Fisher, intégrer la fiscalité et déduire les frais de gestion sont les piliers pour calculer le rendement réel de son investissement avec exactitude. Appliquez dès maintenant ces filtres mathématiques à votre portefeuille pour neutraliser l'érosion monétaire et ajuster votre allocation d'actifs. Protégez votre pouvoir d'achat futur en transformant chaque décision nominale en une stratégie de croissance réelle et durable.
FAQ
Comment définir concrètement le rendement réel d'un placement ?
Le rendement réel représente la performance effective de votre capital après déduction de l'inflation et de la fiscalité. Contrairement au rendement nominal affiché par votre banque, ce chiffre mesure l'évolution de votre pouvoir d'achat réel.
Il permet de vérifier si vos gains financiers couvrent la hausse généralisée des prix. Un rendement nominal positif peut en réalité masquer un appauvrissement si l'inflation est supérieure aux intérêts perçus.
Quelle est la méthode précise pour calculer son rendement réel ?
Pour obtenir une précision mathématique, vous devez utiliser la formule de Fisher : (1 + rendement nominal) / (1 + taux d'inflation) - 1. Cette méthode est plus rigoureuse qu'une simple soustraction, car elle intègre l'effet multiplicatif de l'érosion monétaire.
À titre d'exemple, un placement à 6 % avec une inflation à 3 % génère un rendement réel de 2,91 %. Cette distinction devient cruciale pour vos projections de long terme, car les écarts de calcul s'accumulent avec le temps.
Quels sont les frais et taxes à soustraire pour obtenir le rendement net réel ?
Vous devez déduire l'intégralité des coûts associés à la détention de l'actif : frais de courtage, commissions de gestion et droits de garde. Pour l'immobilier, intégrez la taxe foncière, les charges de copropriété et les frais d'entretien.
La fiscalité, comme la flat tax, doit également être soustraite des gains nominaux. Le rendement net réel est le seul indicateur fiable pour piloter votre stratégie patrimoniale et sécuriser votre future retraite.
Pourquoi le rendement nominal est-il considéré comme une illusion monétaire ?
Le chiffre brut affiché sur vos relevés ne tient pas compte de la perte de valeur de la monnaie. Si votre capital croît moins vite que l'Indice des Prix à la Consommation (IPC), votre richesse stagne ou recule malgré des gains apparents.
Cette illusion peut vous conduire à surestimer vos capacités de retrait futures. Il est donc impératif de privilégier des actifs productifs, comme les actions ou l'immobilier, dont le rendement a le potentiel de dépasser durablement le seuil de l'inflation.
Comment protéger son épargne contre l'érosion monétaire sur le long terme ?
La stratégie la plus efficace consiste à réinvestir systématiquement vos gains pour bénéficier des intérêts composés. Ce mécanisme crée un effet boule de neige capable de compenser la dépréciation monétaire silencieuse.
Une allocation d'actifs diversifiée, incluant des obligations indexées sur l'inflation (TIPS) et des actifs réels, constitue un bouclier robuste. L'objectif est de maintenir un rendement réel cible, généralement situé entre 3 et 4 %, pour préserver votre train de vie.
Pour comparer un rendement affiché et ce qu'il produit vraiment sur vingt ans, passez vos hypothèses dans le calculateur d'intérêts composés.