Investir 100 euros par mois : par où commencer ?
La capitalisation des SCPI a été multipliée par 4 entre 2010 et 2025, illustrant la force des placements réguliers. Avec une stratégie adaptée, investir 100 euros par mois permet de transformer une épargne modeste en un patrimoine significatif sur le long terme.
Pourtant, l'absence de méthode structurée conduit souvent à une stagnation du capital ou à des prises de risques inutiles. Cet article détaille les étapes pour assainir vos finances, sélectionner les enveloppes fiscales optimales et automatiser vos versements afin d'exploiter pleinement la puissance des intérêts composés.
Investir 100 euros par mois : définition et pertinence
Investir 100 euros mensuels via le DCA sur un ETF World ou un PEA permet de capter 7 % de rendement moyen. Cette régularité transforme 36 000 euros d'épargne en plus de 100 000 euros sur trente ans, prouvant l'utilité réelle d'un petit capital.
La mise en place d'une stratégie de versement systématique constitue le fondement de votre croissance financière future.
Utilité réelle d'un petit capital mensuel
La régularité surpasse souvent le montant initial. Chaque versement construit une base solide pour votre futur patrimoine financier durable. Vos efforts constants génèrent des résultats mathématiques prévisibles sur le long terme.
Comparez cet effort à des dépenses futiles comme un café quotidien. Réallouer ces sommes vers l'investissement change radicalement votre trajectoire de vie sur le long terme. Vous optimisez ainsi vos ressources disponibles immédiatement.
Le passage à l'action immédiat bat la procrastination. Attendre d'être riche pour investir est une erreur stratégique majeure. Le temps perdu ne se rattrape jamais en finance.
Commencez aujourd'hui avec vos moyens actuels. La capitalisation fera le reste du travail pour vous.
Accessibilité des marchés financiers en 2026
Les barrières à l'entrée se sont effondrées récemment. Les plateformes modernes permettent d'ouvrir un compte en quelques minutes seulement depuis un simple smartphone. La technologie simplifie désormais chaque étape du processus opérationnel.
Les outils de gestion se sont démocratisés pour tous. Vous accédez désormais aux mêmes instruments que les professionnels avec des interfaces intuitives et pédagogiques. La transparence des frais facilite également vos prises de décisions.
L'ère des tickets d'entrée prohibitifs est terminée. Quelques dizaines d'euros suffisent pour devenir copropriétaire des plus grandes entreprises mondiales. La fragmentation des actifs permet une diversification immédiate.
La finance n'est plus réservée à une élite. Profitez de cette ouverture historique maintenant.
Horizon de placement et espérance de gain
Adoptez une vision à long terme pour vos placements. Le temps est votre meilleur allié pour lisser les fluctuations naturelles des marchés boursiers mondiaux. La patience réduit l'impact de la volatilité court terme.
La durée réduit mathématiquement votre risque de perte. Plus vous restez investi, plus vos probabilités de réaliser un gain substantiel augmentent de manière significative. Les statistiques historiques confirment cette tendance structurelle.
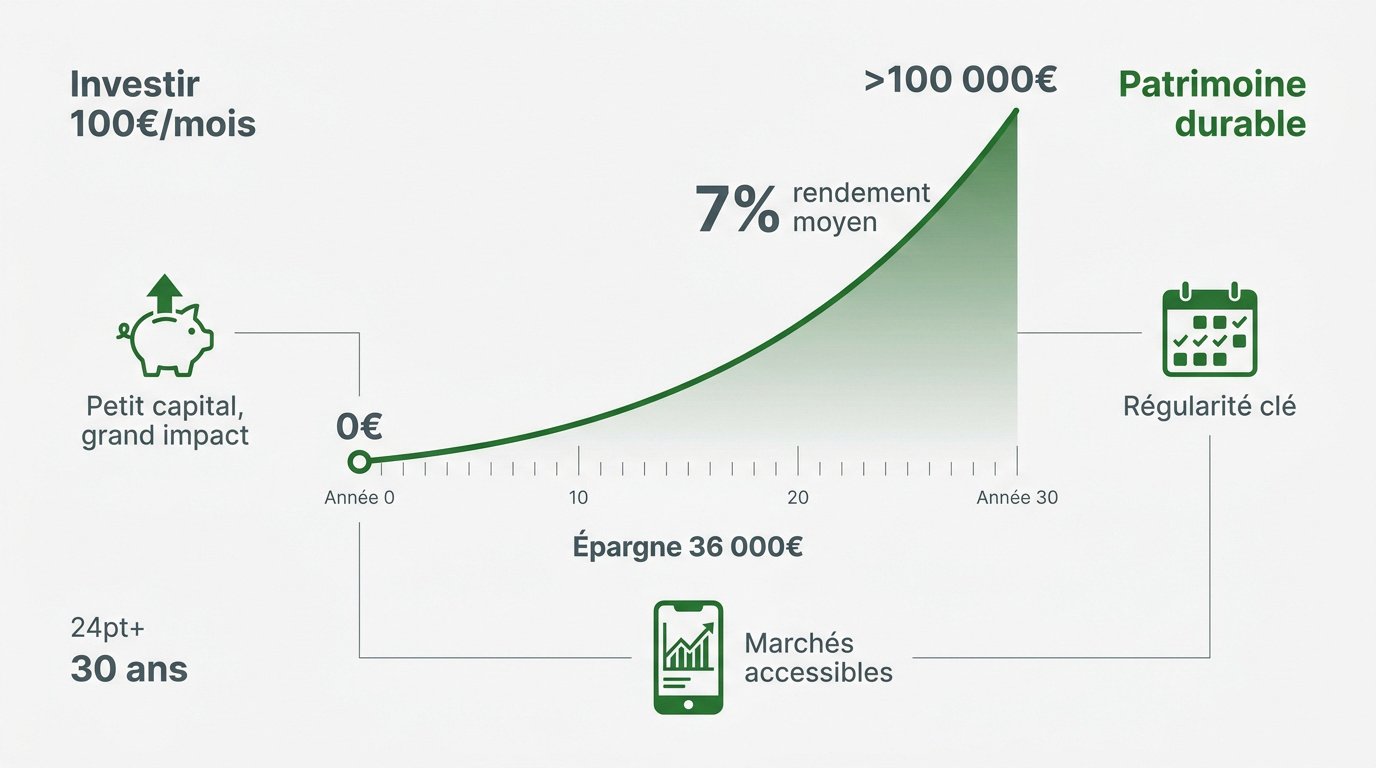
Définissez des attentes de rendement réalistes selon votre profil. Un portefeuille diversifié peut viser entre cinq et huit pour cent annuellement. Ces chiffres dépendent de votre allocation d'actifs précise.
Soyez patient et discipliné chaque mois. Vos résultats dépendent de votre endurance psychologique.
3 étapes préalables pour assainir vos finances
Le calculateur d'intérêts composés reprend exactement la méthode décrite ici : renseignez votre versement mensuel, la durée et le rendement, et vous verrez où la courbe des intérêts dépasse celle de vos versements.
Avant de choisir vos supports, vous devez impérativement stabiliser votre base financière pour éviter de piocher dans votre capital prématurément.
Analyse et amélioration du budget mensuel
Identifiez vos dépenses récurrentes pour les renégocier. Vos contrats d'assurance ou de téléphonie cachent souvent des économies substantielles réalisables sans effort particulier.
Utilisez des méthodes simples pour dégager votre capacité d'épargne. Le suivi rigoureux de vos flux sortants permet de visualiser les fuites de trésorerie inutiles.
Supprimez les abonnements redondants ou jamais utilisés. Ces petites sommes accumulées représentent souvent les cent euros nécessaires à votre premier investissement.
Analysez vos postes comme le streaming, l'électricité ou internet. Une réduction de 80 euros mensuels via la renégociation facilite grandement l'atteinte de votre objectif.
Chaque euro économisé est un soldat travaillant pour vous. Optimisez votre budget sans attendre.
Constitution d'une épargne de précaution solide
Définissez un montant de secours sur vos livrets. Trois à six mois de dépenses courantes constituent une protection indispensable contre les imprévus de la vie.
Cette poche protège votre capital investi en bourse. Elle évite de vendre vos actifs à perte lors d'une baisse du marché pour payer une urgence.
Privilégiez des supports liquides comme le Livret A. L'argent doit rester disponible immédiatement et sans aucun risque de perte en capital.
- Livret A pour la disponibilité immédiate.
- LEP pour le rendement si vous êtes éligible.
- LDDS pour le surplus et le financement solidaire.
| Support | Avantage | Liquidité |
|---|---|---|
| Livret A | Défiscalisé | Immédiate |
| LEP | Rendement élevé | Immédiate |
| Fonds Euro | Capital garanti | Variable |
Anticipez les aléas. La sécurité financière précède toujours la performance.
Distinction entre épargne projet et investissement
Séparez vos fonds de consommation courte du capital long terme. Votre apport pour un futur achat immobilier ne doit jamais être exposé à la volatilité boursière.
La sécurité est primordiale pour les projets proches. Tout besoin d'argent à moins de deux ans nécessite des supports garantis par l'État.
Orientez vos liquidités vers des comptes à terme ou fonds euros. Ces solutions préservent votre pouvoir d'achat sans risquer le capital initial.
Ne confondez pas spéculation et préparation. Chaque poche a un objectif bien précis.
Comment fonctionne réellement l'effet boule de neige ?
Une fois vos finances assainies, vous pouvez enfin exploiter le moteur le plus puissant de la richesse : la capitalisation des intérêts.
Fonctionnement mathématique des intérêts composés
Le mécanisme repose sur le réinvestissement systématique de vos gains. Vos intérêts produisent à leur tour de nouveaux intérêts, créant un cycle vertueux de croissance.
La croissance devient exponentielle sur plusieurs décennies. Ce phénomène mathématique transforme radicalement votre petit capital de départ en une somme impressionnante avec le temps.
Les intérêts composés sont la huitième merveille du monde. Celui qui le comprend l'enrichit, celui qui ne le comprend pas le paie.
Ne sous-estimez jamais la puissance du temps. Votre patience est votre meilleure alliée.
Simulation de performance sur 10, 20 et 30 ans
| Durée | Capital versé | Capital final (7%) | Gain net |
|---|---|---|---|
| 10 ans | 12 000 € | 17 000 € | 5 000 € |
| 20 ans | 24 000 € | 52 000 € | 28 000 € |
| 30 ans | 36 000 € | 122 000 € | 86 000 € |
L'accélération devient brutale après la quinzième année d'investissement. C'est à ce moment précis que les intérêts commencent à dépasser vos versements mensuels propres.
Visualisez l'impact de la capitalisation sur votre patrimoine final. La courbe s'envole littéralement grâce à la persévérance de vos efforts financiers.
Impact de la régularité sur le capital final
Un versement constant bat souvent un gros montant tardif. Commencer tôt avec peu est mathématiquement plus avantageux que d'attendre dix ans pour investir gros.
Valorisez la discipline comme principal moteur de votre richesse. La régularité efface les erreurs de timing et construit une habitude financière indestructible.
Analysez l'effet de l'inflation sur votre pouvoir d'achat futur. L'investissement est le seul rempart efficace pour préserver la valeur de votre argent.
Soyez le maître de votre destin financier. Chaque mois compte pour votre succès.
Comparatif des enveloppes fiscales pour petits budgets
Pour maximiser ces gains, vous devez choisir le bon contenant fiscal afin de limiter l'impact des impôts sur votre croissance.
| Enveloppe | Avantage majeur | Contrainte |
|---|---|---|
| PEA | Exonération fiscale après 5 ans | Univers d'investissement européen |
| Assurance-vie | Transmission et flexibilité | Frais de gestion du contrat |
| Compte-Titres | Accès mondial illimité | Pas d'avantage fiscal spécifique |
Avantages fiscaux du Plan d'Épargne en Actions (PEA)
Profitez de l'exonération d'impôt sur le revenu après cinq ans. Le PEA est l'outil le plus puissant pour l'investisseur résident fiscal français aujourd'hui. Les gains restent capitalisés sans taxation immédiate.
La limite géographique se cantonne aux entreprises européennes. Pourtant, de nombreux fonds permettent d'accéder indirectement aux marchés mondiaux via cette enveloppe fiscale. Cette méthode technique contourne les restrictions géographiques initiales.
Vous pouvez choisir votre premier ETF World PEA pour diversifier votre portefeuille. Ce support assure une exposition globale simplifiée.
C'est le support idéal pour une stratégie de dividendes. Ouvrez-en un dès que possible.
Flexibilité et transmission via l'assurance-vie
L'assurance-vie offre une immense diversité de supports disponibles. Vous pouvez mixer fonds en euros sécurisés et unités de compte plus dynamiques selon vos besoins. La gestion pilotée facilite vos démarches.
La fiscalité devient dégressive selon l'âge de vos versements. C'est un outil de transmission hors pair pour protéger vos proches à long terme. L'abattement atteint 152 500 euros par bénéficiaire.
La facilité de retrait partiel permet de récupérer des fonds en cas de besoin. Votre argent reste accessible malgré les avantages fiscaux. Les fonds en euros garantissent votre capital investi.
C'est le couteau suisse de l'épargne patrimoniale. Adaptez-la à chaque étape de votre vie.
Compte-titres ordinaire et accès aux marchés mondiaux
Utilisez le CTO pour accéder aux actifs hors Union Européenne. C'est la porte d'entrée vers les géants technologiques américains ou les marchés émergents. Aucun plafond de versement ne limite votre expansion.
La fiscalité de la flat-tax s'applique sur toutes vos plus-values. Ce prélèvement forfaitaire unique simplifie grandement vos déclarations fiscales annuelles obligatoires. Le taux global est fixé à 30 % actuellement.
L'absence de plafond de versement le distingue des autres enveloppes. Vous pouvez y investir des sommes illimitées sans aucune contrainte légale. Les moins-values sont imputables pendant une durée de dix ans.
Consultez notre guide sur le meilleur compte pour investir en bourse. Identifiez le courtier adapté.
3 supports adaptés aux versements mensuels modestes
Une fois l'enveloppe choisie, il s'agit de sélectionner les actifs capables de faire fructifier vos 100 euros efficacement.
Diversification instantanée grâce aux fonds indiciels (ETF)
Un seul titre permet d'acheter des centaines d'actions simultanément. Les ETF offrent une diversification instantanée indispensable pour réduire le risque de votre portefeuille.
Profitez des frais de gestion extrêmement bas des trackers. Contrairement aux fonds classiques, ils ne grignotent pas votre performance sur le long terme.
La réplication automatique d'indices comme le MSCI World simplifie tout. Vous suivez la croissance mondiale sans avoir à choisir chaque entreprise.
C'est l'outil préféré des investisseurs passifs intelligents. Efficacité et simplicité sont au rendez-vous.
Immobilier fractionné et SCPI accessibles dès 100 euros
Découvrez la pierre-papier pour les budgets modestes. Les SCPI permettent d'investir dans l'immobilier professionnel sans avoir à gérer des locataires ou des travaux.
Percevez des loyers réguliers sans aucune gestion locative directe. La société de gestion s'occupe de tout pour vous moyennant une commission transparente.
Le mécanisme de réinvestissement des dividendes immobiliers accélère votre capital. Transformez vos loyers en nouvelles parts pour augmenter vos revenus futurs.
L'immobilier devient enfin liquide et accessible à tous. Diversifiez votre patrimoine au-delà des actions.
Rôle des actions fractionnées pour les titres onéreux
Achetez une portion d'action coûteuse avec seulement quelques euros. Cette innovation permet de posséder des titres dont le prix unitaire dépasse votre budget mensuel.
Accédez aux géants technologiques mondiaux avec seulement dix euros. Vous construisez ainsi un portefeuille équilibré sans avoir besoin d'un capital massif au départ.
Cette méthode permet une allocation précise de chaque euro investi. Aucun centime ne dort sur votre compte espèce inutilement.
Ne laissez plus le prix des actions vous freiner. L'investissement fractionné est une révolution.
Méthode pour automatiser votre stratégie d'investissement
La clé du succès ne réside pas dans l'intelligence, mais dans la mise en place d'un système qui travaille sans vous.
Méthode du Dollar Cost Averaging (DCA)
Lissez votre prix d'achat lors des baisses de marché. En achetant chaque mois, vous obtenez mécaniquement plus de parts quand les prix chutent.
Réduisez drastiquement le stress lié au timing d'entrée. Vous n'avez plus besoin de deviner quand le marché est au plus bas pour investir.
La performance historique de l'achat systématique est impressionnante. Elle bat la majorité des investisseurs qui tentent de spéculer sur les prix.
La simplicité gagne toujours sur le long terme. Automatisez vos décisions pour réussir.
Mise en place de versements programmés automatiques
Appliquez le concept de se payer en premier. Programmez votre virement d'investissement le jour même de la réception de votre salaire mensuel.
Supprimez le biais psychologique de l'hésitation permanente. L'automatisme élimine la tentation de dépenser cet argent dans des achats impulsifs ou inutiles.
Les options de gestion pilotée permettent de déléguer vos choix. Laissez des experts ajuster votre portefeuille selon votre profil de risque.
Votre futur moi vous remerciera pour cette discipline. L'oubli est ici une force.
Discipline psychologique face à la volatilité des marchés
Maintenez vos versements même pendant les krachs boursiers. C'est précisément durant ces périodes que vous réalisez vos meilleures affaires financières pour le futur.
Les baisses sont des opportunités majeures pour le DCA. Elles permettent d'accumuler des actifs de qualité à des prix soldés très attractifs.
Déconnectez-vous des actualités financières souvent trop anxiogènes. Le bruit médiatique court terme nuit gravement à votre stratégie de rendement.
Gardez le cap malgré les tempêtes passagères. La bourse récompense toujours les investisseurs patients.
3 erreurs majeures qui ruinent votre rentabilité
Pour que votre stratégie soit pérenne, vous devez éviter les pièges classiques qui siphonnent le capital des débutants.
Impact destructeur des frais de courtage élevés
Calculez la perte de capital sur vingt ans due aux frais. Une différence de seulement un pour cent peut amputer votre patrimoine final de plusieurs dizaines de milliers d'euros. Soyez extrêmement vigilant sur chaque ligne tarifaire.
Comparez les tarifs des banques traditionnelles et des courtiers. Les acteurs en ligne offrent souvent des conditions bien plus avantageuses pour les petits versements mensuels.
Alertez-vous sur les frais cachés des fonds de placement. Ces coûts opaques détruisent silencieusement votre rentabilité sans que vous ne vous en rendiez compte immédiatement.
Dangers de la spéculation et du stock picking
Choisir des actions individuelles est risqué pour un débutant. Vous vous exposez à des chutes brutales sans avoir les connaissances nécessaires pour analyser l'entreprise.
Battre le marché sur la durée est extrêmement difficile. Même les professionnels échouent souvent à surpasser les indices boursiers mondiaux de référence.
Méfiez-vous de l'effet de levier et des produits dérivés. Ces instruments complexes peuvent réduire votre capital à zéro en un instant.
Le temps passé sur le marché est plus important que le timing du marché.
Prévention des arnaques et importance de la formation
Identifiez les signaux d'alerte des promesses de gains irréalistes. Si un rendement semble trop beau pour être vrai, c'est probablement une escroquerie sophistiquée.
Vérifiez systématiquement les agréments AMF des plateformes utilisées. La sécurité de vos fonds dépend de la régulation officielle des intermédiaires financiers choisis.
Consultez notre avertissement sur les risques pour sécuriser votre démarche. Investir 100 euros par mois : par où commencer ? La réponse réside d'abord dans la protection de votre capital initial.
Formez-vous continuellement pour rester autonome. La connaissance est votre meilleur bouclier contre les erreurs.
Vérifiez toujours l'accréditation AMF. Évitez les promesses de gains rapides. Les frais élevés et les produits complexes comme les CFD présentent un risque de perte totale du capital.
Psychologie et discipline de l'investisseur sur la durée
Au-delà des chiffres, votre succès dépendra surtout de votre capacité à maîtriser vos propres émotions face aux aléas.
Gestion des émotions pendant les baisses de marché
Analysez votre biais d'aversion à la perte naturelle. La douleur d'une baisse est souvent plus forte que le plaisir d'un gain équivalent pour le cerveau. Cette réaction biologique altère votre jugement.
Utilisez des techniques pour éviter les ventes paniques irréfléchies. Prenez du recul et rappelez-vous vos objectifs initiaux avant de prendre une décision hâtive. La discipline doit primer sur l'impulsion momentanée.
Les pertes ne sont réelles qu'une fois vos titres vendus. Gardez vos actifs pour laisser le temps au marché de se reprendre. La patience reste votre meilleur allié.
Importance de la formation continue pour progresser
Apprenez les fondamentaux de l'économie pour mieux comprendre le monde. Cette base théorique vous aidera à interpréter les mouvements de marché avec sérénité. La connaissance remplace avantageusement l'intuition.
Consultez des sources d'information fiables et totalement gratuites. Évitez les réseaux sociaux qui privilégient le sensationnalisme au détriment de l'analyse sérieuse. La qualité de vos données détermine la pertinence de vos choix.
L'expertise réduit naturellement votre sentiment d'incertitude. Plus vous comprenez vos investissements, moins vous avez peur des fluctuations quotidiennes. Le savoir constitue une barrière contre l'anxiété financière.
Stratégies pour maintenir ses versements en période d'inflation
Adaptez temporairement votre montant sans jamais arrêter le plan. Même dix euros valent mieux qu'une interruption totale de votre stratégie de capitalisation. La régularité est le moteur de la performance.
Considérez l'investissement comme une dépense fixe non négociable. Traitez votre futur vous comme votre créancier le plus important et prioritaire chaque mois. Automatisez vos virements pour garantir cette exécution.
Anticipez vos hausses de revenus pour augmenter votre capacité d'épargne. Chaque augmentation de salaire devrait booster vos versements automatiques vers vos actifs. Investir 100 euros par mois : par où commencer ? Par la rigueur budgétaire.
Optimiser votre budget et sécuriser une épargne de précaution constituent les fondements indispensables avant tout placement. En privilégiant des enveloppes fiscales comme le PEA ou l'assurance-vie pour investir 100 euros par mois en ETF, vous activez durablement le levier des intérêts composés. La régularité de vos versements automatisés transformera vos efforts actuels en un patrimoine solide demain.
FAQ
Est-il réellement possible de commencer à investir avec seulement 100 euros par mois ?
L'investissement de 100 euros mensuels est une stratégie parfaitement viable et pertinente en 2026. Grâce à la démocratisation des plateformes financières et à l'effondrement des barrières à l'entrée, ce montant permet d'activer le mécanisme des intérêts composés. La régularité des versements prime souvent sur le capital initial, permettant de transformer une épargne modeste en un patrimoine significatif sur le long terme.
À titre d'exemple, un placement régulier de 100 euros par mois avec un rendement annuel moyen de 8 % génère un capital d'environ 46 204 euros après 20 ans. Cette approche, fondée sur le Dollar Cost Averaging (DCA), permet de lisser les prix d'achat et de réduire le stress lié à la volatilité des marchés, rendant l'investissement accessible à tout budget maîtrisé.
Quelles sont les étapes indispensables avant de placer vos premiers 100 euros ?
Avant tout investissement, vous devez impérativement assainir vos finances personnelles. La première étape consiste à optimiser votre budget en analysant vos dépenses récurrentes, comme les abonnements téléphoniques ou énergétiques, pour dégager la capacité d'épargne nécessaire. La seconde étape est la constitution d'une épargne de précaution, représentant idéalement trois mois de salaire, placée sur des supports liquides et garantis comme le Livret A ou le LDDS.
Cette réserve de sécurité est cruciale pour protéger vos investissements à long terme. Elle vous évite de devoir liquider vos positions sur les marchés financiers lors d'une baisse pour faire face à un imprévu. Une fois cette base établie, vous pouvez définir vos objectifs et choisir l'enveloppe fiscale la plus adaptée, telle que le PEA ou l'assurance-vie, pour vos projets à plus de deux ans.
Faut-il privilégier le PEA ou l'assurance-vie pour un petit budget mensuel ?
Le choix dépend de vos objectifs spécifiques et de votre horizon de placement. Le Plan d'Épargne en Actions (PEA) est l'outil le plus performant pour investir en actions européennes grâce à une exonération totale d'impôt sur le revenu après cinq ans de détention. Il est toutefois plafonné à 150 000 euros de versements et présente une restriction géographique aux titres de l'Union Européenne.
L'assurance-vie offre une polyvalence supérieure, sans plafond de versement, permettant d'accéder à des fonds en euros sécurisés, des actions mondiales via des ETF ou de l'immobilier. Elle bénéficie d'une fiscalité avantageuse après huit ans et constitue un levier de transmission de patrimoine exceptionnel. Pour un débutant, la gestion pilotée en assurance-vie est souvent recommandée pour automatiser les décisions d'investissement sans intervention technique constante.
Quels supports d'investissement choisir pour optimiser 100 euros par mois ?
Pour un versement de 100 euros, les ETF (Exchange Traded Funds) sont particulièrement adaptés. Ces fonds indiciels permettent d'acheter un panier diversifié d'actions ou d'obligations en une seule transaction, réduisant ainsi les frais de gestion et le risque spécifique lié à une seule entreprise. Ils offrent une exposition simple et efficace à la croissance économique mondiale, notamment via des indices comme le MSCI World.
Alternativement, l'immobilier fractionné ou les SCPI permettent de s'exposer au marché de la pierre dès 100 euros, sans les contraintes de la gestion locative directe. Enfin, pour les titres dont le prix unitaire est élevé, l'utilisation d'actions fractionnées permet d'allouer précisément chaque euro investi, assurant qu'aucun capital ne reste improductif sur votre compte.
Quelles erreurs devez-vous éviter lors de vos débuts en investissement ?
La principale erreur consiste à négliger l'impact des frais de courtage et de gestion, qui peuvent amputer sévèrement votre rentabilité nette sur plusieurs décennies. Il est également déconseillé de pratiquer le stock picking (sélection d'actions individuelles) ou la spéculation à court terme, des pratiques risquées où même les professionnels échouent fréquemment à battre les indices de référence.
Vous devez également rester vigilant face aux promesses de rendements irréalistes et vérifier systématiquement les agréments des plateformes auprès des autorités de régulation comme l'AMF. Enfin, évitez les investissements trop complexes ou volatils, tels que les cryptomonnaies, tant que vous ne disposez pas d'une formation solide et d'une épargne de précaution robuste. La discipline et la patience sont vos meilleurs atouts pour réussir.