Les dividendes sont-ils vraiment un revenu passif ?
Le détachement d'un dividende entraîne une baisse mécanique du cours de bourse égale au montant du coupon versé aux actionnaires. Ce prélèvement sur la trésorerie de l'entreprise constitue une opération neutre pour votre patrimoine global à l'instant T, car la valeur de l'action diminue proportionnellement au gain perçu sur votre compte.
Pourtant, beaucoup d'investisseurs considèrent encore les dividendes comme un enrichissement automatique sans effort. Nous allons analyser pourquoi la notion de dividendes revenu passif reste relative et comment structurer votre portefeuille pour transformer cette mécanique comptable en une rente durable.
Les dividendes revenu passif : définition et réalité mécanique
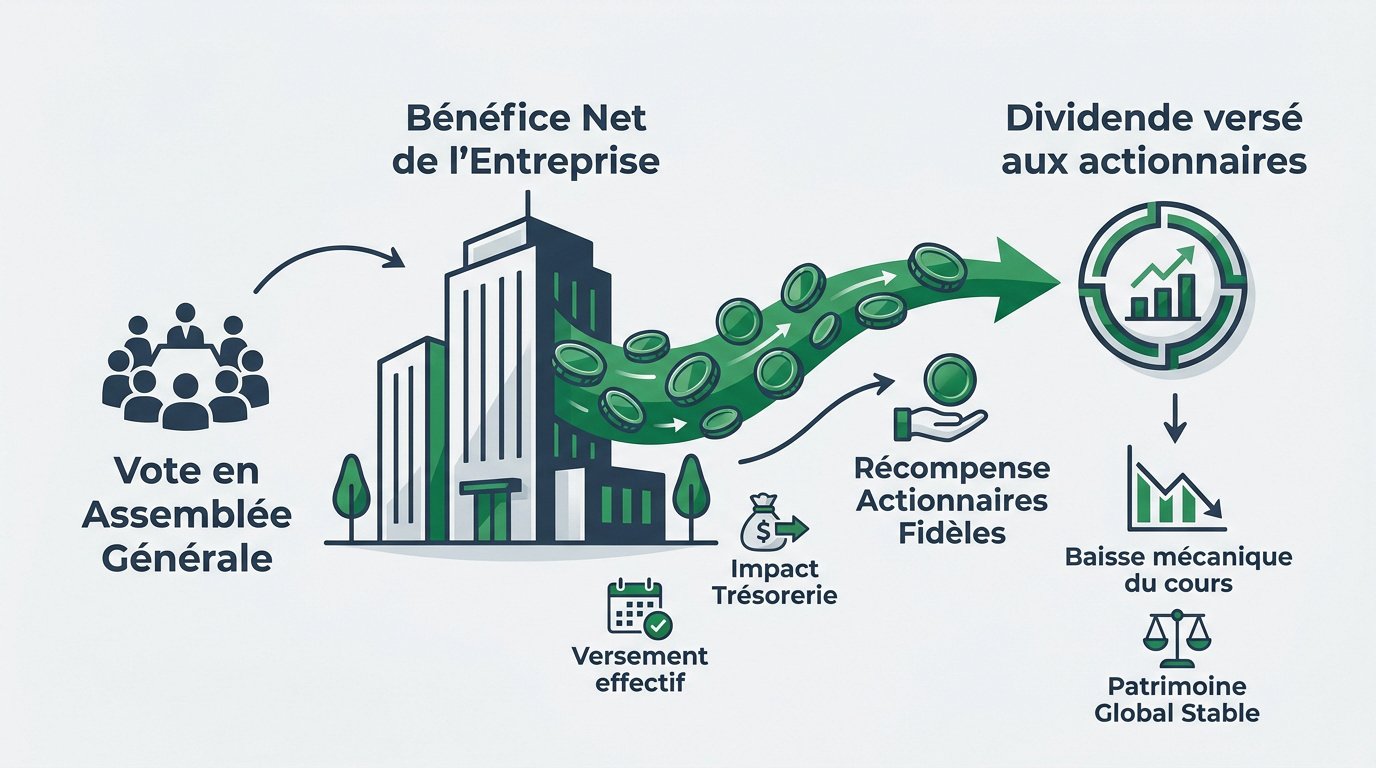
Le dividende est un prélèvement sur la trésorerie de l'entreprise validé en assemblée générale, entraînant une baisse mécanique du cours de bourse égale au coupon détaché le jour du versement effectif.
Le fonctionnement du versement par les entreprises
Le dividende provient du bénéfice net. L'assemblée générale vote son montant. C'est une récompense pour les actionnaires fidèles.
Distinguez le coupon ordinaire du coupon exceptionnel. Ce dernier survient après une vente d'actif. Il reste souvent imprévisible pour vous.
Le versement impacte directement la trésorerie disponible de la société émettrice.
Le mécanisme financier du détachement du dividende
Le prix de l'action chute le matin du détachement. Cette baisse correspond exactement au montant du dividende versé.
Le détachement d'un dividende est une opération neutre pour votre patrimoine global à l'instant T, car l'argent sort simplement de l'entreprise pour rejoindre votre compte.
La valeur totale de votre portefeuille reste stable. Ce n'est pas un enrichissement magique.
Les dividendes sont-ils vraiment un revenu passif ? Ce flux exige en fait une surveillance constante de la performance opérationnelle.
3 piliers pour transformer le capital en rente durable
Mais alors, comment transformer cette mécanique comptable en une véritable source de revenus réguliers pour votre quotidien ?
L'exigence du capital initial et la vision long terme
Pour vivre de vos rentes, un capital conséquent est requis. Visez des entreprises avec des barrières à l'entrée solides. La patience devient alors votre meilleure alliée.
L'accumulation prend du temps. Vous devez commencer à investir 100 euros par mois pour bâtir votre socle. Cette rigueur initiale définit votre réussite future.
La maintenance du portefeuille et le suivi nécessaire
Le revenu passif total est un mythe dangereux. Vous devez surveiller la santé financière des sociétés. Un rééquilibrage annuel des lignes reste souvent indispensable.
Les dividendes sont-ils vraiment un revenu passif ? Pas totalement. Une surveillance continue est requise pour suivre la performance et réévaluer vos positions.
Gardez un œil sur ces indicateurs fondamentaux :
- Le ratio d'endettement
- L'évolution du chiffre d'affaires
- La stabilité du flux de trésorerie disponible
L'impact des intérêts composés via le réinvestissement
Réinvestir vos coupons crée un effet boule de neige puissant. Cela multiplie le nombre d'actions détenues sans effort supplémentaire.
La performance finale avec réinvestissement écrase celle d'un simple retrait. Le temps agit comme un levier sur votre capital. C'est la clé du succès boursier. Votre patrimoine croît alors de manière exponentielle.
Comment garantir la pérennité de vos revenus boursiers ?
Donc, une fois la stratégie en place, comment protéger vos gains contre les aléas du marché et les erreurs de débutant ?
L'utilisation des ETF pour stabiliser les flux
Les trackers distribuant des dividendes offrent une diversification immédiate. Vous réduisez le risque spécifique lié à une seule entreprise. C'est une solution robuste.
Cette approche permet d'éviter les erreurs d'investissement en bourse classiques. Vous lissez la performance globale. La stabilité des flux devient alors structurelle.
Analyse de la santé financière et du taux de distribution
Surveillez le payout ratio avec attention. Un taux trop élevé menace la survie du coupon futur. La régularité historique prime sur le rendement brut.
| Indicateur | Seuil de sécurité | Risque associé |
|---|---|---|
| Payout Ratio | Inférieur à 75% | Incapacité de paiement |
| Croissance BPA | Positive sur 5 ans | Érosion du capital |
| Dette/EBITDA | Inférieur à 3x | Poids des intérêts |
| Historique versement | Minimum 10 ans | Instabilité du revenu |
La psychologie de l'investisseur face à la volatilité
Le marché va corriger, c'est une certitude. Restez focalisé sur le rendement de vos titres. Ne vendez pas dans la panique.
Les dividendes sont-ils vraiment un revenu passif ? La réponse réside dans votre discipline émotionnelle constante.
La volatilité est le prix à payer pour obtenir des rendements supérieurs à l'épargne classique sur le long terme.
Fiscalité et arbitrage entre dividendes et plus-values
Enfin, n'oubliez pas que l'État s'invitera toujours à votre table, sauf si vous utilisez les bons outils fiscaux.
Le rôle du PEA et de l'assurance-vie en France
Le PEA permet de capitaliser sans impôt immédiat. C'est l'outil idéal pour les actions européennes. L'assurance-vie offre une flexibilité de transmission unique.
Ce guide sur le meilleur compte pour investir en bourse aide à choisir votre enveloppe.
Optimisez votre fiscalité pour maximiser votre rente réelle nette.
Les dividendes rémunèrent le capital. Ils ne confèrent aucune protection sociale (retraite, chômage), contrairement au salaire.
Comparaison entre rente et retrait programmé d'actions
Percevoir un coupon est psychologiquement plus simple que de vendre. Pourtant, la vente partielle est parfois plus efficace fiscalement. Tout dépend de vos besoins.
Apprenez comment analyser une action pour sélectionner vos titres de croissance.
Analysez votre profil d'épargnant avant de trancher entre ces deux approches.
L'impact de l'inflation sur votre pouvoir d'achat
L'inflation grignote votre pouvoir d'achat. Vos dividendes doivent croître plus vite que les prix. Privilégiez les secteurs capables de répercuter les hausses.
Une rente stagnante finit par s'éroder. Le risque de perte réelle est présent sur le long terme.
La croissance du dividende est donc aussi importante que son rendement initial.
Percevoir des dividendes comme revenu passif exige une sélection rigoureuse et une surveillance constante pour compenser la baisse mécanique du cours lors du détachement. Optimisez votre fiscalité via le PEA et réinvestissez vos coupons pour activer l'effet boule de neige. Agissez dès maintenant pour bâtir votre rente de demain.
FAQ
Les dividendes constituent-ils un revenu réellement passif ?
Le caractère passif des dividendes est relatif. Bien qu'ils ne requièrent pas de travail quotidien, leur perception impose un investissement initial en capital et une phase rigoureuse de recherche et d'analyse. Vous devez sélectionner les entreprises avec soin pour garantir la pérennité de vos flux financiers.
Une surveillance continue de la performance des sociétés émettrices demeure indispensable. Un suivi régulier de la santé financière et un rééquilibrage de vos positions sont nécessaires pour éviter que ce revenu ne se tarisse en cas de difficultés opérationnelles de l'entreprise.
Quelle est la différence entre un dividende et un salaire ?
Le salaire représente la rémunération directe d'une force de travail et s'accompagne d'une protection sociale complète, incluant la retraite et l'assurance chômage. À l'inverse, le dividende rémunère un apport de capital et ne confère, par lui-même, aucune couverture sociale au bénéficiaire.
Pour un dirigeant, se rémunérer exclusivement via des dividendes peut entraîner des conséquences à long terme, notamment une absence de droits à la retraite. Il est donc préférable d'envisager le dividende comme un outil d'optimisation fiscale complémentaire à une rémunération de base.
Pourquoi le cours d'une action baisse-t-il lors du versement du dividende ?
Le jour du détachement, le cours de l'action subit un ajustement mécanique à la baisse, équivalent au montant du coupon versé. Cette opération est neutre pour votre patrimoine global : la valeur qui sort de la trésorerie de l'entreprise est simplement transférée sur votre compte de liquidités.
Ce mécanisme influence également vos ordres de bourse en cours. Les limites de prix sont généralement ajustées par les intermédiaires financiers pour refléter cette diminution de la valeur de l'action, garantissant ainsi une exécution cohérente avec la nouvelle réalité du marché.
Comment optimiser la fiscalité de vos revenus boursiers en France ?
Le Plan d'Épargne en Actions (PEA) est l'outil privilégié pour capitaliser vos dividendes sans impôt immédiat. Après cinq ans de détention, les gains sont exonérés d'impôt sur le revenu, seuls les prélèvements sociaux restant dus lors des retraits. L'assurance-vie offre une flexibilité similaire avec des abattements spécifiques après huit ans.
Par défaut, les revenus du capital sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30 %. Toutefois, vous avez la possibilité d'opter pour le barème progressif de l'impôt sur le revenu si cette option s'avère plus avantageuse selon votre tranche marginale d'imposition.
Comment protéger votre rente contre l'impact de l'inflation ?
L'inflation érode progressivement votre pouvoir d'achat réel. Pour maintenir une rente durable, vous devez privilégier des entreprises capables de faire croître leurs dividendes plus rapidement que l'indice des prix. La croissance du dividende est un indicateur aussi crucial que son rendement initial.
L'utilisation d'ETF distribuants peut également stabiliser vos flux grâce à une diversification immédiate. En répartissant le risque sur de nombreuses sociétés, vous réduisez l'impact négatif qu'une baisse de coupon isolée pourrait avoir sur la pérennité de vos revenus boursiers.