Stratégie DCA vs Lump Sum : quelle méthode privilégier ?
Les études historiques de Vanguard révèlent que l'investissement forfaitaire surpasse le fractionnement du capital dans 66 % des scénarios. Cette supériorité statistique repose sur une exposition immédiate aux marchés financiers, dont la tendance structurelle demeure haussière sur le long terme.
Pourtant, la crainte d'un mauvais timing ou d'une correction brutale paralyse souvent votre prise de décision. Ce guide analyse la confrontation DCA vs Lump Sum pour vous aider à sélectionner la méthode adaptée à votre profil de risque et à vos objectifs patrimoniaux.
Principes de l'investissement Lump Sum et DCA
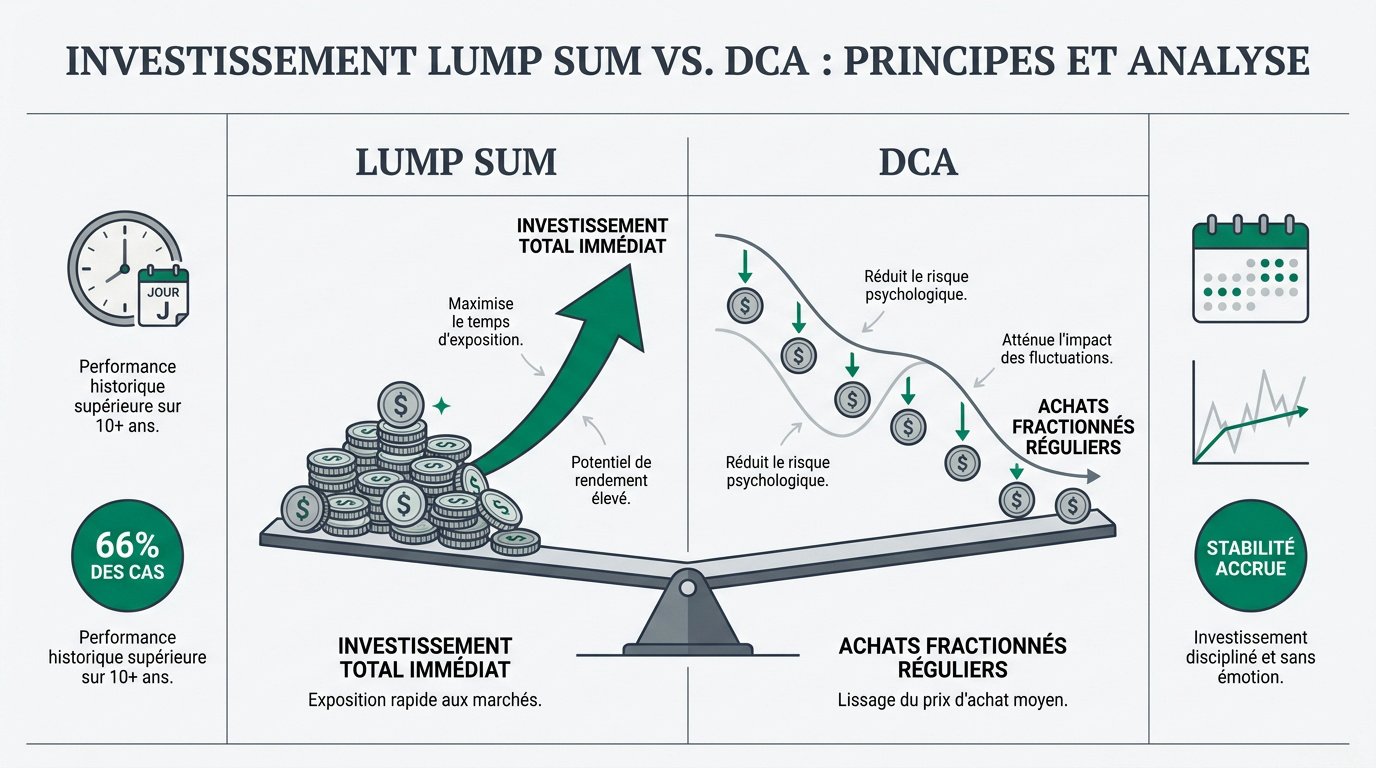
L'investissement forfaitaire (Lump Sum) surpasse mathématiquement le DCA dans 66 % des cas grâce à une exposition immédiate au marché. Le fractionnement du capital (DCA) réduit toutefois le risque psychologique lié à la volatilité, facilitant l'entrée sur des actifs risqués.
Le choix dépend de votre apport initial et de votre profil psychologique face aux fluctuations. Voici l'analyse comparative des mécanismes.
Caractéristiques de l'investissement forfaitaire intégral
Le Lump Sum consiste à injecter la totalité de votre capital disponible en une seule opération boursière immédiate. Cette démarche privilégie une exposition maximale dès le premier jour.
Cette méthode maximise votre temps d'exposition. Elle convient aux ETF World pour capter la croissance dès le début du placement.
Vous évitez ainsi de laisser votre argent dormir sur des livrets peu rémunérateurs. Le capital travaille immédiatement.
Modalités de l'investissement programmé par paliers
Le Dollar-Cost Averaging divise votre somme en tranches égales. Vous achetez des titres chaque mois pour lisser votre prix de revient unitaire. C'est une stratégie prudente pour entrer sur le marché financier.
Cette méthode permet d' investir 100 euros par mois de manière disciplinée. Elle s'adapte aux revenus réguliers.
La régularité prime ici sur le timing. Vous automatisez vos achats sans subir les fluctuations quotidiennes.
3 indicateurs de performance historique comparée
Le calculateur d'intérêts composés reprend exactement la méthode décrite ici : renseignez votre versement mensuel, la durée et le rendement, et vous verrez où la courbe des intérêts dépasse celle de vos versements.
Si les définitions sont claires, les chiffres, eux, racontent une histoire bien plus tranchée sur la rentabilité réelle de la stratégie DCA vs Lump Sum : quelle méthode privilégier ?
Avantage statistique de l'exposition immédiate
Les études historiques de Vanguard prouvent la supériorité du versement unique. Le marché étant haussier la plupart du temps, être investi tôt rapporte davantage. Vous captez aussi plus de dividendes.
Statistiquement, investir tout votre capital d'un coup offre un rendement supérieur dans environ deux tiers des scénarios historiques.
Attendre pour investir coûte souvent cher en opportunités manquées.
- 66 % des cas : Le Lump Sum surpasse le DCA en rendement total.
- Tendance de marché : Haussière dans la majorité des cycles observés.
Influence de la volatilité sur le prix moyen
Le DCA brille durant les phases de baisse ou de stagnation. En achetant quand les cours chutent, vous obtenez plus de parts pour la même somme. Cela réduit le stress.
Cette approche facilite le fait de choisir son premier ETF World en PEA sans craindre un mauvais timing initial.
Vous vous protégez ainsi contre un achat massif au sommet d'une bulle.
Effet des intérêts composés sur l'horizon long
Le temps est le moteur des intérêts composés. Plus le capital travaille longtemps, plus la croissance exponentielle est forte. Le Lump Sum exploite ce levier à son maximum absolu.
Un versement tardif via le DCA réduit la base de calcul de vos gains futurs. C'est mathématique.
La précocité du placement reste votre meilleur allié patrimonial.
Gestion du risque et équilibre psychologique
Mais la finance n'est pas qu'une affaire de calculette ; votre capacité à dormir la nuit pèse tout autant dans la balance.
Atténuation du stress lié au market timing
La peur de tout perdre juste après un achat bloque souvent les débutants. Le DCA élimine ce blocage mental. Vous ne craignez plus de vous tromper de moment pour entrer.
Il convient d'identifier les erreurs d'investissement en bourse du débutant pour sécuriser votre parcours. Cette méthode lisse vos points d'entrée.
Le regret potentiel est divisé par le nombre de vos versements. L'exposition devient alors graduelle.
Protection relative face aux cycles baissiers
Garder des liquidités en réserve permet de rester serein pendant une correction. Vous voyez la baisse comme une opportunité d'achat soldée. C'est une défense psychologique redoutable contre la panique.
Conserver du cash en période de forte volatilité transforme la peur du krach en une stratégie d'accumulation active.
La volatilité perçue devient alors moins effrayante que le risque réel. La stabilité émotionnelle prévaut.
Automatisation pour neutraliser les biais émotionnels
Programmez vos virements pour supprimer l'intervention humaine. L'émotion est l'ennemi de la performance. En automatisant, vous respectez votre plan sans hésiter face aux gros titres des journaux.
Automatisez vos transferts pour supprimer l'émotion humaine et ignorer les gros titres, garantissant ainsi une rigueur sur le long terme.
Consultez cet avis sur l'académie Investonaute pour structurer votre approche. La stratégie DCA vs Lump Sum : quelle méthode privilégier dépend de votre profil.
La discipline devient invisible. Votre patrimoine progresse en toute autonomie. L'exécution mécanique remplace l'hésitation.
Comment sélectionner la méthode adaptée à votre capital ?
Reste à savoir comment appliquer concrètement ces théories à votre propre portefeuille et à vos objectifs personnels.
Pertinence des approches hybrides de pondération
Vous pouvez couper la poire en deux. Investissez 50 % immédiatement et répartissez le solde sur six mois. Ce compromis équilibre rendement et confort psychologique.
- Lump Sum pour les audacieux.
- DCA intégral pour les prudents.
- Approche 50/50 pour l'équilibre.
Adaptez la vitesse selon votre perception du marché.
Impact des frais sur la fréquence d'exécution
Attention aux commissions. Multiplier les transactions en DCA peut grignoter votre rentabilité finale. Surveillez le poids des frais par tranche investie.
| Stratégie | Frais | Profil |
|---|---|---|
| Lump Sum | Faible | Rationnel |
| DCA mensuel | Modéré | Prudent |
| DCA hebdo | Élevé | Ultra-prudent |
Privilégiez des courtiers à bas coûts pour vos versements.
Arbitrage selon l'origine des fonds disponibles
Un héritage se gère différemment d'une épargne mensuelle. Pour un capital massif, le DCA limite le mauvais timing. Pour vos revenus, investissez dès réception.
Il est utile de comprendre pourquoi diversifier votre portefeuille boursier. La stratégie DCA vs Lump Sum : quelle méthode privilégier ? dépendra de cette structure globale.
Votre tolérance au risque reste le juge final.
Le Lump Sum maximise mathématiquement votre performance par une exposition précoce, tandis que le DCA sécurise votre psychologie face à la volatilité. Arbitrez selon l'origine de vos fonds pour automatiser votre croissance sereinement. Choisissez votre méthode de déploiement de capital dès aujourd'hui pour activer la puissance des intérêts composés.
FAQ
Pourquoi privilégier l'investissement forfaitaire intégral plutôt que le fractionnement du capital ?
L'investissement forfaitaire, ou Lump Sum, permet une exposition immédiate et totale aux marchés financiers. Statistiquement, cette méthode surpasse le versement programmé dans environ 66 % des cas, car elle maximise le temps de présence sur le marché et l'effet des intérêts composés dès le premier jour.
En injectant la totalité de votre capital en une seule opération, vous évitez de laisser des liquidités dormir sur des supports peu rémunérateurs. Cette approche est particulièrement pertinente pour les investisseurs rationnels ciblant des ETF World sur un horizon de long terme.
Quels sont les bénéfices concrets de la méthode Dollar-Cost Averaging pour un investisseur ?
La stratégie DCA consiste à investir des sommes fixes à intervalles réguliers, ce qui permet de lisser mécaniquement votre prix de revient unitaire. Cette discipline neutralise les biais émotionnels en automatisant vos achats, vous évitant ainsi de tenter de "timer" le marché, une pratique souvent coûteuse.
Sur le plan psychologique, cette méthode réduit le risque de regret lié à un investissement massif juste avant une correction boursière. Elle est idéale pour les profils prudents ou pour ceux qui souhaitent investir 100 euros par mois à partir de leurs revenus courants.
Comment les frais de courtage influencent-ils le choix de votre stratégie d'investissement ?
L'impact des frais est un facteur déterminant pour la performance nette de votre portefeuille. Dans une approche Lump Sum, les commissions sont généralement acquittées en une seule fois, ce qui optimise les coûts pour les gros montants. À l'inverse, le DCA multiplie les transactions et peut éroder la rentabilité si votre courtier applique des frais fixes élevés par opération.
Il est donc impératif de calculer le poids relatif de ces frais par rapport à chaque tranche investie. Pour maintenir l'efficacité de vos versements réguliers, privilégiez des intermédiaires proposant des structures tarifaires basses ou des plans d'investissement sans commission.
Quelle méthode de placement adopter lors de la réception d'un héritage ?
La gestion d'un capital soudain, comme un héritage, diffère de l'épargne mensuelle issue de vos revenus. Pour un montant important, le déploiement progressif via un DCA peut servir de protection contre la volatilité immédiate. Toutefois, si votre horizon de placement est lointain, l'investissement unique reste mathématiquement supérieur pour capter la croissance.
Une approche hybride est souvent recommandée : investir immédiatement une partie du capital et répartir le solde sur 6 à 12 mois. Il est également crucial de veiller à la diversification de votre portefeuille pour équilibrer le risque global de votre nouveau patrimoine.
Est-il possible de combiner investissement unique et versements programmés ?
Tout à fait. La mise en œuvre d'une stratégie mixte permet de concilier performance statistique et confort psychologique. Vous pouvez, par exemple, allouer 50 % de vos fonds en Lump Sum pour bénéficier de l'exposition immédiate, tout en lissant les 50 % restants sur plusieurs mois pour atténuer le stress lié au market timing.
Cette flexibilité vous permet d'ajuster la vitesse d'entrée sur le marché selon votre propre tolérance au risque et votre perception du contexte économique actuel. L'objectif final demeure la stricte application de votre plan d'investissement sur la durée.