Fiscalité des actions étrangères logées dans un PEA
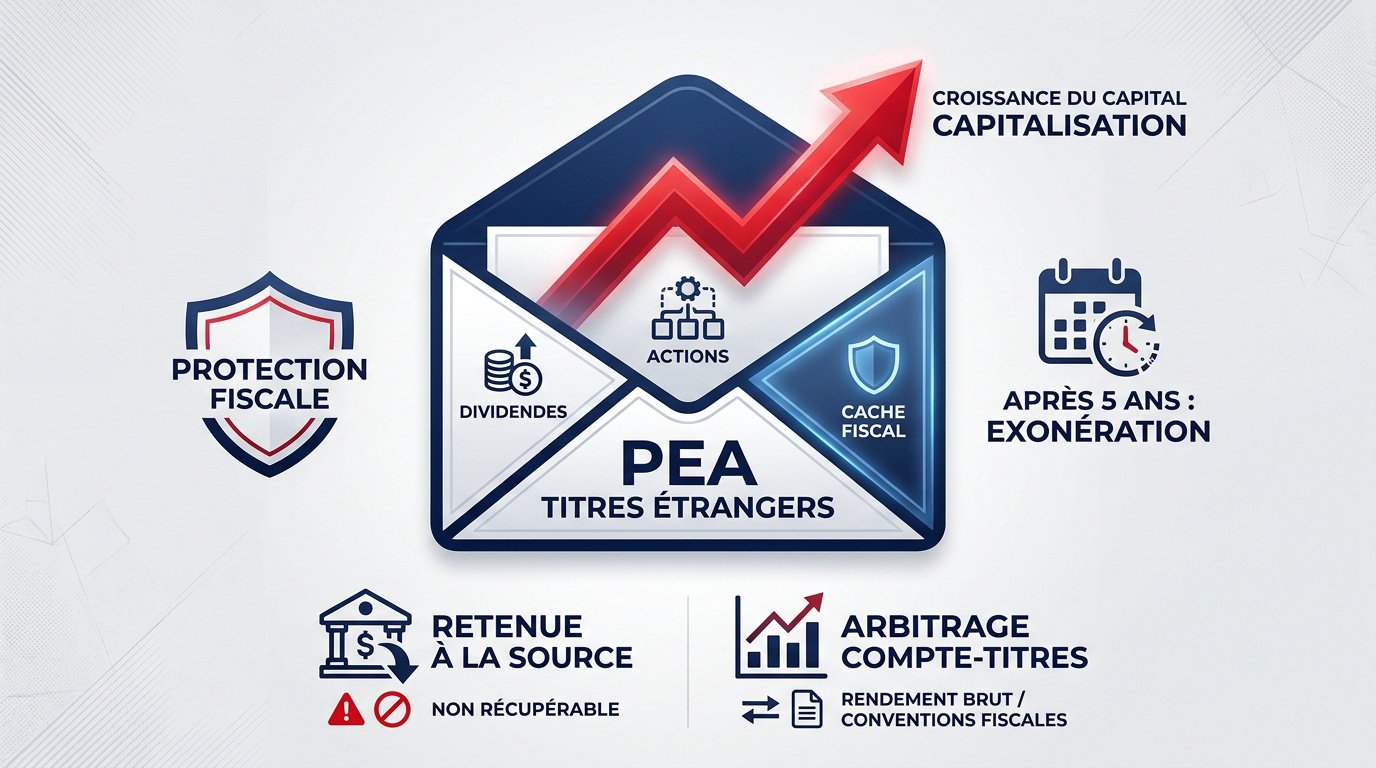
Le Plan d’Épargne en Actions permet d’investir dans des sociétés de l’Union européenne en bénéficiant d’une exonération totale d’impôt sur les plus-values après cinq ans. Cependant, la perception de dividendes issus de titres européens hors France génère souvent une retenue à la source étrangère que vous ne pouvez pas récupérer sous forme de crédit d’impôt. Ce frottement fiscal invisible réduit mécaniquement la performance nette de votre portefeuille par rapport à un compte-titres ordinaire.
Cet article détaille les mécanismes de la fiscalité actions étrangères PEA et propose des solutions concrètes pour optimiser vos rendements internationaux. Nous allons faire le point sur les arbitrages stratégiques à privilégier.
Cadre fiscal des titres étrangers en PEA
Le PEA exonère d’impôt les dividendes étrangers réinvestis après cinq ans, mais impose une retenue à la source non récupérable. L’arbitrage avec le compte-titres dépend du rendement brut et des conventions fiscales.
Fonctionnement du régime de capitalisation
Le PEA agit comme une enveloppe étanche. Les gains ne subissent aucune fiscalité immédiate. Tout reste à l’abri tant que l’argent n’est pas retiré.
Le réinvestissement des dividendes booste la performance globale. Vous profitez pleinement des intérêts composés sans frottement fiscal français. C’est un avantage majeur pour construire un capital. La fiscalité n’intervient qu’au débouclage.
Étudiez soigneusement le choix de l’enveloppe. Cette décision structure votre patrimoine.
Le siège social doit être établi dans l’UE, en Islande, en Norvège ou au Liechtenstein. Les titres des USA et d’Asie sont exclus en direct.
Critères d’éligibilité géographique des titres
Les sociétés doivent avoir leur siège social dans l’Union Européenne. L’Espace Économique Européen est aussi concerné sous conditions. Cela exclut les entreprises américaines ou asiatiques en direct.
- Siège en France
- Siège en Allemagne ou Italie
- Sociétés soumises à l’impôt sur les sociétés
Vérifiez scrupuleusement l’éligibilité avant chaque achat. Certains courtiers bloquent les ordres non conformes automatiquement. D’autres laissent passer des erreurs coûteuses. Restez vigilant sur la localisation fiscale réelle de l’entreprise.
Impact de la retenue à la source sur les dividendes
Mais cette protection fiscale française ne bloque pas les prélèvements effectués par les États étrangers à la source.
Distinction entre dividendes bruts et nets perçus
L’État d’origine de l’action prélève une taxe avant le versement. Vous recevez donc un montant net sur votre compte. Le montant brut n’est qu’une valeur théorique comptable.
La retenue à la source étrangère constitue une taxe définitive qui réduit mécaniquement le rendement réel de vos investissements en actions européennes hors France.
Cette ponction impacte directement votre performance globale. Il devient alors impératif d’intégrer le calcul du rendement net. Anticipez ces flux pour éviter toute surprise.
Impossibilité de récupérer les crédits d’impôt étrangers
Dans un compte-titres, le fisc français rembourse souvent cette taxe. Dans le PEA, ce mécanisme est totalement absent. L’administration considère que l’avantage fiscal du plan suffit.
Cette perte de crédit d’impôt est irréversible. Elle crée un frottement fiscal invisible mais bien réel. Sur des décennies, ce manque à gagner s’accumule. Il faut en tenir compte dans vos projections de performance à long terme.
La retenue à la source étrangère n’est jamais récupérable en crédit d’impôt dans un PEA car les dividendes y sont déjà exonérés d’impôt sur le revenu français.
C’est le prix à payer pour l’exonération finale. Le gain en sortie doit compenser cette perte annuelle.
Influence des conventions fiscales internationales
Les traités entre pays fixent des taux plafonds. Souvent, ce taux tourne autour de 15 %. Sans convention, la ponction pourrait être beaucoup plus lourde et pénalisante.
| Pays | Taux standard | Taux conventionnel | Impact PEA |
|---|---|---|---|
| Allemagne | 26,375 % | 15 % | Perte sèche |
| Pays-Bas | 15 % | 15 % | Perte sèche |
| Espagne | 19 % | 15 % | Perte sèche |
| Italie | 26 % | 15 % | Perte sèche |
Les procédures de récupération sont complexes. Pour un particulier, elles s’avèrent souvent trop coûteuses. Mieux vaut accepter ce taux conventionnel comme une donnée fixe de votre stratégie.
Arbitrage stratégique face au compte-titres ordinaire
Alors, faut-il délaisser le PEA pour un compte-titres classique quand on vise l’international ?
Analyse du seuil de rentabilité par le rendement
Plus le dividende est élevé, plus le CTO devient compétitif. La récupération du crédit d’impôt y est possible. À l’inverse, pour des valeurs de croissance, le PEA gagne.
Un rendement de 4 % marque souvent une bascule. En dessous, l’avantage fiscal du PEA sur la plus-value domine. Au-dessus, la taxe étrangère pèse trop lourd. Faites vos calculs selon la politique de chaque entreprise.
Sous 4 %, le PEA reste supérieur pour la capitalisation. Au-delà, la récupération des crédits d’impôt via le CTO devient stratégiquement plus avantageuse.
Consultez notre analyse sur le choix du courtier. Cet arbitrage est fondamental pour votre performance nette.
Simulations de performance nette sur le long terme
Sur dix ans, le PEA reste souvent devant. L’absence de prélèvements sociaux annuels aide beaucoup. La capitalisation brute interne compense largement la retenue étrangère ponctuelle.
- Horizon 5 ans : PEA gagnant
- Horizon 15 ans : avantage PEA accentué
- Impact dividendes élevés : CTO proche
L’effet boule de neige est votre meilleur allié. Ne vous laissez pas distraire par de petits prélèvements. La vision globale prime sur l’optimisation fiscale de chaque ligne individuelle.
Rôle de l’Imprimé Fiscal Unique pour les revenus étrangers
L’IFU récapitule vos opérations de l’année. Pour le PEA, il est simplifié car rien n’est imposable. Le teneur de compte gère les flux en interne sans votre aide.
Les dividendes étrangers apparaissent déjà nets sur ce document. Aucune case spécifique n’est à remplir pour les crédits d’impôt. C’est un confort administratif notable par rapport au compte-titres. Vous évitez les formulaires complexes de double imposition.
Gardez vos relevés pour vérifier les taux appliqués. Les erreurs de banques restent possibles sur les titres européens.
Optimisation des supports d’investissement
Pourtant, il existe des astuces techniques pour contourner ces limites géographiques et fiscales.
Avantages des ETF à réplication synthétique
Ces fonds utilisent des contrats d’échange appelés swaps. Ils permettent d’investir aux USA via un PEA. La structure juridique reste européenne, donc éligible au plan fiscal.
Pour diversifier votre portefeuille, vous pouvez consulter cette sélection d’un ETF World. Ce choix technique élargit vos horizons géographiques immédiatement.
Les ETF synthétiques permettent une exposition aux marchés américains ou mondiaux tout en conservant l’éligibilité au PEA et en évitant la retenue à la source directe des États-Unis.
L’avantage fiscal est double ici. Vous évitez la retenue à la source américaine de 15 %. Le swap capture la performance brute de l’indice sans les frottements habituels.
Gestion des dividendes capitalisants et distribuants
Les fonds capitalisants réinvestissent tout automatiquement. C’est la solution la plus efficace en PEA. Vous évitez les frais de courtage sur le réachat de petites lignes.
Les fonds distribuants versent du cash sur votre compte espèces. Cela peut être utile pour payer des frais de garde. Mais cela casse légèrement la dynamique de croissance. Préférez la capitalisation pour maximiser votre patrimoine futur sans effort.
Choisir des supports capitalisants permet de gommer l’impact psychologique des retenues à la source en automatisant la croissance du capital.
Sélection de titres selon la pression fiscale nationale
Certains pays sont plus accueillants que d’autres. Les Pays-Bas appliquent souvent des taux raisonnables. À l’inverse, évitez les pays avec des prélèvements supérieurs à 25 % sans convention.
Privilégiez les sociétés françaises pour la part dividendes de votre portefeuille. Elles n’ont aucune retenue à la source pour les résidents. Réservez les titres étrangers aux stratégies de croissance pure. Cette répartition géographique intelligente optimise votre rendement global net.
Soyez sélectif. La fiscalité ne doit jamais dicter seule vos choix d’investissement fondamentaux.
Optimiser la fiscalité actions étrangères PEA exige de valider l’éligibilité européenne des titres et d’intégrer la perte sèche des retenues à la source. Privilégiez les ETF synthétiques pour accéder aux marchés mondiaux sans frottement fiscal. Agissez dès maintenant pour sécuriser votre performance nette et bâtir un capital pérenne.
FAQ
Comment fonctionne la retenue à la source sur les dividendes étrangers au sein d’un PEA ?
Lorsqu’une société étrangère distribue des dividendes, l’État où se situe son siège social applique un prélèvement fiscal avant le versement. Ce mécanisme, régi par les conventions fiscales bilatérales, réduit le montant net crédité sur votre compte espèces.
Il est impératif de noter que, contrairement au compte-titres ordinaire, cette retenue à la source n’est pas récupérable sous forme de crédit d’impôt dans le cadre du PEA. L’administration fiscale française considère que l’exonération d’impôt sur le revenu propre au plan compense cette perte définitive pour l’investisseur.
Est-il possible de récupérer l’impôt prélevé à l’étranger sur mes titres en PEA ?
La récupération d’un crédit d’impôt pour compenser la double imposition est techniquement impossible au sein de cette enveloppe fiscale. Ce frottement fiscal est irréversible et doit être intégré dans le calcul de votre rendement net réel.
Toutefois, si le prélèvement effectué par le pays d’origine excède le taux prévu par la convention fiscale internationale, une demande de remboursement du surplus peut être introduite. Cette procédure administrative, souvent complexe et coûteuse, ne se justifie que pour des montants de dividendes particulièrement significatifs.
Quelles sont les zones géographiques éligibles pour l’achat d’actions en direct ?
L’éligibilité des titres est strictement encadrée par des critères de localisation géographique. Seules les entreprises ayant leur siège social dans un État membre de l’Union Européenne, ou dans un État de l’Espace Économique Européen (Islande, Norvège, Liechtenstein) ayant conclu une convention d’assistance administrative, peuvent être intégrées.
Cette restriction exclut l’achat direct d’actions de sociétés américaines, asiatiques ou suisses. Pour s’exposer à ces marchés internationaux tout en conservant le cadre fiscal du PEA, l’utilisation d’ETF à réplication synthétique constitue la solution technique appropriée.
Pourquoi privilégier les ETF synthétiques pour investir hors d’Europe ?
Les ETF à réplication synthétique utilisent des contrats d’échange (swaps) pour reproduire la performance d’indices mondiaux comme le S&P 500 ou le MSCI World. Cette structure juridique permet de loger des actifs internationaux dans un PEA car le panier de substitution détenu physiquement par le fonds reste composé de titres européens éligibles.
L’avantage est également fiscal : ces supports permettent souvent de capter une performance proche du rendement brut. En évitant la détention directe, vous contournez certaines retenues à la source prélevées sur les dividendes, optimisant ainsi la capitalisation de votre épargne sur le long terme.
Comment la convention fiscale franco-allemande influence-t-elle mes revenus ?
La convention entre la France et l’Allemagne plafonne généralement la retenue à la source sur les dividendes à 15 % pour les investisseurs particuliers. Sans l’application de ce traité, le taux standard allemand pourrait être nettement supérieur, impactant plus lourdement la performance de vos lignes de titres outre-Rhin.
Dans un PEA, ces 15 % constituent une charge fiscale définitive. Pour optimiser votre stratégie, il convient de comparer ce prélèvement avec l’absence de taxation sur les dividendes de sociétés françaises, qui ne subissent aucune retenue à la source pour les résidents fiscaux nationaux.