Investir en bourse ou dans l’immobilier : le match
Les actions françaises ont généré un rendement annuel moyen de 12,4 % sur quarante ans, surpassant nettement l'immobilier parisien établi à 10,4 % sur la même période.
Pourtant, l'absence d'effet de levier en bourse contraint souvent votre capacité d'enrichissement initial par rapport à l'usage du crédit bancaire. Cet article compare les mécanismes de performance et la fiscalité pour vous aider à choisir entre investir en bourse ou immobilier selon vos objectifs patrimoniaux.
Investir en bourse ou immobilier : les mécanismes fondamentaux
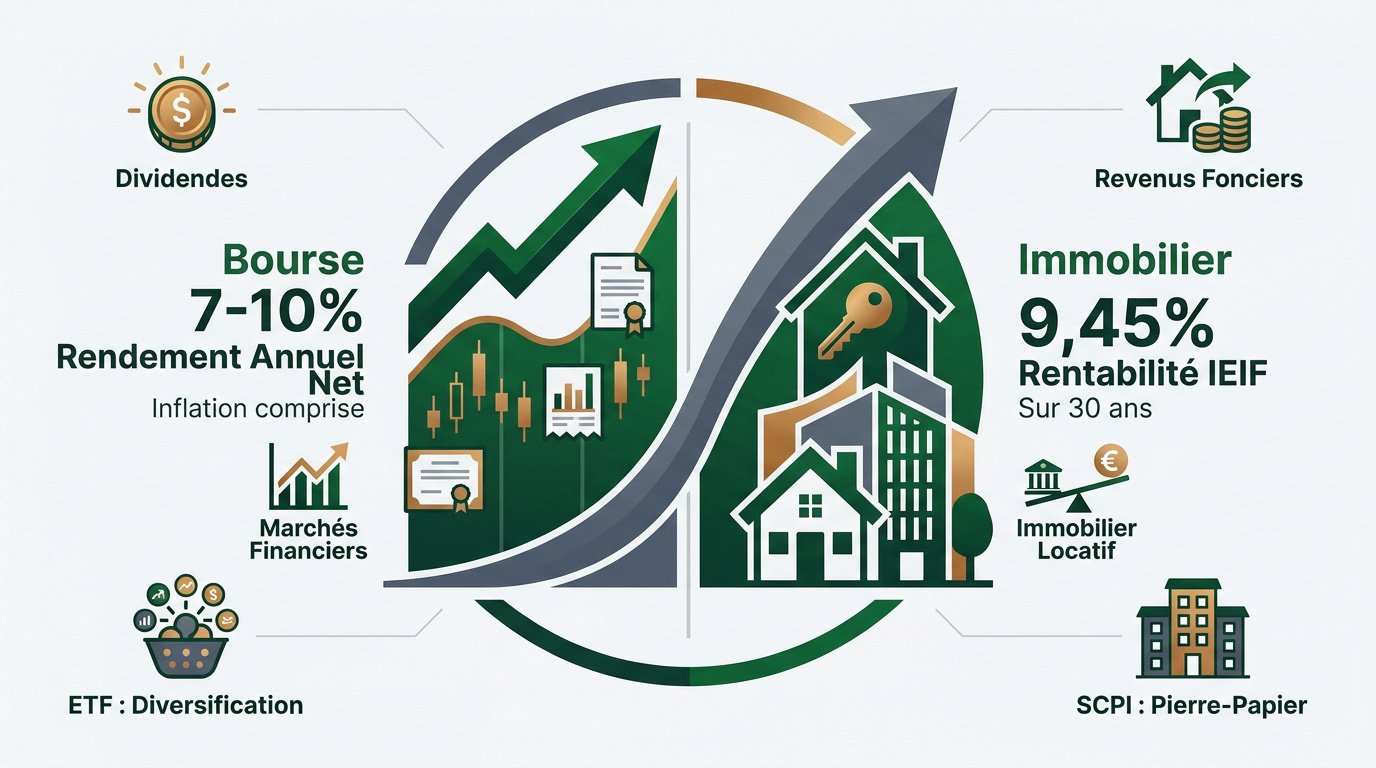
La bourse surperforme historiquement avec 7 à 10 % de rendement annuel net d'inflation, tandis que l'immobilier brille par son effet de levier bancaire et une rentabilité IEIF de 9,45 % sur trente ans.
Cette dualité entre performance financière et solidité de la pierre repose avant tout sur la compréhension des actifs comme les actions ou les fonds indiciels.
Un Exchange Traded Fund est un outil de gestion passive répliquant un indice boursier pour diversifier instantanément votre capital avec des frais minimes.
Le fonctionnement des marchés financiers et des ETF
L'achat d'actions en direct consiste à acquérir des parts d'entreprises. Vous percevez des dividendes réguliers issus des bénéfices. C'est une détention de titres pure.
Les ETF répliquent un indice complet pour diversifier vos positions. Cette gestion passive limite drastiquement les coûts. Profitez ainsi des avantages des fonds indiciels avec simplicité.
La valorisation dépend de l'offre et la demande. La liquidité élevée permet de revendre vos actifs en quelques secondes. Votre capital reste disponible immédiatement.
Les spécificités de l'immobilier locatif et des SCPI
L'immobilier physique nécessite l'achat d'un logement pour le louer. Les loyers perçus constituent des revenus fonciers imposables. La gestion demande rigueur et suivi.
La pierre-papier permet d'investir sans gérer les locataires. La société de gestion administre le parc immobilier pour vous.
Les revenus fonciers proviennent du bâti physique. Le financier découle des placements mobiliers. La nature de l'actif change radicalement votre gestion quotidienne.
Les SCPI affichent un ticket d'entrée réduit. C'est idéal pour débuter sans gros capital initial.
Analyse comparative des rendements et de la fiscalité
Après avoir compris les rouages techniques, il convient de comparer ce que ces placements rapportent réellement dans votre poche après impôts.
- Bourse : 7 % à 10 % de rendement annuel net moyen.
- Immobilier : 9,45 % sur 30 ans (levier inclus).
- Levier : Très faible en bourse, massif en immobilier.
Performance historique des actions et dividendes
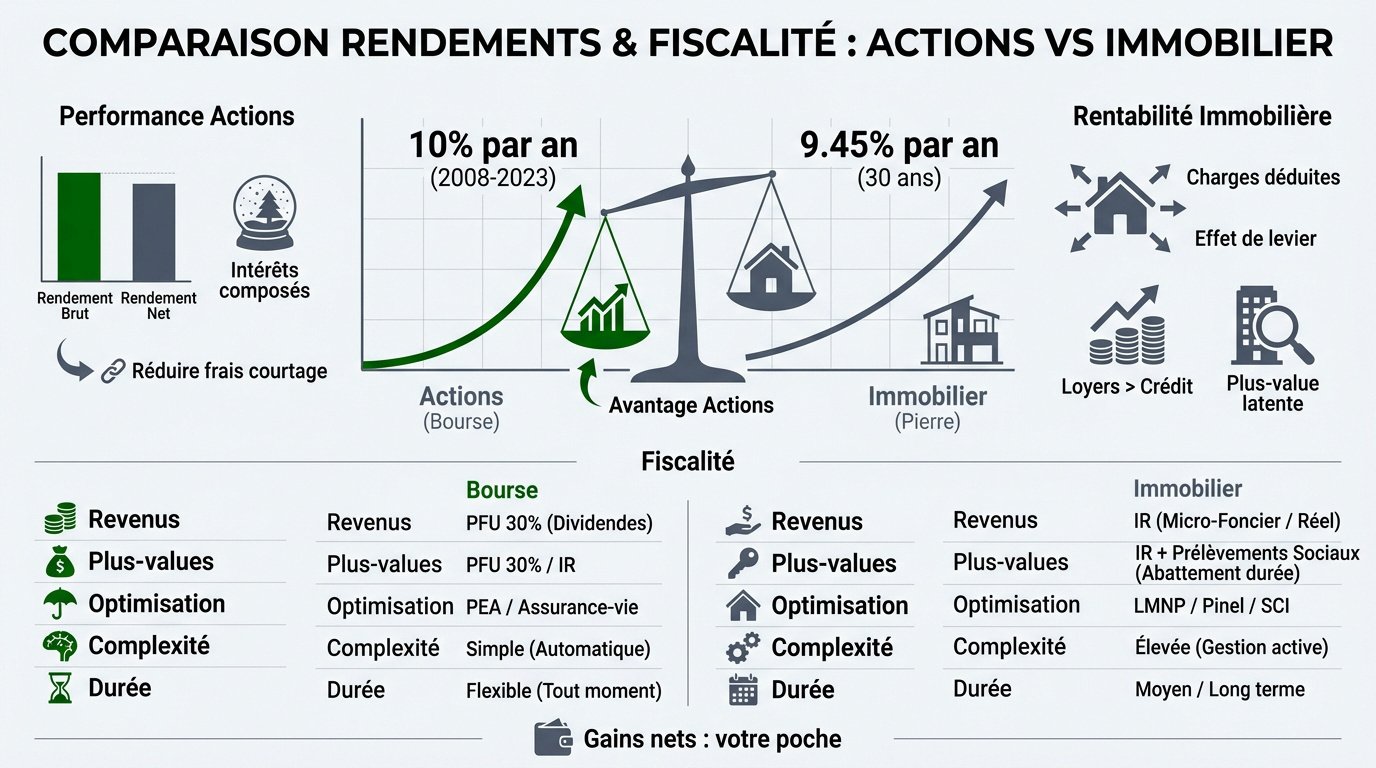
Les actions ont offert environ 10 % par an entre 2008 et 2023. Cette performance inclut pourtant les crises majeures selon les données de Capital. La trajectoire reste ascendante.
Réinvestir vos dividendes booste la croissance du capital. C'est le moteur de la richesse à long terme. L'effet boule de neige devient massif après dix ans. La capitalisation travaille pour vous.
Les frais de courtage impactent le résultat final. Réduire vos frais de courtage via des courtiers en ligne est une nécessité. La performance nette demeure très attractive.
Rentabilité locative et impact de l'effet de levier
Calculez précisément votre rendement net. Déduisez les charges et la taxe foncière. Le rendement réel est souvent plus faible qu'affiché. Soyez vigilants sur les chiffres annoncés.
L'emprunt bancaire permet d'investir l'argent de la banque. Vos loyers remboursent tout ou partie du crédit. Votre rentabilité sur fonds propres explose littéralement. C'est la force du crédit.
L'immobilier a montré une rentabilité de 9,45% par an sur 30 ans, se plaçant devant les actions à 8,82% sur la même période.
La valeur du bien augmente généralement avec le temps. Cette croissance latente complète les revenus locatifs. C'est un pilier de l'enrichissement immobilier. La pierre reste une valeur refuge.
Pression fiscale sur les gains et revenus
Le prélèvement forfaitaire unique est souvent avantageux. Il taxe les gains boursiers à 30 %. L'impôt sur le revenu peut être lourd. La simplicité du PFU séduit.
Le régime réel permet de déduire les travaux. L'amortissement comptable réduit aussi l'assiette taxable. C'est un atout majeur face à la bourse. Le choix du régime est décisif. L'optimisation est ici possible.
La revente d'un bien immobilier est soumise aux plus-values. Des abattements existent selon la durée de détention. La fiscalité boursière est plus simple. La sortie est plus fluide en bourse.
| Critère | Bourse (Actions/ETF) | Immobilier (Locatif direct) |
|---|---|---|
| Taxation des revenus | PFU 30% | IR + Prélèvements sociaux |
| Taxation des plus-values | PFU 30% | IR + Prélèvements sociaux |
| Dispositifs d'optimisation | PEA | LMNP/Déficit foncier |
| Complexité déclarative | Simple | Élevée |
| Impact de la durée | Faible (hors PEA) | Élevé (abattements) |
Maîtrise des risques et gestion de la volatilité
Gagner de l'argent est une chose, mais savoir protéger son capital contre les tempêtes du marché en est une autre.
Fluctuations boursières et psychologie de l'investisseur
Analyser la volatilité est un préalable. Les cours peuvent chuter brutalement en quelques jours seulement. Votre capital fluctue sans cesse, imposant de garder un sang-froid total.
Définir votre tolérance au risque reste fondamental. Chaque investisseur réagit différemment face aux pertes latentes. N'investissez que l'argent dont vous n'avez pas besoin. Votre sommeil ne doit jamais en pâtir.
Diversifier les secteurs limite les dégâts. Ne mettez pas tous vos œufs dans le même panier. Variez les zones géographiques pour réduire le risque de krach. Consultez cet avertissement sur les risques pour agir avec prudence.
Contraintes de gestion et vacance locative
Identifier les risques locatifs est une nécessité. Les impayés de loyers constituent une réalité stressante. Les travaux imprévus plombent également votre budget. Anticipez systématiquement ces dépenses de maintenance.
Les impayés et les coûts de rénovation énergétique (DPE) impactent directement le rendement. La faible liquidité impose un délai de vente de plusieurs mois pour récupérer votre cash.
Évaluer le temps de gestion est indispensable. L'immobilier en direct demande une implication constante. Il faut visiter, réparer et échanger avec les locataires. Ce n'est pas un revenu totalement passif.
Préciser le manque de liquidité est honnête. Vendre un appartement prend plusieurs mois. Vous ne pouvez pas récupérer vos fonds instantanément. C'est une contrainte majeure en cas d'imprévu financier.
- Risques d'impayés de loyer
- Vacance locative entre deux baux
- Travaux de rénovation énergétique obligatoires
- Frais de gestion d'agence
Accessibilité et exigences en capital initial
Le choix entre ces deux mondes dépend souvent du ticket d'entrée que vous pouvez poser sur la table dès aujourd'hui.
Débuter avec un faible apport en bourse
Investir de petites sommes. Vous pouvez commencer avec seulement cent euros mensuels. C'est la force de l'investissement progressif.
La bourse est très démocratique. Ouvrir un compte-titres ou un PEA est gratuit. Il n'y a pas de dossier bancaire complexe. Tout se fait en ligne rapidement. Vous gardez le contrôle total.
Anticiper les frais. Surveillez les commissions de transaction à chaque achat. Les frais de courtage varient selon les plateformes. Investir 100 euros par mois demande d'optimiser ces coûts pour maximiser vos gains.
Négociation du crédit et apport immobilier
Préciser l'apport exigé. En 2026, les banques demandent souvent 10 à 20 % d'apport. Sans capital de départ, emprunter devient très difficile. C'est un frein majeur.
Analyser les taux d'intérêt. Des taux élevés réduisent votre capacité d'achat globale. Le coût du crédit impacte directement votre rentabilité mensuelle. Négociez fermement votre assurance emprunteur. Chaque point compte pour votre cash-flow.
Détailler les frais annexes. N'oubliez pas les émoluments du notaire lors de l'achat. Ces frais augmentent le coût réel de l'investissement. Ils pèsent lourd sur votre apport initial, comme le souligne cette analyse sur l'immobilier en 2026.
Construction d'un patrimoine équilibré et durable
Plutôt que de choisir un camp, la stratégie gagnante réside souvent dans l'alliance intelligente de ces deux piliers patrimoniaux.
Optimisation via le PEA et le régime LMNP
Le PEA constitue une enveloppe fiscale indispensable pour vos actions. Après cinq ans, vos gains sont exonérés d'impôt sur le revenu. Profitez-en pour bâtir un capital sereinement via le meilleur compte pour investir en bourse.
Le statut LMNP permet d'amortir comptablement le prix du bien immobilier. Vous réduisez ainsi vos impôts à zéro pendant de nombreuses années. C'est un levier de rentabilité exceptionnel. La fiscalité devient alors votre alliée stratégique.
Choisissez entre revenus immédiats et capitalisation à long terme. Votre situation familiale doit impérativement guider cette décision patrimoniale.
Mélanger ces deux niches fiscales optimise votre rendement global. Vous diversifiez vos sources de revenus de manière efficace.
Transition énergétique et immobilier de demain
La performance énergétique devient un critère de prix majeur. Un bien mal classé au DPE perdra inévitablement de sa valeur. Rénover est désormais une nécessité économique.
L'investissement socialement responsable attire de plus en plus de capitaux mondiaux. Les entreprises vertueuses affichent souvent une meilleure résilience opérationnelle. C'est une tendance de fond. Donnez du sens à votre épargne.
La transition énergétique redéfinit la valeur des actifs, imposant aux investisseurs une vigilance accrue sur les normes environnementales des bâtiments.
La bourse demande un horizon d'au moins cinq à dix ans. L'immobilier s'envisage sur quinze à vingt ans minimum. La patience reste votre meilleur atout.
Combinez durabilité et rentabilité. C'est la clé d'un patrimoine pérenne.
Arbitrer entre investir en bourse ou immobilier exige de concilier la liquidité des actions avec la puissance du levier bancaire. Diversifiez vos actifs via le PEA et le statut LMNP pour sécuriser votre avenir financier dès aujourd'hui. Votre patrimoine de demain dépend de la rigueur de vos décisions actuelles.
FAQ
Quelle est la performance historique comparée des actions et de l'immobilier ?
Sur une période de 30 ans (1994-2024), l'immobilier résidentiel en France affiche une performance de 9,45 %, tandis que les actions se situent à 8,82 %. Sur un horizon plus long de 40 ans, les actions dominent avec un rendement annuel de 11,80 % contre 10,12 % pour le logement parisien.
La bourse présente toutefois une volatilité nettement supérieure, dépassant les 20 %, alors que l'immobilier offre une stabilité relative. Les SCPI constituent un compromis avec un rendement historique de 7,51 % pour une volatilité modérée d'environ 7 %.
Quel rendement locatif peut-on espérer en 2024 ?
Le rendement locatif moyen en France est estimé à environ 5,8 % brut pour l'année 2024. Cette rentabilité varie selon la localisation : les grandes métropoles peinent à dépasser 4 % net, tandis que des villes moyennes comme Saint-Étienne ou Mulhouse peuvent offrir plus de 6 % net.
Il est impératif de prendre en compte l'impact des normes énergétiques. Les biens classés F ou G au DPE sont désormais exclus de la location, imposant des travaux de rénovation qui peuvent grever la rentabilité finale de votre investissement.
Comment se différencient les fiscalités sur les plus-values ?
Les gains boursiers sont soumis par défaut au Prélèvement Forfaitaire Unique (PFU) de 30 %. L'utilisation d'un PEA permet une exonération d'impôt sur le revenu après cinq ans de détention, seuls les prélèvements sociaux de 17,2 % restant dus.
Pour l'immobilier, l'imposition est dégressive selon la durée de détention. L'exonération totale d'impôt sur le revenu est acquise après 22 ans, et celle des prélèvements sociaux après 30 ans. Le régime LMNP permet également d'optimiser la fiscalité des revenus locatifs via l'amortissement comptable.
Est-il possible d'investir avec un capital initial limité ?
La bourse est l'actif le plus accessible, permettant de débuter avec des versements programmés de 100 euros par mois. L'ouverture d'un compte-titres ou d'un PEA ne nécessite pas de dossier bancaire complexe et offre une liquidité immédiate pour récupérer votre capital.
L'immobilier direct exige un capital plus important, les banques demandant généralement 10 à 20 % d'apport en 2026. Cependant, l'immobilier permet d'utiliser l'effet de levier du crédit, vous permettant d'acquérir un patrimoine important en utilisant les fonds de la banque, ce qui est impossible avec les actions.
Quel horizon de placement privilégier pour chaque actif ?
L'investissement en bourse nécessite une vision minimale de cinq à dix ans pour lisser la volatilité des marchés financiers. Cette flexibilité permet une gestion plus dynamique de votre patrimoine et une adaptation rapide aux cycles économiques.
L'immobilier s'envisage sur le temps long, idéalement quinze à vingt ans. Cette durée est nécessaire pour amortir les frais d'acquisition, tels que les émoluments du notaire, et pour bénéficier pleinement des mécanismes d'exonération fiscale liés à la détention prolongée.