Calcul de la flat tax : optimiser vos prélèvements boursiers
Le taux global de la flat tax s'établit désormais à 31,4 % sur vos revenus de capitaux mobiliers, une hausse significative par rapport au précédent régime de 30 %.
Cette pression fiscale accrue sur vos dividendes et plus-values exige une maîtrise rigoureuse de vos bases taxables pour préserver votre rentabilité nette. Cet article détaille les méthodes de flat tax bourse calcul et les leviers d'optimisation indispensables pour réduire légalement vos prélèvements boursiers.
Flat tax bourse calcul : les règles du PFU à 31,4 % en 2026
Le taux global de la flat tax s'établit à 31,4 % en 2026, réparti entre 12,8 % d'impôt et 18,6 % de prélèvements sociaux. Ce prélèvement forfaitaire unique s'applique automatiquement aux dividendes et plus-values mobilières.
La structure de ce taux repose sur une décomposition précise entre la part fiscale et la part sociale, impactée par les récentes réformes.
Taux global 2026
Part impôt (IR)
Prélèvements sociaux
Ancien taux (pré-2026)
Décomposition du taux global entre impôt et prélèvements sociaux
La fiscalité des revenus financiers repose sur cette décomposition officielle. Le taux fixe de 12,8 % concerne l'impôt sur le revenu. Les prélèvements sociaux s'élèvent désormais à 18,6 %.
L'évolution des prélèvements sociaux explique la hausse globale en 2026. Ce mécanisme unique simplifie la lecture fiscale. Vous identifiez immédiatement la pression fiscale exercée sur vos gains annuels.
Ce taux demeure strictement forfaitaire. Il ignore votre tranche marginale d'imposition habituelle. Le prélèvement agit comme une taxe libératoire dès la perception du premier euro de gain réalisé.
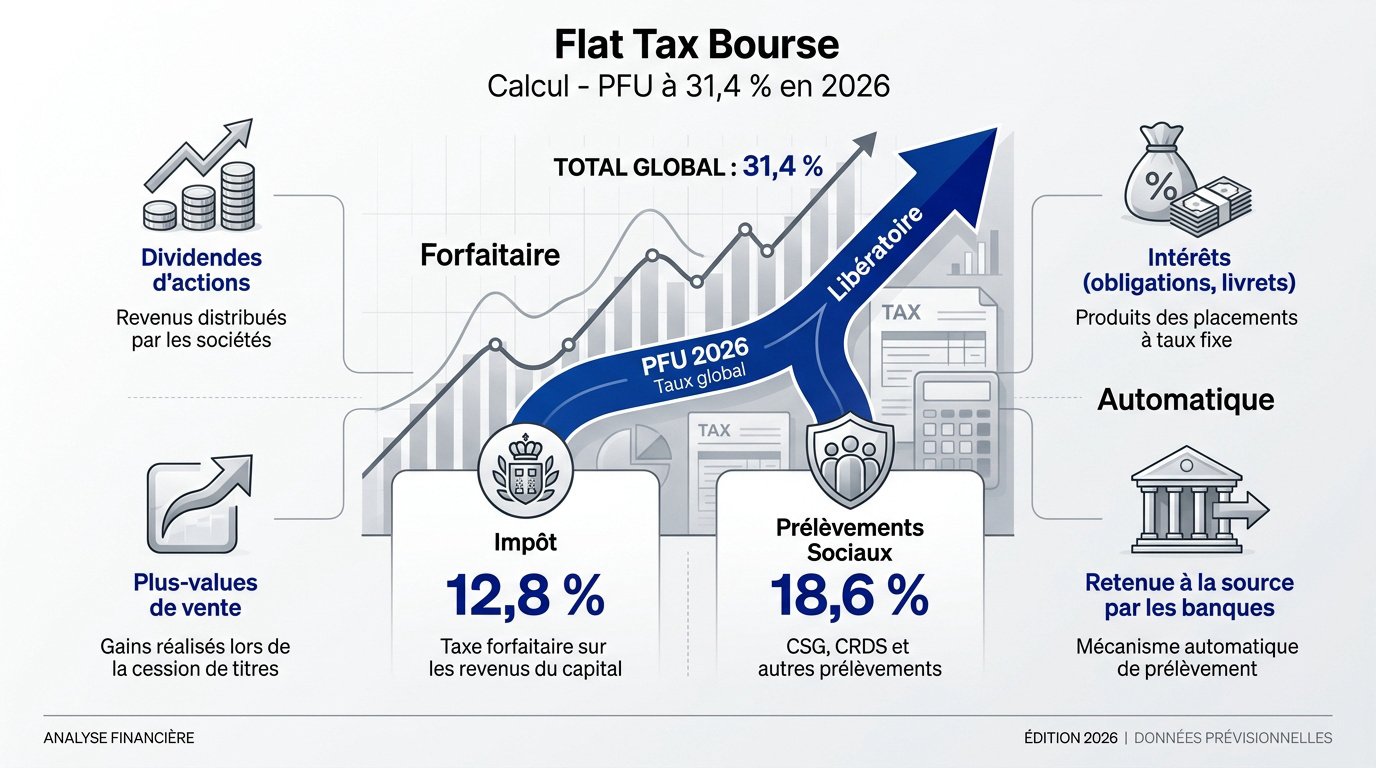
Revenus et produits financiers concernés par le prélèvement
Le PFU cible prioritairement les dividendes d'actions et les plus-values de cession. Il englobe également les intérêts des obligations. Les livrets bancaires fiscalisés subissent la même règle fiscale.
Voici les actifs financiers soumis à cette fiscalité :
- Dividendes d'actions
- Plus-values de vente
- Intérêts de livrets non réglementés
- Revenus des obligations
- Gains sur les OPCVM
Les livrets réglementés comme le Livret A échappent à cette taxation. La flat tax se concentre sur les opérations effectuées via un compte-titres ordinaire.
Mécanisme de la retenue à la source par les banques
Les banques françaises agissent comme collecteurs d'impôts. Elles prélèvent la taxe lors du versement de vos revenus financiers. Vous percevez donc un montant net sur votre compte.
Ce prélèvement constitue un acompte non libératoire. L'administration fiscale régularise votre situation lors de la déclaration annuelle. L'ajustement final dépend de vos options fiscales choisies.
Les établissements bancaires transfèrent les fonds mensuellement au Trésor public. Ce processus assure une perception immédiate des profits boursiers. L'État garantit ainsi une rentrée fiscale constante.
3 leviers pour déterminer votre assiette fiscale nette
Pour réduire la facture, il ne suffit pas de connaître le taux, il faut surtout maîtriser le calcul de la base taxable réelle.
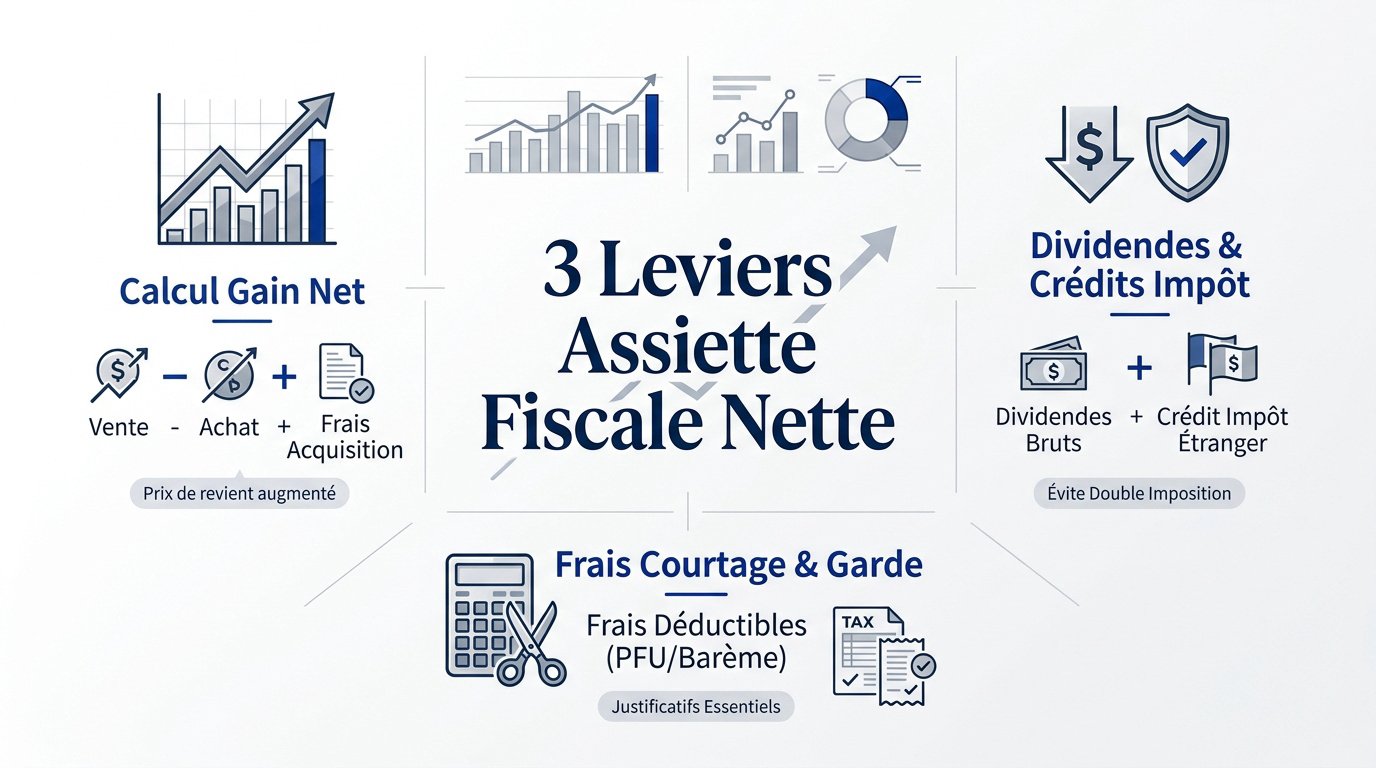
Calcul du gain net après déduction du prix d'acquisition
La plus-value brute est la différence entre vente et achat. Vous devez soustraire le prix d'achat initial du prix de cession final. C'est la base fondamentale de tout calcul fiscal.
Intégrez les frais d'acquisition dans ce montant. Les commissions d'achat augmentent le prix de revient comptable. Cela réduit mécaniquement votre gain imposable lors de la revente des titres.
Précisez le traitement des revenus distribués. Les dividendes perçus avant la vente ne modifient pas le prix d'achat. Ils sont taxés séparément au moment de leur versement effectif en compte.
Impact des frais de courtage et de garde sur la base taxable
Les commissions de transaction sont déductibles des plus-values. Cela inclut les frais de courtage à l'achat et à la vente. Vous pouvez consulter comment réduire ses frais de courtage en bourse pour optimiser le net.
Analysez le cas des droits de garde annuels. Ces frais ne sont déductibles que si vous optez pour le barème progressif. Sous le régime PFU, ils ne réduisent malheureusement pas l'assiette.
Résumez l'avantage mathématique de ces déductions. Chaque euro de frais réduit votre base taxable globale. Il est donc essentiel de conserver tous vos justificatifs de courtage annuels.
Traitement des dividendes bruts et crédits d'impôt étrangers
Les dividendes étrangers subissent souvent une taxe locale. Vous ne percevez que le montant net après retenue à la source. Il faut pourtant déclarer le montant brut pour le fisc.
Utilisez le mécanisme du crédit d'impôt pour éviter la double imposition. Les conventions fiscales internationales permettent de récupérer une partie des taxes payées hors de France. C'est un levier majeur.
"Le crédit d'impôt étranger s'impute directement sur le montant de votre flat tax française pour éviter que le même revenu ne soit taxé deux fois."
Quand faut-il opter pour le barème progressif de l'impôt ?
Le PFU n'est pas une fatalité, car le législateur permet de choisir une autre voie plus avantageuse selon votre profil.
Activation de l'option globale via la case 2OP
L'option pour le barème se fait via la case 2OP. Ce choix est global pour tous vos revenus du capital. Vous ne pouvez pas panacher les régimes de taxation.
Consultez les modalités sur l'option globale annuelle. La démarche s'effectue lors de votre déclaration de revenus en ligne au printemps.
Attention au caractère irrévocable pour l'année en cours. Une fois validée, cette option s'applique à l'ensemble de votre portefeuille. Réfléchissez bien avant de cocher cette case spécifique sur le formulaire.
Analyse de l'abattement de 40 % sur les dividendes
L'option au barème ouvre droit à un abattement de 40 %. Cet avantage réduit fortement la base imposable de vos dividendes. Il est réservé aux sociétés éligibles à l'impôt sur les sociétés.
Cet abattement est totalement perdu avec la flat tax. Le PFU taxe 100 % du dividende brut sans aucune réduction. C'est l'argument principal pour les foyers modestes ou moyennement imposés.
Calculez l'effet de levier sur votre revenu imposable global. Une réduction de 40 % peut faire basculer la rentabilité de votre investissement. C'est un point déterminant pour votre stratégie de rendement.
Déductibilité partielle de la CSG sur le revenu global
Choisir le barème permet de déduire une part de CSG. Le taux déductible est fixé à 6,8 % du montant brut. Cette somme vient diminuer votre revenu imposable de l'année suivante.
Sous le régime du PFU, aucune CSG n'est déductible. Les 18,6 % de prélèvements sociaux sont totalement perdus fiscalement. C'est un manque à gagner invisible mais réel pour l'épargnant.
Comparez ce gain avec votre taux marginal d'imposition. Plus votre tranche est élevée, plus cette déduction a de la valeur. Pourtant, le PFU reste souvent plus simple pour les gros portefeuilles.
Optimisation des titres anciens et report des pertes
Au-delà du choix du régime, la gestion de l'historique de vos titres offre des opportunités de réduction fiscale majeures.
Abattements pour durée de détention des titres pré-2018
Les titres achetés avant 2018 bénéficient de règles spécifiques. En optant pour le barème, vous profitez d'abattements pour durée de détention. Ces taux varient selon l'ancienneté de vos lignes en portefeuille.
Consultez les détails sur les abattements pour durée de détention. Le taux atteint 65 % après huit ans de conservation. C'est un avantage colossal pour les investisseurs de long terme.
Notez que ces abattements ne réduisent que l'impôt sur le revenu. Les prélèvements sociaux de 18,6 % restent dus sur la totalité du gain. L'optimisation est donc réelle mais partielle.
Mécanisme d'imputation des moins-values mobilières
Les pertes subies peuvent compenser vos gains de l'année. Ce mécanisme réduit directement l'assiette de la flat tax. Il faut impérativement que les titres soient de même nature juridique.
Le fisc autorise la compensation des plus-values. L'ordre d'imputation est chronologique sur les gains de l'exercice civil en cours.
Calculez votre gain net réel après cette soustraction. Ne payez pas d'impôt sur de l'argent que vous n'avez pas réellement gagné. La gestion des moins-values est le premier levier d'optimisation.
Règles de report des pertes fiscales sur dix ans
Les moins-values non utilisées sont reportables pendant dix ans. Vous pouvez les déduire de vos futurs gains boursiers. Cela constitue une véritable réserve fiscale pour vos prochaines années d'investissement.
Les moins-values sont reportables pendant 10 ans. Nécessité de remplir le formulaire 2074-CMV chaque année pour conserver ce droit.
Vérifiez les modalités du report des moins-values sur 10 ans. Un suivi rigoureux sur vos déclarations successives est indispensable.
L'extinction du droit intervient après la dixième année. N'oubliez pas de remplir le formulaire 2074-CMV chaque année. C'est la condition sine qua non pour conserver cet avantage fiscal précieux.
3 exemples de calcul selon votre taux marginal d'imposition
Rien ne vaut des chiffres concrets pour comprendre où se situe votre intérêt financier réel entre PFU et barème.
Simulation pour un foyer non imposable ou TMI à 0 %
Pour un foyer non imposable, le barème est imbattable. L'impôt sur le revenu tombe à zéro euro. Vous ne payez finalement que les prélèvements sociaux obligatoires sur vos gains.
Demandez le remboursement de l'acompte de 12,8 % déjà prélevé. L'État vous restituera ce trop-perçu après la validation de votre déclaration. C'est un gain de trésorerie immédiat et très significatif.
Choisir le barème progressif quand on n'est pas imposable permet de réduire sa pression fiscale globale de 31,4 % à seulement 18,6 %.
Analyse du point de bascule pour la tranche à 11 %
La tranche à 11 % est la zone de bascule complexe. Le calcul doit intégrer l'abattement de 40 % sur les dividendes. Souvent, le barème reste ici plus avantageux que la flat tax.
| Tranche Marginale (TMI) | Taux réel Barème (avec abattement 40%) | Taux Flat Tax | Option recommandée |
|---|---|---|---|
| TMI 0% | 18,6 % | 31,4 % | Option 2OP |
| TMI 11% | 25,2 % | 31,4 % | Option 2OP |
| TMI 30% | 36,6 % | 31,4 % | Flat Tax (PFU) |
| TMI 41% | 43,2 % | 31,4 % | Flat Tax (PFU) |
Déterminez votre propre seuil de rentabilité avec précision. Utilisez notre simulateur gratuit pour projeter vos gains nets. Chaque situation personnelle mérite une analyse chiffrée détaillée.
Avantage du PFU pour les tranches à 30 % et plus
Le PFU devient le bouclier fiscal des hauts revenus. Dès la tranche à 30 %, le plafonnement à 12,8 % est salvateur. Il évite une taxation globale pouvant dépasser 48 %.
Comparez la pression fiscale sans les abattements spécifiques. Le barème progressif devient vite confiscatoire pour les investisseurs actifs. La flat tax offre alors une visibilité et une simplicité inégalées.
Le régime forfaitaire reste la solution optimale pour ces profils. Il permet de réinvestir une plus large part de ses profits. C'est le moteur principal de la capitalisation boursière efficace.
Alternatives légales pour réduire vos prélèvements boursiers
Si la flat tax vous semble trop lourde, sachez qu'il existe des enveloppes fiscales protectrices pour vos placements.
Exonération d'impôt du PEA après cinq ans de détention
Le PEA est le paradis fiscal de l'épargnant français. Après cinq ans, les gains sont totalement exonérés d'impôt sur le revenu. C'est l'outil indispensable pour tout investisseur en actions européennes.
Consultez les avantages fiscaux du PEA jeune pour les moins de 25 ans. Les prélèvements sociaux restent toutefois dus lors des retraits. Le taux global s'élève à 18,6 %.
Privilégiez la stratégie de capitalisation au sein du plan. Tant que l'argent reste investi, aucune taxe n'est prélevée. Cela booste mathématiquement la performance de votre portefeuille sur le long terme.
Exonérés : Livret A, LDDS, Livret Jeune. Soumis au PFU : Livrets boostés, livrets bancaires classiques, PEL et CEL ouverts après 2018.
Fiscalité de l'assurance-vie et des contrats de capitalisation
L'assurance-vie offre des abattements annuels après huit ans. Vous pouvez retirer jusqu'à 4 600 euros de gains sans impôt. Ce plafond double pour un couple soumis à une imposition commune.
Comparez les taux selon la date de vos versements. Les nouveaux versements profitent souvent de la flat tax allégée à 7,5 %. C'est un complément idéal au compte-titres classique.
Le contrat de capitalisation est utile pour la transmission. Il permet de donner des titres tout en conservant l'antériorité fiscale. C'est une option stratégique pour optimiser votre patrimoine familial global.
Dispense d'acompte forfaitaire pour les revenus modestes
Vous pouvez éviter le prélèvement immédiat des 12,8 %. Cette dispense d'acompte est réservée aux foyers sous certains plafonds de revenus. Cela préserve votre trésorerie tout au long de l'année civile.
La demande doit être envoyée avant le 30 novembre. Elle concerne les revenus qui seront perçus l'année suivante. Anticipez cette démarche auprès de votre établissement financier ou courtier en ligne.
Le calcul de la flat tax : optimiser vos prélèvements boursiers passe par la vérification de ces critères d'éligibilité :
- Plafond RFR de 25 000€ (célibataire)
- Plafond RFR de 50 000€ (couple)
- Date limite du 30 novembre
- Attestation sur l'honneur à fournir
Procédure de déclaration et régularisation auprès du fisc
Une bonne stratégie fiscale ne vaut rien sans une exécution rigoureuse lors de la saison déclarative.
Exploitation de l'Imprimé Fiscal Unique pour vos démarches
L'IFU constitue votre document de référence annuel. Votre courtier y récapitule l'intégralité de vos gains et pertes. Sélectionnez les meilleurs courtiers bourse pour obtenir un IFU fiable.
Vérifiez scrupuleusement la correspondance avec vos propres relevés. Les erreurs de transmission entre les établissements bancaires et le fisc surviennent parfois. Une vérification méthodique évite des tracas administratifs inutiles.
Repérez ensuite les cases pré-remplies sur votre déclaration 2042. Les montants figurent normalement de manière automatique dans les rubriques dédiées. Conservez systématiquement une copie numérique de ce document pour vos archives.
Rôle de la déclaration annuelle dans la régularisation fiscale
La déclaration fixe le montant définitif de votre impôt. C'est à cet instant précis que l'option pour le barème est validée. Le fisc recalcule votre dû selon votre situation réelle.
Le mécanisme de restitution traite les trop-perçus éventuels. Si l'acompte prélevé en amont dépasse votre impôt final, l'État vous rembourse. Ce virement intervient généralement durant l'été sur votre compte bancaire.
Prévoyez néanmoins le paiement du solde éventuel à l'automne. Si vos gains ont été exceptionnels, un complément peut être réclamé. La régularisation est l'étape cruciale pour clore votre année fiscale boursière.
Correction des erreurs courantes sur l'avis d'imposition
L'oubli de la case 2OP demeure l'erreur la plus fréquente. Cela s'avère coûteux si le barème progressif était plus avantageux. Heureusement, le service de télé-correction permet de rectifier cette omission.
Pensez également à contrôler l'imputation de vos moins-values antérieures. Elles ne sont pas toujours reportées automatiquement par l'administration fiscale. Un contrôle manuel rigoureux est souvent nécessaire pour préserver vos droits.
Respectez enfin les délais de prescription pour vos modifications. Vous disposez généralement de trois ans pour corriger une erreur passée. Agissez rapidement dès la détection d'une anomalie sur votre avis d'imposition.
Fiscalité des actifs numériques et des fonds de placement
La flat tax ne s'arrête pas aux actions classiques, elle englobe désormais les nouveaux horizons de l'investissement moderne.
Imposition des gains réalisés sur les cryptomonnaies
Les plus-values sur cryptomonnaies subissent aussi le taux de 31,4 %. Ce régime s'applique dès que vous convertissez vos actifs en monnaie fiduciaire. Les échanges entre cryptos restent quant à eux neutres.
Le seuil de cession annuel est fixé à 305 €. L'imposition à 31,4 % intervient lors du cash-out. Les échanges crypto-à-crypto bénéficient d'un sursis d'imposition.
Un seuil de cession annuel de 305 euros existe. En dessous de ce montant, vos gains sont totalement exonérés d'impôt. C'est une règle spécifique aux actifs numériques qu'il faut connaître.
Le calcul de la valeur globale du portefeuille est complexe. Chaque vente nécessite de connaître la valeur totale de vos avoirs à cet instant. Utilisez des outils dédiés pour automatiser ce suivi fastidieux.
Traitement fiscal des revenus issus des OPCVM et fonds
Les fonds communs de placement distribuent souvent des dividendes. Ces revenus sont taxés à la flat tax lors de leur versement. Le mécanisme est identique à celui des actions détenues en direct.
La vente de parts d'OPCVM génère des plus-values imposables. Les frais d'entrée et de sortie viennent réduire votre gain net taxable. Vous pouvez apprendre à valoriser ses fonds pour affiner votre stratégie.
Surveillez les frais de gestion internes qui impactent votre rendement. Ils ne sont pas déductibles de votre assiette fiscale globale. Choisissez des supports à frais réduits pour maximiser votre performance nette d'impôts.
Spécificités des livrets bancaires non réglementés
Les intérêts des livrets boostés subissent le PFU de plein fouet. Contrairement au Livret A, ici, l'État prélève sa part sur chaque euro d'intérêt. C'est une donnée fondamentale pour comparer les rendements.
| Type de Livret | Fiscalité applicable | Taux global (2026) |
|---|---|---|
| Livret A / LEP | Exonération totale | 0 % |
| Livret non réglementé | Flat Tax (PFU) | 31,4 % |
Le rendement net chute après application des 31,4 %. Un livret affiché à 3 % brut ne rapporte réellement que 2,05 % net. Faites toujours ce calcul avant de placer vos liquidités.
Le prélèvement peut être mensuel ou annuel selon les banques. La régularisation finale se fait toujours via votre déclaration de revenus. Restez vigilants sur le cumul de ces intérêts avec vos autres revenus.
Maîtriser le flat tax bourse calcul est crucial pour protéger vos rendements face au taux de 31,4 %. Arbitrez efficacement entre le PFU et le barème progressif, déduisez vos moins-values et privilégiez les enveloppes comme le PEA. Agissez dès maintenant pour valider vos options fiscales et maximiser votre capital futur.
FAQ
Quels sont les revenus financiers soumis au Prélèvement Forfaitaire Unique en 2026 ?
Dès le 1er janvier 2026, la flat tax s'applique par défaut à une vaste catégorie de revenus du capital. Sont principalement visés les dividendes d'actions, les intérêts issus de placements à revenu fixe (obligations, comptes à terme), ainsi que les plus-values de cession de valeurs mobilières et de parts sociales.
Ce régime englobe également les gains réalisés sur les actifs numériques (cryptomonnaies) et les revenus distribués par les OPCVM. En revanche, les livrets réglementés comme le Livret A ou le LEP demeurent totalement exonérés de ce prélèvement.
Quel est le taux global de la flat tax en 2026 et son détail ?
Le taux global du PFU s'établit désormais à 31,4 %. Cette pression fiscale se décompose en deux strates distinctes : un taux forfaitaire d'impôt sur le revenu maintenu à 12,8 % et une part dédiée aux prélèvements sociaux qui s'élève à 18,6 %.
Cette hausse globale, comparativement aux années précédentes, résulte directement de l'augmentation de la Contribution Sociale Généralisée (CSG). Ce taux unique est prélevé dès le premier euro de gain, indépendamment de votre tranche marginale d'imposition habituelle.
Est-il possible de renoncer au PFU pour le barème progressif de l'impôt ?
Vous conservez la liberté d'opter pour l'imposition au barème progressif lors de votre déclaration annuelle de revenus via la case 2OP. Cette option est globale : elle s'applique obligatoirement à l'intégralité de vos revenus et plus-values mobilières pour l'année concernée.
Ce choix s'avère stratégique pour les foyers dont la Tranche Marginale d'Imposition (TMI) est de 0 % ou 11 %. Il permet notamment de bénéficier de l'abattement de 40 % sur les dividendes et de rendre une fraction de la CSG (6,8 %) déductible de votre revenu global.
Quels revenus échappent au mécanisme de la flat tax en 2026 ?
Le PFU ne concerne pas les revenus du travail, tels que les salaires, les pensions de retraite ou les bénéfices professionnels (BIC/BNC). De même, les revenus fonciers issus de la location nue restent soumis au barème progressif et à des prélèvements sociaux spécifiques.
Concernant les enveloppes financières, les gains générés au sein d'un PEA de plus de cinq ans sont exonérés d'impôt sur le revenu. Enfin, les livrets d'épargne réglementée (LDDS, Livret Jeune) sont structurellement hors du champ d'application de la flat tax.
Comment fonctionne la déductibilité de la CSG sur les revenus boursiers ?
La déductibilité d'une part de la CSG, fixée à 6,8 %, est strictement réservée aux contribuables ayant formulé l'option pour le barème progressif. Ce mécanisme permet de réduire l'assiette imposable de vos revenus de l'année suivante.
À l'inverse, si vous restez soumis au régime automatique de la flat tax à 31,4 %, aucune fraction de la CSG n'est déductible. Les prélèvements sociaux sont alors considérés comme définitifs et ne viennent pas diminuer votre revenu global imposable.