Quel est le meilleur PEA en 2026 ? Le comparatif complet
Le marché de l'épargne réglementée en France connaît une mutation profonde avec l'émergence de structures tarifaires à commission nulle et la digitalisation intégrale des processus de gestion.
Identifier le meilleur pea 2026 exige une analyse rigoureuse de votre profil opérationnel pour éviter que les frais ne consument votre performance long terme. Ce comparatif décortique les offres de Saxo Banque, Fortuneo ou XTB afin de structurer votre stratégie d'investissement selon vos objectifs patrimoniaux réels.
Sélectionner son PEA : les critères déterminants en 2026
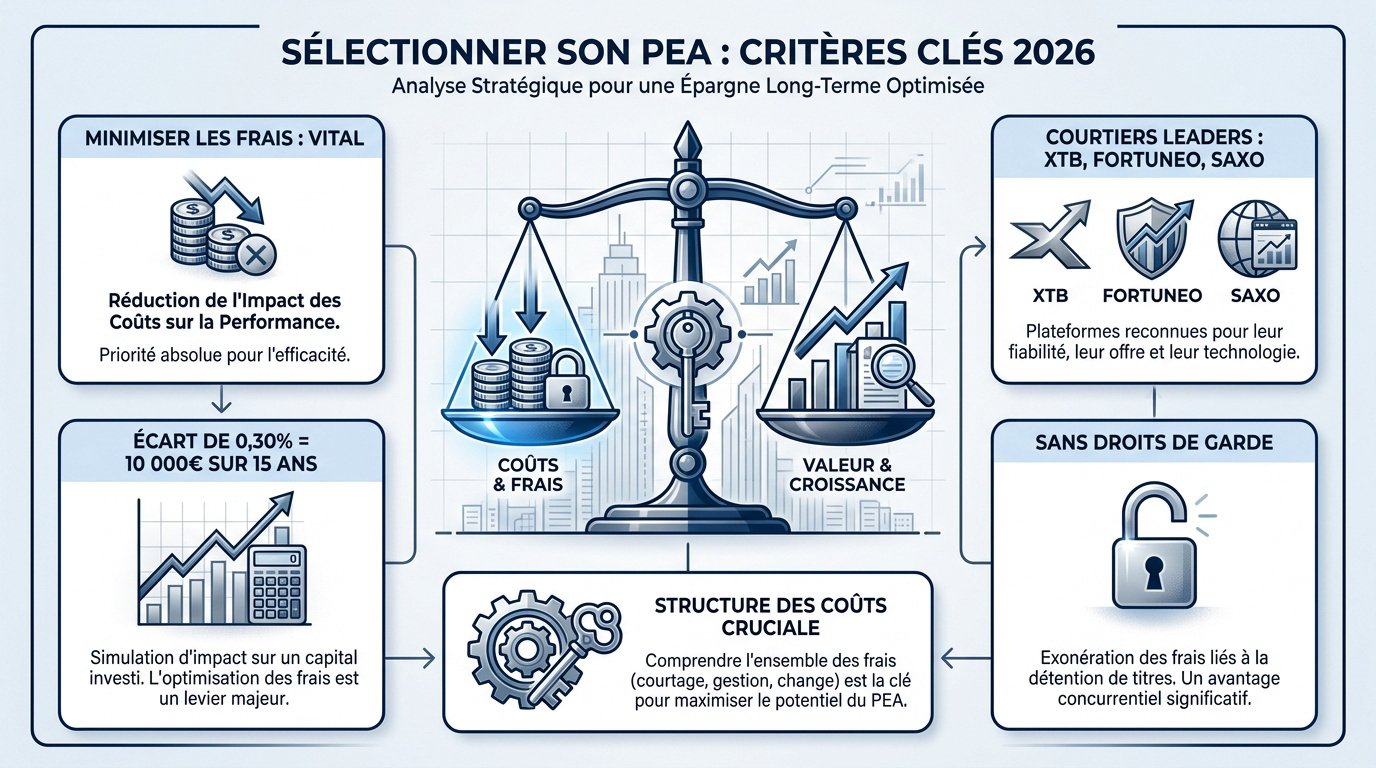
En 2026, minimiser les frais est vital : un écart de 0,30 % peut coûter 10 000 € sur quinze ans. XTB, Fortuneo et Saxo dominent le marché avec des structures sans droits de garde.
Le passage d'une gestion bancaire classique à une architecture de frais optimisée constitue le premier levier de performance pour votre épargne réglementée.
Analyse des frais de courtage et droits de garde
L'impact des commissions influence directement votre performance finale. Chaque transaction grignote mécaniquement votre capital investi. Une vigilance accrue sur les tarifs fixes s'avère donc impérative.
La disparition des droits de garde chez les courtiers en ligne est actée. Cet avantage devient majeur pour les investisseurs en 2026. Les réseaux bancaires traditionnels perdent du terrain.
Il convient de comparer les modèles fixes et proportionnels. Les portefeuilles modestes privilégient le tarif fixe. Les capitaux importants surveillent les pourcentages. C'est un calcul mathématique simple. Consultez l'analyse sur l' impact des frais sur le rendement net.
Évaluation de l'ergonomie et du service client
L'interface mobile doit offrir une fluidité totale. Passer un ordre d'achat doit rester un processus simple. La réactivité applicative permet d'éviter des erreurs d'exécution coûteuses.
Le support client demeure un pilier de votre expérience. Une assistance technique rapide est une condition indispensable. Ne négligez pas la dimension humaine du service proposé.
Vérifiez systématiquement les outils d'aide à la décision. Les graphiques intégrés permettent de structurer vos analyses. Un courtier efficace offre plus qu'un accès. Identifiez le meilleur compte pour investir en bourse en 2026 pour votre profil.
Impact des frais sur la performance long terme
Les intérêts composés réagissent fortement aux ponctions tarifaires. Une charge annuelle, même minime, freine la croissance. C'est un obstacle silencieux pour votre enrichissement futur.
Une simulation sur vingt ans révèle des écarts financiers abyssaux. Quelques euros économisés mensuellement se transforment en milliers d'euros. L'économie réelle surpasse souvent les prévisions. Soyez exigeant sur les coûts.
Choisir un courtier à bas coûts est une décision stratégique. Votre rendement net final en dépend directement. La performance brute ne constitue qu'une partie du résultat.
- Perte estimée sur 10 ans avec 0,5% de frais : impact significatif sur le capital.
- Gain net supplémentaire avec courtier gratuit : optimisation maximale du rendement.
- Effet multiplicateur du temps sur 20 ans : accélération de la capitalisation.
XTB : l'offensive tarifaire sans commission
Après avoir posé les bases des critères de sélection, penchons-nous sur l'acteur qui bouscule les codes tarifaires : XTB.
Avantages du volume mensuel jusqu'à 100 000 euros
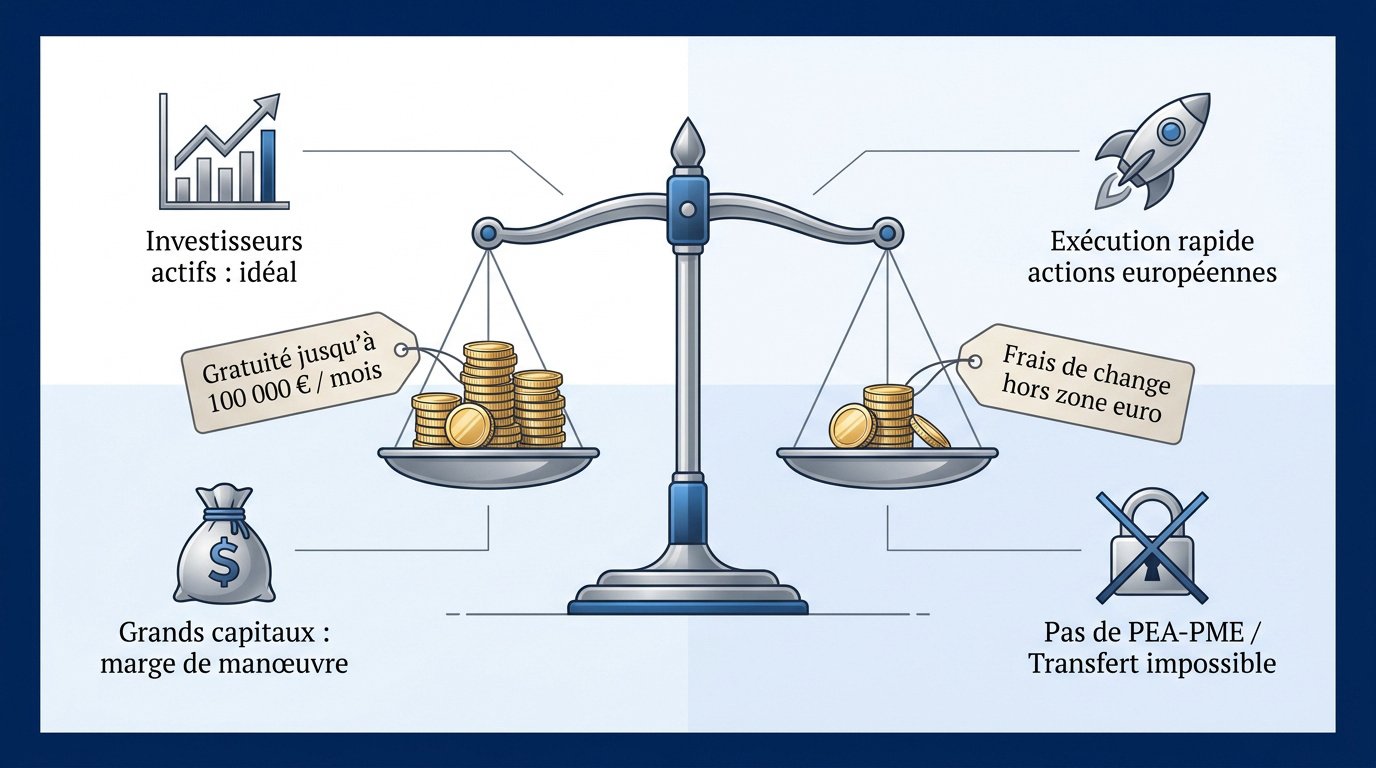
La gratuité totale sous 100 000 euros est réelle. C'est un argument de poids pour 2026. Les investisseurs actifs y trouvent leur compte.
L'exécution sur les actions européennes est rapide. Les conditions sont transparentes et sans surprise. C'est idéal pour bâtir une position solide sans frais. Le marché français est parfaitement couvert par l'offre.
Les gros capitaux bénéficient d'une marge de manœuvre. La limite mensuelle est largement suffisante pour beaucoup. C'est une révolution pour la gestion active. Vous pouvez consulter les détails sur l' offre XTB sans commission.
| Volume mensuel | Commission |
|---|---|
| Jusqu'à 100 000 € | 0 % |
| Au-delà de 100 000 € | 0,20 % (sans minimum) |
Limites de l'offre et supports disponibles
L'univers d'investissement se concentre sur les titres vifs. Les fonds traditionnels sont plus rares ici. C'est un choix délibéré du courtier.
Les frais de change méritent votre attention. Ils peuvent s'appliquer sur les titres hors zone euro. Lisez bien les conditions tarifaires détaillées.
L'absence de PEA-PME est un frein pour certains. On ne peut pas non plus transférer un plan existant. C'est une plateforme pour un nouveau départ. Pesez bien ces manques avant de signer.
Le PEA XTB ne permet pas le transfert de plans existants depuis d'autres banques en 2026. L'offre exclut également le PEA-PME et privilégie les titres vifs aux fonds classiques.
Profil d'investisseur idéal pour cette plateforme
Les traders fréquents adorent cette interface puissante. La technologie sert la rapidité d'exécution. C'est un outil sérieux pour investisseurs avertis.
La fiscalité est facilitée par l'IFU fourni. Déclarer ses gains devient un jeu d'enfant. C'est un point rassurant pour un courtier étranger. La conformité française est bien respectée.
Le rapport puissance-prix est imbattable en 2026. La simplicité technique n'empêche pas la performance. C'est un choix rationnel pour optimiser.
Quel est le meilleur PEA en 2026 ? Le comparatif complet montre que XTB s'impose si vous cherchez à éliminer les frais de courtage sur les grandes capitalisations européennes.
Saxo Banque : l'équilibre entre technologie et prix
Si XTB mise sur le prix, Saxo Banque propose une alternative où la technologie justifie chaque centime investi.
Outils d'analyse pour investisseurs exigeants
SaxoInvestor offre des fonctionnalités très avancées. La plateforme est pensée pour la précision. Les données de marché sont exhaustives.
Les rapports de recherche sont de haute qualité. Ils aident à comprendre les tendances lourdes. C'est une aide précieuse au quotidien.
Les graphiques interactifs facilitent le suivi précis. On visualise son portefeuille sous tous les angles. L'analyse technique devient accessible et ergonomique. C'est le point fort de cet établissement danois.
Structure des coûts et transparence tarifaire
La grille tarifaire 2026 est enfin simplifiée. Les coûts sont lisibles dès le premier coup d'œil. Il n'y a plus de place pour l'incertitude. La transparence est devenue le maître-mot ici.
Les paliers dépendent du montant de l'ordre. Les tarifs restent compétitifs pour tous. C'est un équilibre bien trouvé pour l'investisseur.
L'absence de frais cachés est un soulagement. La tenue de compte est totalement gratuite. Vous payez uniquement ce que vous consommez.
Pour approfondir ce sujet, consultez la tarification Saxo Banque.
Qualité de l'exécution et interface mobile
La rapidité sur les places boursières est exemplaire. Vos ordres sont exécutés instantanément. C'est la force d'un acteur institutionnel.
L'application mobile offre une expérience premium. Tout est fluide et très bien pensé. On gère ses actifs avec plaisir.
Le positionnement global justifie largement les tarifs. On achète une tranquillité et une expertise. C'est un choix de long terme pour la sérénité. La technologie fait ici toute la différence.
Fortuneo : le choix privilège pour les petits ordres
Pour ceux qui débutent avec des sommes modestes, Fortuneo offre une porte d'entrée particulièrement accueillante.
Gratuité du premier ordre mensuel sous 500 euros
L'offre Starter est parfaite pour les débutants. Le premier ordre mensuel est gratuit. C'est une aubaine pour tester le marché.
Le premier ordre mensuel est gratuit s'il est inférieur à 500 €. Cette condition est idéale pour une stratégie d'investissement programmée.
L'économie annuelle est significative pour les petits budgets. Investir 100 euros par mois devient indolore. Les frais ne mangent plus votre capital de départ. C'est une stratégie gagnante sur la durée, surtout si vous cherchez à investir 100 euros par mois.
Respectez les conditions pour garder cet avantage. La simplicité est le cœur de cette proposition. C'est le meilleur allié de l'épargnant.
Intégration bancaire et services complémentaires
Gérer son compte courant et son PEA est facile. Tout est centralisé dans une seule application. C'est un gain de temps précieux.
La gestion sous mandat séduit les profils passifs. Des experts s'occupent de vos investissements. C'est une option rassurante pour beaucoup.
La solidité du Crédit Mutuel Arkéa rassure. Votre capital est entre de bonnes mains. La sécurité financière est un critère non négociable. On investit ici avec une confiance totale.
Accessibilité pour les profils débutants
L'espace client brille par sa clarté pédagogique. Tout est expliqué simplement et sans jargon. C'est idéal pour apprendre en douceur.
Passer un ordre est un jeu d'enfant. Le parcours est intuitif et sécurisé. Un néophyte s'y retrouve en quelques secondes.
Le service client français est très performant. Les conseillers sont disponibles et compétents. C'est un atout majeur face aux courtiers étrangers. La proximité fait souvent la différence en cas de doute, comme le confirme ce comparatif Fortuneo.
Bourse Direct : l'ancrage historique à frais réduits
Si vous cherchez un acteur historique qui a fait ses preuves sur les coûts, Bourse Direct reste incontournable.
Compétitivité sur les ordres de taille moyenne
La grille tarifaire sur les ordres moyens est agressive. Entre 1000 et 5000 euros, les prix sont bas. C'est le cœur de leur savoir-faire.
Les banques en ligne ont du mal à suivre. Bourse Direct conserve son avance historique. Le low-cost est ici une seconde nature.
Ce modèle économique a prouvé sa grande pérennité. Les investisseurs fidèles apprécient cette stabilité constante. Pas de mauvaises surprises sur la facture finale. C'est une valeur sûre du paysage français, comme le souligne ce portrait de Bourse Direct acteur français.
Expérience utilisateur et fiabilité du courtier
L'interface est sobre mais très fonctionnelle. On va droit à l'essentiel sans fioritures. L'efficacité prime sur le design moderne.
La plateforme résiste bien aux fortes volatilités. La fiabilité technique est un atout historique majeur. Vous pouvez passer vos ordres même en crise. C'est rassurant pour la gestion active.
Des outils de trading sont disponibles en option. Ils complètent l'offre pour les plus exigeants. Choisissez selon vos besoins réels d'analyse.
Gestion des transferts et accompagnement client
Le courtier prend en charge vos frais de transfert. C'est un argument fort pour changer d'établissement. La démarche est simplifiée au maximum.
Le suivi personnalisé est un vrai plus. On vous accompagne durant toute la migration. Aucun document ne sera oublié en route.
La présence d'agences physiques est une rareté. Cela permet un contact humain pour certains services. C'est un pont entre tradition et numérique. Un service hybride très apprécié des clients.
Trade Republic : l'investissement programmé pour tous
Pour ceux qui veulent automatiser leur épargne sans y penser, Trade Republic propose une approche radicalement simplifiée.
Mise en place de plans DCA sans frais
L'achat fractionné simplifie l'accès aux grandes actions. Vous investissez la somme de votre choix. C'est une flexibilité totale et bienvenue.
L'automatisation mensuelle est totalement gratuite ici. Zéro commission sur vos plans programmés. C'est l'épargne sans aucun effort mental.
Le lissage des prix d'entrée est très efficace. Vous réduisez le risque lié au mauvais timing. C'est la stratégie reine pour le long terme. Le DCA devient accessible à tout le monde via Trade Republic et DCA.
Simplicité de l'application et ouverture de compte
L'ouverture de compte prend seulement quelques minutes. Le parcours utilisateur est d'une fluidité rare. C'est une expérience 100% mobile et rapide.
Le design minimaliste se concentre sur l'essentiel. Pas de menus complexes ou inutiles. On voit tout de suite l'état du compte.
La performance est affichée avec une grande clarté. Vous suivez vos gains en temps réel simplement. C'est motivant pour continuer à investir régulièrement. La transparence est au cœur de l'application.
Rémunération des espèces et garanties associées
Le cash non investi est souvent rémunéré. C'est un avantage rare pour un PEA. Votre argent travaille même en attente.
Les garanties de dépôts européennes vous protègent. Votre capital bénéficie d'une sécurité réglementaire stricte. C'est un point essentiel pour la confiance.
La sécurité des titres est totalement assurée. Le courtier utilise des dépositaires de premier plan. Vos actifs sont séparés des fonds propres. Vous dormez tranquille avec vos investissements.
Interactive Brokers : la puissance pour les gros portefeuilles
À l'opposé de la simplicité mobile, Interactive Brokers s'adresse à ceux qui veulent une puissance de feu professionnelle.
Accès aux marchés internationaux et complexité technique
L'accès aux places boursières mondiales est inégalé. Vous pouvez investir partout sur le globe. C'est l'outil ultime de diversification.
L'interface demande un temps d'apprentissage certain. Elle n'est pas faite pour les débutants. La maîtrise vient avec la pratique.
La profondeur du carnet d'ordres est exceptionnelle. C'est un avantage pour les très gros montants. Vous bénéficiez de conditions de niveau institutionnel. La puissance technique est ici sans aucune limite.
Tarification dégressive pour les volumes importants
Le système de prix est à plusieurs niveaux. Plus vous tradez, moins vous payez d'ordres. C'est idéal pour les profils très actifs.
Les ordres de plus de 10 000 euros sont compétitifs. Les coûts unitaires baissent de manière spectaculaire. C'est une machine à optimiser les frais.
L'absence de frais d'inactivité est un vrai plus. Vous gérez votre rythme sans aucune pression financière. Le compte reste ouvert sans ponction inutile. C'est la liberté totale pour l'investisseur.
Sécurité et réputation institutionnelle
La solidité financière du groupe est mondiale. C'est un leader reconnu depuis des décennies. La confiance repose sur des faits solides.
Les mécanismes de protection sont extrêmement rigoureux. Vos actifs sont isolés avec le plus grand soin. La sécurité est une priorité absolue.
Le reporting fiscal est d'une précision chirurgicale. Les outils de performance sont les meilleurs du marché. Vous avez une vision parfaite de votre stratégie. C'est le choix des investisseurs les plus sérieux.
Comprendre le fonctionnement et la fiscalité du plan
Choisir le bon courtier est une chose, mais maîtriser les règles du jeu fiscal en est une autre, tout aussi capitale.
Mécanisme de la poche espèces et plafond de versement
Le PEA sépare titres et poche espèces. L'argent non investi reste sur le compte. C'est votre réserve pour de futurs achats.
Le plafond légal est fixé à 150 000 euros. Seuls les versements comptent dans ce calcul. Les gains peuvent dépasser cette limite.
Les retraits partiels permettent désormais une réalimentation. Cette souplesse est récente et très appréciée. Vous ne cassez plus votre plan définitivement. C'est une gestion beaucoup plus dynamique qu'auparavant.
Le plafond de versement du PEA classique est strictement limité à 150 000 euros par titulaire, hors gains générés.
Exonération fiscale après 5 ans de détention
Le régime fiscal est très avantageux après 5 ans. Les plus-values échappent à l'impôt sur le revenu. C'est le paradis fiscal légal français.
Les prélèvements sociaux restent dus en 2026. Le taux est de 18,6 % après cinq ans. C'est une légère hausse à prévoir.
L'avantage face au CTO est massif et clair. La flat tax y est beaucoup plus lourde. Le PEA gagne le match de la rentabilité. C'est l'outil indispensable pour tout épargnant français.
Pour approfondir ce sujet, consultez les détails sur la fiscalité PEA 2026.
| Durée de détention | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Moins de 5 ans | 12,8 % | 18,6 % |
| Plus de 5 ans | Exonération | 18,6 % |
Conséquences des retraits anticipés avant l'échéance
Un retrait précoce entraîne souvent la clôture. C'est une erreur classique à éviter absolument. Votre antériorité fiscale disparaît alors totalement.
La taxation est plus forte avant cinq ans. La flat tax de 31,4 % s'applique alors. C'est une ponction douloureuse sur vos gains.
Tout retrait avant 5 ans entraîne la clôture automatique du plan et une taxation globale de 31,4 %. Vous perdez définitivement votre antériorité fiscale.
Certaines exceptions permettent de sortir sans clôturer. Le licenciement ou l'invalidité en font partie intégrante. Renseignez-vous bien sur ces cas de force majeure. La loi protège les accidents de la vie. Vous pouvez aussi consulter les spécificités de la fiscalité des actions étrangères logées dans un PEA.
Maximiser les gains via les ETF et le DCA
Pour tirer le meilleur parti de cette fiscalité, la stratégie d'investissement doit être aussi efficace que le contenant.
Sélection des ETF World éligibles au PEA
L'exposition mondiale est possible avec un PEA. Les produits européens utilisent des astuces techniques. C'est une diversification simple et très efficace.
Identifiez les meilleurs émetteurs comme Amundi ou Lyxor. Ils dominent le marché des ETF en 2026. La liquidité y est toujours excellente.
Surveillez les frais de gestion internes des fonds. Ils s'ajoutent aux frais de votre courtier habituel. Un bon ETF World coûte environ 0,30% par an. C'est le prix de la tranquillité mondiale. Consultez ce guide pour savoir comment choisir son premier ETF World pour son PEA.
Avantages de la réplication synthétique vs physique
Les swaps permettent l'éligibilité des marchés étrangers. C'est le cœur de la réplication synthétique. Sans cela, pas de S&P 500.
Le risque de contrepartie est aujourd'hui très limité. Les régulateurs veillent au grain avec sévérité. L'erreur de suivi est aussi minimale.
La réplication synthétique est indispensable hors de l'Europe. Elle ouvre les portes des USA et de l'Asie. C'est un outil technique au service de l'épargnant. Ne craignez pas cette complexité apparente. Informez-vous sur les spécificités des ETF à réplication synthétique pour valider votre approche.
Utilisation des fonds monétaires pour le cash
Les fonds monétaires remplacent avantageusement le compte espèces. Ils offrent un rendement sur vos liquidités dormantes. C'est une astuce de gestionnaire avisé.
Sécurisez votre cash en attendant les opportunités. Le risque est très faible sur ces supports. Votre argent reste disponible à tout moment.
Vérifiez bien les frais et la liquidité réelle. Certains supports sont plus performants que d'autres en 2026. C'est une poche de sécurité indispensable en bourse. Ne laissez plus dormir votre argent inutilement. Quel est le meilleur PEA en 2026 ? Le comparatif complet montre que la gestion du cash est un facteur de performance souvent négligé.
Procédure de transfert et variantes spécifiques
Enfin, si votre PEA actuel ne vous satisfait plus, sachez que le changement est possible sans perdre vos avantages.
Étapes pour conserver l'antériorité fiscale
Préparez vos documents avec le plus grand soin. Le transfert demande de la rigueur administrative initiale. C'est la clé d'une migration réussie.
Le bordereau d'informations fiscales est le document vital. Il prouve l'âge réel de votre plan actuel. Ne le perdez jamais de vue.
Les délais peuvent varier de quelques semaines à mois. Soyez patient durant cette phase de transition technique. Votre nouveau courtier fera le gros du travail. Le jeu en vaut la chandelle financière.
Le transfert d'un PEA permet de conserver l'antériorité fiscale du plan, à condition de respecter scrupuleusement la procédure entre les deux établissements.
- Préparation des documents
- Obtention du bordereau d'informations fiscales
- Demande de transfert chez le nouveau courtier
- Suivi de la migration (quelques semaines)
Opportunités du PEA-PME pour la diversification
Le PEA-PME offre un plafond supplémentaire intéressant. 75 000 euros de plus pour vos investissements. C'est un complément idéal au plan classique.
Ciblez les entreprises européennes de taille moyenne. Elles offrent un potentiel de croissance souvent supérieur. C'est le moteur de l'économie réelle.
Le couple rendement-risque est plus élevé ici. La volatilité peut surprendre les investisseurs non préparés. Diversifiez bien vos lignes pour limiter les chocs. C'est une poche de dynamisme pour votre patrimoine.
- Plafond de 75 000€
- Éligibilité des titres non cotés
- Cumul possible avec le PEA classique
Conditions d'accès pour le PEA Jeune (18-25 ans)
Le PEA Jeune est limité à 20 000 euros. Il s'adresse aux 18-25 ans rattachés fiscalement. C'est un excellent pied à l'étrier.
La transition vers le plan classique est automatique. Vous gardez l'antériorité fiscale acquise durant votre jeunesse. C'est un avantage stratégique pour plus tard.
Apprendre à investir tôt est une chance inouïe. Le temps est votre meilleur allié en bourse. Commencez petit, mais commencez dès maintenant avec méthode. L'éducation financière commence par la pratique réelle.
Pour approfondir votre stratégie, découvrez comment ouvrir un PEA avant 25 ans : les avantages fiscaux.
En 2026, le meilleur pea dépend de votre profil : Saxo Banque pour l'expertise, Fortuneo pour les petits ordres et XTB pour la gratuité. Comparez les frais et l'ergonomie pour sécuriser votre avenir financier. Ouvrez votre plan dès aujourd'hui pour activer vos avantages fiscaux futurs. La performance de demain se construit sur vos décisions de maintenant.
FAQ
Quel établissement choisir pour ouvrir le meilleur PEA en 2026 ?
Il n'existe pas de solution universelle, car le choix dépend de votre profil d'investisseur et de votre volume de transactions. Pour une approche équilibrée entre services premium et tarifs compétitifs, Saxo Banque et Fortuneo s'imposent comme des références solides. Si votre priorité absolue est la réduction drastique des coûts, des acteurs comme XTB ou Bourse Direct offrent les grilles tarifaires les plus agressives du marché.
Les débutants privilégieront souvent Trade Republic pour sa simplicité d'utilisation, tandis que les portefeuilles les plus conséquents trouveront chez Interactive Brokers une puissance d'exécution de niveau institutionnel. Il est essentiel de comparer les services en fonction de votre stratégie personnelle.
Quels sont les frais de courtage à prévoir pour un PEA en 2026 ?
Les tarifs varient fortement selon l'intermédiaire financier sélectionné. XTB se distingue avec une commission de 0 % jusqu'à 100 000 € de volume mensuel, alors que Trade Republic applique un tarif forfaitaire de 1 € par ordre. Chez Bourse Direct, les frais débutent à 0,99 € pour les petits ordres, tandis que Saxo Banque propose un taux de 0,08 % avec un minimum de 2 €.
Il est crucial de noter que la plupart des courtiers en ligne, tels que Fortuneo ou Boursorama, offrent désormais la gratuité des droits de garde et des frais de tenue de compte. La loi Pacte encadre d'ailleurs strictement ces coûts pour protéger les épargnants, limitant notamment les frais de courtage et les frais de transfert.
Quel courtier privilégier pour investir de petites sommes chaque mois ?
Pour les investisseurs effectuant des versements modestes, Fortuneo est une option particulièrement pertinente grâce à sa formule Starter, qui offre un premier ordre mensuel gratuit sous réserve qu'il soit inférieur à 500 €. Cette structure permet de bâtir un capital sans que les frais ne grignotent votre performance initiale.
Trade Republic constitue également une alternative de choix pour ce profil, notamment via la mise en place de plans d'investissement programmés (DCA) totalement gratuits. Ces solutions permettent d'automatiser votre épargne avec une grande flexibilité, ce qui est idéal pour débuter sereinement sur les marchés financiers.
Comment fonctionne l'exonération fiscale du PEA après 5 ans ?
Le PEA bénéficie d'un cadre fiscal privilégié en France : après cinq années de détention, les plus-values et les dividendes sont totalement exonérés d'impôt sur le revenu. C'est un avantage majeur par rapport au compte-titres ordinaire, faisant du PEA l'outil de capitalisation le plus efficace pour le long terme.
Toutefois, les prélèvements sociaux restent exigibles lors des retraits. En 2026, le taux global de ces prélèvements est de 18,6 %. Il est donc recommandé de conserver votre plan au moins cinq ans pour valider cet avantage fiscal et optimiser votre rendement net.
Peut-on transférer un PEA existant vers un autre courtier ?
Le transfert d'un PEA est une procédure standard qui permet de changer d'établissement tout en conservant l'antériorité fiscale de votre plan. Cette opération est stratégique si vous souhaitez bénéficier de frais plus bas ou d'une interface plus moderne. Les frais de transfert sont d'ailleurs plafonnés par la loi à 15 € par ligne de titres cotés, dans la limite globale de 150 €.
De nombreux courtiers en ligne proposent de rembourser ces frais pour faciliter votre migration. Il convient de préparer rigoureusement votre bordereau d'informations fiscales avec votre ancien établissement pour assurer la continuité de vos avantages fiscaux durant le transfert.