PER ou PEA : quel choix pour votre retraite ?
L'avantage fiscal d'un Plan d'Épargne en Actions après cinq ans de détention est significatif, avec une exonération totale d'impôt sur les gains. Pourtant, choisir entre le per ou pea reste un arbitrage complexe entre réduction d'impôt immédiate et disponibilité du capital. Cette tension structurelle entre blocage des fonds et flexibilité de retrait impose une analyse rigoureuse de votre tranche marginale d'imposition.
Cet article définit les critères de sélection pour aligner vos enveloppes fiscales sur vos objectifs de long terme. Nous allons faire le point sur la synergie de ces deux dispositifs.
Fondamentaux du PER et du PEA
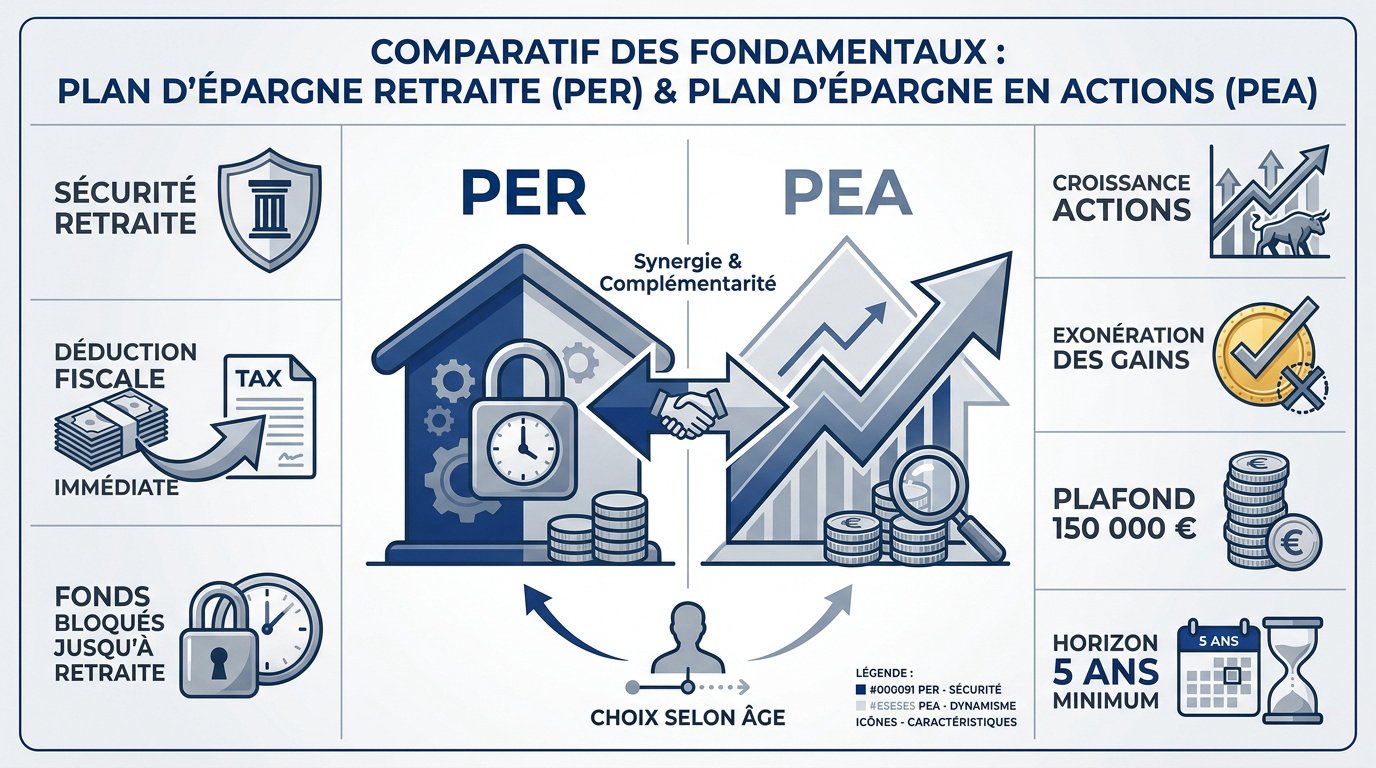
Le PER offre une déduction fiscale immédiate à l'entrée mais bloque les fonds jusqu'à la retraite, tandis que le PEA exonère les gains après cinq ans avec un plafond de 150 000 euros. Ces deux enveloppes constituent les piliers d'une stratégie de sécurité et de croissance à long terme.
Blocage jusqu'à la retraite, objectif sécurité vieux jours.
Bourse et actions européennes, objectif croissance et performance.
La compréhension des mécanismes structurels de ces deux supports est la première étape pour déterminer si vous devez privilégier le PER ou PEA : quel choix pour votre retraite ?
L'épargne retraite comme pilier de sécurité
Le Plan d'Épargne Retraite est un outil conçu pour accumuler un capital spécifique. Il assure vos vieux jours sereinement par une capitalisation dédiée. C'est un vecteur de prévoyance rigoureux.
L'argent reste bloqué sauf exceptions légales, comme l'achat d'une résidence principale. Cette contrainte protège votre futur niveau de vie. Elle évite les retraits impulsifs durant votre vie active.
Maintenir son pouvoir d'achat. C'est l'objectif final après votre carrière professionnelle active.
L'investissement en actions pour la croissance
Vous visez ici la performance brute des marchés financiers. Les actions européennes sont le moteur principal de cette enveloppe. Le PEA adopte ainsi une vocation offensive pour votre patrimoine.
Réinvestissez vos dividendes sans frottement fiscal immédiat. C'est le secret d'une croissance exponentielle par les intérêts composés. Cette stratégie maximise la valeur de vos actifs sur la durée.
Considérez le PEA comme solution de retraite. C'est une alternative sérieuse aux produits classiques.
La complémentarité des horizons de placement
Le PER voit très loin, parfois trente ans selon votre âge. Le PEA demande au moins huit ans pour une optimisation fiscale complète. Ces temporalités diffèrent radicalement.
Préparez votre fin de carrière et vos projets intermédiaires simultanément. Articulez ces deux poches intelligemment pour couvrir tous vos besoins. Cette synergie renforce votre résilience financière globale.
Un jeune privilégiera souvent le PEA pour sa flexibilité. C'est un choix de mobilité.
Arbitrage fiscal entre déduction et exonération
Après avoir posé les bases structurelles, il est temps de se pencher sur le nerf de la guerre : l'optimisation de votre fiscalité.
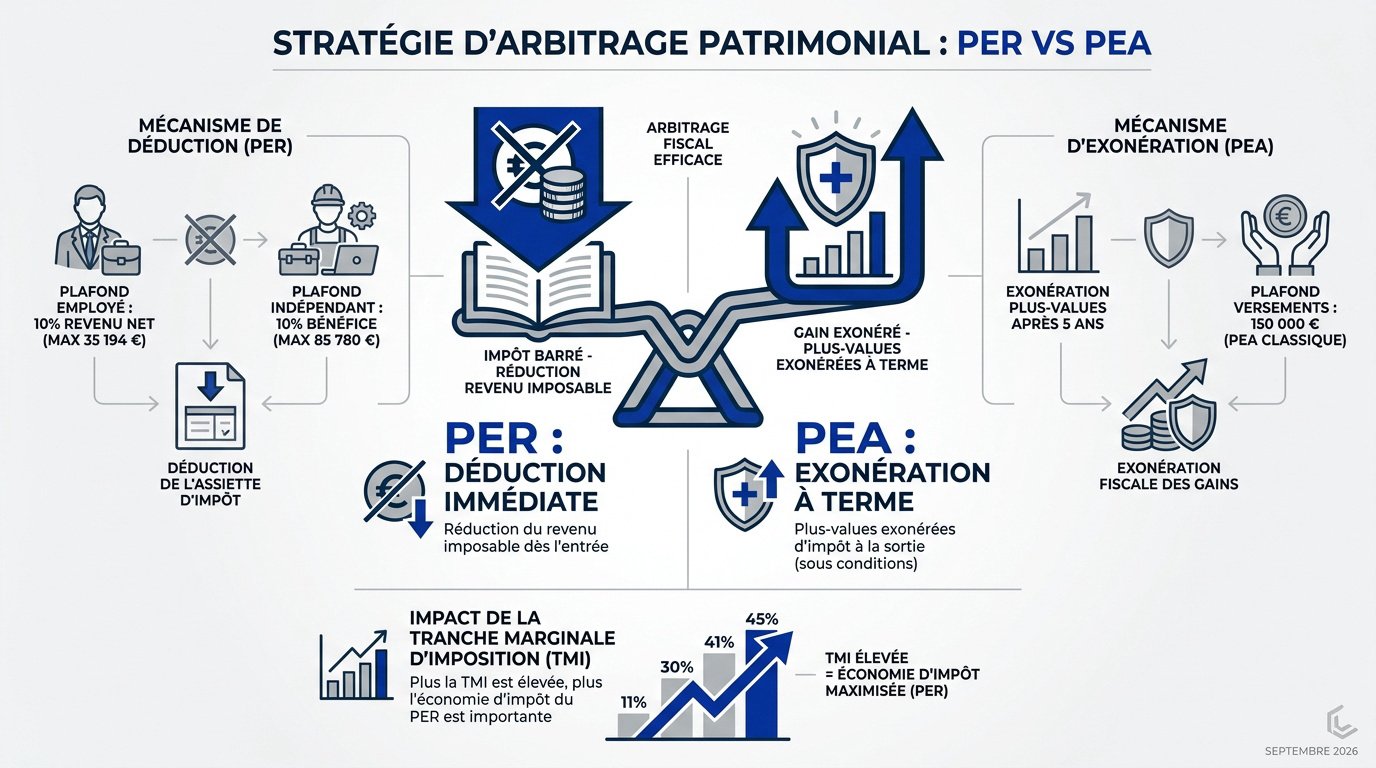
150 000 €
Après 5 ans
30 % ou 41 %
Le mécanisme de déduction fiscale du PER
Vos versements volontaires réduisent directement votre revenu imposable global. C'est un cadeau immédiat de l'État. Vous récupérez du cash dès l'année suivante. C'est redoutablement efficace pour votre trésorerie.
Plus votre tranche est haute, plus l'économie est forte. C'est un bonus de rendement caché. Votre effort d'épargne réel diminue mécaniquement.
Salariés et TNS ont des limites différentes. Vérifiez bien votre dernier avis d'imposition. Le plafond peut atteindre 10 % des revenus.
L'avantage des gains nets d'impôts du PEA
Vos plus-values échappent totalement à l'impôt sur le revenu. Seuls les prélèvements sociaux restent dus. La condition est simple : conserver le plan cinq ans.
Aucun impôt n'est prélevé tant que l'argent reste dans le plan. La capitalisation tourne à plein régime. Les dividendes sont réinvestis sans frottement fiscal.
Le gain final est souvent supérieur à l'assurance-vie classique. Découvrez pourquoi dans notre comparatif PEA ou assurance-vie. C'est une enveloppe de croissance pure.
L'impact de la Tranche Marginale d'Imposition
Une TMI à 30 % ou 41 % rend le PER irrésistible. L'économie d'impôt finance votre investissement. C'est un levier puissant pour les hauts revenus.
Si vous payez peu d'impôts, le PER perd son intérêt. La fiscalité à la sortie pourrait vous pénaliser. Le PEA devient alors bien plus pertinent.
Anticipez votre trajectoire professionnelle. Choisissez l'enveloppe selon vos futurs paliers d'imposition. Pensez aussi à calculer votre profil d'investisseur pour ajuster vos risques.
Faut-il privilégier la liquidité ou l'avantage fiscal ?
La fiscalité est une chose, mais pouvoir disposer de son argent en est une autre, surtout face aux aléas de la vie.
Les verrous du PER et les cas de déblocage
Le PER impose des situations exceptionnelles pour sortir. Les accidents de la vie ou la fin de droits chômage permettent de récupérer le capital. C'est une soupape de sécurité nécessaire.
L'achat de la résidence principale reste possible. C'est le seul cas de sortie "plaisir" avant la retraite. Attention toutefois à l'impact fiscal global de cette opération sur votre foyer.
La fiscalité du retrait anticipé est lourde. Les sommes débloquées sont souvent réintégrées à votre revenu imposable actuel. Calculez bien le coût réel avant de solliciter votre organisme gestionnaire.
Sortie anticipée PER : réintégration au revenu imposable. Retrait PEA avant 5 ans : clôture automatique du plan.
La flexibilité du PEA après cinq ans
Des retraits partiels sont possibles sur cette enveloppe. Après cinq ans, vous retirez sans fermer votre plan initial. Votre épargne continue de travailler tranquillement sur les marchés financiers européens.
Le retrait précoce est en revanche contraignant. Sortir avant cinq ans entraîne la clôture automatique du plan d'épargne. La fiscalité devient alors moins clémente avec l'application du PFU de 30 %.
Ce support constitue une réserve de capital efficace. Le PEA est une poche de liquidité performante pour vos projets.
Le PEA offre une liberté de mouvement que le PER ne peut égaler, faisant de lui un outil indispensable pour les projets de vie intermédiaires.
Stratégie d'épargne de précaution associée
Maintenez une part de capital liquide suffisante. Gardez toujours trois à six mois de dépenses sur des livrets réglementés. Ne placez pas tout en bourse pour éviter les ventes forcées.
Le besoin de sécurité doit primer sur la performance. Votre profil d'investisseur dicte cette répartition entre les supports. Dormir sereinement est votre priorité absolue dans la gestion de votre patrimoine.
Optez pour une répartition prudente de vos actifs. Équilibrez entre fonds bloqués fiscalement et fonds libres de mouvement. Voici l'organisation recommandée pour la structure de votre épargne :
- Livret A pour l'urgence
- PEA pour le moyen terme
- PER pour le long terme
| Critère | PER | PEA |
|---|---|---|
| Disponibilité | Bloqué (sauf exceptions) | Libre (clôture avant 5 ans) |
| Fiscalité retrait | Impôt sur le revenu | Exonération (après 5 ans) |
Diversification des supports et gestion des risques
Une fois la stratégie fiscale et la liquidité arbitrées, il faut choisir les moteurs qui feront avancer votre capital.
La sécurité des fonds euros et unités de compte
La protection du capital constitue un impératif. Le fonds euros du PER offre une garantie solide. Il représente le socle sécurisé de votre retraite. Les intérêts sont définitivement acquis chaque année par effet cliquet.
Vous bénéficiez d'une réelle diversité des supports. Accédez à l'immobilier via les SCPI ou aux obligations. Le PER fonctionne comme un véritable couteau suisse patrimonial pour l'épargnant.
La gestion pilotée sécurise votre parcours. Le risque diminue automatiquement à l'approche de l'âge de la retraite. C'est une stratégie de bon sens pour protéger vos acquis.
Le potentiel des ETF et actions européennes
Le cadre du PEA impose des contraintes géographiques. L'investissement se limite normalement aux entreprises ayant leur siège dans l'Union Européenne. C'est une règle fiscale stricte et incontournable.
Les ETF permettent d'accéder à des marchés mondiaux (S&P 500, World) tout en respectant l'éligibilité fiscale européenne du PEA grâce à la réplication synthétique.
L'utilisation des ETF est une solution efficace. Ces fonds indiciels permettent de choisir un ETF World PEA pour contourner les limites géographiques initiales. C'est un levier de diversification majeur.
Surveillez attentivement les frais de gestion. Les fonds indiciels sont bien moins chers que les fonds classiques gérés activement. Utilisez un meilleur ETF S&P 500 PEA pour réduire vos coûts annuels.
Comparaison des frais de gestion libre et pilotée
Identifiez les coûts cachés avec précision. Les frais d'entrée et les commissions d'arbitrage rognent mécaniquement votre performance finale. Soyez extrêmement vigilants sur chaque ligne tarifaire de votre contrat.
Arbitrez entre autonomie et expertise externe. La gestion libre demande du temps et une solide résistance nerveuse. La gestion déléguée offre une tranquillité payante grâce à l'intervention de professionnels.
Le mode de gestion recommandé dépend de votre profil. Choisissez selon votre niveau de compétence réelle et votre disponibilité. Suivez ce programme pour apprendre à gérer votre portefeuille seul.
Transmission et modalités de sortie en capital
Le voyage de l'épargnant ne s'arrête pas à l'accumulation ; il faut aussi prévoir la sortie et la transmission.
Le dilemme entre capital et rente viagère
Le PER permet désormais de récupérer son cash en une fois. Cette option s'avère idéale pour financer un projet précis. Vous gardez ainsi la main sur l'intégralité de vos actifs disponibles.
La rente viagère constitue une alternative prudente. Ce choix garantit un revenu régulier jusqu'à votre dernier souffle. C'est une assurance efficace contre le risque de longévité et d'épuisement du capital.
Rente et capital sont taxés différemment lors de la retraite. Il est utile de consulter ce guide pour préparer sa retraite avec la bourse afin d'anticiper ces flux financiers futurs.
Les atouts successoraux du plan d'épargne retraite
En cas de décès, le cadre fiscal du PER s'avère avantageux. Il ressemble beaucoup au régime de l'assurance-vie pour les contrats assurantiels. Les bénéficiaires profitent alors d'abattements spécifiques selon l'âge.
Malheureusement, le PEA entre dans la succession classique sans protection particulière. Les sources de Challenges confirment l'absence de régime préférentiel pour cette enveloppe. Les titres intègrent simplement l'actif successoral taxable.
Le contrat d'assurance offre une protection supérieure à vos héritiers par rapport au PEA. L'abattement de 152 500 euros avant 70 ans est significatif. C'est un argument de poids pour la transmission.
L'impact des prélèvements sociaux sur la performance
Les 17,2 % de prélèvements sociaux sont incontournables sur vos gains. L'État finit toujours par prendre sa part sur la croissance. Cette ponction réduit mécaniquement le rendement net de vos placements.
Le PEA ne taxe que la plus-value réelle après cinq ans. Le PER peut taxer l'ensemble du capital versé si les versements furent déduits. La base taxable diffère donc radicalement entre ces enveloppes.
Calculez votre rendement net après tous les impôts pour comparer les supports. Utilisez ce bilan patrimonial 2026 pour structurer vos actifs. Une vision globale évite les surprises fiscales tardives.
Recommandations personnalisées par profil d'épargnant
Bref, la théorie est claire, mais voyons maintenant comment appliquer ces principes à votre situation personnelle.
La solution optimale pour les revenus élevés
Priorité au PER. Si vous êtes fortement imposé, foncez sur cette enveloppe. Votre réduction fiscale boostera votre épargne.
Stratégie de cumul. Une fois les plafonds PER atteints, basculez sur le PEA. Ne laissez aucun avantage fiscal de côté.
Sortie pour gros patrimoines. La sortie en capital fractionné permet de lisser l'impôt futur. C'est une gestion fine.
Le choix pertinent pour les foyers peu imposés
Supériorité du PEA. Sans gain fiscal à l'entrée, le PER perd son éclat. Préférez l'exonération totale des gains futurs.
Liberté de retrait. Les jeunes actifs ont besoin de souplesse. Le PEA permet de financer un premier achat immobilier.
Premier socle d'investissement. Commencez par remplir votre PEA avant d'envisager des produits plus complexes. C'est la base.
L'articulation avec l'assurance-vie pour les TNS
Plafonds spécifiques TNS. Les indépendants bénéficient de limites de déduction plus généreuses. Profitez-en pour réduire votre bénéfice imposable.
| Critère | PER | PEA | Assurance-vie |
|---|---|---|---|
| Fiscalité entrée | Versements déductibles | Aucune déduction | Aucune déduction |
| Fiscalité sortie | IR sur capital | Exonération (hors PS) | Abattement annuel |
| Liquidité | Bloqué (retraite) | Libre (5 ans conseillés) | Libre à tout moment |
| Transmission | Abattement spécifique | Droit commun | Hors succession |
| Plafond | Selon revenus | 150 000 € | Aucun |
| Actifs éligibles | Multi-supports | Actions Europe / ETF | Multi-supports |
Arbitrage annuel. Ajustez vos versements en fonction de vos résultats comptables. Soyez agile avec votre trésorerie professionnelle.
Arbitrer entre PER ou PEA exige de prioriser soit la déduction fiscale immédiate, soit l'exonération des gains futurs. Cumulez ces enveloppes pour sécuriser votre niveau de vie et maximiser la croissance de votre capital. Agissez dès maintenant pour transformer votre fiscalité en un puissant levier de performance patrimoniale.
FAQ
Quel est l'objectif fondamental du PER par rapport au PEA ?
Le Plan d'Épargne Retraite (PER) est un dispositif spécifiquement structuré pour la constitution d'un capital ou d'une rente complémentaire à l'issue de votre carrière professionnelle. Son architecture favorise une épargne disciplinée, avec des fonds contractuellement bloqués jusqu'à l'âge de la retraite, en contrepartie d'un avantage fiscal immédiat.
À l'inverse, le Plan d'Épargne en Actions (PEA) est un vecteur d'investissement orienté vers la croissance du capital via les marchés boursiers. Son but est de dynamiser votre patrimoine sur le long terme en bénéficiant d'une exonération d'impôt sur les gains après cinq ans, tout en conservant une flexibilité supérieure pour vos projets de vie.
Comment fonctionne la fiscalité des versements pour ces deux enveloppes ?
Le PER se distingue par un avantage fiscal à l'entrée : vos versements sont déductibles de votre revenu imposable, dans la limite des plafonds légaux. Ce mécanisme est particulièrement efficient si vous vous situez dans une tranche marginale d'imposition (TMI) élevée, car il génère une économie d'impôt immédiate qui booste votre capacité d'investissement.
Le PEA adopte une logique inverse. Les versements ne procurent aucune déduction fiscale immédiate. L'intérêt du dispositif est reporté à la sortie : après cinq ans de détention, l'intégralité des plus-values et des dividendes est exonérée d'impôt sur le revenu, seuls les prélèvements sociaux de 17,2 % restant exigibles.
Quels sont les plafonds de versement autorisés sur un PEA et un PER ?
Le PEA classique est soumis à une limite stricte de versements fixée à 150 000 €. Si vous détenez également un PEA-PME, le plafond global cumulé pour les deux plans ne peut excéder 225 000 €. Il est important de noter que seule la somme des versements est plafonnée ; la valorisation totale du plan, incluant les gains, peut librement dépasser ces montants.
Le PER ne comporte aucun plafond global de versement, vous permettant d'y injecter des sommes illimitées. Toutefois, c'est la déductibilité fiscale qui est encadrée par un plafond annuel calculé selon vos revenus professionnels. Les sommes versées au-delà de ce seuil ne génèrent plus de réduction d'impôt, mais continuent de fructifier au sein de l'enveloppe.
Dans quels actifs est-il possible d'investir avec ces plans ?
Le PEA impose une contrainte géographique forte : il est majoritairement dédié aux actions d'entreprises européennes et aux fonds (OPCVM, ETF) investis à hauteur de 75 % minimum en titres de l'Union Européenne. Cela limite structurellement la diversification internationale directe hors Europe.
Le PER offre une latitude bien plus vaste. Il permet d'accéder à une architecture ouverte incluant des fonds en euros sécurisés, des unités de compte internationales (actions mondiales, obligations), ainsi que des supports immobiliers tels que les SCPI ou OPCI. Cette polyvalence en fait un outil de gestion patrimoniale plus complet pour équilibrer le risque.
Est-il possible de récupérer son capital par anticipation ?
Pour le PEA, la liquidité est possible à tout moment. Un retrait avant cinq ans entraîne cependant la clôture automatique du plan et une taxation au Prélèvement Forfaitaire Unique (PFU) de 30 %. Après cinq ans, les retraits deviennent libres et n'entraînent plus la fermeture du plan, permettant une gestion souple de votre épargne.
Le PER impose un blocage des fonds jusqu'à la retraite, sauf cas de déblocage anticipé strictement encadrés par la loi. Ces exceptions incluent l'achat de la résidence principale ou des accidents de la vie (invalidité, fin de droits au chômage, surendettement, décès du conjoint). En dehors de ces situations, l'épargne demeure sanctuarisée pour vos vieux jours.
Quelle fiscalité s'applique lors de la sortie en capital ou en rente ?
Sur un PEA de plus de cinq ans, la sortie est particulièrement attractive : les gains sont totalement exonérés d'impôt sur le revenu. Seuls les prélèvements sociaux de 17,2 % sont prélevés sur la part de plus-value retirée. C'est l'un des cadres fiscaux les plus avantageux pour la perception de revenus ou d'un capital.
Pour le PER, la fiscalité à la sortie dépend de l'avantage perçu à l'entrée. Si vous avez déduit vos versements, le capital récupéré est soumis au barème de l'impôt sur le revenu, tandis que les gains sont taxés au PFU de 30 %. En cas de sortie en rente, celle-ci est imposée comme une pension de retraite classique après un abattement de 10 %.