Transférer son PEA : étapes et pièges à éviter
La loi Pacte limite désormais les frais de transfert à 150 euros pour l’ensemble d’un portefeuille boursier. Pourtant, une simple erreur dans le numéro de compte ou la présence de titres non cotés peut paralyser vos avoirs durant plusieurs mois.
Ce guide détaille la procédure méthodique pour transférer son PEA tout en sécurisant votre antériorité fiscale. Nous listons les points de contrôle indispensables pour éviter un blocage prolongé de vos ordres de bourse.
L’intégrité : transférer votre pea sans perte fiscale
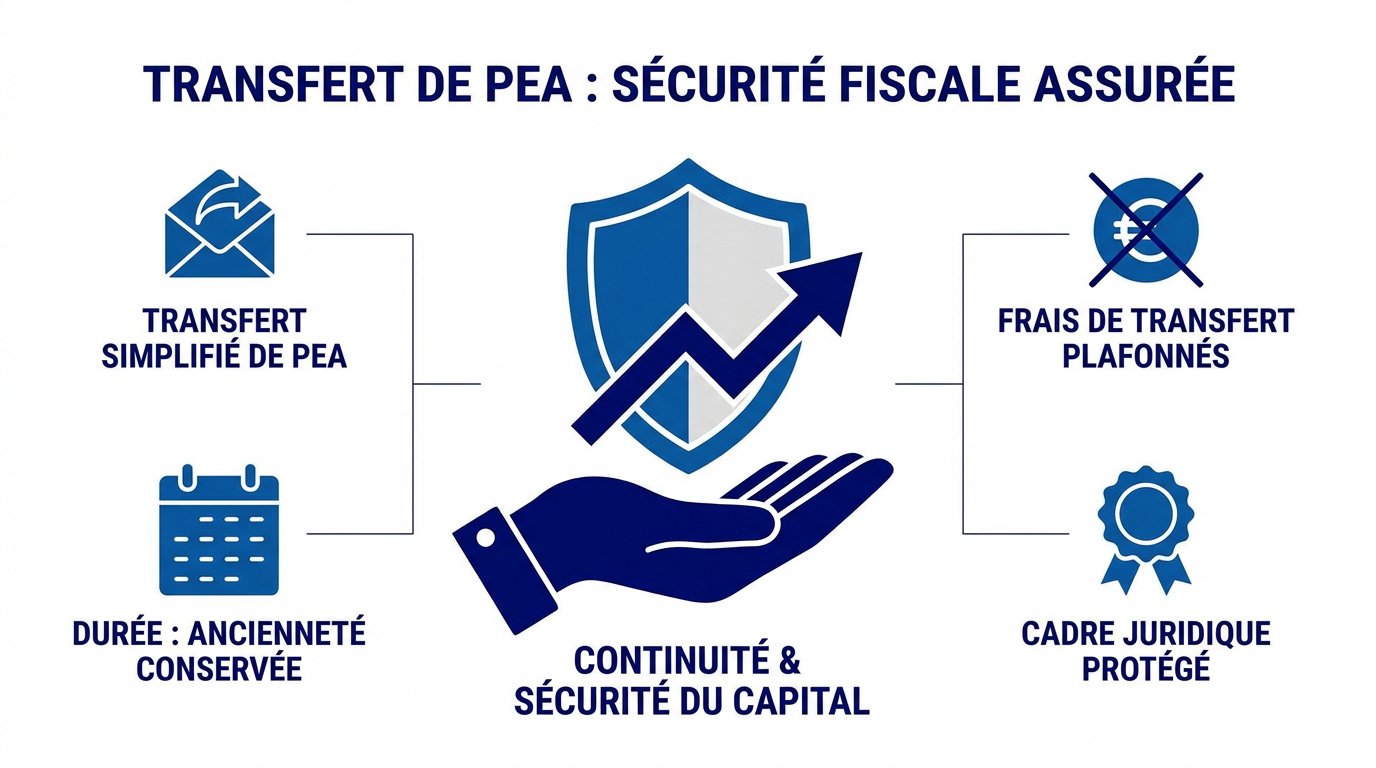
Le transfert de PEA préserve l’antériorité fiscale et les avantages acquis. Les frais sont plafonnés à 150 € par la loi Pacte. La procédure dure 2 à 6 semaines, sous réserve d’un bordereau d’informations complet.
Cette continuité repose sur un principe juridique strict de portabilité.
Le principe de continuité fiscale
Le transfert n’est pas un retrait. Suivez les conseils pour réussir le transfert de votre PEA selon l’AMF.
L’opération maintient votre antériorité fiscale. Le décompte des années reste inchangé. Un transfert partiel est impossible.
Tout retrait avant 5 ans entraîne la clôture. Pensez à ouvrir un PEA avant 25 ans.
Ne clôturez jamais votre plan vous-même pour conserver vos avantages fiscaux.
La spécificité du périmètre pea-pme
Le plan classique et le PME sont distincts. Transférez-les ensemble ou séparément. Les plafonds de versement restent identiques.
La migration est fluide. Le cumul des plafonds entre les enveloppes est maintenu.
Le transfert simultané d’un PEA et d’un PEA-PME permet souvent de négocier une prise en charge globale des frais par le nouveau courtier.
La trajectoire : étapes d’une migration réussie
Une fois les principes fiscaux compris, il convient de suivre une méthodologie rigoureuse pour éviter les lenteurs administratives.
La phase d’ouverture et de demande initiale
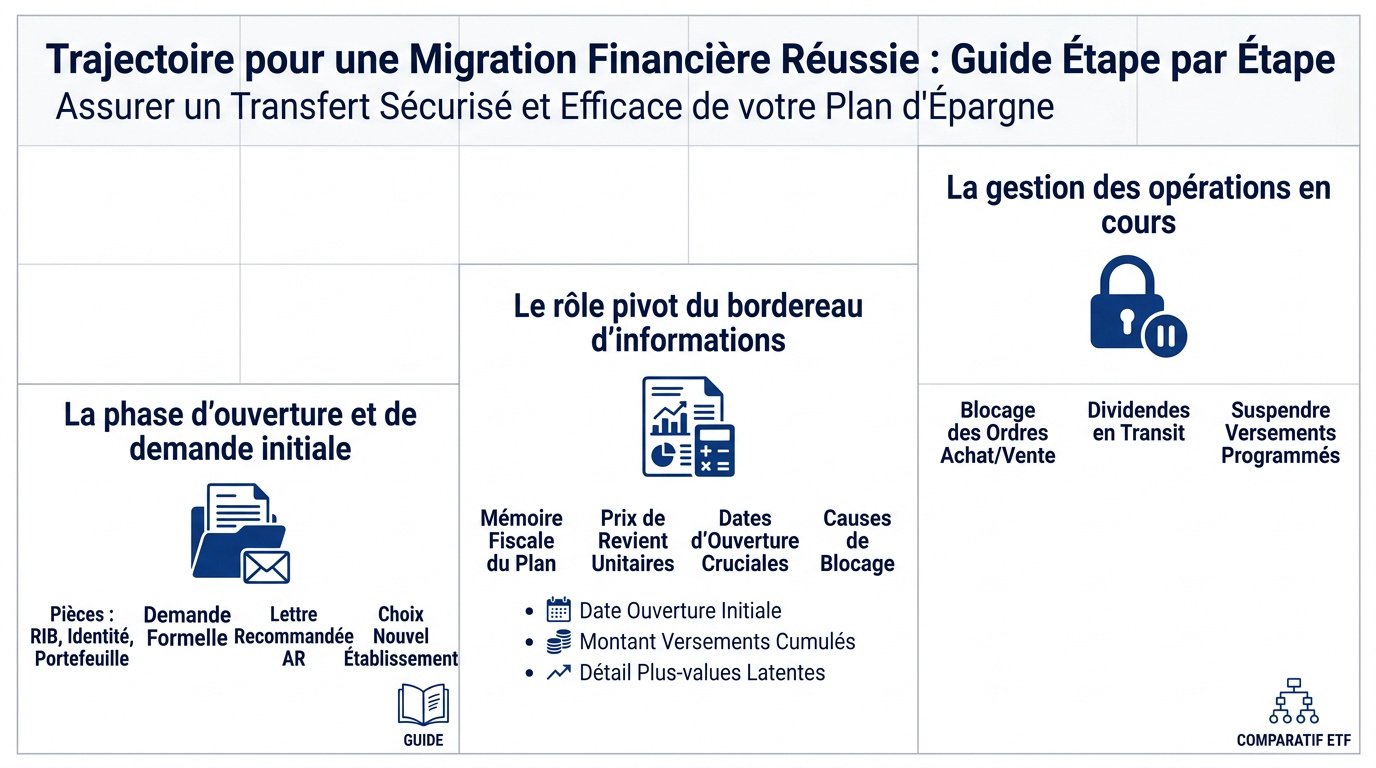
Rassemblez votre RIB, le dernier relevé de portefeuille et une pièce d’identité. Consultez ce mode d’emploi du transfert par MoneyVox pour les détails logistiques.
Privilégiez la lettre recommandée avec accusé de réception. Elle constitue une preuve juridique en cas de retard. Formulez une demande formelle claire.
Utilisez ce comparatif des meilleurs courtiers bourse. Il facilite la sélection de votre futur établissement financier.
- Sélection du courtier et comparaison des frais.
- Dépôt de la demande avec numéro de compte.
- Transfert des liquidités disponibles.
- Migration des lignes de titres individuelles.
- Réception finale du bordereau d’informations.
Le rôle pivot du bordereau d’informations
Considérez le bordereau comme la mémoire fiscale du plan. Il consigne précisément les prix de revient unitaires (PRU). Ce bordereau d’informations fiscales est indispensable.
Des imprécisions sur les dates d’ouverture paralysent le processus. Identifiez les causes de blocage selon Boursier.com pour anticiper ces frictions.
Le document doit impérativement certifier :
- Date d’ouverture initiale.
- Montant cumulé des versements.
- Détail des plus-values latentes.
La gestion des opérations en cours
Le transfert provoque un blocage des ordres immédiat. Aucune transaction d’achat ou de vente n’est réalisable durant cette période de latence.
Les dividendes perçus en transit sont transférés ultérieurement. Pour optimiser votre stratégie, lisez ce guide : choisir entre ETF capitalisant ou distribuant.
Interrompez vos versements programmés avant l’initiation. Cela garantit un calcul exact du solde final disponible.
Le gel des avoirs est total. Différez votre demande si des opérations sur titres (dividendes, augmentations de capital) sont imminentes.
Les règles : frais réglementés et délais réels
Au-delà de la logistique, l’aspect financier et temporel reste le nerf de la guerre pour tout investisseur souhaitant migrer son portefeuille.
La limitation légale des frais de transfert
La loi Pacte encadre rigoureusement la tarification. Le montant total des frais plafonnés ne peut excéder 150 euros. Cette mesure protège efficacement votre capital lors du changement d’établissement financier.
Chaque ligne de titres cotés coûte au maximum 15 euros. Les courtiers en ligne proposent souvent le remboursement intégral. Cette pratique commerciale annule l’impact financier de votre migration de compte.
| Type de frais | Plafond légal | Observation |
|---|---|---|
| Frais par ligne (cotée) | 15 € | Tarif maximal par ligne d’actions. |
| Frais par ligne (non cotée) | 50 € | Coût supérieur pour traitement manuel. |
| Frais globaux maximum | 150 € | Limite absolue par plan transféré. |
La réalité des délais de traitement
Le transfert nécessite généralement 2 à 6 semaines. L’AMF confirme cette norme pour les dossiers standards. Ces délais de traitement varient selon la réactivité des banques impliquées.
Les échanges interbancaires ralentissent parfois le processus administratif. Une résidence fiscale à l’étranger complexifie également les vérifications. La vigilance sur les documents transmis reste donc votre priorité absolue.
Le gel temporaire de vos avoirs impose une patience méthodologique. Vous pouvez consulter ce guide pour gérer son stress en bourse durant cette phase d’indisponibilité. Votre antériorité fiscale demeure préservée.
La vigilance : anticiper les blocages techniques
Pour que ces délais soient respectés, il faut identifier en amont les actifs qui pourraient gripper la machine administrative.
Le traitement des titres non cotés
Les titres non cotés représentent souvent la principale source de retard lors d’un transfert. Les banques mettent parfois plusieurs semaines à valoriser ces parts et à transmettre les informations nécessaires au nouvel établissement.
Les titres étrangers peuvent également allonger les délais en raison des spécificités de la fiscalité locale qui ralentissent le traitement administratif. Pour mieux comprendre ces enjeux, vous pouvez consulter la fiscalité des actions étrangères en PEA.
Pour fluidifier l’opération, il est souvent recommandé de liquider les petites lignes ou les actifs les moins liquides avant de lancer la procédure. Cela simplifie grandement le dossier technique et réduit les risques de blocage.
Vendre les lignes résiduelles ou les actifs complexes, tels que les titres non cotés et certains FIP ou FCPR, avant d’initier la procédure. Cette action préventive élimine les blocages techniques et réduit les frais par ligne.
L’arbitrage entre transfert et vente
Avant de lancer la procédure, il est essentiel de comparer le transfert en nature et la vente en espèces. Si la vente oblige à racheter les titres plus tard, elle peut parfois s’avérer plus rapide. Il convient donc d’opérer un arbitrage stratégique selon l’urgence de votre situation.
Pensez également à évaluer les frais de courtage par rapport aux frais de transfert. Dans certains cas, vendre une ligne coûte moins cher que les 15 € de frais de transfert plafonnés par la loi.
Il est possible de choisir son premier ETF World pour simplifier son portefeuille avant le départ.
L’intervention du médiateur en cas de litige
En cas de blocage abusif ou de retard excessif, le médiateur de l’AMF intervient gratuitement pour faciliter la résolution du conflit. Il est un recours précieux si les échanges avec vos établissements financiers n’aboutissent pas.
La procédure de recours commence par une réclamation écrite préalable auprès de votre banque. Si celle-ci reste sans réponse ou insatisfaisante, vous pouvez alors entamer la procédure de recours au médiateur.
Les litiges liés aux délais de transfert de PEA ont doublé en 2021, devenant le premier motif de saisine du médiateur.
La migration de votre portefeuille exige une rigueur administrative stricte pour préserver votre antériorité fiscale. En validant le bordereau d’informations et en anticipant les frais plafonnés, vous sécurisez la continuité de votre stratégie d’investissement. Engagez dès maintenant cette transition pour optimiser durablement la performance de votre épargne.
FAQ
Quels sont les frais appliqués lors du transfert d’un PEA et comment la loi Pacte les encadre-t-elle ?
Le transfert d’un Plan d’Épargne en Actions est soumis à une tarification strictement réglementée par la loi Pacte depuis le 1er juillet 2020. Les frais sont désormais plafonnés à 150 € pour l’ensemble de l’opération. Dans le détail, l’établissement d’origine ne peut facturer plus de 15 € par ligne de titres cotés et 50 € par ligne de titres non cotés.
Il est important de noter que cette migration n’est pas assimilée à une clôture. Par conséquent, elle n’engendre aucune imposition sur le revenu ni prélèvements sociaux. Pour optimiser cette transition, vous pouvez solliciter le remboursement de ces frais auprès de votre nouvel intermédiaire financier, une pratique courante chez les courtiers en ligne.
Quels sont les plafonds de versement en vigueur pour le PEA et le PEA-PME ?
La structure des versements repose sur des limites distinctes selon la nature du plan. Le PEA classique autorise un cumul de versements allant jusqu’à 150 000 €. Pour le PEA-PME, ce plafond est porté à 225 000 € afin de favoriser le financement des entreprises de taille intermédiaire.
Dans le cas d’une détention simultanée des deux enveloppes, une règle de plafonnement global s’applique : le total des versements effectués sur vos deux plans ne peut excéder 225 000 €. Une modalité spécifique, le PEA Jeune, est également disponible pour les 18-25 ans rattachés au foyer fiscal parental, avec une limite fixée à 20 000 €.
Pourquoi le transfert d’un PEA peut-il parfois excéder les délais habituels ?
Bien que la durée moyenne d’une migration soit de 2 à 6 semaines, certains facteurs techniques peuvent ralentir le processus. La présence de titres non cotés, de valeurs étrangères ou de parts sociales complexifie la transmission des données fiscales. De même, des opérations sur titres en cours, telles que le versement de dividendes, imposent souvent une période d’attente supplémentaire.
Le blocage administratif provient fréquemment d’une erreur dans le bordereau d’informations fiscales ou d’une incohérence dans les coordonnées du plan. Si le délai devient déraisonnable malgré vos relances, vous avez la possibilité de saisir le médiateur de l’AMF après une réclamation écrite restée infructueuse pendant deux mois.
Comment garantir la conservation de l’antériorité fiscale lors du transfert ?
La préservation de vos avantages fiscaux repose sur le principe de continuité. Pour maintenir la date d’ouverture initiale de votre plan, vous ne devez en aucun cas procéder à la clôture de votre PEA actuel. C’est le nouvel établissement qui doit initier la procédure de transfert auprès de l’ancien teneur de compte.
Le transfert doit impérativement porter sur l’intégralité du plan, car les transferts partiels sont interdits. Le respect scrupuleux de cette chaîne administrative garantit que le décompte des années pour l’exonération d’impôt sur les plus-values n’est pas interrompu, sécurisant ainsi votre trajectoire d’investissement sur le long terme.