ETF capitalisant ou distribuant : le guide du choix
En France, la fiscalité du compte-titres ordinaire impose les dividendes au prélèvement forfaitaire unique de 31,4 %. Cette ponction annuelle réduit mécaniquement la capacité de réinvestissement et freine la croissance de votre patrimoine sur le long terme. Face à cette contrainte, l'arbitrage entre un ETF capitalisant ou distribuant devient un levier stratégique pour optimiser votre rendement net.
Ce guide définit les mécanismes techniques de chaque support et précise les critères de sélection selon votre enveloppe fiscale. Nous structurons ici votre méthode de choix pour aligner vos placements sur vos objectifs de rente ou de capitalisation.
- 1. Distinction technique entre ETF capitalisant ou distribuant
- 2. Puissance des intérêts composés et dynamique de croissance
- 3. Arbitrage fiscal selon le support d'investissement choisi
- Orientation stratégique pour vos Revenus et votre capital
- 5. Optimisation des frais et lecture du DIC pour votre choix
1. Distinction technique entre ETF capitalisant ou distribuant
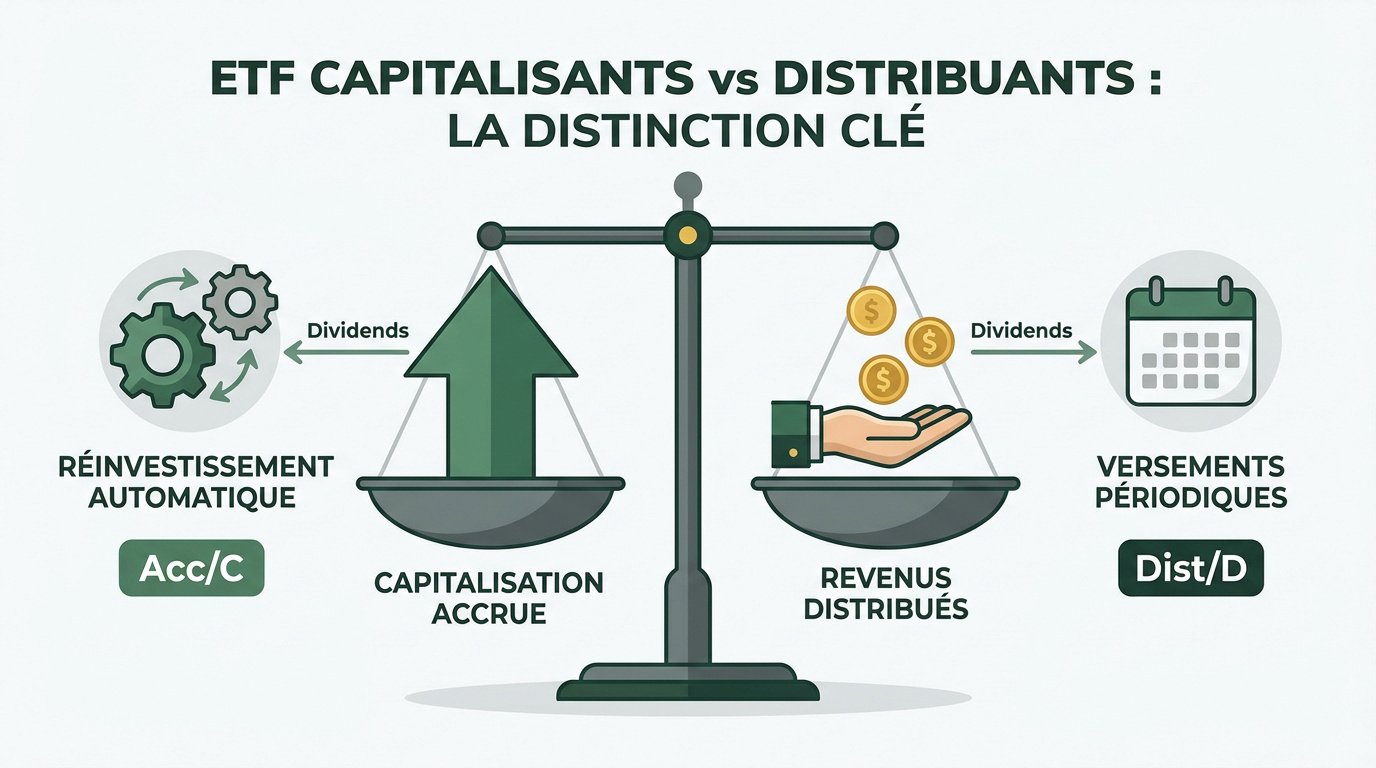
Un ETF capitalisant (Acc) réinvestit automatiquement les dividendes, boostant la valeur de la part, tandis que l'ETF distribuant (Dist) verse des revenus trimestriels ou annuels. Le choix impacte directement la fiscalité hors PEA et la vitesse de capitalisation via les intérêts composés.
Le fonctionnement du réinvestissement automatique
Le fonds conserve les dividendes perçus pour acheter de nouvelles actions. Ce processus est interne et totalement transparent. L'investisseur ne voit aucune ligne de cash apparaître sur son compte.
La valeur liquidative de la part augmente mécaniquement. C'est le moteur principal de la croissance sans effort de gestion.
Aucune liquidité n'est perçue. Tout reste investi dans le support financier choisi.
La mécanique de versement périodique des revenus
Le fonds collecte les dividendes des entreprises en portefeuille. Il les redistribue ensuite aux porteurs de parts. Cette opération génère un flux de trésorerie réel pour votre portefeuille boursier.
Les versements interviennent souvent chaque trimestre ou une fois par an. Cela dépend de la politique du fonds.
Ces fonds couvrent vos dépenses courantes. Ils offrent une source de revenus réguliers immédiate.
- Fréquences : mensuel, trimestriel, semestriel, annuel.
- Supports : compte espèces lié au PEA ou CTO.
Identification des supports via la terminologie standardisée
Repérez les suffixes Acc ou C dans le nom du fonds. Ces lettres désignent les supports de capitalisation. C'est un moyen rapide pour trier vos options d'investissement.
Les mentions Dist ou D indiquent une distribution. Elles confirment le versement effectif des coupons.
Vérifiez toujours le code ISIN sur le site de l'émetteur. C'est la seule preuve juridique de la politique du fonds.
Le code ISIN est l'identifiant unique qui permet de distinguer sans erreur deux versions, capitalisante et distribuante, d'un même indice boursier.
2. Puissance des intérêts composés et dynamique de croissance
Mais au-delà de la technique, c'est la performance mathématique qui doit guider votre réflexion, notamment à travers l'effet boule de neige.
L'impact mathématique de la capitalisation à long terme
La capitalisation transforme vos gains en nouveaux moteurs de croissance. Chaque dividende réinvesti génère lui-même des intérêts futurs. Sur vingt ans, cet effet devient massif. C'est le secret des portefeuilles performants.
L'automatisation supprime tout biais émotionnel. Vous restez investi en permanence dans le marché sans aucune interruption.
La trajectoire de croissance dépasse largement celle d'un capital amputé. Comprendre pourquoi diversifier son portefeuille boursier est essentiel pour protéger cette dynamique de rendement.
Le phénomène de détachement du dividende sur le cours
Le cours baisse du montant du coupon lors du versement. Ce n'est pas une perte de valeur. C'est un simple transfert comptable du fonds vers votre poche.
La performance brute reste identique entre les deux types d'ETF. Seule la forme du gain change. L'un reste dans le prix, l'autre devient du cash.
Il n'y a pas de création de richesse magique. Le dividende est déjà intégré dans le prix initial.
Simulation de croissance entre gestion automatique et manuelle
Imaginez 10 000 euros investis sur deux décennies. La capitalisation automatique offre un capital supérieur. La consommation immédiate réduit drastiquement la puissance du rendement final.
Le réinvestissement manuel coûte cher en frais d'ordre. Ces frais rognent votre performance nette chaque année. L'ETF capitalisant évite totalement cet écueil financier.
| Scénario | Capital initial | Durée | Rendement | Capital final |
|---|---|---|---|---|
| ETF Capitalisant | 10 000 € | 20 ans | 7 % | 38 697 € |
| ETF Distribuant (réinvesti) | 10 000 € | 20 ans | 7 % | 35 200 € |
| ETF Distribuant (consommé) | 10 000 € | 20 ans | 7 % | 10 000 € |
La perte d'opportunité est le coût invisible le plus élevé. Elle pénalise les investisseurs privilégiant la rente prématurément.
3. Arbitrage fiscal selon le support d'investissement choisi
Pourtant, la mathématique pure se heurte souvent à la réalité fiscale de votre enveloppe d'investissement.
La neutralité relative au sein du PEA et de l'assurance-vie
Dans un PEA, les dividendes ne sont pas taxés immédiatement. Ils restent dans l'enveloppe fiscale sans frottement. Vous pouvez les réinvestir librement sur d'autres supports ou titres.
L'assurance-vie offre une souplesse de gestion similaire. La fiscalité ne s'applique que lors d'un retrait partiel. Tant que l'argent reste investi, le fisc n'intervient jamais.
Respectez les durées de détention pour maximiser ces avantages. C'est la clé pour une croissance optimale de votre épargne via un PEA ou une assurance-vie.
Le frottement fiscal immédiat sur le compte-titres ordinaire
Le compte-titres ordinaire subit le prélèvement forfaitaire unique de 30 %. Chaque dividende distribué est amputé avant même d'arriver sur votre compte. C'est un frein majeur pour votre stratégie de long terme. L'imposition annuelle réduit votre capacité de réinvestissement.
Le PFU de 30 % appliqué annuellement sur les dividendes en CTO réduit votre puissance de réinvestissement par rapport à la taxation différée des ETF capitalisants.
L'ETF capitalisant permet de reporter cette imposition. Vous ne payez qu'à la revente finale de vos parts.
Ce report d'impôt booste mécaniquement votre rendement global. C'est un levier fiscal puissant et souvent sous-estimé, notamment pour la fiscalité des actions étrangères.
Différence entre performance brute et rendement net
Les prélèvements sociaux pèsent lourd sur vos revenus distribués. Ils érodent le capital disponible pour vos futurs achats d'actions. Calculez toujours votre performance après impôts et taxes.
La taxation récurrente des flux sortants casse la dynamique des intérêts composés. Un rendement brut élevé peut cacher un rendement net décevant. Soyez vigilant sur ce point précis.
Adaptez votre choix à votre tranche marginale d'imposition. C'est une règle de base pour tout investisseur sérieux.
Orientation stratégique pour vos revenus et votre capital
Alors, comment trancher entre ces deux approches selon vos objectifs personnels de vie ?
La recherche de rente passive pour la phase de retraite
La distribution devient pertinente lors de la phase de rente. Elle génère des revenus complémentaires sans toucher au capital principal. C'est un confort psychologique et financier non négligeable.
Recevoir des dividendes réguliers permet de maintenir son niveau de vie sans subir le stress de la volatilité des marchés financiers.
Vous évitez ainsi de vendre des parts pendant un krach boursier. Les dividendes continuent souvent de tomber malgré la baisse des cours. C'est une sécurité pour votre train de vie.
Structurez votre portefeuille pour consommer sereinement votre capital accumulé. La rente passive est l'objectif final de nombreux épargnants.
Gestion de la trésorerie et arbitrages pour les liquidités
Vendre des parts engendre des frais de courtage et de la paperasse. Recevoir un dividende est automatique et gratuit chez la plupart des courtiers. Analysez vos besoins réels en cash.
La psychologie joue un rôle crucial dans la tenue de vos positions. Un revenu régulier aide à rester investi durant les périodes sombres. C'est un ancrage concret dans la réalité économique.
Pour des besoins fluctuants, la vente partielle reste parfois plus flexible. Adaptez votre stratégie à votre rythme de vie réel.
Alignement du choix avec l'horizon de placement
Privilégiez la capitalisation durant votre phase active d'accumulation. C'est le moment de maximiser la croissance brute de votre patrimoine. Ne dispersez pas vos forces financières dans des revenus inutiles. Concentrez-vous sur l'augmentation de la valeur totale de vos actifs.
Basculez vers la distribution uniquement lorsque vous avez besoin de revenus. Ce changement peut se faire progressivement.
Votre âge et vos objectifs de transmission doivent dicter vos arbitrages. Pensez à la fiscalité successorale de vos héritiers, notamment si vous décidez d' investir 100 euros par mois de manière disciplinée.
5. Optimisation des frais et lecture du DIC pour votre choix
Bref, pour finaliser votre sélection, vous devez regarder sous le capot des fonds et traquer les frais cachés.
L'incidence des frais de courtage sur le réinvestissement
Réinvestir manuellement de petits dividendes constitue une erreur financière. Les frais d'ordre minimum peuvent représenter un pourcentage énorme de votre coupon. Calculez toujours votre seuil de rentabilité réel.
Attendez d'avoir une somme significative avant de passer un nouvel ordre d'achat. L'accumulation de cash sur votre compte espèces ne rapporte rien. C'est un arbitrage délicat entre frais et temps.
Utilisez des courtiers à bas coûts pour minimiser ces ponctions récurrentes. Chaque euro économisé travaille pour votre futur capital.
Méthodes de réplication et éligibilité aux supports fiscaux
La réplication synthétique permet d'accéder à des indices mondiaux via le PEA. Ces fonds sont souvent capitalisants par nature technique. Ils optimisent la performance fiscale pour les résidents français.
Les fonds physiques distribuent généralement les dividendes réellement perçus. La structure du fonds impacte directement la fiabilité de la distribution. Vérifiez la méthode utilisée par l'émetteur.
Surveillez l'erreur de suivi par rapport à l'indice de référence. Une mauvaise politique de distribution peut nuire à la performance globale de votre premier ETF World en PEA.
Utilisation du Document d'Informations Clés pour valider la politique
Le DIC contient une section cruciale sur l'affectation des résultats. C'est ici que vous confirmerez si le fonds est capitalisant ou distribuant. Ne vous fiez pas uniquement au nom commercial du produit. Prenez le temps de lire ce document légal.
Consultez systématiquement la section « Affectation des résultats » dans le DIC plutôt que de vous fier au seul nom du fonds pour identifier la politique de capitalisation ou de distribution.
Vérifiez l'éligibilité du fonds à votre enveloppe fiscale spécifique. Une erreur peut coûter cher en avantages perdus.
Consultez l'historique des distributions pour évaluer la régularité des revenus. C'est essentiel pour une stratégie de rente fiable.
| Éléments à vérifier dans le DIC |
|---|
| Politique de distribution (Acc ou Dist) |
| Frais courants (TER) |
| Éligibilité PEA |
| Indicateur de risque (SRI) |
Arbitrez entre capitalisation pour maximiser vos intérêts composés ou distribution pour générer des revenus immédiats. Votre enveloppe fiscale dicte la rentabilité nette de cet ETF capitalisant ou distribuant. Agissez maintenant pour aligner votre portefeuille sur vos objectifs de vie et sécuriser votre croissance future.
FAQ
Quelle est la distinction fondamentale entre un ETF capitalisant et un ETF distribuant ?
La différence réside dans le traitement des dividendes perçus par le fonds. Un ETF capitalisant (souvent identifié par le suffixe Acc ou C) réinvestit automatiquement les revenus au sein du support, ce qui augmente mécaniquement la valeur liquidative de la part. À l'inverse, un ETF distribuant (mention Dist ou D) verse ces revenus périodiquement sur le compte espèces de l'investisseur.
Le choix entre ces deux structures dépend de votre phase d'investissement : la capitalisation favorise la croissance du patrimoine à long terme via les intérêts composés, tandis que la distribution répond à un besoin de revenus immédiats ou de liquidités régulières.
Comment la fiscalité s'applique-t-elle sur un compte-titres ordinaire selon le type d'ETF ?
Sur un compte-titres ordinaire (CTO), le frottement fiscal est immédiat pour les supports distribuants. Les dividendes versés sont soumis chaque année au Prélèvement Forfaitaire Unique (PFU) de 30 % (ou 31,4 % selon les dernières évolutions législatives). Cette imposition récurrente ampute le capital disponible pour un éventuel réinvestissement.
L'ETF capitalisant offre une efficience supérieure dans ce cadre, car il permet de différer l'imposition. Aucun impôt n'est dû tant que les parts ne sont pas revendues. La fiscalité ne s'applique qu'à la sortie, sur la plus-value globale, permettant ainsi au capital de croître sans prélèvement intermédiaire.
Existe-t-il une différence de traitement fiscal au sein d'un PEA ou d'une assurance-vie ?
Au sein du Plan d'Épargne en Actions (PEA) ou de l'assurance-vie, la distinction fiscale entre capitalisation et distribution est largement gommée. Tant que les sommes restent à l'intérieur de l'enveloppe, les dividendes ne sont pas imposés. Vous pouvez donc percevoir des revenus sur votre compte espèces PEA et les réinvestir librement sans déclencher l'impôt.
La fiscalité n'intervient que lors d'un retrait ou d'un rachat partiel, selon les règles propres à chaque support (exonération d'impôt sur le revenu après 5 ans pour le PEA, abattements après 8 ans pour l'assurance-vie). L'arbitrage repose alors davantage sur la simplicité de gestion que sur un gain fiscal pur.
Quel est l'impact des frais de courtage sur le réinvestissement manuel des dividendes ?
Le réinvestissement manuel des dividendes issus d'un ETF distribuant peut s'avérer coûteux. Chaque nouvel ordre d'achat génère des frais de courtage qui érodent la performance nette, surtout pour de petites sommes. À l'opposé, l'ETF capitalisant réalise cette opération de manière interne et gratuite pour l'investisseur, optimisant ainsi l'effet boule de neige.
Pour limiter ces frais en phase de distribution, il est souvent nécessaire d'attendre d'accumuler une somme significative avant de réinvestir, ce qui laisse du cash improductif sur le compte. L'automatisation propre aux fonds de capitalisation supprime ce biais logistique et financier.
Comment identifier la politique de distribution d'un fonds dans le Document d'Informations Clés (DIC) ?
Pour valider la politique d'un support, vous devez consulter la section "Affectation des résultats" du Document d'Informations Clés (DIC). Ce document légal précise si les revenus sont capitalisés ou distribués, ainsi que la fréquence des versements (mensuelle, trimestrielle ou annuelle) pour les fonds distribuants.
Il est impératif de ne pas se fier uniquement au nom commercial du produit. La lecture du DIC permet également de vérifier l'éligibilité du fonds au PEA et de prendre connaissance des frais courants, garantissant ainsi un alignement parfait avec votre stratégie patrimoniale.
C'est exactement l'effet que mesure le calculateur d'intérêts composés : un ETF capitalisant réinvestit sans friction, et la courbe s'écarte d'année en année.