L’effet des intérêts composés sur votre patrimoine
Un capital de 10 000 euros placé à 5 % avec une épargne mensuelle de 100 euros atteint 67 113 euros après vingt ans. Ce résultat chiffré démontre la puissance du réinvestissement systématique des gains sur le long terme. Pourtant, l'absence de vision sur la capitalisation freine souvent la croissance réelle de vos actifs.
Cet article analyse l'impact des intérêts composés patrimoine pour optimiser votre stratégie d'investissement. Nous décortiquons les leviers mathématiques et les supports financiers nécessaires à une accumulation efficace.
Mécanisme des intérêts composés et accumulation du patrimoine
Les intérêts composés transforment les gains passés en capital productif pour générer un effet boule de neige exponentiel. Un rendement annuel de 7% suffit pour doubler votre mise initiale en seulement dix ans, surpassant largement la croissance linéaire des intérêts simples.
Cette distinction technique entre les modes de calcul constitue le fondement même d'une stratégie d'épargne efficace.
Distinction entre intérêts simples et capitalisation
Les intérêts simples portent uniquement sur le capital de départ. À l'inverse, la capitalisation intègre les gains déjà perçus dans la nouvelle base de calcul annuelle. Votre argent travaille ainsi sur une assiette élargie.
Imaginons un placement de 1 000 euros. Avec 5% d'intérêts simples, vous gagnez 50 euros chaque année. En mode composé, la deuxième année calcule 5% sur 1 050 euros. Cette différence minime au début devient massive avec le temps.
Investissement initial : 5 000 francs à 5 %. Année 1 : gain de 250 francs. Année 2 : calcul sur 5 250 francs, soit 262,50 francs. L'écart de 12,50 francs matérialise l'effet des intérêts composés.
La croissance linéaire s'essouffle vite face à la courbe exponentielle. C'est là que réside le secret des grandes fortunes boursières et de la les intérêts composés comme huitième merveille du monde.
Logique mathématique de la valeur future
La formule mathématique Vf = Vi × (1 + ρ/n)^(n×t) semble complexe. Pourtant, elle décrit simplement comment votre argent travaille. Chaque variable représente un levier précis de votre enrichissement futur.
- Vf : Valeur future du patrimoine
- Vi : Capital initial investi
- ρ : Taux de rendement annuel
- n : Fréquence de capitalisation par an
- t : Nombre d'années de détention
Vi est votre capital initial investi. La variable ρ désigne le taux de rendement annuel attendu. Le temps t reste le facteur le plus puissant de l'équation globale. Enfin, n correspond à la fréquence de capitalisation des intérêts durant l'année civile.
Appliquez cette équation pour projeter vos gains réels. C'est un exercice indispensable pour tout investisseur.
Fréquence de composition et rendement final
La périodicité du calcul change radicalement le résultat final. Plus les intérêts sont calculés souvent, plus la base productive augmente vite. Une capitalisation mensuelle bat toujours une échéance annuelle classique.
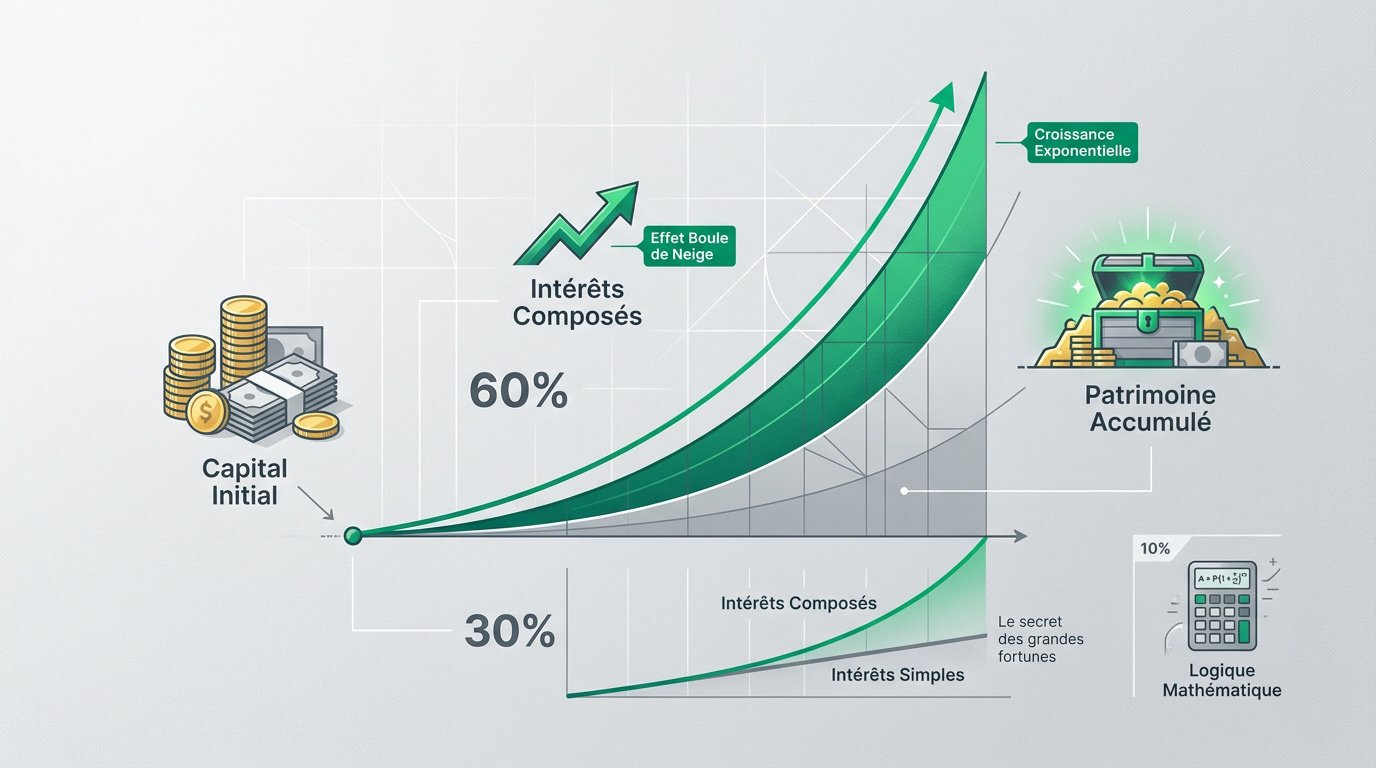
Sur vingt ans, l'écart de performance devient flagrant. Les petits gains mensuels s'accumulent pour créer un surplus non négligeable. C'est un avantage mathématique pur que vous devez exploiter.
"La puissance des intérêts composés est telle qu'elle est souvent décrite comme la huitième merveille du monde par Albert Einstein."
Vérifiez toujours comment votre support financier traite ces calculs. Cette information technique impacte directement votre rentabilité nette sur le très long terme.
3 leviers pour démultiplier votre capital à long terme
Le calculateur d'intérêts composés reprend exactement la méthode décrite ici : renseignez votre versement mensuel, la durée et le rendement, et vous verrez où la courbe des intérêts dépasse celle de vos versements.
Comprendre la mécanique est un premier pas, mais il faut maintenant actionner les leviers concrets pour que la théorie devienne une réalité patrimoniale.
Horizon temporel comme moteur principal de croissance
Le temps est votre allié précieux en bourse. Commencer tôt permet de profiter de l'accélération exponentielle. Même de petites sommes deviennent importantes après plusieurs décennies.
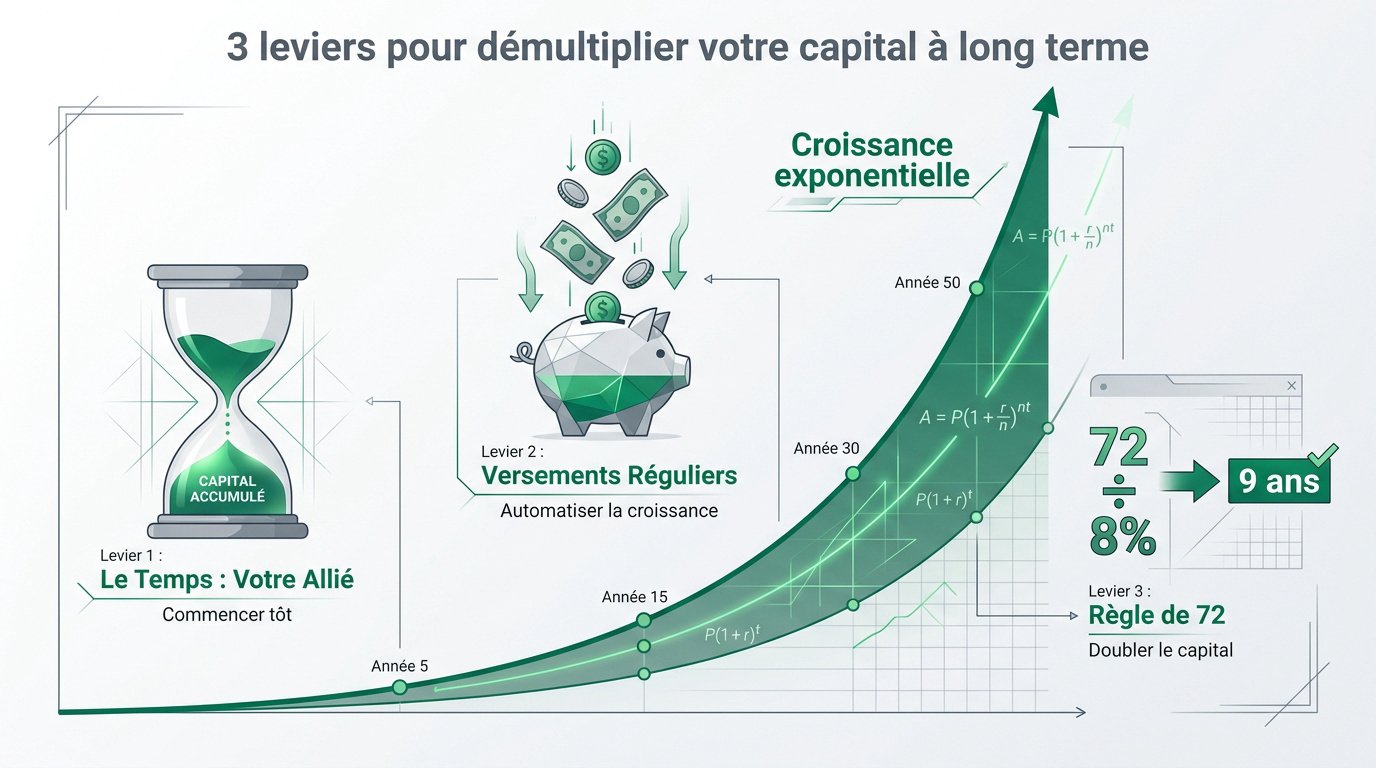
La courbe s'envole véritablement après quinze ans. C'est la phase où les intérêts génèrent plus que vos versements. La patience est la vertu cardinale de l'investisseur.
Ne cherchez pas le moment parfait. Le meilleur moment pour investir 100 euros par mois était hier, le deuxième est aujourd'hui.
Importance de la régularité des versements
Alimenter son compte régulièrement change la donne. Chaque versement mensuel augmente la base produisant des intérêts futurs. Cette discipline bat souvent le talent pur en gestion de patrimoine.
Automatisez vos virements pour garantir cette constance. Cela retire la charge mentale et assure une croissance mécanique de vos actifs.
La somme des petits efforts réguliers crée des résultats spectaculaires. C'est le fondement d'une stratégie DCA vs Lump Sum réussie.
Utilisation de la règle de 72 pour vos projections
La règle de 72 est un outil de calcul mental efficace. Divisez 72 par votre taux de rendement annuel prévu. Le résultat indique les années pour doubler votre capital.
Divisez 72 par le rendement annuel pour trouver le nombre d'années nécessaires au doublement du capital. Exemple : 8 % double en 9 ans.
Avec un rendement de 8%, votre argent double en neuf ans. À 10%, il ne faut que sept ans environ. C'est une méthode simple pour visualiser vos objectifs.
Attention toutefois, cette règle reste une estimation. Elle ne remplace pas un simulateur précis.
Comment choisir vos supports pour optimiser la capitalisation ?
Pour que ces leviers fonctionnent à plein régime, le choix des véhicules d'investissement devient déterminant afin d'éviter les déperditions d'énergie financière.
Performance des ETF capitalisants face aux dividendes distribués
Un fonds capitalisant réinvestit automatiquement les dividendes perçus. À l'inverse, un fonds de distribution vous verse du cash. Pour accumuler du patrimoine, la capitalisation interne est largement préférable.
Le réinvestissement automatique évite les frais de transaction manuels. Il permet aussi de rester investi en permanence sur le marché. C'est crucial pour ne pas manquer les meilleures journées de hausse. Les ETF capitalisants sont donc vos meilleurs alliés.
Il convient de bien choisir entre ETF capitalisant ou distribuant. Cette décision impacte votre trajectoire.
Réduction du frottement fiscal via les enveloppes dédiées
La fiscalité est le premier ennemi des intérêts composés. Chaque taxe prélevée chaque année réduit la base de calcul future. Il faut donc chercher à différer l'impôt au maximum.
Utilisez des enveloppes comme le PEA ou l'assurance-vie. Ces outils permettent de faire fructifier le capital brut sans prélèvement immédiat. C'est un avantage colossal sur une période de vingt ans.
Maîtriser la fiscalité des actions dans un PEA optimise vos gains. La structure compte autant que le rendement.
- Avantages du PEA pour la capitalisation
- Rôle de l'assurance-vie dans le report d'imposition
- Impact des prélèvements sociaux sur le rendement net
Automatisation du réinvestissement pour une croissance passive
La gestion pilotée peut aider à maintenir la discipline. Elle réinjecte systématiquement les coupons sans intervention de votre part. Cela limite les erreurs psychologiques liées au timing de marché.
L'humain est souvent le maillon faible de l'investissement. En automatisant tout le processus, vous sécurisez votre trajectoire long terme. La machine ne connaît ni la peur ni l'hésitation.
La croissance passive repose sur cette rigueur technologique. C'est la clé d'une sérénité financière totale.
Facteurs limitants et protection de la valeur réelle
Si la mécanique est puissante, elle peut être freinée par des obstacles extérieurs qu'il convient d'identifier pour mieux les contourner.
Poids des frais de gestion sur le résultat net
Des frais de 2% semblent dérisoires. Pourtant, sur trente ans, ils amputent votre capital de moitié. C'est un transfert de richesse silencieux vers votre intermédiaire.
Privilégiez les supports à bas coûts comme les ETF. Chaque point économisé reste dans votre poche pour fructifier. Soyez impitoyable avec les commissions inutiles.
Un bon investisseur est d'abord un chasseur de frais. Votre performance nette en dépend directement.
| Support | Frais | Impact 20 ans | Avis |
|---|---|---|---|
| Fonds classiques | 2% | -40% capital | À éviter |
| ETF | 0,2% | -4% capital | Optimal |
| Gestion pilotée | 2,5% | Érosion forte | Prudence |
| Titres vifs | Courtage | Variable | Expert |
Préservation du pouvoir d'achat face à l'inflation
Le rendement nominal n'est qu'une illusion. Seul le rendement réel, après déduction de l'inflation, compte. Si les prix montent plus vite, vous vous appauvrissez.
Les livrets protègent rarement votre pouvoir d'achat. Détenez des actifs productifs comme des actions pour battre l'inflation. C'est la seule croissance réelle possible.
Il faut calculer le rendement réel de ses actifs.
Gestion des dettes et risques de rendements négatifs
Les intérêts composés sont une arme à double tranchant. En cas de dettes, ils travaillent contre vous. Un crédit revolving devient vite un gouffre insurmontable.
L'effet des intérêts composés sur votre patrimoine s'inverse avec les dettes. Remboursez vos crédits avant d'épargner.
Remboursez vos dettes coûteuses avant d'investir. C'est le placement le plus sûr et immédiatement rentable. Constituez ensuite une épargne de précaution solide.
Ne jouez pas avec l'effet de levier sans maîtriser les risques. La stabilité est votre socle.
Outils et méthodes pour une stratégie robuste
Pour passer de la théorie à l'action, il est nécessaire de s'équiper des bons outils de pilotage et d'adopter une méthodologie de fer.
Simulation de trajectoire sur tableur Excel ou Sheets
Créer son propre simulateur est un exercice pédagogique puissant. Utilisez la fonction VC sur Excel pour projeter votre capital futur. Cela permet de tester différents scénarios de vie.
Intégrez des variables comme l'augmentation de vos revenus. Prévoyez aussi des années de vaches maigres avec des rendements plus faibles. Cette vision globale renforce votre motivation quotidienne.
Un tableur bien paramétré est votre meilleure boussole financière. Il transforme vos rêves en chiffres concrets. Consultez ce simulateur d'épargne de l'AMF pour affiner vos calculs.
Application du Dollar Cost Averaging pour la discipline
Le DCA consiste à investir la même somme chaque mois. Cette méthode lisse votre prix d'achat moyen sur le long terme. Elle élimine surtout le stress lié aux krachs boursiers.
En achetant quand les cours baissent, vous accumulez plus de parts. Ces parts supplémentaires démultiplieront l'effet composé lors de la reprise. C'est une stratégie mathématiquement robuste et psychologiquement tenable.
La régularité est le carburant de votre moteur financier. Ne dérogez jamais à votre plan de marche initial.
Diversification et gestion émotionnelle de la volatilité
Ne mettez pas tous vos œufs dans le même panier. Une bonne diversification protège votre trajectoire contre les accidents sectoriels. Elle permet de traverser les tempêtes sans briser la capitalisation.
Le plus grand danger est votre propre réaction face aux baisses. Vendre dans la panique stoppe net le mécanisme des intérêts composés. Apprenez à ignorer le bruit médiatique pour rester focalisé sur votre horizon lointain. Votre stabilité émotionnelle est votre atout numéro un.
Pensez à éviter les biais cognitifs en bourse pour sécuriser l'effet des intérêts composés sur votre patrimoine.
La capitalisation transforme vos gains en capital productif, générant une croissance exponentielle supérieure aux intérêts simples. Pour optimiser vos intérêts composés patrimoine, privilégiez le temps long, la régularité des versements et des supports à frais réduits. Activez dès aujourd'hui ce moteur financier pour sécuriser votre prospérité future. La patience transforme vos efforts modestes en richesses spectaculaires.
FAQ
Quelle est la différence fondamentale entre les intérêts simples et les intérêts composés ?
Les intérêts simples sont calculés exclusivement sur votre capital initial, générant ainsi un gain constant à chaque période. Cette méthode offre une croissance linéaire et une grande simplicité de lecture pour les placements à court terme.
À l'inverse, les intérêts composés intègrent les gains déjà perçus dans la nouvelle base de calcul. Ce mécanisme de capitalisation crée un effet boule de neige où les intérêts produisent eux-mêmes des intérêts, permettant une croissance exponentielle de votre patrimoine sur le long terme.
Comment la fréquence de capitalisation influence-t-elle votre rendement final ?
La périodicité du calcul impacte directement la vitesse de croissance de votre épargne. Plus les intérêts sont capitalisés souvent (mensuellement plutôt qu'annuellement), plus votre base productive augmente rapidement, optimisant ainsi la valeur future de votre investissement.
Sur une période prolongée, une fréquence élevée permet de maximiser l'efficacité de votre capital. Cette accélération mathématique transforme des gains intermédiaires en capital productif de manière plus régulière, augmentant mécaniquement le montant total accumulé.
Comment utiliser la règle de 72 pour évaluer la croissance de votre capital ?
La règle de 72 constitue un outil de calcul mental rapide pour estimer le temps nécessaire au doublement de votre mise. Il vous suffit de diviser le nombre 72 par votre taux de rendement annuel prévu pour obtenir la durée approximative en années.
Par exemple, avec un rendement de 8 %, votre capital doublera en neuf ans. Cette méthode simplifiée permet de visualiser vos objectifs financiers et de comparer l'efficacité de différents supports d'investissement sans recourir immédiatement à un simulateur complexe.
Pourquoi est-il crucial de commencer à investir le plus tôt possible ?
Le temps est le facteur le plus puissant de l'équation des intérêts composés. En débutant tôt, vous permettez à la phase d'accélération exponentielle de se déployer pleinement, transformant même de faibles versements initiaux en sommes considérables après plusieurs décennies.
Attendre réduit drastiquement l'effet multiplicateur du réinvestissement. La durée de placement prime souvent sur le montant investi, car les intérêts accumulés lors des premières années deviennent les principaux moteurs de la création de richesse future.
Quel est l'impact des frais de gestion sur votre accumulation de patrimoine ?
Les frais de gestion agissent comme un frottement qui réduit votre base de capitalisation chaque année. Même un pourcentage faible en apparence peut amputer votre capital final de manière significative sur vingt ou trente ans, car cet argent prélevé ne génère plus d'intérêts pour vous.
Il est donc impératif de privilégier des supports à bas coûts, tels que les ETF, pour conserver la plus grande part possible de vos rendements. La réduction des frais est l'un des leviers les plus simples et les plus efficaces pour protéger la performance nette de votre stratégie.