Gérer son stress et ses émotions en période de krach
Un krach boursier se définit techniquement par une chute brutale des cours supérieure à 20 %, entraînant une évaporation immédiate de la liquidité et une rupture des supports historiques. Face à cette volatilité extrême, l'aversion à la perte déclenche souvent des réactions irrationnelles qui compromettent la pérennité de votre patrimoine.
Le risque majeur réside dans la validation des moins-values latentes sous l'effet d'une panique collective exacerbée par les algorithmes de trading. Nous allons détailler les protocoles méthodologiques pour gérer stress krach boursier et sécuriser vos actifs par une discipline rigoureuse.
1. Gérer votre stress face au krach boursier : analyse des mécanismes
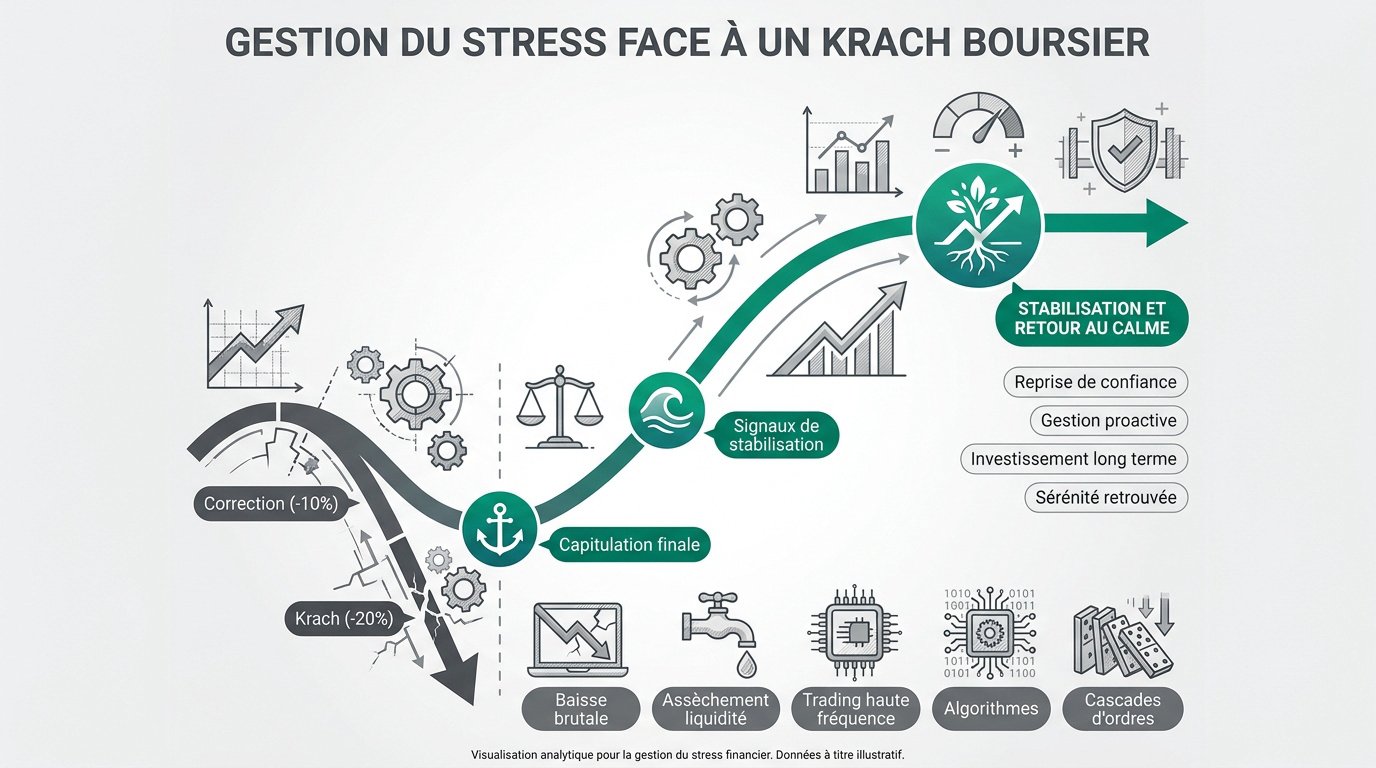
Une correction boursière se définit par une baisse de 10 %, tandis qu'un krach dépasse les 20 % avec une évaporation brutale de la liquidité, souvent exacerbée par le trading haute fréquence et les algorithmes.
Correction : Repli de 10 % par rapport au pic. Processus cyclique normal.
Krach : Chute supérieure à 20 %. Rupture systémique avec évaporation de la liquidité.
La compréhension des structures de marché permet de rationaliser les mouvements de prix et de limiter l'impact émotionnel lors des phases de forte volatilité.
Distinction entre correction boursière et krach systémique
Une correction se limite à un repli de 10 %. Le marché baissier franchit le seuil des 20 %. Les supports techniques cèdent alors brutalement.
La psychologie collective bascule dans la peur. La liquidité s'assèche instantanément dans le carnet d'ordres. Les acheteurs se retirent totalement du marché. Le stress devient une composante structurelle.
L'ajustement sain diffère de la panique. La vitesse d'exécution définit la crise. La temporalité est ici le facteur déterminant.
Influence des algorithmes sur l'accélération des baisses
Le trading haute fréquence domine les échanges. Les machines réagissent en quelques microsecondes. Elles amplifient la volatilité sans analyse fondamentale.
Les ordres de vente s'enchaînent automatiquement. Le franchissement d'un seuil technique déclenche des sorties massives. Un vide d'air vertigineux se crée alors.
La corrélation entre les actifs devient totale. En période de crise, tout chute simultanément. L'or et les actions perdent pied ensemble.
Détection des signaux de stabilisation des spreads
L'arrêt des appels de marge constitue un signal majeur. Les liquidations forcées cessent enfin. Un plancher technique commence à se dessiner.
Le resserrement des spreads bid-ask est observable. L'écart entre l'achat et la vente diminue. La liquidité réintègre progressivement le système financier.
Les volumes d'échanges révèlent la capitulation finale. Un pic d'activité marque souvent l'épuisement des vendeurs. Le calme méthodologique revient ensuite.
2. 3 protocoles de régulation émotionnelle individuelle
Après avoir compris les rouages mécaniques de la chute, vous devez impérativement vous concentrer sur votre propre psychologie pour ne pas commettre d'erreurs fatales.
Neutralisation du biais d'action et de la précipitation
Le cerveau reptilien pousse à la fuite immédiate. Vous ressentez le besoin d'agir pour stopper la douleur. C'est le biais d'action classique. Vendre maintenant semble être la seule issue logique.
L'inaction stratégique est souvent supérieure. Les statistiques montrent que rester passif paie. Ne validez pas vos pertes sous la contrainte.
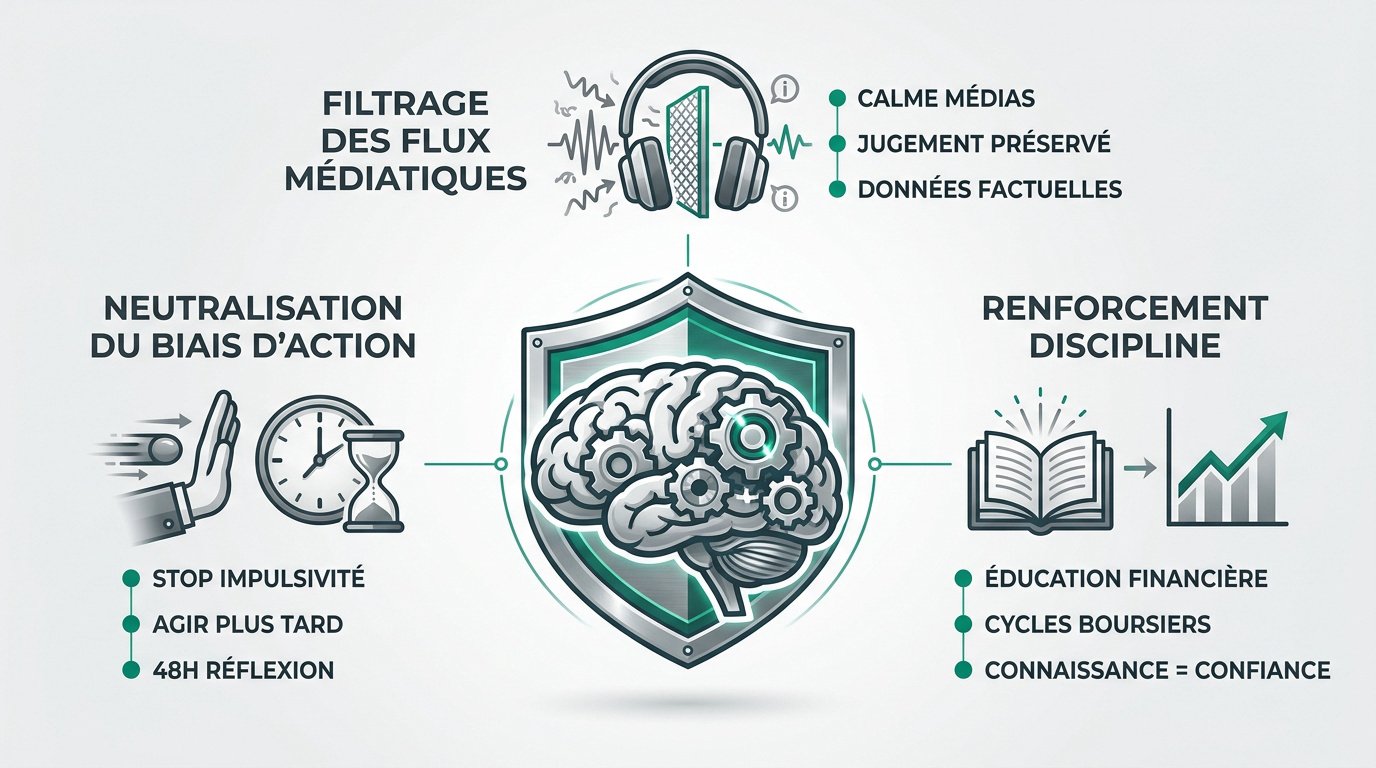
La règle des 48 heures : ne passez aucun ordre durant les deux premiers jours d'un krach pour neutraliser le biais d'action et les ventes émotionnelles.
Installez une règle de temporisation de 48 heures. Ne passez aucun ordre avant ce délai de réflexion.
Le biais d'action est l'ennemi juré de l'investisseur en crise ; savoir ne rien faire demande plus de courage que de tout liquider en urgence.
Filtrage des flux médiatiques et sociaux anxiogènes
Les médias vivent de votre peur. Les titres alarmistes génèrent du clic facile. Ils occultent souvent la réalité des fondamentaux économiques.
Coupez vos terminaux de cotation. Regarder son portefeuille toutes les heures est toxique. Préservez votre jugement en prenant du recul.
Privilégiez les rapports factuels aux prévisions sombres. La donnée froide remplace avantageusement le bruit des réseaux sociaux. Restez concentré sur vos propres objectifs.
Renforcement de la discipline par l'éducation financière
Comprendre les cycles boursiers stabilise le mental. L'histoire montre que les crises sont inévitables. Elles font partie intégrante du processus d'investissement.
L'analyse de l'économie comportementale et les traumatismes financiers démontre que les expériences passées influencent durablement nos choix face au risque.
Développez une routine de lecture technique. Étudiez les graphiques de long terme pour relativiser. La confiance naît de la connaissance historique.
3. Comment sécuriser vos actifs durant la tourmente ?
La solidité mentale ne suffit pas si votre structure patrimoniale est fragile ; voici comment fortifier concrètement vos positions financières.
Constitution et usage de l'épargne de précaution
Conservez trois à six mois de dépenses. Cette liquidité doit rester hors des marchés. C'est votre premier rempart contre l'imprévu.
Ce matelas évite la vente forcée. Si vous avez besoin d'argent, vous ne touchez pas à vos actions. Vous protégez ainsi votre capital à long terme.
Maintenez 3 à 6 mois de charges courantes sur des comptes liquides (livrets, fonds monétaires) pour éviter toute liquidation forcée de vos titres.
Privilégiez les livrets bancaires ou fonds monétaires. La sécurité prime ici sur le rendement. C'est une assurance, pas un investissement.
Stratégies de diversification multi-actifs résilientes
Analysez les liens entre actions et obligations. Souvent, les obligations amortissent la chute des indices. Elles servent de stabilisateur naturel au portefeuille.
Comprendre pourquoi diversifier son portefeuille boursier aide à limiter les risques systémiques. L'or physique reste aussi une valeur refuge.
Visez une allocation équilibrée entre secteurs. Ne soyez pas exposé uniquement à la technologie. L'immobilier décorrélé apporte une stabilité bienvenue.
Paramétrage technique des ordres de protection stop-loss
Le stop-loss classique protège contre une baisse prédéfinie. Le stop-loss suiveur, lui, accompagne la hausse. Il verrouille vos profits automatiquement. C'est un outil technique puissant pour limiter les dégâts et gérer son stress et ses émotions en période de krach.
Placez vos limites selon la volatilité réelle. Un seuil trop serré vous sortira trop tôt. Étudiez les mouvements habituels du titre concerné.
Attention aux gaps d'ouverture le matin. Les ordres peuvent s'exécuter bien en dessous du prix fixé.
4. Dynamiques de stabilisation et leviers de reprise
Une fois les protections en place, il devient possible d'observer les forces qui préparent le terrain pour le futur redressement des cours.
Rôle des interventions monétaires des banques centrales
Les banques centrales abaissent souvent les taux. Cela réduit le coût du crédit. Le moral des investisseurs s'en trouve généralement amélioré.
Les injections de liquidités soutiennent les marchés. Elles évitent une paralysie totale du système. Le rebond des indices dépend souvent de ces mesures.
La crédibilité des discours officiels est capitale. Les mots des banquiers centraux calment parfois plus que les actes. La confiance se restaure par étapes.
Analyse historique des cycles de redressement boursier
Comparez la durée des krachs aux phases haussières. Les baisses sont brutales mais souvent courtes. La croissance, elle, s'inscrit dans la durée.
Les marchés finissent toujours par se redresser malgré les chocs, comme le montre le traumatisme du mardi noir de 1929. La résilience structurelle est prouvée sur dix ans.
Les entreprises solides survivent toujours aux crises. Elles ressortent même renforcées par la disparition de leurs concurrents.
Identification des opportunités sans recours à l'endettement
Cherchez des titres déconnectés de leurs fondamentaux. La panique vend tout sans distinction. C'est là que naissent les vraies bonnes affaires.
N'utilisez jamais l'effet de levier en crise. L'endettement peut vous rayer de la carte. Restez sur vos fonds propres pour plus de sécurité.
Pratiquez des achats fractionnés lors des baisses. N'essayez pas de deviner le point bas exact. Rentrez progressivement sur les dossiers de qualité.
5. 3 piliers pour ajuster vos vecteurs d'investissement
Au-delà de l'observation des marchés, vous devez agir sur vos propres outils de gestion pour traverser cette période sereinement.
Méthodologie de réévaluation de votre thèse initiale
Vérifiez si vos raisons d'achat demeurent valides. Le business model a-t-il réellement changé ? Si la structure fondamentale reste intacte, conservez vos titres avec une conviction méthodique.
Repérez les ruptures causées par la macroéconomie mondiale. Certains secteurs souffrent plus durablement que d'autres lors d'un krach. Soyez lucide sur les perspectives de croissance réelle de vos actifs.
Analysez la solidité du bilan comptable de chaque ligne. Une entreprise sans dette traversera mieux l'orage financier. La trésorerie constitue la variable déterminante en période de crise systémique.
Maintien de la stratégie d'investissement programmé
Le recours à une stratégie DCA vs Lump Sum permet une exécution rigoureuse. Le lissage du prix de revient unitaire est essentiel pour neutraliser la volatilité.
Arrêter ses versements en bas de cycle constitue une erreur technique. Vous manquez les meilleures opportunités de rendement futur. La performance globale se construit paradoxalement dans la douleur des marchés.
Automatisez vos flux financiers dès maintenant. Supprimez la décision humaine lors des phases d'achats récurrents. La régularité bat toujours l'émotion sur le long terme selon les données historiques.
Planification patrimoniale selon l'horizon temporel
Adaptez votre exposition au risque selon votre âge. Si la retraite approche, réduisez mécaniquement votre exposition aux actions. Ne jouez pas votre capital nécessaire à court terme.
Basculez vers des actifs monétaires sécurisés pour vos besoins immédiats. Pour les projets à deux ans, la bourse s'avère trop risquée. Protégez les sommes dont vous aurez bientôt besoin.
Restez offensif pour la transmission patrimoniale lointaine. Les capitaux destinés aux enfants disposent du temps nécessaire au rebond. La volatilité actuelle n'est qu'un simple bruit passager sans importance réelle.
6. Analyse des instruments et gestion des risques résiduels
Pour parfaire votre défense, il est nécessaire d'examiner les outils spécifiques qui composent votre portefeuille et d'en évaluer les risques cachés.
Arbitrage entre valeurs défensives et actifs contra-cycliques
Repérez les secteurs comme la santé ou l'agroalimentaire. Ces entreprises résistent mieux aux chocs de consommation. Elles offrent une protection relative très appréciable.
| Secteur | Type d'actif | Comportement en crise | Rôle |
|---|---|---|---|
| Santé | Action défensive | Résilience élevée | Stabilité |
| Consommation de base | Action défensive | Volatilité faible | Protection |
| Or | Valeur refuge | Corrélation inverse | Couverture |
| Obligations d'État | Actif sécurisé | Stabilité accrue | Amortisseur |
| Technologie | Action de croissance | Forte volatilité | Performance |
Équilibrez votre valeur liquidative avec ces actifs. Une pondération intelligente réduit les oscillations brutales de votre compte titre.
Maîtrise des risques liés aux produits dérivés
Méfiez-vous des ETFs inverses et du levier. Ces produits sont extrêmement dangereux en période agitée. Ils peuvent détruire votre capital en quelques jours.
La valeur temporelle s'érode très vite ici. Les instruments complexes ne sont pas faits pour durer. Comprenez bien les mécanismes avant de les utiliser.
Évitez ces outils si vous débutez. En pleine crise, la simplicité est votre meilleure alliée. Restez sur des actions ou ETFs classiques.
Évaluation de la protection de votre assurance-vie
Les fonds en euros offrent une garantie en capital. C'est l'endroit le plus sûr pour vos liquidités. Les unités de compte, elles, subissent le marché.
La garantie des dépôts protège jusqu'à 70 000 euros. Cela concerne les défaillances éventuelles des assureurs. C'est un filet de sécurité légal important.
Gérer son stress et ses émotions en période de krach nécessite de connaître ses protections réelles :
- Avantages du fonds euros : Sécurité contractuelle du capital déposé.
- Risques des unités de compte : Exposition directe aux fluctuations des marchés financiers.
- Importance de la diversification interne : Utilisation d'actifs décorrélés comme l'immobilier ou les métaux précieux.
La résilience face à la volatilité repose sur l'inaction stratégique, la diversification multi-actifs et le maintien rigoureux des versements programmés. Pour gérer votre stress lors d'un krach boursier, privilégiez la donnée factuelle aux flux anxiogènes et sécurisez votre épargne de précaution. La discipline méthodique transforme la panique collective en opportunité de croissance future.
FAQ
Quelle est la distinction technique entre une correction et un krach boursier ?
Une correction boursière se caractérise par une baisse des cours de l'ordre de 10 %. Le krach, quant à lui, est défini par une chute soudaine et généralisée excédant les 20 %. Cette rupture brutale des supports techniques entraîne souvent une évaporation de la liquidité et un impact systémique sur l'emploi et le moral des consommateurs.
Quelle attitude adopter pour réguler ses émotions lors d'une chute des marchés ?
La priorité absolue est de garder votre sang-froid pour éviter toute vente précipitée. L'inaction stratégique s'avère souvent être la méthodologie la plus efficace : elle empêche de transformer une moins-value latente en perte réelle et définitive. Prenez du recul par rapport au flux médiatique anxiogène pour préserver votre capacité de jugement.
Comment sécuriser votre capital face à la volatilité extrême ?
La constitution d'une épargne de précaution, représentant trois à six mois de revenus sur des supports liquides, constitue votre premier rempart. Parallèlement, une diversification rigoureuse entre actions, obligations, immobilier et or permet de structurer un portefeuille résilient capable d'absorber les chocs sectoriels ou géographiques.
Est-il pertinent de maintenir ses investissements programmés en période de crise ?
Affirmatif. Les protocoles de versements programmés ne doivent pas être modifiés. Maintenir cette discipline permet de lisser le prix de revient unitaire et de capitaliser sur le redressement systématique des marchés financiers après chaque phase de turbulences.
Quels instruments privilégier pour des objectifs financiers à court terme ?
Pour vos projets dont l'échéance est proche, il est impératif de privilégier des placements stables et peu volatils. Les fonds en euros, les livrets d'épargne ou les obligations sont des vecteurs appropriés, car ils sont nettement moins impactés par les dynamiques de krach que les actifs risqués.
Comment préserver l'équilibre du foyer face au stress financier ?
La gestion du stress doit intégrer une dimension relationnelle par le biais du coping dyadique. Il s'agit de faire équipe face à l'adversité économique, en privilégiant la communication émotionnelle et la gratitude quotidienne. Distinguer les problématiques financières de la valeur intrinsèque des individus permet de maintenir la cohésion du foyer.