PEA jeune (18-25 ans) : conditions, plafond et avantages fiscaux
La capitalisation boursière des entreprises européennes offre des perspectives de croissance que les livrets réglementés ne peuvent égaler sur le long terme. Est-il alors pertinent d'attendre la fin de vos études pour commencer à bâtir votre patrimoine financier ?
Le manque d'anticipation fiscale réduit souvent la performance nette de vos futurs investissements. Ce guide détaille comment ouvrir un PEA jeune pour figer votre antériorité fiscale dès 18 ans et optimiser la gestion de votre capital sous un plafond de 20 000 €.
Ouvrir un PEA jeune : les fondements du dispositif
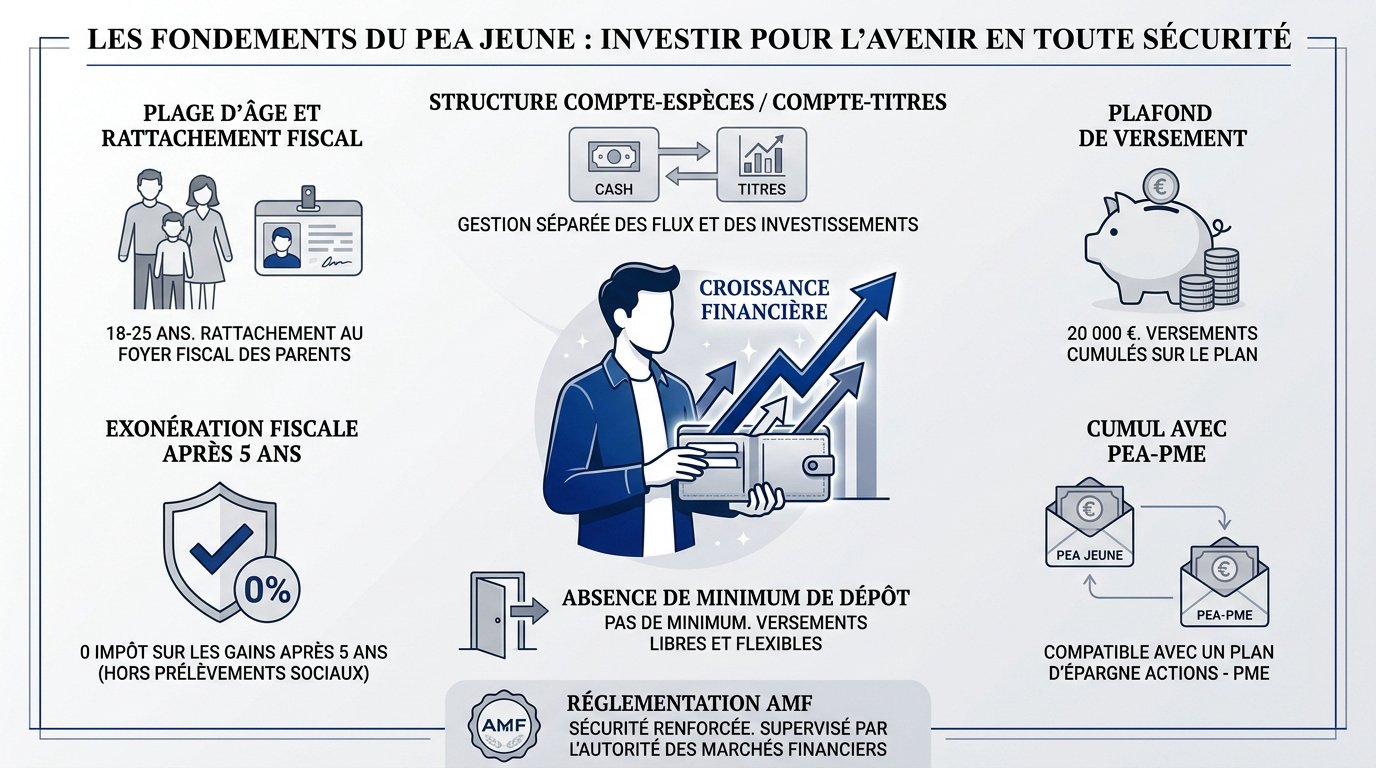
Le PEA jeune permet aux 18-25 ans rattachés au foyer fiscal parental d'investir jusqu'à 20 000 € avec une exonération d'impôt après 5 ans. Ce dispositif facilite l'accès aux marchés financiers dès la majorité. Le respect du rattachement fiscal conditionne strictement votre éligibilité.
Issu de la loi Pacte. Structure associant un compte-espèces pour les dépôts et un compte-titres pour les actifs.
Conditions d'éligibilité et cumul avec le PEA-PME
L'ouverture impose d'être majeur et rattaché fiscalement à vos parents. Cette règle s'applique aux étudiants jusqu'à 25 ans.
Détenir ce plan n'empêche pas d'ouvrir un PEA-PME. C'est une méthode pertinente pour diversifier vos placements financiers.
Consultez la réglementation officielle de l'AMF. Informez-vous avec précision.
Structure technique entre compte-espèces et compte-titres
Le compte-espèces reçoit votre capital. Il sert au règlement des frais de courtage. C'est le pivot des transactions.
Le compte-titres héberge vos actions et OPCVM. Il reflète la valeur réelle du portefeuille et des actifs détenus.
Les deux compartiments fonctionnent en synergie. L'un administre les liquidités, l'autre sécurise vos actifs financiers.
Plafonds de versement et seuils d'entrée financiers
Le plafond est limité à 20 000 € par la loi Pacte. Au-delà, tout versement est bloqué. C'est une contrainte spécifique.
Aucun minimum légal n'existe. Certains courtiers imposent un dépôt initial. Vérifiez les conditions avant de signer.
- Plafond légal de 20 000 €.
- Cumul possible avec le foyer parental.
- Absence de dépôt minimum réglementaire.
3 avantages fiscaux majeurs liés à l'ancienneté
Au-delà de ces aspects techniques, l'intérêt majeur réside dans la fiscalité avantageuse qui se bonifie avec le temps.
Exonération d'impôt sur le revenu après cinq ans
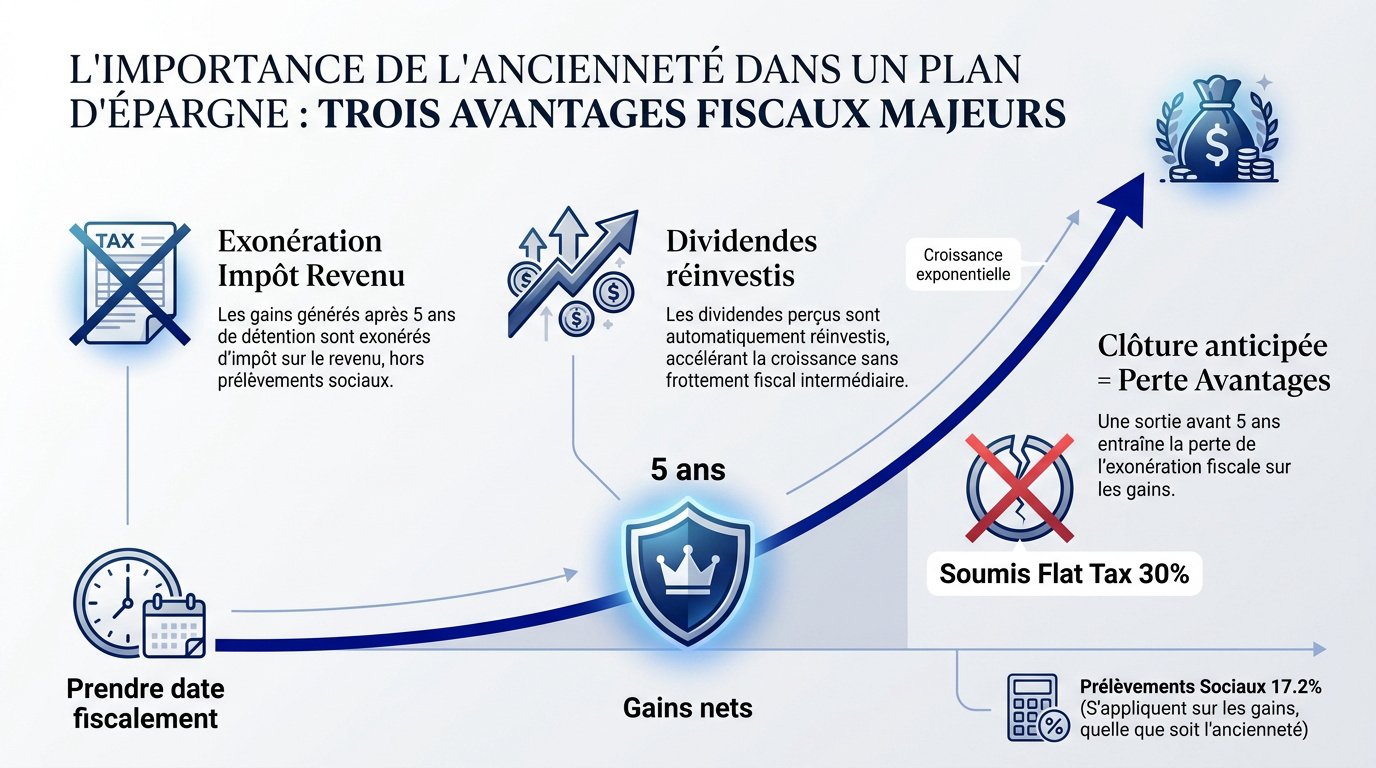
Après cinq ans, vos gains sont exonérés d'impôt sur le revenu. Cela booste significativement votre rendement net. C'est le principal atout de cette enveloppe fiscale.
Ouvrez votre plan le plus tôt possible. Cela permet de prendre date fiscalement. Le compteur commence à tourner dès le premier versement.
Lisez cet article sur l' intérêt de prendre date fiscalement. Ouvrir un PEA avant 25 ans : les avantages fiscaux s'anticipent.
Impact des prélèvements sociaux et fiscalité des dividendes
L'exonération ne concerne que l'impôt sur le revenu. Les prélèvements sociaux restent dus à hauteur de 17,2 %. Ce taux s'applique sur vos gains nets globaux.
Les dividendes perçus ne sont pas taxés s'ils restent dans le plan. Ils sont automatiquement réinvestis pour générer des intérêts composés. C'est un levier puissant.
L'optimisation fiscale du PEA repose sur la capitalisation des dividendes sans frottement fiscal immédiat, permettant une croissance exponentielle de votre épargne sur le long terme.
Conséquences d'une clôture anticipée avant le délai légal
Un retrait avant cinq ans entraîne la clôture immédiate. Vous perdez alors tous les avantages fiscaux acquis. C'est une erreur souvent fatale pour votre stratégie.
Vos gains seront alors soumis à la flat tax. Le taux global s'élève actuellement à 30 %. Soyez donc très vigilant avant d'agir.
Consultez ce comparatif PEA ou Assurance-vie pour aider le lecteur à choisir son enveloppe. La liquidité est un critère de décision fondamental.
Comment sélectionner vos premiers supports d'investissement ?
Une fois la fiscalité comprise, il faut choisir les bons actifs pour remplir votre portefeuille.
Distinctions fondamentales face au Livret Jeune
Le livret jeune offre une sécurité totale du capital. En revanche, son rendement reste souvent très limité. Il sert principalement d'épargne de précaution disponible immédiatement.
Le PEA vise la performance sur le long terme. Il accepte une part de risque en échange de gains potentiels élevés. Ne confondez pas ces deux outils complémentaires.
Sélection d'actifs entre actions en direct et ETF
Les ETF permettent de diversifier votre portefeuille à moindre coût. Ils répliquent des indices comme le CAC 40 ou l'Euro Stoxx. C'est idéal pour débuter avec un petit capital. Vous réduisez ainsi le risque lié à une seule entreprise.
Les actions en direct demandent plus d'analyse. Elles offrent cependant la possibilité de battre le marché. Choisissez selon votre profil.
| Support | Risque | Diversification | Gestion |
|---|---|---|---|
| Actions en direct | 5 | Faible | Active |
| ETF (Trackers) | 3 | Élevée | Passive |
| OPCVM classiques | 3 | Moyenne | Active |
Arbitrage entre gestion libre et gestion sous mandat
La gestion libre vous donne le plein contrôle. Vous apprenez en pratiquant vos propres choix d'investissement. C'est formateur mais cela demande du temps et de la rigueur.
La gestion sous mandat délègue tout à un expert. C'est une solution confortable si vous manquez d'expérience. Attention toutefois aux frais de gestion plus élevés.
Découvrez également comment investir 100 euros par mois pour bâtir votre stratégie progressivement.
Évolution du plan et maîtrise des frais de courtage
Votre plan n'est pas figé et doit s'adapter à votre entrée dans la vie active.
Transformation automatique vers le PEA classique à 26 ans
À vos 26 ans, la mutation est automatique. Votre plafond grimpe alors à 150 000 €. Cette transition administrative se fait sans aucune démarche de votre part.
L'antériorité fiscale est précieuse et conservée. Vous gardez le bénéfice des années passées. C'est un avantage majeur pour la suite de votre parcours financier.
Encadrement légal des frais et transfert de compte
Les frais de courtage sont plafonnés à 0,5 % en ligne. Cette protection légale limite les abus des intermédiaires financiers. Surveillez bien votre relevé de compte régulièrement.
Ouverture limitée à 10 €. Tenue de compte plafonnée à 0,4 % par an. Transactions dématérialisées bloquées à 0,5 %.
Vous pouvez transférer votre plan vers un autre courtier. Cela permet de profiter de meilleurs tarifs. La procédure conserve vos avantages fiscaux et votre historique, ce qui permet d'éviter le pourquoi éviter le market timing.
Le PEA jeune constitue un levier stratégique pour capitaliser sur le temps, bénéficier d'une exonération d'impôt dès cinq ans et sécuriser un plafond futur de 150 000 €. Ouvrir un PEA jeune dès aujourd'hui active votre antériorité fiscale et maximise vos intérêts composés. Anticipez votre indépendance financière en prenant date immédiatement.
FAQ
Quelles sont les conditions requises pour ouvrir un PEA jeune ?
L'éligibilité au PEA jeune repose sur trois critères cumulatifs : être âgé de 18 à 25 ans, résider fiscalement en France et être rattaché au foyer fiscal de vos parents. Ce dispositif, instauré par la loi Pacte en 2019, s'adresse particulièrement aux étudiants et aux jeunes majeurs souhaitant initier une stratégie d'investissement précoce.
Quel est le montant maximum que vous pouvez verser sur ce plan ?
Le plafond de versement réglementaire est fixé à 20 000 €. Il est important de préciser que cette limite concerne uniquement les dépôts en numéraire ; la valorisation totale de votre portefeuille peut excéder ce seuil grâce à la performance des actifs et à la capitalisation des dividendes. Ce plafond est indépendant de celui du PEA des parents.
Comment fonctionne la fiscalité du PEA jeune après 5 ans ?
Le cadre fiscal privilégie la détention longue. Après une période de 5 ans, les plus-values réalisées sont intégralement exonérées d'impôt sur le revenu. Seuls les prélèvements sociaux, au taux de 17,2 % (ou 18,6 % selon les projections 2026), demeurent exigibles sur les gains nets lors des retraits.
Que se passe-t-il si vous effectuez un retrait avant le cinquième anniversaire du plan ?
Tout retrait opéré avant le délai de 5 ans entraîne la clôture automatique du plan et la perte des avantages fiscaux. Dans ce scénario, vos gains nets sont soumis au Prélèvement Forfaitaire Unique (PFU) à hauteur de 12,8 %, auxquels s'ajoutent les prélèvements sociaux, soit une imposition globale de type flat tax.
Le PEA jeune est-il maintenu après vos 25 ans ?
La transition est automatique et transparente. Dès que vous cessez d'être rattaché au foyer fiscal parental ou que vous atteignez la limite d'âge, le plan se transforme en PEA classique. Cette mutation permet de porter le plafond de versement à 150 000 € tout en conservant l'antériorité fiscale et l'historique du compte.
Quels sont les frais maximums appliqués à cette enveloppe ?
La tarification est strictement encadrée par la loi. Les frais d'ouverture sont plafonnés à 10 €, tandis que les frais de tenue de compte ne peuvent excéder 0,4 % de la valeur des titres. Pour les transactions dématérialisées sur des placements collectifs, les frais de courtage sont limités à 0,5 % par opération.
Est-il possible de cumuler un PEA jeune avec d'autres produits d'épargne ?
Vous avez la possibilité de détenir simultanément un PEA jeune et un PEA-PME. Ce cumul permet de diversifier vos supports d'investissement vers les petites et moyennes entreprises européennes. En revanche, le PEA jeune ne peut être complété par un PEA classique tant que le rattachement fiscal subsiste.
Un PEA ouvert tôt joue surtout sur la durée : le calculateur d'intérêts composés montre l'écart entre un départ à 20 ans et un départ à 30 ans.