Investir en actions ou en ETF : quelle méthode choisir ?
La capitalisation des SCPI a été multipliée par quatre entre 2010 et 2025, témoignant d'un appétit croissant pour les solutions de rendement structurées. Pourtant, face à la volatilité des marchés financiers, vous devez arbitrer entre la sélection rigoureuse de titres vifs et la simplicité des paniers indiciels.
Choisir entre investir en actions ou ETF détermine non seulement votre charge mentale quotidienne, mais aussi la structure fiscale de votre patrimoine. Nous allons analyser ces deux méthodes pour identifier celle qui correspond précisément à vos objectifs de performance et à votre temps disponible.
INV · 01 : Principes pour investir en actions ou ETF avec succès
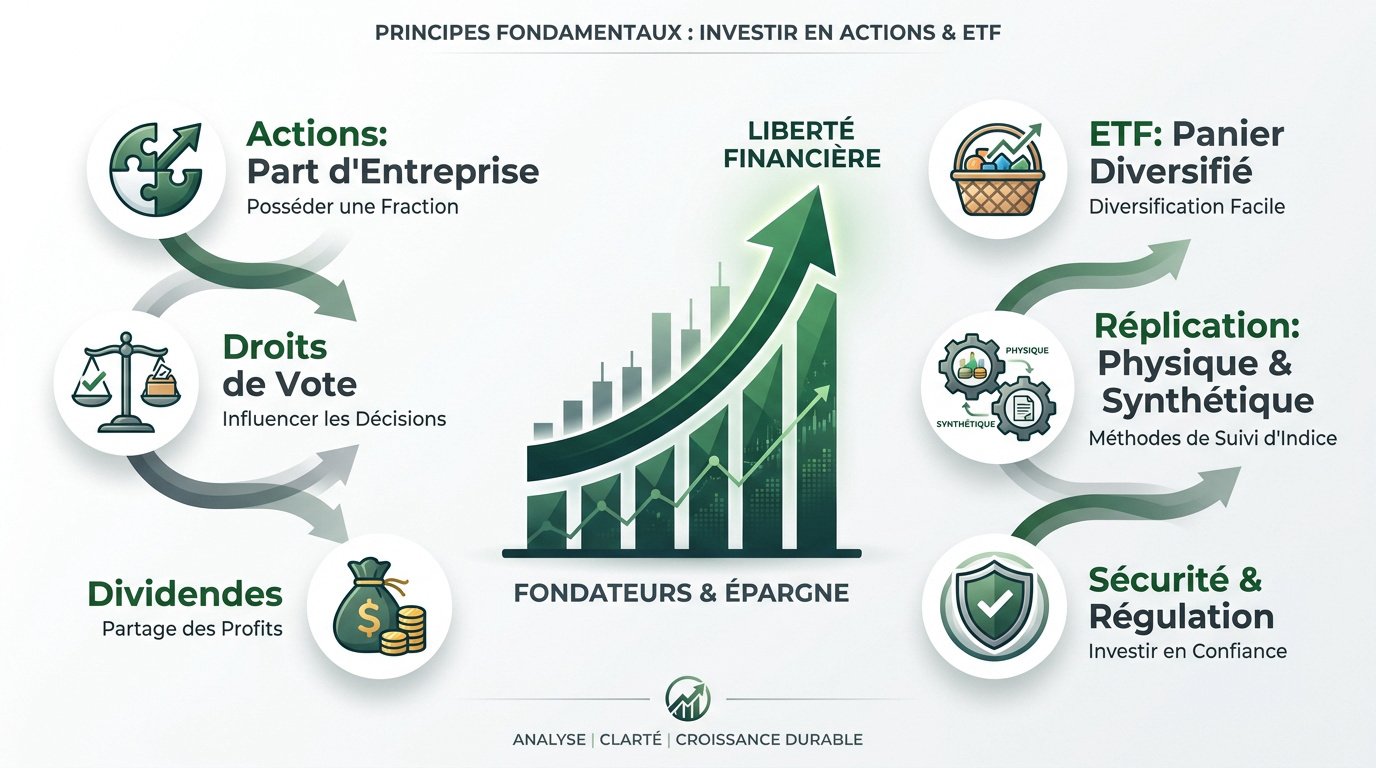
L'arbitrage repose sur le temps disponible : les actions offrent la pleine propriété et des droits de vote, tandis que les ETF, via une réplication physique ou synthétique, automatisent la diversification à moindres frais. La détention directe de titres vifs implique une gestion active des dividendes et des risques spécifiques.
Le choix entre investir en actions ou en ETF : quelle méthode choisir ? dépend avant tout de votre degré d'implication et de vos objectifs patrimoniaux.
Droits et responsabilités liés à la détention de titres vifs
Devenir actionnaire signifie acquérir une fraction du capital social. Vous disposez alors d'un droit de vote lors des assemblées générales. C'est l'essence même du statut de copropriétaire d'entreprise.
En échange de votre capital, vous percevez des dividendes réguliers. Votre responsabilité reste limitée au montant total de vos apports.
Posséder des titres en direct impose une rigueur administrative certaine. Il faut suivre chaque annonce officielle de la société. Pourtant, c'est le prix de la liberté décisionnelle totale. Investonaute recommande souvent cette approche pour les investisseurs très impliqués personnellement dans leur sélection d'actions à dividendes.
Mécanisme de réplication et composition des paniers indiciels
Un ETF réplique un indice boursier comme le CAC 40. Il regroupe des dizaines ou centaines de valeurs en une seule ligne. C'est un outil de simplification radicale pour votre portefeuille.
Le tracking error mesure l'écart entre la performance du fonds et son indice. Un faible écart garantit une gestion passive efficace.
Avant tout achat, étudiez le Document d'Informations Clés obligatoirement. Ce fichier détaille les risques et les frais réels. C'est une source d'information fiable pour comprendre le fonctionnement des trackers selon l'AMF.
Distinction technique entre réplication physique et synthétique
La réplication physique détient réellement les actions de l'indice. C'est la méthode la plus transparente. Elle rassure généralement les investisseurs qui craignent les montages financiers trop complexes ou opaques.
La méthode synthétique utilise des contrats de swap. Cela permet d'accéder à des marchés lointains avec une grande efficacité.
Réplication physique : Le fonds achète réellement les actions sous-jacentes. Réplication synthétique : Utilise des contrats de swap pour suivre la performance, souvent pour rendre des indices internationaux éligibles au PEA.
Ces fonds synthétiques rendent certains indices mondiaux éligibles au PEA. C'est un avantage fiscal majeur pour les résidents français. Notez toutefois le risque de contrepartie lié à l'émetteur du contrat. La sécurité du capital doit rester votre priorité absolue.
INV · 02 : Arbitrage entre performance ciblée et diversification passive
Mais au-delà de la technique pure, c'est votre stratégie de rendement qui doit guider vos choix entre sélection précise et panier global.
Potentiel de surperformance individuelle face aux indices globaux
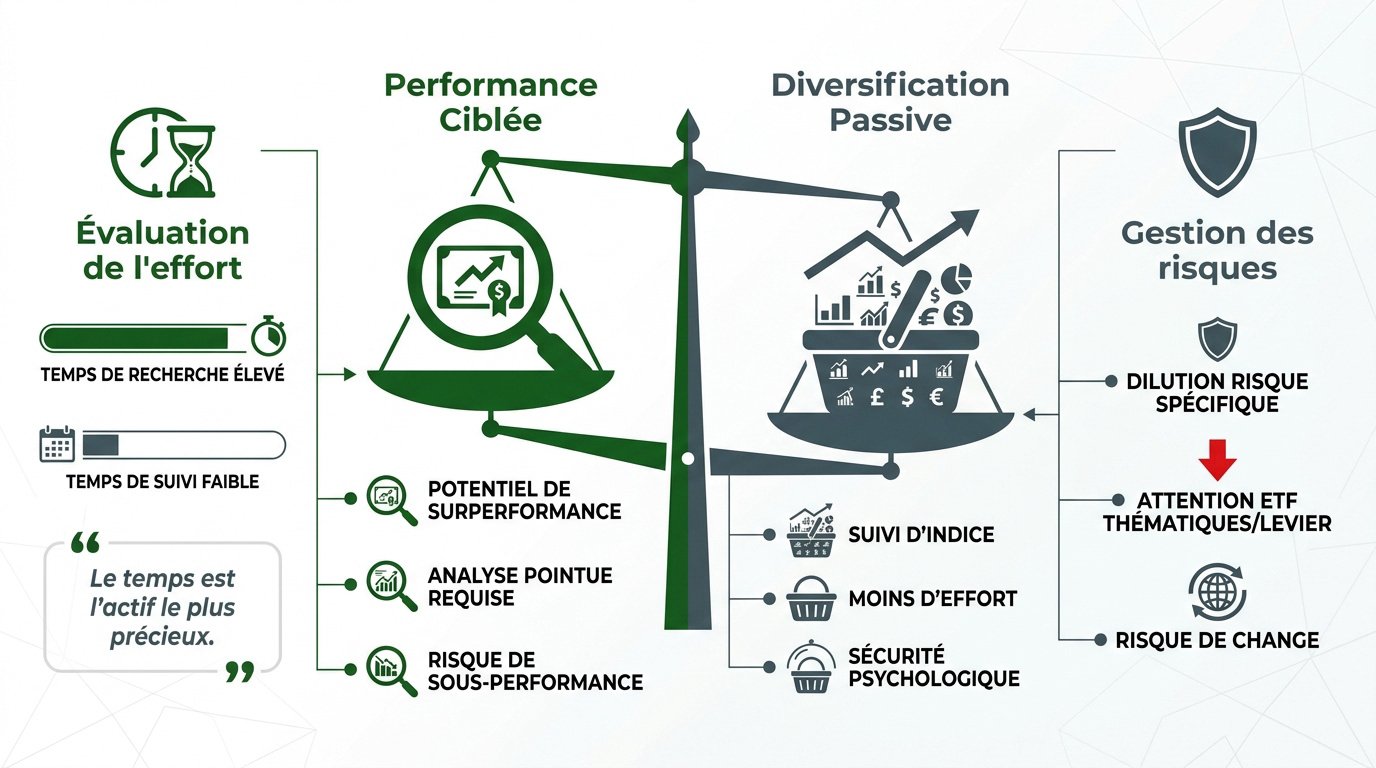
Sélectionner des titres sous-évalués permet parfois de battre le marché. C'est l'espoir de tout investisseur actif chevronné. Cette quête de performance demande une analyse pointue des bilans comptables.
L'ETF se contente de suivre la moyenne. Vous ne ferez jamais mieux que l'indice de référence choisi.
La gestion passive élimine le risque de faire moins bien que le marché. C'est une sécurité psychologique non négligeable. Pourtant, elle bride vos ambitions de gains exceptionnels à court terme.
Évaluation de l'effort de recherche et du temps de suivi
Analyser une entreprise exige des dizaines d'heures de lecture. Il faut éplucher les rapports annuels et suivre l'actualité sectorielle. Pour beaucoup, ce temps est un luxe qu'ils ne possèdent pas. C'est le principal frein à l'investissement en direct.
Un portefeuille indiciel demande seulement quelques minutes par mois. La simplicité opérationnelle est ici un atout majeur.
Le temps est l'actif le plus précieux de l'investisseur, bien avant son capital financier initial.
Gestion des risques spécifiques et volatilité des marchés
Une action seule peut s'effondrer suite à un scandale. La diversification d'un ETF dilue ce risque spécifique instantanément. C'est une protection efficace contre les faillites individuelles imprévues.
Attention aux ETF thématiques ou à effet de levier. Ils augmentent drastiquement la volatilité de votre épargne.
Le risque de change impacte vos performances internationales. Un dollar fort peut booster ou plomber vos gains. Apprenez à gérer son stress en période de krach.
INV · 03 : Maîtrise des coûts et sélection du cadre fiscal
Alors, une fois la stratégie définie, il reste à optimiser la structure de coûts et l'enveloppe fiscale pour protéger vos rendements.
Impact des frais de courtage et de gestion sur le rendement net
Les frais de courtage pèsent sur chaque transaction d'actions. Les ETF ajoutent des frais de gestion annuels internes. Ces coûts cumulés érodent silencieusement votre performance sur vingt ans.
Privilégiez les courtiers en ligne aux tarifs compétitifs. Évitez les banques traditionnelles et leurs droits de garde prohibitifs.
| Type de frais | Actions en direct | ETF (Gestion passive) | Impact long terme |
|---|---|---|---|
| Courtage à l'achat | 0% à 0,5% | Faible (parfois 0%) | Ponctuel |
| Frais de gestion annuels | 0% | ~0,25% | Élevé (érosion) |
| Droits de garde | Évitable | Évitable | Nul si optimisé |
| Total estimé | Variable | Faible | Déterminant |
Sélection du support entre PEA, compte-titres et assurance-vie
Le PEA offre une exonération d'impôt sur le revenu après cinq ans. C'est l'enveloppe reine pour les actions européennes. Le compte-titres reste plus souple pour les valeurs mondiales.
L'assurance-vie permet d'accéder à des unités de compte indicielles. C'est un outil puissant pour la transmission de patrimoine.
Consultez les précisions de l'AMF sur l'éligibilité au PEA pour optimiser votre fiscalité.
Différence entre fonds de capitalisation et de distribution
Les fonds de capitalisation réinvestissent les dividendes automatiquement. Cela maximise l'effet des intérêts composés sans effort. C'est la stratégie idéale pour faire croître un capital sur le long terme.
Les fonds de distribution versent les revenus sur votre compte. C'est utile si vous cherchez un complément de ressources immédiat.
- Avantages de la capitalisation pour la fiscalité.
- Intérêt de la distribution pour les rentiers.
- Impact sur le calcul de la performance globale.
INV · 04 : Méthodes pratiques pour structurer votre allocation d'actifs
Donc, maintenant que les bases sont posées, voyons comment assembler concrètement ces briques pour bâtir un patrimoine solide.
Mise en œuvre de la stratégie Core-Satellite dans votre portefeuille
Le cœur de votre portefeuille doit être composé d'ETF mondiaux. Cela assure une base stable et diversifiée. C'est votre assurance contre les aléas d'un seul pays ou secteur.
Ajoutez des actions individuelles en satellites pour exprimer vos convictions. Limitez ces lignes à 20 % du total investi.
Cette méthode équilibre risque et plaisir. Elle convient parfaitement aux profils prudents mais curieux.
Consultez ce guide pour investir 100 euros par mois et débuter cette structure avec un petit budget.
Avantages de l'investissement programmé via la méthode DCA
Investir une somme fixe chaque mois lisse les points d'entrée. Vous achetez plus de titres quand les prix baissent. C'est la méthode DCA, redoutable contre le stress.
Votre horizon de placement doit dépasser dix ans. La bourse récompense la patience et la discipline constante.
La régularité bat presque toujours le market timing sur une longue période. L'automatisation est votre meilleure alliée pour réussir ce pari.
“Le temps passé sur le marché importe plus que le timing du marché.”
Investir en actions ou en ETF : quelle méthode choisir ? La rigueur du calendrier l'emporte sur la sélection pure des actifs.
L'arbitrage entre actions et ETF dépend de votre temps et de vos objectifs : privilégiez les titres vifs pour le contrôle et la surperformance, ou les fonds indiciels pour une diversification automatisée à moindres frais. Adoptez une stratégie core-satellite pour sécuriser votre capital tout en exploitant des opportunités ciblées. Votre discipline d'investissement régulière bâtira votre prospérité future.
FAQ
Quelles sont les différences fondamentales entre l'achat d'actions en direct et l'investissement en ETF ?
L'investissement en actions individuelles vous confère un statut de copropriétaire d'une entreprise spécifique, incluant un droit de vote et la perception de dividendes directs. C'est une méthode qui permet de cibler des convictions précises, mais qui exige une analyse rigoureuse des bilans comptables et un suivi constant de l'actualité des sociétés sélectionnées.
À l'inverse, un ETF (Exchange Traded Fund) est un fonds indiciel qui réplique la performance d'un panier de titres, comme le CAC 40 ou le S&P 500. Cette approche privilégie la diversification instantanée et la simplicité opérationnelle, car vous détenez des centaines de valeurs en une seule transaction, limitant ainsi l'impact de la défaillance d'une seule entreprise.
Comment choisir entre une stratégie active sur titres vifs et une gestion indicielle passive ?
Votre choix doit dépendre de votre capital temps et de vos objectifs de performance. Si vous disposez des connaissances nécessaires pour identifier des entreprises sous-évaluées et que vous visez une surperformance par rapport au marché, les actions individuelles sont adaptées. C'est une quête de rendement élevé qui demande toutefois une grande discipline émotionnelle face à la volatilité.
Si vous recherchez la simplicité et des frais de gestion réduits, les ETF sont recommandés. Ils conviennent parfaitement aux investisseurs de long terme qui souhaitent capter la performance moyenne des marchés mondiaux sans y consacrer plus de quelques heures par an. La méthode DCA (Dollar Cost Averaging) est alors idéale pour lisser vos points d'entrée.
Qu'est-ce que le risque de contrepartie dans le cadre des ETF à réplication synthétique ?
Le risque de contrepartie survient principalement avec les ETF synthétiques, qui utilisent des contrats de swap pour répliquer la performance d'un indice sans détenir physiquement les titres. Ce risque se matérialise si l'institution financière partenaire du contrat fait défaut. Toutefois, la réglementation UCITS limite cette exposition à 10 % de l'actif net et impose des garanties quotidiennes pour protéger votre capital.
La réplication physique, plus transparente, consiste à acheter réellement les actions de l'indice. Bien qu'elle soit perçue comme plus sûre, elle peut aussi présenter un risque de contrepartie indirect si le fonds pratique le prêt de titres. Dans les deux cas, l'étude du Document d'Informations Clés (DIC) est impérative pour comprendre la structure réelle du produit.
Pourquoi certains ETF mondiaux sont-ils éligibles au PEA ?
L'éligibilité au PEA d'indices non européens, comme le Nasdaq ou le MSCI World, est rendue possible grâce à la réplication synthétique. Le gestionnaire détient au moins 75 % d'actions européennes éligibles dans son panier physique, puis échange la performance de ces titres contre celle de l'indice international via un contrat de swap. C'est un avantage fiscal majeur pour diversifier votre portefeuille hors zone euro.
Qu'est-ce que le tracking error et comment impacte-t-il mon rendement ?
Le tracking error mesure l'écart de performance entre l'ETF et son indice de référence. Un écart élevé peut être causé par des frais de gestion importants, des coûts de transaction lors du rééquilibrage du fonds, ou encore par le "cash drag" lié aux liquidités non investies. Pour optimiser votre rendement net, privilégiez les fonds présentant le tracking error le plus faible possible.
Faut-il privilégier les fonds de capitalisation ou de distribution pour son patrimoine ?
Les fonds de capitalisation réinvestissent automatiquement les revenus au sein du fonds, maximisant ainsi l'effet des intérêts composés et simplifiant la gestion fiscale. C'est la stratégie préconisée pour la phase de constitution de capital. Les fonds de distribution versent les dividendes sur votre compte, ce qui est utile si vous avez besoin d'un complément de revenus immédiat, comme c'est le cas pour les rentiers.