Actions à dividendes croissants : comment les sélectionner
Le rendement total des entreprises augmentant annuellement leur coupon surpasse historiquement celui du S&P 500 avec une volatilité réduite. Pourtant, de nombreux investisseurs privilégient encore le rendement immédiat au détriment de la pérennité, s'exposant ainsi à une érosion de leur capital réel face à l'inflation.
Ce guide détaille la méthodologie pour identifier les actions dividendes croissants les plus résilientes. L'objectif est de structurer votre portefeuille autour de flux de trésorerie pérennes et de maximiser votre rendement sur coût à long terme. Nous allons analyser ensemble les filtres de sélection indispensables.
01 Définition stratégique : Comprendre le mécanisme des dividendes croissants
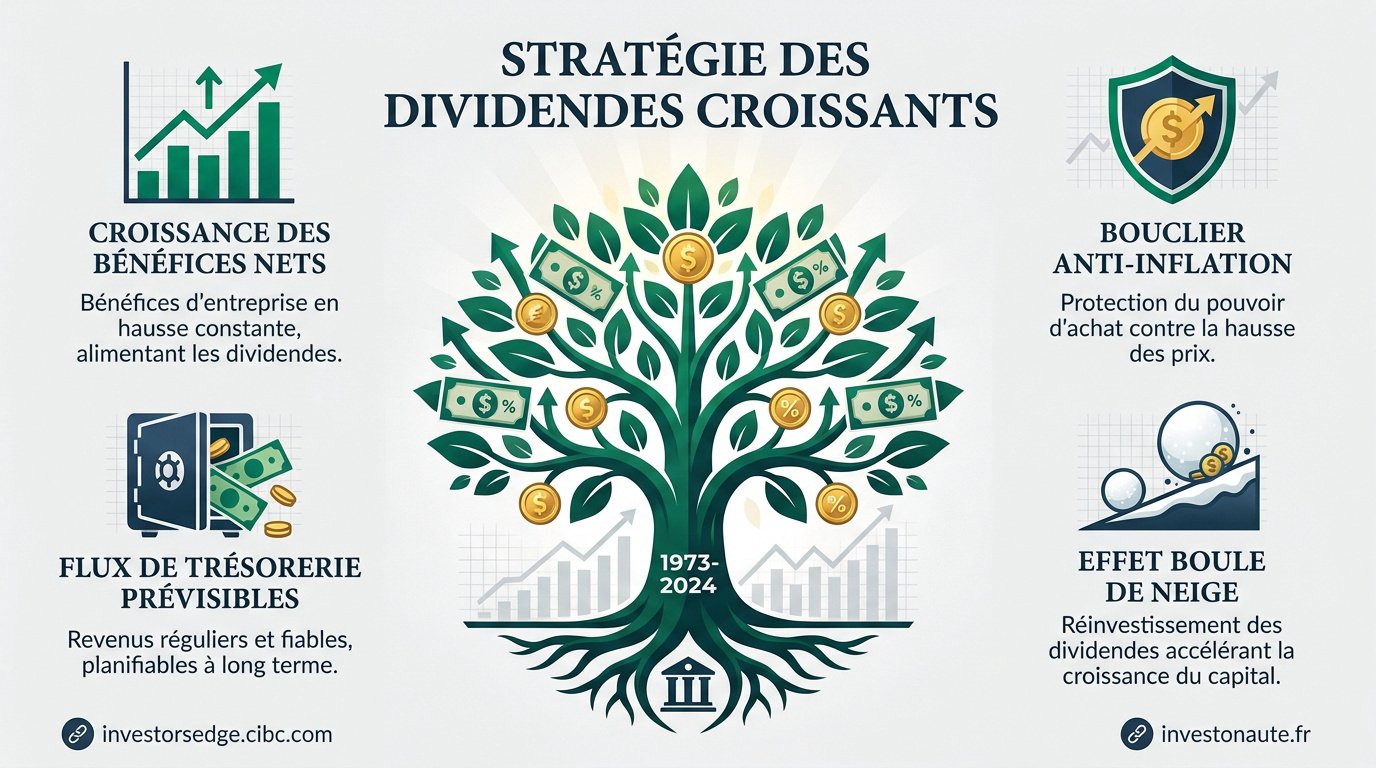
La stratégie des dividendes croissants repose sur des sociétés aux cash-flows solides augmentant leur coupon annuellement. Entre 1973 et 2024, ces titres ont surperformé le S&P 500 avec une volatilité réduite, protégeant le capital contre l'inflation.
Entre 1973 et 2024, les entreprises ayant initié ou augmenté leurs dividendes ont surpassé le S&P 500 tout en affichant une volatilité inférieure au marché global.
L'observation des performances historiques démontre la pertinence de cette approche, laquelle s'appuie sur des fondements économiques liés à la croissance organique des bénéfices.
Mécanismes de la croissance organique des revenus
L'augmentation du dividende découle directement de la hausse des bénéfices nets. La direction redistribue une partie des profits croissants. Cela valide la santé du modèle économique.
Les entreprises matures possèdent des avantages compétitifs durables. Elles génèrent des flux de trésorerie prévisibles chaque année. Ce surplus permet de financer le coupon sans compromettre l'avenir. C'est un signe de maturité financière évident.
La pérennité des versements repose sur la solidité de la direction. Un engagement ferme garantit la continuité stratégique.
Protection contre l'érosion monétaire et l'inflation
L'inflation réduit le pouvoir d'achat de vos revenus fixes. Les dividendes croissants compensent cette perte mécaniquement. Ils agissent comme un bouclier contre la hausse des prix à la consommation.
Les actifs de qualité ajustent leurs versements contrairement aux obligations. La dynamique des revenus variables offre une flexibilité nécessaire. Vous maintenez ainsi votre niveau de vie sur le long terme.
La croissance du dividende est un rempart historique permettant de transformer la volatilité boursière en une rente indexée sur la réussite réelle des entreprises.
Effet boule de neige par le réinvestissement systématique
Le réinvestissement transforme vos gains en nouvelles parts. Ce processus accélère la croissance de votre patrimoine de façon géométrique.
Chaque dividende perçu achète plus d'actions. Ces nouvelles actions génèrent à leur tour des dividendes supplémentaires. C'est le principe fondamental de la capitalisation composée. L'effet devient spectaculaire après une dizaine d'années de détention rigoureuse.
La structure du support influence le rendement final via le choix entre capitalisation et distribution. La discipline de détention reste le facteur déterminant.
02 Critères de sélection : Identifier les piliers d'une croissance durable
Mais pour profiter de cette mécanique, vous devez trier les entreprises selon des filtres financiers stricts et objectifs.
Analyse de la longévité et de la régularité des versements
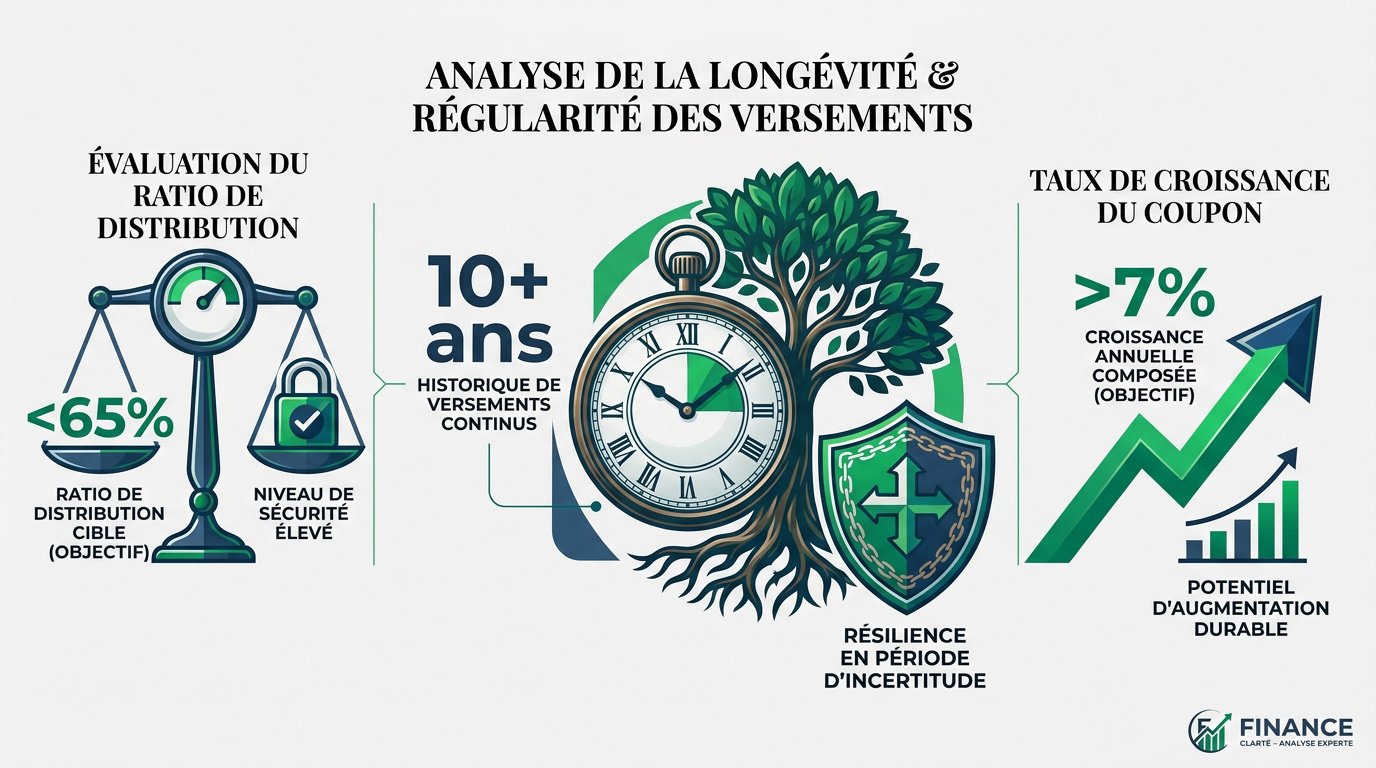
Un historique solide prouve la résilience face aux crises. Recherchez des entreprises versant des dividendes depuis plus de dix ans. L'absence de coupure durant les récessions est un critère éliminatoire. Cela démontre une gestion prudente du capital social.
Étudiez les critères de versement ininterrompu avant toute décision. La constance opérationnelle garantit la pérennité des flux. Un historique sans faille valide la solidité du modèle économique sous-jacent.
Vérifiez la stabilité des flux durant les cycles économiques complets. Une entreprise fiable ne gèle pas son coupon au moindre choc. La régularité prime sur le montant initial versé.
Évaluation du ratio de distribution pour la sécurité
Le payout ratio mesure la part des bénéfices versée. Un ratio trop élevé met en péril la sécurité du dividende. Visez idéalement un taux inférieur à soixante-cinq pour cent.
| Secteur | Payout Ratio Cible | Risque de Coupure |
|---|---|---|
| Technologie | < 50% | Faible |
| Consommation | < 60% | Modéré |
| REITs | < 90% | Élevé (structurel) |
| Industrie | < 50% | Modéré |
| Services Publics | < 75% | Faible |
Un ratio de distribution supérieur à 65-70% peut indiquer que le dividende est insoutenable, sauf pour des secteurs spécifiques comme les REITs.
Les foncières cotées affichent souvent des ratios plus élevés. C'est structurel à leur modèle légal de distribution obligatoire. Adaptez toujours votre analyse au contexte sectoriel précis.
Taux de croissance annuel moyen du coupon versé
Calculez la progression moyenne sur cinq et dix ans. Une hausse annuelle supérieure à sept pour cent est excellente. Elle doit idéalement suivre la croissance des bénéfices par action.
Si le dividende croît plus vite que le profit, danger. Le ratio de distribution finira par saturer. Surveillez cette divergence pour anticiper un futur ralentissement. La cohérence entre profit et coupon est la clé.
L'exercice demande de la rigueur pour sélectionner des titres pour son portefeuille de manière cohérente. Priorisez les hausses soutenables aux augmentations opportunistes. La trajectoire de croissance définit votre rendement futur sur coût.
03 Rendement sur coût : Valoriser la puissance de la capitalisation composée
Au-delà des chiffres bruts, c'est votre patience qui transformera ces petits versements en une source de revenus massive.
Distinction entre rendement immédiat et rendement sur coût
Le rendement affiché en bourse est souvent trompeur. Il ne reflète que le prix actuel du marché. Votre rendement personnel dépend de votre prix d'achat initial.
Le Yield on Cost est le vrai indicateur de performance. Divisez le dividende actuel par votre prix de revient unitaire. Ce chiffre augmente chaque année avec la croissance du coupon. C'est la récompense de l'investisseur fidèle.
Sélectionner des actions à dividendes croissants permet de viser des rendements supérieurs à 5% sur le long terme. Cette stratégie surpasse souvent les actions à haut rendement immédiat.
Visa a affiché une croissance annuelle composée de ses dividendes de plus de 22% sur 15 ans. Malgré un rendement initial faible, son rendement sur coût a fini par dépasser celui de titres comme Verizon.
Projection de la croissance exponentielle sur vingt ans
Un rendement initial de trois pour cent peut sembler faible. Pourtant, avec une croissance annuelle de dix pour cent, il double rapidement. En vingt ans, votre rendement sur coût explose.
Imaginez toucher vingt pour cent de rendement sur votre mise initiale. C'est possible grâce à la magie des intérêts composés. Les dividendes réinvestis démultiplient cet effet de levier naturel. Le temps devient alors votre meilleur allié financier.
Un investisseur qui conserve une action de qualité pendant deux décennies finit souvent par percevoir chaque année en dividendes une part significative de son investissement initial.
Avantages psychologiques de la détention de long terme
Voir ses revenus tomber chaque mois renforce la discipline. Vous ne regardez plus le cours de bourse avec anxiété. Seul le flux de trésorerie entrant compte réellement pour vous.
La volatilité devient une simple péripétie sans importance réelle. Vous savez que vos entreprises continuent de prospérer et de payer. Cette sérénité permet d'éviter les ventes paniques lors des krachs. C'est un avantage psychologique majeur en bourse.
Adopter un investissement régulier pour débuter sécurise votre trajectoire. Cette approche méthodique transforme la perception du risque en une gestion de flux prévisibles.
04 Allocation d'actifs : Structurer la diversification sectorielle
Pourtant, ne misez pas tout sur un seul cheval ; la solidité d'une rente repose sur une répartition intelligente entre différents secteurs.
Sélection des secteurs résilients comme la santé
Certains secteurs traversent les tempêtes sans encombre majeure. La santé et les biens de consommation sont indispensables. Les gens achètent leurs médicaments même en période de crise.
Ces industries possèdent un pouvoir de fixation des prix élevé. Elles répercutent l'inflation sur leurs clients finaux sans perdre de parts de marché. Cela garantit la pérennité des marges et donc du dividende. C'est le socle de tout portefeuille défensif.
- Santé
- Consommation de base
- Services publics
- Logiciels B2B
Exposition internationale pour éviter le risque domestique
Ne vous limitez pas aux frontières de l'Hexagone. Les États-Unis offrent un vivier exceptionnel d'aristocrates du dividende. La diversification géographique réduit votre dépendance à une seule économie.
Attention toutefois aux variations de change entre l'euro et le dollar. Un dollar fort booste vos revenus perçus en Europe. À l'inverse, une baisse du billet vert peut grignoter votre performance. Il faut accepter cette volatilité monétaire.
Consulter les principes fondamentaux pour diversifier le portefeuille boursier et sécuriser votre capital sur le long terme.
Équilibre entre valeurs de croissance et valeurs défensives
Mixez des géants stables avec des entreprises plus dynamiques. Les premières assurent le socle de revenus immédiats. Les secondes garantissent la croissance future de votre capital global.
Ajustez cette pondération selon votre âge et vos objectifs. Un jeune investisseur privilégiera la croissance du coupon sur le long terme. Un retraité cherchera peut-être plus de stabilité immédiate. Trouvez le curseur qui vous convient personnellement.
Pour approfondir la stratégie, analysez les biais sectoriels à éviter lors de la sélection de vos titres vifs.
05 Diagnostic financier : Vérifier la solvabilité réelle des émetteurs
La pérennité des revenus dépend exclusivement de la solidité structurelle du bilan. Les promesses n'engagent que ceux qui y croient ; vous devez plonger dans les bilans pour débusquer les failles cachées.
Examen des flux de trésorerie disponible
Le bénéfice net constitue une donnée comptable parfois manipulable. Le Free Cash Flow représente la seule réalité tangible. Il s'agit de l'argent disponible après déduction de toutes les dépenses.
Assurez-vous que le dividende provient de ces liquidités réelles. Si une entreprise emprunte pour verser son coupon, fuyez immédiatement. Cette pratique insoutenable mène systématiquement à la catastrophe. La trésorerie doit couvrir largement les versements.
Les dividendes doivent impérativement être financés par le Free Cash Flow et non par la dette. Si le FCF est inférieur au total des dividendes versés, le coupon est en péril.
Identifier le meilleur compte pour investir en bourse constitue une étape préalable. La sélection rigoureuse des actifs exige des outils adaptés. La vérification des flux monétaires demeure votre priorité absolue.
Analyse du niveau d'endettement et de la structure du bilan
Une dette excessive étouffe la croissance et menace directement le dividende. Surveillez le ratio dette nette sur EBITDA avec une attention particulière. Il ne devrait pas excéder trois pour la majorité des secteurs.
Dans un contexte de taux élevés, le refinancement devient onéreux. Les entreprises peu endettées bénéficient d'un avantage compétitif colossal aujourd'hui. Elles maintiennent leurs investissements tout en rémunérant leurs actionnaires. La solidité du bilan garantit votre sécurité.
- Ratios clés : Dette/EBITDA < 3
- Couverture des intérêts : > 5
- Ratio de liquidité générale : > 1
Signaux d'alerte imposant une vente immédiate
Sachez identifier précisément le moment où la thèse d'investissement s'altère. Une stagnation prolongée des cash-flows constitue un signal d'alarme majeur. Ne développez aucun attachement émotionnel pour vos lignes en portefeuille.
Si le ratio de distribution explose soudainement, soyez extrêmement vigilant. Une baisse du dividende est précédée par des signes avant-coureurs explicites. Vendre avant la coupure effective permet de préserver votre capital. La discipline de sortie est capitale.
Prenez connaissance de l'avertissement sur les risques en bourse avant toute décision. La gestion des risques prévaut sur la recherche de rendement. La vigilance constante définit l'investisseur méthodique.
06 Sélection d'élite : Analyser les entreprises modèles du marché
Pour illustrer ces principes, regardons de plus près quelques champions qui ont fait leurs preuves sur plusieurs décennies.
Étude de cas sur la résilience de Visa
Visa est une machine à générer du cash-flow libre. Son modèle d'affaires nécessite très peu de dépenses en capital. Chaque transaction mondiale lui rapporte une petite commission.
Le dividende a progressé à deux chiffres depuis quinze ans. Pourtant, le rendement initial reste faible car le cours grimpe. C'est l'exemple parfait d'une action à forte croissance de dividende. Elle allie performance boursière et hausse du coupon.
Identifier les vecteurs de croissance implique de cibler les meilleures actions à conserver sur le long terme. Cette stratégie maximise le rendement sur coût futur.
Analyse du modèle de croissance d'Alimentation Couch-Tard
Ce géant québécois domine le secteur des dépanneurs mondiaux. Sa stratégie repose sur des acquisitions ciblées et très rentables. L'intégration des nouveaux réseaux booste les profits rapidement.
Le coupon versé aux actionnaires suit une trajectoire ascendante impressionnante. La direction privilégie la croissance interne tout en récompensant la fidélité. C'est un modèle de gestion de capital exemplaire pour l'investisseur. La visibilité sur les revenus futurs est excellente.
Alimentation Couch-Tard démontre qu'un secteur traditionnel peut générer une croissance technologique du dividende grâce à une exécution opérationnelle sans faille.
Performance historique des indices Dividend Aristocrats
Les indices spécialisés surperforment souvent le marché large. Ils affichent une volatilité bien moindre lors des phases baissières. C'est la force de la qualité fondamentale des titres.
L'analyse comparative entre rendement immédiat et progression durable favorise souvent les Dividend Aristocrats et Monarchs. Ces entités valident leur solidité financière par la constance de leurs distributions.
Détenir ces entreprises permet de dormir sur ses deux oreilles. La sélection naturelle opérée par l'indice élimine les canards boiteux. Vous profitez ainsi de l'élite du capitalisme mondial.
07 Méthodologie d'entrée : Appliquer une discipline d'investissement
Alors voilà, avoir les bons titres ne suffit pas ; vous devez aussi maîtriser votre timing et votre psychologie.
Stratégie d'investissement programmé par Dollar Cost Averaging
N'essayez pas de deviner le point bas du marché. Investissez une somme fixe chaque mois sans exception. Cette méthode lisse votre prix de revient unitaire automatiquement.
Vous achetez plus de parts quand les cours baissent. Vous en achetez moins quand le marché est cher. C'est une stratégie mathématiquement gagnante sur le long terme. Elle élimine le stress lié aux fluctuations quotidiennes des cours.
Maintenir cette rigueur permet une meilleure compréhension des marchés avec méthode. La régularité prime sur l'anticipation. Le temps devient votre allié principal.
Détermination du capital initial pour des revenus significatifs
Quel montant faut-il pour vivre de ses rentes ? Calculez vos besoins annuels et divisez par le rendement visé. Cela vous donne une cible de capital à atteindre.
Ne vous découragez pas si le chiffre semble élevé. Commencez petit et augmentez vos versements avec vos hausses de salaire. La régularité est plus importante que le montant de départ. Fixez-vous des paliers intermédiaires pour rester motivé.
Il est souvent judicieux de planifier l' ouverture d'un PEA avant 25 ans. Cette anticipation maximise l'effet des intérêts composés. La précocité renforce la puissance du capital final.
Discipline émotionnelle face à la volatilité des marchés
Le marché testera vos nerfs régulièrement avec des corrections. Gardez le cap sur votre stratégie de rendement à long terme. Les dividendes continuent de tomber même si les prix chutent.
Considérez les baisses comme des soldes sur vos entreprises favorites. C'est le moment idéal pour renforcer vos lignes à bon compte. La discipline sépare les gagnants des perdants en bourse. Restez focalisé sur vos objectifs de revenus passifs.
Pour approfondir ces concepts, consultez les questions fréquentes en investissement. La maîtrise de soi est un actif financier. La patience garantit la pérennité de votre rente.
08 Cadre fiscal : Optimiser la détention selon les enveloppes
Pourtant, tout ce travail serait vain sans une optimisation fiscale rigoureuse pour protéger vos gains nets.
Avantages du dividende croissant face aux obligations
Les obligations offrent un revenu fixe qui s'érode avec le temps. Les actions de qualité proposent un rendement initial et une croissance. Historiquement, les actions surperforment largement après inflation.
La fiscalité peut aussi pencher en faveur des dividendes. Certains dispositifs permettent de réduire l'imposition sur les revenus mobiliers. Comparez toujours les rendements nets après prélèvements obligatoires. Le choix du support d'investissement est donc déterminant.
L'application d'une stratégie rigoureuse permet de maximiser la performance réelle. Vous pouvez consulter les avantages de la stratégie dividend growers pour approfondir cette approche. La pérennité des flux demeure le pilier central.
Optimisation fiscale via le PEA et le compte-titres
Le PEA est l'enveloppe reine pour les actions européennes. Après cinq ans, les gains sont exonérés d'impôt sur le revenu. C'est un avantage fiscal imbattable pour le résident français.
Pour les actions américaines, le compte-titres est indispensable. Gérez intelligemment les prélèvements à la source grâce aux conventions fiscales. Récupérez les crédits d'impôt pour éviter la double imposition sur vos dividendes. Une bonne gestion administrative booste votre rendement net.
PEA : Exonération d'impôt après 5 ans (hors prélèvements sociaux). CTO : Indispensable pour les titres US (Visa, etc.) avec Flat Tax à 30% et récupération des crédits d'impôt étrangers.
Il est crucial de comprendre les mécanismes spécifiques liés à la fiscalité des actions étrangères en PEA. Cette distinction impacte directement votre stratégie de diversification géographique. Le cadre juridique définit vos profits réels.
Impact des prélèvements sociaux sur la performance nette
N'oubliez jamais les prélèvements sociaux de dix-sept virgule deux pour cent. Ils s'appliquent même en cas d'exonération d'impôt sur le revenu. Calculez toujours votre rente sur une base nette réelle.
Anticipez les possibles évolutions réglementaires pour protéger votre capital. La flat tax à trente pour cent simplifie la lecture fiscale actuelle. Gardez un œil sur les réformes pour ajuster votre stratégie si besoin. La vigilance fiscale fait partie intégrante de la gestion.
- Fiscalité : Flat tax 30%
- PEA : 17.2% après 5 ans
- Crédit d'impôt étranger : Applicable en CTO
- Prélèvements sociaux : 17.2% (base actuelle)
| Indicateur | Impact Fiscal |
|---|---|
| Flat Tax | 30% (12.8% IR + 17.2% PS) |
| PEA > 5 ans | 17.2% (Prélèvements sociaux uniquement) |
La sélection d'actions à dividendes croissants garantit une protection contre l'inflation et une volatilité réduite grâce à des flux de trésorerie solides. Analysez rigoureusement le ratio de distribution et le rendement sur coût pour sécuriser vos revenus futurs. Agissez maintenant pour transformer votre capital en une rente exponentielle et pérenne.
FAQ
Quelle est la performance historique des titres à dividendes croissants par rapport aux actions à haut rendement ?
Les données historiques démontrent une supériorité des actions à dividendes croissants sur le long terme. Ces actifs génèrent des rendements globaux plus élevés tout en affichant une volatilité réduite. Cette performance s'explique par la solidité fondamentale des émetteurs et leur capacité à apprécier le capital, contrairement aux titres à haut rendement souvent pénalisés par une fragilité financière ou une stagnation opérationnelle.
Le concept de rendement sur coût (Yield on Cost) illustre parfaitement cette dynamique. Sur une période prolongée, le rendement rapporté au prix d'achat initial d'une société en croissance finit par surpasser celui d'une valeur à coupon statique. L'étude comparative entre Visa et Verizon confirme ce mécanisme : la croissance soutenue du coupon permet d'atteindre des niveaux de rentabilité réelle bien supérieurs aux gains immédiats mais plafonnés.
Quels critères permettent d'identifier les meilleures opportunités de croissance du dividende ?
La sélection repose sur des filtres de qualité stricts. Vous devez privilégier les entreprises possédant un historique de versement ininterrompu et une trajectoire ascendante des coupons sur plusieurs décennies. La présence d'avantages concurrentiels durables et d'une direction engagée envers la redistribution aux actionnaires constitue le socle de cette stratégie. Des entités comme PepsiCo ou Realty Income incarnent ces standards de rigueur.
L'analyse doit également intégrer la sous-évaluation relative par rapport à la juste valeur intrinsèque. Des indicateurs tels qu'un rendement prévisionnel supérieur à la moyenne du marché, couplé à une note d'allocation du capital exemplaire, sont essentiels. La capacité à maintenir ces flux durant les cycles économiques adverses distingue les "Aristocrates" et les "Rois" des dividendes du reste du marché.
Comment interpréter et calculer le ratio de distribution pour sécuriser vos investissements ?
Le ratio de distribution, ou payout ratio, détermine la viabilité du coupon en mesurant la part du bénéfice net reversée aux actionnaires. Le calcul s'établit en divisant le dividende par action par le bénéfice par action. Un ratio équilibré, généralement situé entre 40 % et 60 %, garantit une marge de sécurité suffisante pour financer la croissance future et absorber d'éventuelles baisses de profitabilité.
Un ratio excessivement élevé, approchant ou dépassant les 100 %, signale un risque majeur de coupure, sauf pour des structures spécifiques comme les foncières cotées (REIT). À l'inverse, un ratio faible dans un secteur mature suggère un potentiel important de revalorisation future du dividende. L'examen de ce ratio doit impérativement être corrélé au secteur d'activité pour une interprétation pertinente.
Quelle est la relation mathématique entre le rendement, le PER et le ratio de distribution ?
Il existe une interdépendance stricte exprimée par la formule : Ratio de distribution = Rendement du dividende × PER. Cette équation permet de déceler la source réelle du rendement perçu. Un rendement élevé peut résulter soit d'une distribution agressive des bénéfices, soit d'une valorisation boursière faible (PER bas). Cette distinction est capitale pour identifier les "pièges à valeur" où le rendement masque une dégradation des fondamentaux.
L'utilisation de cette relation facilite la comparaison entre entreprises. Par exemple, une société affichant un rendement de 4 % avec un ratio de distribution de 40 % dispose de leviers de croissance bien plus robustes qu'une concurrente offrant le même rendement mais distribuant 90 % de ses profits. La pérennité du revenu passif dépend directement de cette architecture financière.
Comment structurer la répartition sectorielle de votre portefeuille pour limiter les risques ?
La diversification sectorielle vise à neutraliser la dépendance à un moteur économique unique. Une structure saine implique qu'aucun secteur ne représente plus de 50 % de l'allocation totale, avec un seuil de vigilance établi à 30 %. Il convient de combiner des secteurs résilients, comme la santé ou les biens de consommation de base, avec des secteurs de croissance technologique ou industrielle.
L'investisseur doit veiller à corriger les biais géographiques ou sectoriels inhérents à certaines enveloppes, comme le PEA. Les indices européens étant fortement concentrés sur la finance et le luxe, l'intégration de valeurs internationales ou d'ETF ciblés permet d'équilibrer les sources de revenus. La mesure régulière de ces poids sectoriels est une procédure indispensable pour maintenir la robustesse du patrimoine.