Investir en obligations : une alternative aux actions ?
L'épargne française allouée aux supports obligataires atteint 2 045 milliards d'euros en 2026, portée par des rendements souverains américains oscillant entre 4,25 % et 4,625 %. Ce constat marque le retour en force des titres de créance comme piliers de la stratégie patrimoniale.
Pourtant, la volatilité des taux et l'érosion monétaire compliquent la construction d'un portefeuille équilibré. Nous allons analyser comment investir en obligations 2026 pour stabiliser vos actifs et capter des revenus réguliers face aux actions.
01. Investir en obligations 2026 / Mécanismes
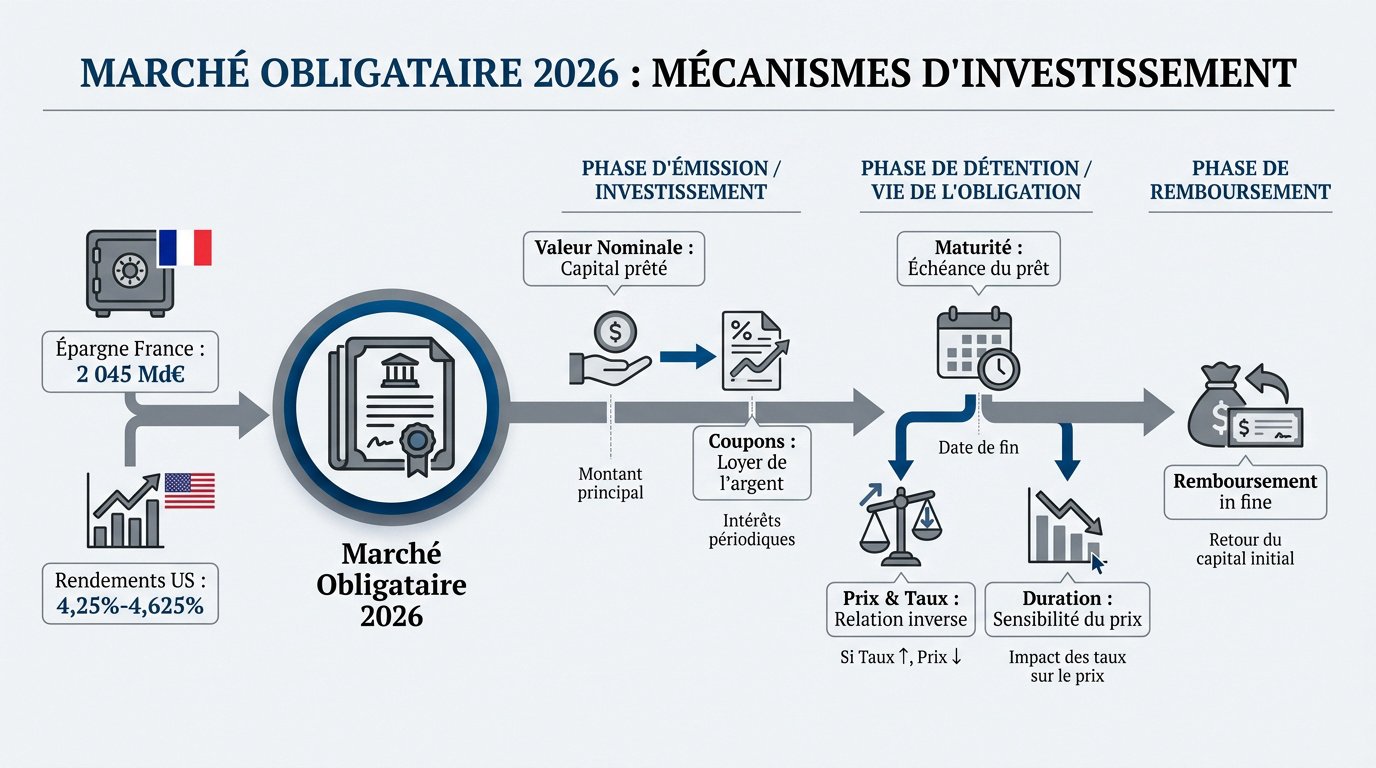
En 2026, l'épargne française allouée aux obligations atteint 2 045 Md€, portée par des rendements souverains américains entre 4,25% et 4,625%. Ce marché repose sur le versement de coupons périodiques et le remboursement du capital nominal à l'échéance.
La compréhension de ces flux financiers nécessite une analyse rigoureuse de la structure du titre, en commençant par la définition précise de sa valeur nominale.
Valeur nominale et coupons
La valeur nominale représente le capital initial. C'est le montant exact que vous prêtez à l'émetteur lors de l'émission. Ce chiffre sert de base de calcul pour les intérêts futurs.
Les coupons constituent le loyer de votre argent. Ces versements périodiques rémunèrent votre prêt. Ils peuvent être fixes ou indexés selon les modalités du contrat initial que vous signez.
- Nominal : Capital de départ prêté à l'émetteur.
- Coupon : Paiement d'intérêts périodiques au créancier.
- Maturité : Date fixée pour le remboursement du principal.
Le taux de coupon définit votre rendement global. Il détermine ainsi un flux de trésorerie régulier. Cette prévisibilité technique sécurise la gestion de votre épargne obligataire.
Il est utile de savoir calculer le rendement réel de vos titres. Cette méthode intègre l'impact de l'inflation sur vos gains.
Maturité et remboursement
L'analyse des échéances guide votre stratégie. Les titres à court terme offrent une souplesse immédiate. Le long terme verrouille un taux sur plus de dix ans. Vous choisissez selon vos besoins de liquidité futurs.
Les modalités de restitution du principal varient. La majorité des titres remboursent in fine. Vous récupérez l'intégralité de votre capital le dernier jour du contrat. Les intérêts sont versés durant la vie du titre.
Il existe une distinction avec les titres amortissables. Ici, le capital vous revient par tranches successives. Ce mécanisme réduit mécaniquement le risque final de non-paiement. Chaque versement combine alors intérêts et remboursement partiel.
Prix et sensibilité aux taux
Une corrélation inverse lie taux et prix. Quand les taux du marché montent, votre obligation ancienne perd de la valeur. Ce phénomène est mathématique et systématique sur le marché secondaire.
Le concept de duration mesure cette sensibilité. Cet indicateur technique évalue la réactivité de votre titre. Plus la duration est élevée, plus le prix fluctue violemment face aux mouvements des taux.
L'impact sur votre valorisation est concret. Une hausse de 1% des taux fait baisser le prix proportionnellement à la duration. À l'inverse, une baisse des taux valorise votre portefeuille.
Cette volatilité des prix peut surprendre. Apprendre à gérer vos émotions permet de maintenir une stratégie cohérente malgré les fluctuations du marché obligataire.
02. Typologies / Émetteurs
Après avoir compris les rouages techniques, il est temps de regarder qui émet ces titres et pourquoi leur nature change votre profil de risque.
Dette souveraine et États
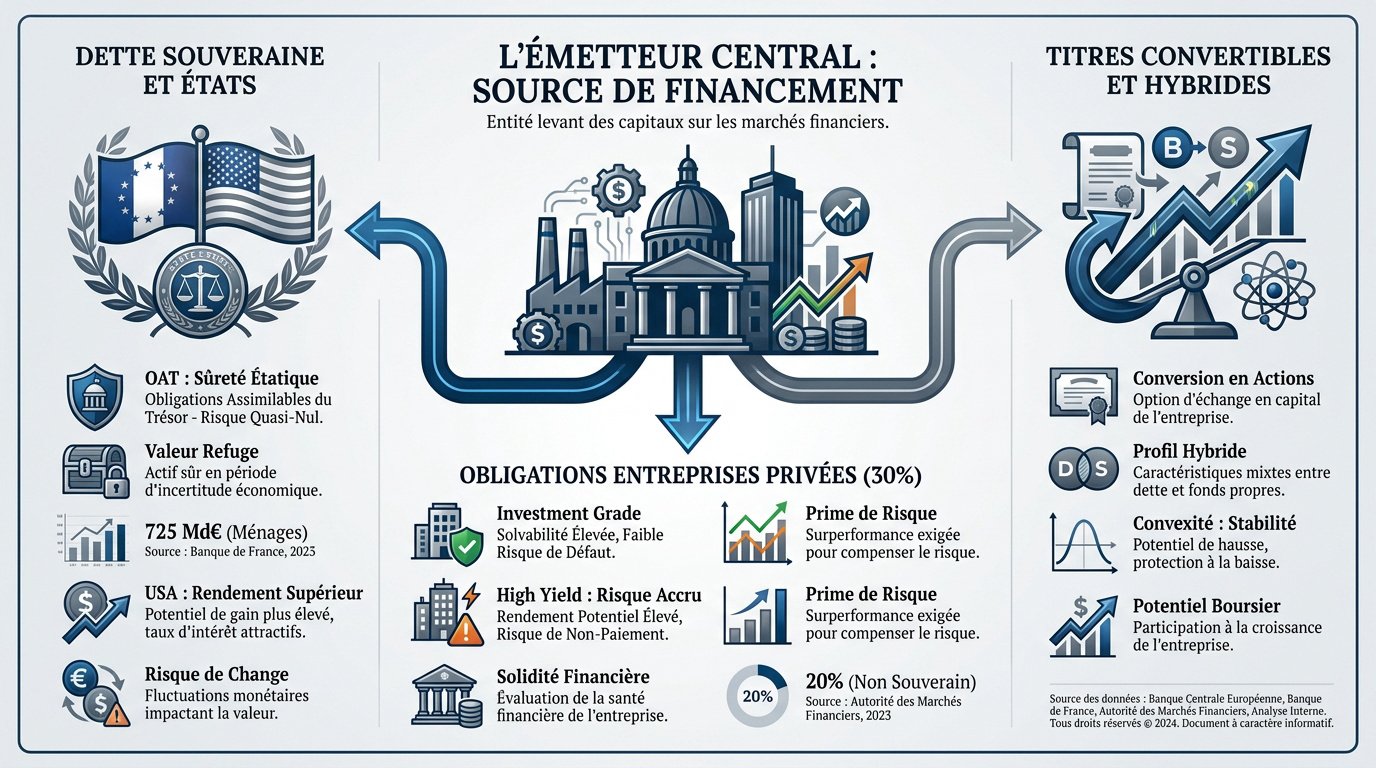
Les Obligations Assimilables du Trésor (OAT) constituent le socle du marché français. L'État émet ces titres pour financer ses dépenses publiques. Sa puissance fiscale garantit contractuellement votre remboursement.
Ces actifs agissent comme une valeur refuge durant les turbulences financières. La ruée des investisseurs protège votre capital initial malgré des rendements compressés. Environ 725 Md€ de dette publique sont détenus par les ménages.
Le marché américain offre souvent des rémunérations supérieures via les bons du Trésor. Pourtant, le rendement brut ne fait pas tout. Vous devez impérativement intégrer la gestion du risque de change dans vos calculs.
Obligations d'entreprises privées
Le marché se segmente entre l'Investment Grade et le High Yield. La notation définit la solvabilité réelle de l'émetteur. Le High Yield rémunère davantage mais le risque de faillite s'intensifie mécaniquement.
La prime de risque représente votre surplus de gain face aux États. Le marché vous rémunère pour accepter l'incertitude opérationnelle de l'entreprise. C'est le prix de votre exposition au secteur privé.
En 2026, la solidité des bilans financiers exige une analyse rigoureuse. La sélectivité devient votre principal levier de réussite. Ne négligez jamais l'examen des flux de trésorerie disponibles.
"La part des titres obligataires non souverains dans le patrimoine financier des Français a reculé à 20% en 2025."
Titres convertibles et hybrides
Le mécanisme de conversion permet de transformer une créance en actions ordinaires. Cette option s'active si le cours de bourse franchit un seuil prédéfini. C'est une passerelle directe vers le capital.
Le profil de risque hybride combine sécurité obligataire et potentiel de croissance boursière. La protection du capital n'est cependant que partielle. Vous naviguez entre deux classes d'actifs distinctes.
La convexité assure une hausse corrélée aux actions tout en limitant la vitesse de chute. C'est un outil tactique pour stabiliser votre portefeuille. La stratégie J.P. Morgan 2026 privilégie d'ailleurs ces instruments hybrides.
03. Macroéconomie / Taux
Le choix de l'émetteur ne suffit pas, car le marché obligataire danse au rythme des banques centrales et de l'inflation.
Banques centrales et taux directeurs
La BCE et la FED orchestrent la dynamique monétaire globale. Leurs décisions pilotent directement le loyer de l'argent. En 2026, la stabilité semble enfin s'imposer durablement.
Une baisse des taux directeurs entraîne mécaniquement les taux obligataires. Ce mouvement valorise vos anciens titres sur le marché secondaire. Leurs prix augmentent alors proportionnellement.
Les indicateurs de croissance guident les banquiers centraux. Vous devez surveiller l'emploi et la consommation. Selon les perspectives de J.P. Morgan, le maintien des taux de la FED à 3,625% reste un scénario central.
Inflation et rendements réels
Le calcul du rendement réel est votre boussole. Soustrayez l'inflation du taux nominal perçu. C'est le gain qui reste vraiment dans votre poche.
Les obligations indexées offrent une protection spécifique. Leur capital s'ajuste selon la hausse des prix. Elles agissent comme une assurance contre l'érosion monétaire.
Si l'inflation dérape, votre rente fixe perd de sa valeur. Soyez vigilant sur ce point lors de vos arbitrages. La perte de pouvoir d'achat est un risque majeur.
Vous pouvez consulter ce guide pour investir 100 euros par mois et débuter sereinement malgré les pressions inflationnistes actuelles.
Innovation des obligations carbone
Le fonctionnement des titres carbone repose sur une indexation précise. Le rendement est lié au prix des quotas d'émission européens. C'est un marché récent et particulièrement dynamique.
Les obligations carbone sont indexées sur le prix du carbone. Elles permettent de retirer des quotas d'émission du marché, contraignant ainsi les industries polluantes à réduire leur activité.
L'impact écologique est ici direct et mesurable. Votre capital finance la réduction des gaz à effet de serre. Vous alliez ainsi profit et engagement climatique concret.
La transition énergétique nécessite des investissements massifs. Ces titres captent cette valeur de croissance. Le FIDA a d'ailleurs été distingué pour la qualité de ses émissions obligataires ESG en 2026.
04. Risques / Vigilance
Mais attention, ce marché n'est pas un long fleuve tranquille et plusieurs zones d'ombre méritent votre attention.
Défaut et spreads de crédit
Le spread représente l'écart de rendement entre une dette d'État et une dette privée. Il sert d'indicateur précis pour mesurer la nervosité des investisseurs. Plus cet écart s'élargit, plus la prime de risque augmente.
Les cycles économiques conditionnent directement la solvabilité des émetteurs. Un ralentissement marqué de l'activité pèse sur la trésorerie des entreprises. Cette dégradation conjoncturelle entraîne mécaniquement une hausse des probabilités de faillite.
Les agences de notation comme S&P ou Fitch fournissent des évaluations structurantes. Leurs rapports permettent d'anticiper une dégradation de la signature d'un émetteur. Une surveillance rigoureuse de ces notes limite les pertes en capital.
Le risque de contraction économique mondiale est abaissé à 20% selon les dernières analyses de 2026.
Lorsque les taux d'intérêt augmentent, la valeur de marché des obligations existantes chute. Ce mécanisme est une donnée fondamentale pour votre gestion.
Liquidité et revente
Céder certains titres peut s'avérer complexe en cours de vie. Le marché secondaire manque parfois de profondeur pour les petites émissions privées. Vous pourriez vous retrouver bloqués avec une ligne difficile à liquider rapidement.
La liquidité diffère radicalement entre le secteur public et privé. Les obligations souveraines s'échangent presque instantanément grâce à des volumes massifs. À l'inverse, la revente d'une dette corporate nécessite souvent plusieurs jours ouvrés.
Les coûts de transaction augmentent brutalement lors des phases de stress financier. Les écarts de prix entre achat et vente s'envolent, imposant une décote. Maintenir une poche de liquidités disponible évite de vendre dans l'urgence.
Réinvestissement et volatilité
Le risque de réinvestissement survient lors d'une baisse des taux directeurs. Les coupons perçus sont alors replacés sur des supports moins rémunérateurs. Cela fragilise directement le maintien de votre rente sur le long terme.
La valeur de votre portefeuille subit des fluctuations comptables quotidiennes. Ces variations reflètent l'état du marché sans pour autant acter une perte réelle. Conservez votre stratégie sans céder aux mouvements de court terme.
Diversifier les échéances de vos titres permet de stabiliser la performance globale. Cette méthode lisse l'impact des variations de taux sur votre capital. Un échelonnement rigoureux renforce la résilience de votre allocation.
Vouloir anticiper chaque mouvement de marché expose souvent à des erreurs de timing coûteuses. Pour approfondir ce point, vous pouvez consulter notre analyse sur le market timing et l'échec de performance en bourse.
05. Stratégies / Allocation
Pour naviguer sereinement, vous devez adopter une méthode structurée plutôt que de naviguer à vue.
L'échelonnement des échéances
La stratégie du laddering consiste à acquérir des titres expirant à des dates échelonnées. Vous bâtissez ainsi une structure de maturités diversifiées. Cette organisation génère un flux de liquidités régulier.
Le réinvestissement automatique assure la pérennité du système. Lorsqu'un titre arrive à maturité, vous rachetez une nouvelle obligation. Cette méthode permet de capter les taux du marché actuel.
Cette gestion de trésorerie réduit mécaniquement le risque de taux global. Vous évitez d'être bloqué avec un seul niveau de rendement fixe. C'est l'approche la plus prudente pour un investisseur particulier.
Gestion active vs ETF
Les ETF obligataires répliquent un indice avec des frais réduits. À l'opposé, les fonds actifs tentent de battre le marché. La sélection repose ici sur l'expertise d'un gérant professionnel.
L'impact des frais de gestion demeure un facteur déterminant. Des coûts élevés érodent systématiquement votre rendement net annuel. Sur le long terme, cette différence de performance devient colossale.
Dans des marchés volatils, la gestion active peut limiter les pertes. Pourtant, les statistiques prouvent souvent que les indices passifs résistent mieux. La simplicité des ETF reste un atout majeur.
| Critère | ETF Obligataire | Fonds Actif | Direct |
|---|---|---|---|
| Frais | Faibles (TER réduit) | Élevés | Nuls (hors courtage) |
| Diversification | Élevée (indice complet) | Ciblée | Faible |
| Accessibilité | Immédiate (Bourse) | Variable | Complexe |
| Contrôle | Nul | Délégué | Total |
| Rendement cible | Marché | Surperformance | Fixe (Coupon) |
Arbitrage actions et obligations
Le ratio optimal entre ces actifs dépend de votre âge. Vos projets personnels dictent également cette répartition stratégique. Plus vous êtes jeune, plus les actions dominent votre portefeuille.
Les obligations agissent comme un amortisseur lors des chutes boursières. Elles assurent une décorrélation nécessaire à la stabilité du patrimoine. Leur présence limite la volatilité totale de vos avoirs.
Un rééquilibrage périodique est indispensable pour maintenir vos objectifs. Vendez les actifs ayant trop progressé pour racheter les autres. Gardez rigoureusement votre cap stratégique initial.
Vous pouvez consulter ce guide pour choisir le meilleur compte pour investir en bourse en 2026 et optimiser votre support d'arbitrage.
06. Fiscalité / Enveloppes
Le rendement brut est une chose, mais ce qui compte réellement, c'est ce qu'il reste après le passage du fisc.
Assurance-vie et fonds euros
La détention via l'assurance-vie reste privilégiée. C'est l'enveloppe préférée des Français. Elle permet d'accéder à des fonds obligataires variés.
La fiscalité s'allège après huit ans. Les abattements annuels deviennent très avantageux. C'est l'outil idéal pour préparer sa retraite.
Les unités de compte obligataires permettent de diversifier. Vous sortez du fonds euros pour chercher plus de performance. Le risque en capital est alors supporté par vous.
- Avantages fiscaux
- Large choix de fonds
- Transmission facilitée
Compte-titres et PFU
Le Prélèvement Forfaitaire Unique s'applique. La "flat tax" de 30% s'applique par défaut. Elle simplifie grandement vos déclarations fiscales annuelles.
Vous profitez d'une liberté de mouvement. Le compte-titres permet d'acheter des obligations du monde entier. Aucune contrainte géographique ne vous limite.
L'imposition touche les plus-values réalisées. Si vous revendez un titre plus cher, le gain est taxé. Les pertes peuvent souvent être compensées. C'est l'enveloppe la plus flexible pour le trading obligataire.
Limites du PEA obligataire
Le direct est ici impossible. Le PEA est réservé aux actions européennes. Vous ne pouvez pas y loger des obligations classiques.
Il existe pourtant des solutions alternatives. Certains fonds utilisent des dérivés pour devenir éligibles. C'est complexe mais fiscalement très intéressant.
L'intérêt réside dans le montage financier. Profitez de l'exonération d'impôt après cinq ans. C'est une astuce méconnue mais efficace.
Les stratégies précises pour ouvrir un PEA jeune offrent des leviers fiscaux précoces.
Allier stabilité souveraine et performance privée sécurise votre capital. Pour réussir à investir en obligations 2026, échelonnez vos maturités et privilégiez l'assurance-vie pour optimiser votre fiscalité. Anticipez dès maintenant ces rendements solides pour transformer durablement la résilience de votre patrimoine futur. Votre stratégie obligataire est le socle de votre liberté financière.
FAQ
Pourquoi privilégier les obligations plutôt que les actions en 2026 ?
L'arbitrage repose sur la recherche de stabilité. Contrairement aux actions qui représentent une part de propriété avec des gains incertains, les obligations sont des instruments de dette offrant des revenus prévisibles via des coupons réguliers.
En 2026, avec des rendements souverains américains oscillant entre 4,25 % et 4,625 %, les obligations constituent un amortisseur efficace contre la volatilité boursière. Elles sécurisent le capital nominal tout en limitant l'exposition aux fluctuations brutales des marchés d'actions.
Quels sont les mécanismes de remboursement du capital investi ?
Le remboursement s'effectue selon deux modalités principales. Le remboursement in fine restitue l'intégralité du capital à l'échéance finale, maximisant les flux d'intérêts durant la vie du titre. C'est le modèle standard pour la majorité des titres obligataires.
À l'opposé, le remboursement par amortissement constant fractionne la restitution du principal sur toute la durée du contrat. Cette structure réduit progressivement le risque de défaut de l'émetteur, bien que les intérêts perçus diminuent mécaniquement avec le capital restant dû.
Comment l'évolution des taux d'intérêt impacte-t-elle votre portefeuille ?
Il existe une corrélation inverse systématique entre les taux et les prix. Si les taux d'intérêt du marché augmentent, le prix des obligations existantes à taux fixe baisse afin de s'aligner sur les nouveaux rendements plus attractifs.
Inversement, une baisse des taux directeurs, comme celle anticipée par la FED à 3,625 %, valorise vos titres anciens. La duration mesure cette sensibilité : plus elle est élevée, plus la valeur de votre investissement fluctue en réponse aux décisions des banques centrales.
Qu'est-ce qu'une obligation carbone et quel est son intérêt ?
L'obligation carbone est une innovation financière dont la valeur est indexée sur le prix des quotas d'émission. Contrairement aux obligations vertes classiques qui financent des projets, ce titre permet de retirer des droits de polluer du marché, contraignant les industries à réduire leurs émissions.
Ce support allie croissance du capital et impact climatique direct. Il s'intègre dans une architecture patrimoniale moderne pour les investisseurs disposant d'un horizon de long terme, généralement supérieur à huit ans.
Quelle enveloppe fiscale choisir pour loger des titres obligataires ?
L'assurance-vie demeure l'enveloppe de référence. Elle permet d'accéder à une large gamme d'unités de compte obligataires tout en bénéficiant d'abattements fiscaux avantageux après huit ans de détention. Elle facilite également la transmission du patrimoine.
Le compte-titres offre une flexibilité totale pour l'achat de titres en direct à l'international, bien que soumis au Prélèvement Forfaitaire Unique (PFU) de 30 %. À noter que le PEA ne permet pas la détention directe d'obligations, sauf via des fonds spécifiques utilisant des produits dérivés.