Comprendre la fiscalité des retraits sur un PEA après 5 ans
Le Plan d'Épargne en Actions constitue un levier de capitalisation majeur : après soixante mois de détention, les gains réalisés échappent intégralement à l'impôt sur le revenu. Ce cadre dérogatoire transforme votre stratégie d'investissement en un outil de performance nette optimale.
Pourtant, l'application des prélèvements sociaux à 18,6 % et les règles de prorata lors des sorties partielles complexifient souvent vos calculs de rentabilité. Cet article détaille les modalités du retrait PEA fiscalité 5 ans pour sécuriser vos revenus et pérenniser votre antériorité fiscale.
Le retrait PEA fiscalité 5 ans : un cadre dérogatoire avantageux
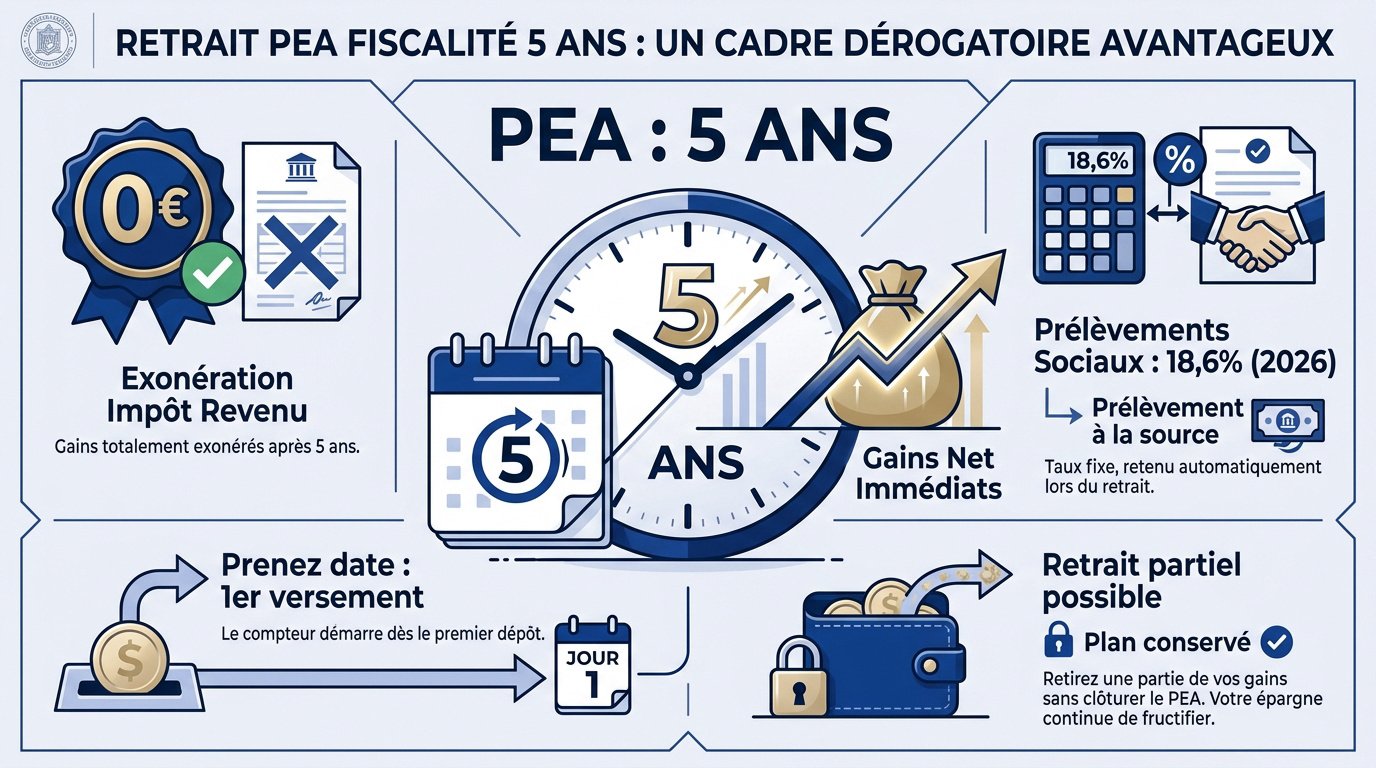
Le PEA offre une exonération totale d'impôt sur le revenu après 5 ans, seuls les prélèvements sociaux de 18,6 % s'appliquent en 2026. Les retraits partiels n'entraînent plus la clôture du plan, permettant de conserver l'antériorité fiscale. Comprendre la fiscalité des retraits sur un PEA après 5 ans repose sur le décompte précis des soixante mois à partir du premier versement.
L'exonération fiscale porte sur l'impôt sur le revenu, mais pas sur les prélèvements sociaux fixés à 18,6 % en 2026.
La date d'ouverture comme point de départ du compteur fiscal
Le compteur fiscal démarre au jour du premier versement effectif. C'est cet acte précis qui définit l'antériorité de votre plan d'épargne. La signature du contrat ne suffit pas.
Détaillez la stratégie de prendre date. Un versement minime suffit pour lancer le décompte des cinq ans. La date de valeur bancaire fait foi pour le calcul des soixante mois requis par la loi.
Surveillez bien votre relevé d'ouverture. Cette date conditionne votre future liberté fiscale.
L'exonération totale d'impôt sur le revenu après le cinquième anniversaire
Après cinq ans, vos gains échappent totalement à l'impôt sur le revenu. C'est le principal atout du PEA. Le prélèvement forfaitaire unique ne s'applique plus sur vos profits réalisés.
Consultez les détails sur l'exonération d'impôt après 5 ans pour valider votre stratégie de sortie. Cette règle est immuable.
Comparez le gain net avec un retrait précoce. L'absence de barème progressif booste votre performance finale. Vous conservez l'intégralité de vos plus-values, hors prélèvements sociaux obligatoires.
Le maintien des prélèvements sociaux au taux en vigueur en 2026
Attention, l'exonération n'est pas totale. Les prélèvements sociaux restent dus sur chaque gain retiré. En 2026, le taux global applicable s'élève désormais à 18,6 % pour les épargnants.
Vérifiez les modalités de maintien des prélèvements sociaux auprès des autorités compétentes. Précisez que la banque retient cette somme à la source. Le calcul s'effectue au prorata des gains.
Ce prélèvement social est systématique. Il ne peut être évité, même après dix ans.
| Nature du prélèvement | Avant 5 ans | Après 5 ans (2026) |
|---|---|---|
| Impôt sur le revenu | 12,8 % | Exonération |
| Prélèvements sociaux | 18,6 % | 18,6 % |
Calcul et prélèvement de la part imposable lors d'une sortie partielle
Mais comment la banque détermine-t-elle le montant exact à taxer lors d'un retrait partiel ? Tout repose sur une règle de prorata assez précise.
La règle du prorata entre capital versé et plus-values réalisées
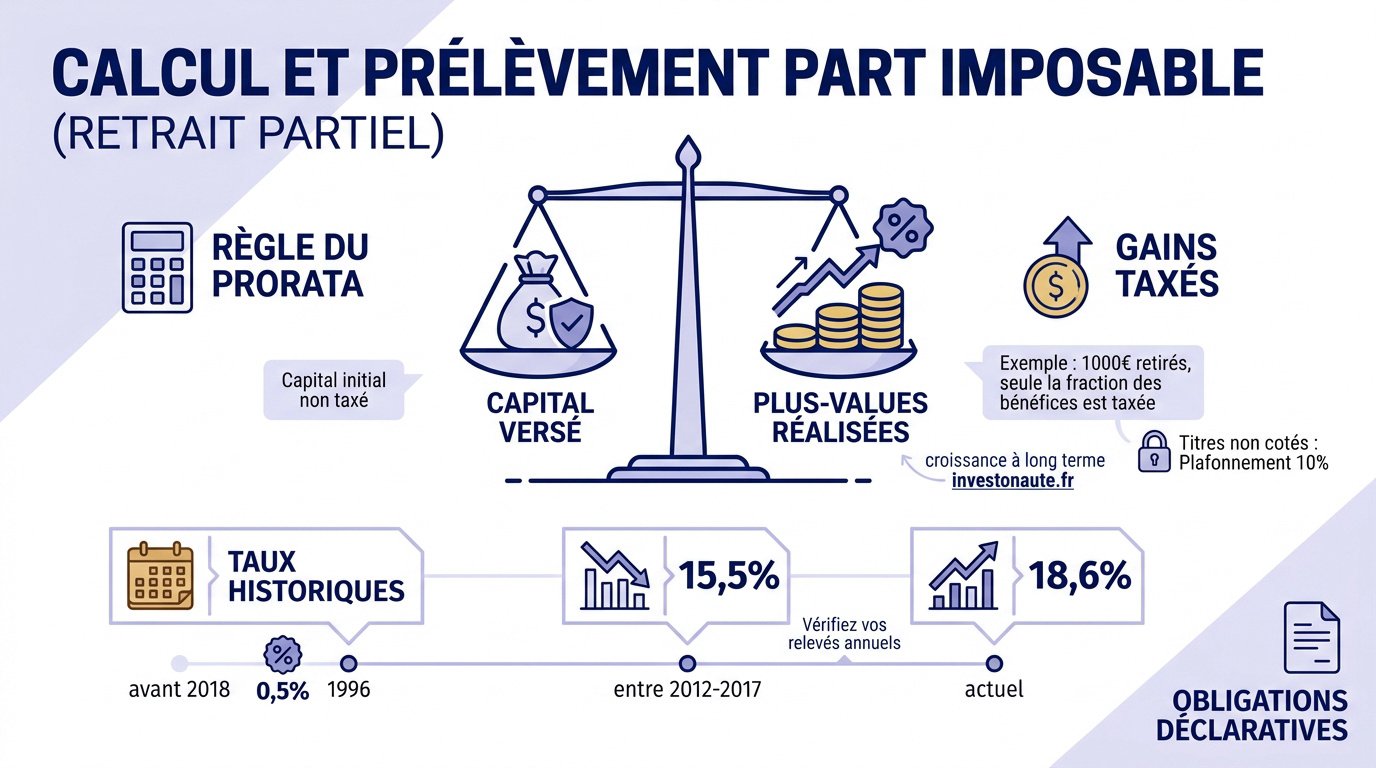
Chaque retrait contient une part de capital et une part de gain. Le fisc utilise une formule de prorata mathématique. Votre capital initial n'est jamais taxé deux fois.
Prenons un exemple concret. Si vous retirez mille euros, seule la fraction correspondant aux bénéfices subira les prélèvements sociaux. C'est un calcul transparent effectué par votre courtier.
Comprendre la fiscalité des retraits sur un PEA après 5 ans nécessite de maîtriser les intérêts composés pour votre patrimoine.
L'impact des taux historiques pour les plans ouverts avant 2018
Les vieux plans bénéficient des taux historiques. Les gains acquis avant 2018 sont taxés selon les taux de l'époque. C'est un avantage considérable pour les épargnants fidèles.
| Période concernée | Taux des prélèvements sociaux |
|---|---|
| Gains de l'année 1996 | 0,5 % |
| Gains entre 2012 et 2017 | 15,5 % |
| Taux applicable dès 2026 | 18,6 % |
Vérifiez vos relevés annuels. Ils détaillent la ventilation de vos gains par périodes fiscales pour anticiper la ponction.
Le traitement spécifique des revenus issus de titres non cotés
Les titres non cotés subissent un régime spécial. L'exonération d'impôt est plafonnée à 10 % du montant de ces placements. Au-delà, la taxation classique de 12,8 % s'applique.
L'exonération d'impôt sur le revenu est strictement plafonnée à 10 % du montant des placements en titres non cotés.
La fiscalité des titres non cotés en PEA limite l'avantage fiscal pour éviter les abus sur les dividendes excessifs de sociétés fermées.
N'oubliez pas vos obligations déclaratives. Ces actifs nécessitent une attention particulière lors de votre déclaration.
La flexibilité du plan après 5 ans : retraits sans clôture subie
En plus de ces avantages fiscaux, le fonctionnement du plan gagne en souplesse une fois le cap des cinq ans franchi.
La fin de l'automatisme de fermeture pour les retraits partiels
Le franchissement du cinquième anniversaire modifie radicalement la structure juridique de votre contrat. Vous profitez désormais de la fin de la clôture automatique lors d'un rachat.
Vous pouvez piocher dans votre capital sans fermer le compte. L'antériorité fiscale est préservée pour le solde restant. Seul un retrait total met fin définitivement à votre contrat bancaire. Cette liberté change tout pour votre trésorerie.
Gérez votre épargne de façon dynamique. Profitez de vos gains sans sacrifier votre enveloppe fiscale.
La possibilité de poursuivre les versements sous le plafond global
Il est possible de reverser de l'argent après un retrait. Cette souplesse permet de "recharger" votre plan. Le plafond global de 150 000 euros doit être respecté scrupuleusement.
Les retraits n'entraînent plus la clôture et les versements restent possibles sous le plafond global de 150 000 euros.
Une bonne gestion des versements s'avère payante. C'est idéal pour réinvestir après un besoin ponctuel de liquidités. Vous optimisez ainsi votre capitalisation sur le long terme sans contrainte.
Analysez l'intérêt de ce recyclage financier. Votre épargne continue de croître dans un cadre protégé.
La gestion des moins-values en cas de clôture définitive du plan
Si votre plan est en perte, la clôture permet d'imputer les moins-values. Ces pertes se compensent avec vos autres gains boursiers. Le report est possible pendant dix ans.
| Condition | Effet fiscal | Action requise |
|---|---|---|
| Clôture avec perte | Imputation des moins-values | Report sur 10 ans |
Validez ces pertes auprès du fisc. Remplissez soigneusement votre déclaration 2042-C pour en bénéficier.
Stratégies d'optimisation et alternatives à la sortie en capital
Au-delà du simple retrait d'argent, d'autres options s'offrent à vous pour valoriser votre capital accumulé sur le long terme.
La transformation en rente viagère pour des revenus complémentaires
Convertir votre PEA en rente viagère est une option méconnue. Vous recevez alors des revenus réguliers jusqu'à la fin de votre vie. C'est une sécurité financière appréciable.
La rente est totalement exonérée d'impôt sur le revenu. Seuls les prélèvements sociaux s'appliquent sur une fraction de la somme. Cette part dépend de votre âge lors du premier versement.
Consultez notre guide sur la rente. C'est un outil de structuration.
Comparaison des avantages face au Compte-Titres et à l'Assurance-Vie
Le PEA bat souvent le compte-titres grâce à sa fiscalité nulle. L'assurance-vie offre plus de supports, mais ses frais sont parfois plus élevés. Chaque enveloppe a son utilité propre.
Effectuez un arbitrage entre PEA ou assurance-vie. Comparez la disponibilité des fonds et les rendements nets espérés.
Hiérarchisez vos placements selon vos objectifs. Le PEA reste le roi pour les actions européennes.
Le fonctionnement des variantes PEA-PME et PEA Jeunes
Renseignez-vous sur le fonctionnement du PEA-PME. Il finance les entreprises de taille intermédiaire.
Le PEA Jeunes s'adresse aux 18-25 ans rattachés au foyer fiscal. Son plafond est limité à 20 000 euros. À leur envol fiscal, il se transforme en plan classique automatiquement.
Pensez à ouvrir un PEA jeune. C'est un avantage fiscal précoce.
Situations particulières et démarches administratives de retrait
Enfin, il convient d'anticiper certains événements de la vie et de maîtriser le protocole technique pour récupérer vos fonds.
Les conséquences du décès du titulaire sur la transmission du capital
Le décès entraîne la clôture immédiate du plan. Les titres sont alors transférés sur un compte-titres ordinaire. L'exonération d'impôt sur le revenu est définitivement acquise pour les héritiers.
Les prélèvements sociaux restent dus par la succession. Le capital total intègre l'assiette des droits de mutation. C'est une étape cruciale pour la transmission de votre patrimoine financier.
Informez vos proches de l'existence du plan. Cela facilite grandement les démarches notariales ultérieures.
L'influence des gains retirés sur le Revenu Fiscal de Référence
Vos gains exonérés impactent votre Revenu Fiscal de Référence (RFR). Même non imposés, ils doivent figurer sur votre déclaration. Cela peut modifier vos droits à certaines aides sociales.
Le retrait d'un PEA, bien qu'exonéré d'impôt, gonfle artificiellement votre revenu fiscal de référence, risquant de vous faire perdre certains avantages sous conditions de ressources.
Faites une simulation avant de retirer. Évitez ainsi les mauvaises surprises sur vos bourses ou impôts locaux.
Le protocole opérationnel pour déclencher un virement vers le compte courant
Pour retirer, vous devez d'abord vendre vos titres. L'argent arrive ensuite sur le compte espèces du PEA. Vous demandez alors un virement vers votre compte courant.
- Délais de 2 à 5 jours ouvrés
- Frais de virement externe éventuels
- Justificatifs d'identité parfois requis
Vérifiez les tarifs de votre courtier. Certains facturent les sorties de fonds de manière spécifique.
Optimiser votre retrait PEA fiscalité 5 ans garantit une exonération totale d'impôt sur le revenu, limitant la ponction aux seuls prélèvements sociaux de 18,6 %. Cette maturité autorise des sorties partielles sans clôture, préservant votre antériorité fiscale. Activez vos virements dès maintenant pour transformer vos plus-values en capital disponible. Votre rigueur d'aujourd'hui forge votre liberté financière de demain.
FAQ
Quelle est la fiscalité appliquée lors d'un retrait sur un PEA de plus de 5 ans ?
Dès que votre plan franchit le cap des cinq années de détention, les gains réalisés bénéficient d'une exonération totale d'impôt sur le revenu. Cette règle constitue l'avantage majeur du dispositif, supprimant l'application du prélèvement forfaitaire unique (PFU) sur vos profits.
Toutefois, cette exonération ne concerne pas les prélèvements sociaux. En 2026, un taux global de 18,6 % reste applicable sur la part des gains retirés. La banque effectue cette retenue à la source lors de chaque opération de sortie.
Comment s'effectue le calcul de la part imposable lors d'un retrait partiel ?
Le calcul repose sur une règle de prorata mathématique stricte entre le capital versé et les plus-values globales du plan. Seule la fraction du retrait correspondant aux bénéfices accumulés est soumise aux prélèvements sociaux, le capital initial n'étant jamais taxé deux fois.
Pour déterminer ce montant, l'établissement financier applique le ratio de plus-value globale à la somme que vous souhaitez récupérer. Ce mécanisme garantit une transparence fiscale totale lors de vos arbitrages de trésorerie.
Un retrait après 5 ans entraîne-t-il la clôture automatique du plan ?
Non, la réglementation actuelle offre une flexibilité accrue : les retraits partiels effectués après le cinquième anniversaire n'entraînent plus la clôture du PEA. Vous conservez ainsi l'antériorité fiscale de votre contrat ainsi que les titres restants en portefeuille.
Il est même possible de poursuivre vos versements après un retrait, sous réserve de respecter le plafond global de 150 000 euros. Seul un retrait intégral de la valeur liquidative met fin définitivement au plan d'épargne.
Quel est l'impact des gains retirés sur le Revenu Fiscal de Référence ?
Bien que les gains soient exonérés d'impôt sur le revenu, ils doivent impérativement être mentionnés lors de votre déclaration annuelle. Ces sommes intègrent le calcul de votre Revenu Fiscal de Référence (RFR), ce qui peut influencer l'octroi de certaines aides sociales ou avantages sous conditions de ressources.
Il est donc prudent de simuler l'impact d'un retrait important sur votre situation fiscale globale. Une augmentation artificielle du RFR peut, dans certains cas, modifier vos droits aux prestations familiales ou aux exonérations d'impôts locaux.
Quelle est la fiscalité spécifique en cas de décès du titulaire ?
Le décès du titulaire provoque la clôture immédiate du PEA et le transfert des actifs vers un compte-titres ordinaire. L'exonération d'impôt sur le revenu est définitivement acquise, mais les prélèvements sociaux de 18,6 % sont dus sur les gains constatés au jour du décès.
Le capital net ainsi calculé est intégré à l'actif successoral et soumis aux droits de mutation selon le lien de parenté. Cette étape marque la fin du cadre fiscal protégé du PEA pour les héritiers.
Comment sont taxés les revenus issus de titres non cotés dans un PEA ?
Les titres non cotés font l'objet d'un encadrement spécifique pour limiter les abus. L'exonération d'impôt sur les dividendes est plafonnée à 10 % du montant investi dans ces supports. Au-delà de cette limite, les revenus subissent la taxation classique de 12,8 %.
Cette règle dérogatoire nécessite une vigilance particulière lors de la gestion de votre portefeuille. Il convient de vérifier annuellement le rendement de ces actifs pour anticiper une éventuelle fiscalité complémentaire.