Comment réduire ses frais de courtage en bourse
Les frais de courtage en ligne pour un Plan d’Épargne en Actions sont désormais plafonnés par la législation à 0,5 % du montant de chaque transaction. Cette mesure réglementaire vise à protéger le rendement des investisseurs particuliers face aux commissions excessives des établissements bancaires traditionnels.
Pourtant, l'accumulation de frais de change, de spreads et de droits de garde invisibles érode silencieusement votre capital sur le long terme. Ce guide méthodologique détaille les leviers techniques pour réduire frais courtage bourse et optimiser la structure de coûts de votre portefeuille financier.
1. Réduire les frais de courtage en bourse : principes fondamentaux
Les frais de courtage, plafonnés à 0,5% en ligne pour le PEA, impactent lourdement le rendement net. Privilégier les courtiers en ligne et limiter les ordres de faible montant permet de neutraliser les commissions fixes.
La compréhension de la structure des coûts, oscillant entre commissions fixes et prélèvements proportionnels, constitue la première étape d'une gestion optimisée.
Typologie des commissions fixes et proportionnelles
Le forfait par ordre impose un coût stable. À l'inverse, la commission en pourcentage varie selon le volume. Ce montant fixe pénalise systématiquement les investissements à faible capital.
Les paliers tarifaires segmentent les coûts. Une transaction bascule d'un forfait prédéfini vers un prélèvement proportionnel dès qu'un seuil de montant est franchi par l'investisseur.
L'analyse de rentabilité est limpide. Un ordre volumineux dilue efficacement les frais fixes unitaires.
Frais fixes : montant déterminé par ordre, indépendamment de sa taille. Frais proportionnels : pourcentage appliqué sur la valeur totale. Minimum de perception : plancher facturé si le calcul proportionnel est trop bas.
La compréhension des frais financiers est indispensable. Elle permet d'identifier les prélèvements directs sur chaque exécution de marché.
Mécanisme des planchers et plafonds d'exécution
Le minimum de perception représente le plancher contractuel. C'est la somme minimale que votre intermédiaire prélève, quelle que soit la petitesse de l'ordre transmis sur le marché.
Identifier les seuils de déclenchement est vital. Passer sous ce niveau critique rend votre investissement mathématiquement inefficace en raison du poids relatif des commissions.
Pour les micro-investissements, l'impact est sévère. Les frais peuvent absorber jusqu'à 5% du capital initialement mobilisé.
Les frais ponctuels sont prélevés lors d'opérations spécifiques comme l'achat ou la vente, impactant directement votre prix de revient unitaire.
Disparités tarifaires selon les places boursières
Comparer Euronext Paris aux marchés américains révèle des écarts majeurs. Les courtiers appliquent des grilles tarifaires radicalement différentes selon la zone géographique de l'actif sélectionné.
Les bourses exotiques engendrent des surcoûts notables. Les commissions de courtage y deviennent souvent prohibitives pour un investisseur particulier non averti.
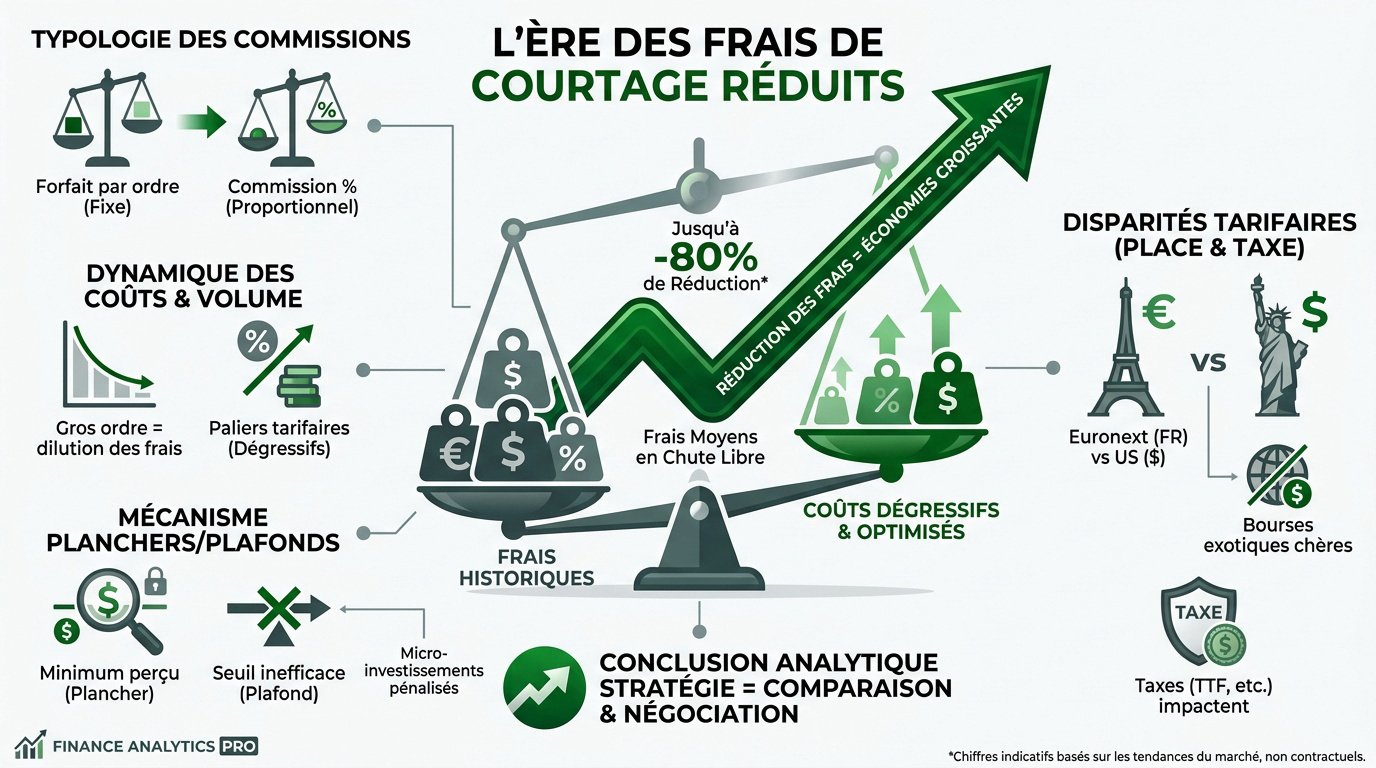
La fiscalité locale, notamment la Taxe sur les Transactions Financières, alourdit la note. Une rigoureuse gestion des risques liés aux coûts est nécessaire, surtout avec la hausse de la TTF à 0,40% prévue en 2025.
La vigilance tarifaire reste impérative.
2. Identification des coûts indirects et impact sur la performance
Au-delà des commissions visibles, des frais plus sournois grignotent silencieusement votre capital investi chaque année.
Analyse des spreads et frais de conversion monétaire
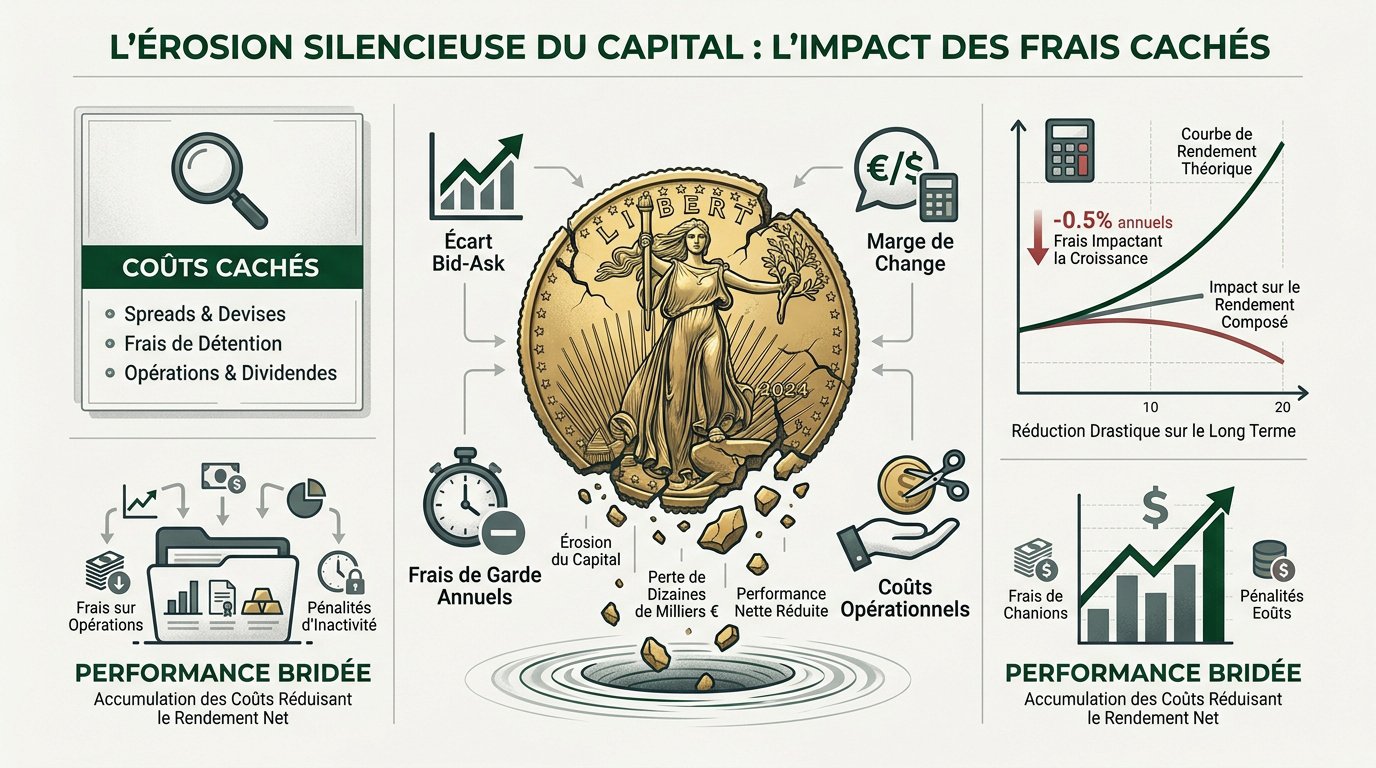
Le spread représente l'écart entre le prix d'achat et de vente. Ce coût invisible s'ajoute systématiquement à votre commission de courtage officielle. Il réduit votre performance dès l'exécution.
Les intermédiaires appliquent souvent une marge sur le taux de change réel. Ces commissions de conversion monétaire impactent lourdement vos transactions internationales. La vigilance est ici de rigueur.
Utilisez des comptes libellés en devises étrangères pour limiter ces prélèvements. Cette stratégie évite les conversions répétées. Elle stabilise vos coûts opérationnels.
Consultez cette analyse sur les frais de courtage pour comprendre l'importance des frais de change non plafonnés. Ces derniers varient fortement selon les établissements. Comparez toujours les grilles tarifaires.
Les marges de conversion monétaire, les spreads bid-ask et les pénalités d'inactivité pour les comptes dormants constituent des charges majeures souvent ignorées.
Impact mathématique des frais sur le rendement composé
L'érosion du capital sur vingt ans est une réalité mathématique. Un faible pourcentage de frais annuels réduit massivement l'effet boule de neige. Votre capital final en pâtit.
Une hausse de 0,5 % des frais totaux engendre une perte considérable. Le manque à gagner se chiffre en dizaines de milliers d'euros. L'efficacité de la capitalisation diminue.
Apprenez à calculer le rendement réel de vos placements. Cette étape est indispensable pour évaluer votre enrichissement net. Ne négligez jamais l'inflation.
Sur 5 ans, l'impact des frais peut réduire un capital de 1 276 € à seulement 1 090 €, bridant votre performance nette.
Coûts de détention : droits de garde et inactivité
Les frais de garde récurrents constituent le fléau des portefeuilles dormants. Les banques classiques les prélèvent annuellement sur la valeur totale de vos titres. Ils pénalisent l'investisseur passif.
Certains courtiers imposent des pénalités d'inactivité. Vous êtes facturés si aucun ordre n'est exécuté durant le mois. Cette pratique contraint à une activité parfois non souhaitée.
Bourse Direct ou Fortuneo figurent parmi les acteurs sans frais de garde. Ces structures permettent de conserver des titres gratuitement. L'économie réalisée est immédiate.
- Frais de garde annuels
- Commissions d'inactivité
- Frais de tenue de compte
Frais liés aux opérations sur titres et dividendes
Les prélèvements sur dividendes étrangers amputent vos revenus passifs. Les banques facturent souvent des frais d'encaissement pour les coupons hors de France. Le rendement net distribué s'en trouve réduit.
Participer à une augmentation de capital génère parfois des coûts spécifiques. Ces opérations sur titres ne sont pas toujours gratuites selon votre intermédiaire. L'analyse des conditions tarifaires s'impose.
Les frais d'assemblées générales peuvent également survenir lors de vos démarches d'actionnaire. Il est impératif de limiter les biais de confirmation pour rester objectif face aux coûts opérationnels réels. Chaque ligne tarifaire compte.
Soyez vigilant sur les lignes.
3. Comparaison des intermédiaires financiers selon le profil
Le choix de la plateforme constitue votre premier levier d'économie, car les écarts de tarifs sont abyssaux entre les acteurs.
Rupture tarifaire entre banques de réseau et courtiers en ligne
Les disparités de prix sont flagrantes sur le marché actuel. Un ordre de 1 000€ coûte souvent dix fois plus cher dans une banque traditionnelle que chez un spécialiste digital.
Cette différence s'explique par la structure opérationnelle. Les agences physiques et les réseaux de conseillers génèrent des coûts fixes élevés pour les établissements bancaires classiques.
Vous devriez privilégier le transfert vers le meilleur compte en ligne pour optimiser vos performances.
| Intermédiaire | Frais ordre 1000€ | Droits de garde | Profil idéal |
|---|---|---|---|
| Banque réseau | Élevés (ex: 0,5% + min) | Oui (souvent 0,3%) | Investisseur passif |
| Courtier en ligne | Modérés (ex: 2€ à 5€) | Généralement nuls | Investisseur actif |
| Néocourtier | Très faibles (ex: 1€) | Nuls | Petits portefeuilles |
Avantages des néocourtiers pour les ordres de faible montant
Le modèle à commission zéro redéfinit les standards du marché. Ces applications mobiles séduisent les nouveaux investisseurs grâce à une tarification extrêmement agressive sur les actions.
Le mécanisme du PFOF (Payment For Order Flow) permet cette gratuité apparente. Cette rémunération versée par les teneurs de marché fait l'objet d'un encadrement rigoureux.
Les petits portefeuilles actifs tirent le meilleur parti de ces outils. Ils peuvent multiplier les transactions sans éroder leur capital initial.
Il faut noter la fin programmée du PFOF en Europe, prévue pour le 30 juin 2026, impactant les modèles économiques actuels.
Arbitrage entre coût d'exécution et qualité de service
La fiabilité de l'exécution demeure un paramètre technique majeur. Un tarif attractif perd son sens si la latence empêche d'obtenir le prix souhaité lors des pics de volatilité.
Les outils d'analyse varient fortement selon les plateformes. Les interfaces premium justifient leurs commissions par des graphiques avancés et des données de marché en temps réel.
Le support client doit être réactif en cas de litige technique. Vous pouvez consulter ce bilan de l'académie pour évaluer l'importance de la formation continue.
Le prix n'est pas tout.
4. Optimisation fiscale et réglementaire des enveloppes
En France, la loi protège désormais les épargnants en plafonnant les frais de certaines enveloppes fiscales stratégiques.
Encadrement des frais du PEA par la législation Pacte
L'État encadre strictement les coûts liés au Plan d'Épargne en Actions. L'ouverture et la tenue de compte subissent désormais des limites financières précises. Ces plafonds légaux sécurisent votre capital.
Les frais d'exécution pour les ordres passés par internet sont limités à 0,5 %. C'est le seuil maximal autorisé.
Cette réglementation préserve le petit porteur. Vous pouvez ainsi ouvrir un PEA jeune avec des garanties tarifaires solides. La loi limite aussi les droits de garde.
Selon les données de Moneyvox, les droits de garde sont plafonnés à 0,40 % par an. Un montant fixe par ligne peut s'ajouter. Ces règles assainissent vos investissements.
Comparaison des structures de coûts entre PEA et CTO
Le compte-titres ordinaire présente une gestion tarifaire différente. Aucune loi ne limite les commissions appliquées par les courtiers. Les tarifs y sont fixés librement par les établissements financiers.
Le PEA offre un avantage économique supérieur pour les actions européennes. Malgré un univers d'investissement plus restreint, les économies sur les frais demeurent souvent majeures. La protection législative est réelle.
Votre décision dépend de votre horizon temporel. Le choix PEA ou assurance-vie influence également votre rentabilité finale. Comparez systématiquement les structures de coûts.
- Plafonnement légal PEA
- Liberté tarifaire CTO
- Fiscalité avantageuse après 5 ans
Déductibilité fiscale des frais sur les revenus mobiliers
Les frais de garde peuvent parfois être déduits de vos revenus. Cela nécessite d'opter pour l'imposition au barème progressif. Cette option fiscale permet de réduire votre assiette taxable.
Les frais d'achat et de vente s'imputent sur le calcul du gain net. Ils diminuent mécaniquement le montant de votre plus-value imposable. C'est un levier de performance indirect.
Conservez scrupuleusement tous vos justificatifs d'opérations. Consultez les conditions générales pour identifier les documents officiels fournis par votre intermédiaire financier. La rigueur documentaire évite les litiges administratifs.
Optimisez votre déclaration annuelle.
5. Stratégies d'investissement pour limiter les transactions
Adopter une méthode rigoureuse permet de réduire mécaniquement le nombre d'opérations et donc la facture globale.
Efficacité du Buy & Hold face au trading actif
La multiplication des ordres dégrade systématiquement votre performance nette. Moins vous tournez votre portefeuille, moins vous enrichissez votre intermédiaire financier. Cette sobriété transactionnelle préserve votre capital sur la durée.
La passivité est souvent la stratégie la plus rentable. Elle évite les commissions répétitives liées aux allers-retours incessants sur le marché.
La patience paie. L'économie directe réalisée sur les frais se transforme immédiatement en capital productif supplémentaire.
Privilégier un ETF World pour une stratégie passive constitue un levier puissant. Cette approche limite les arbitrages coûteux tout en assurant une diversification instantanée et robuste.
Plans d'investissement programmés et réduction des coûts unitaires
Le fonctionnement du Dollar Cost Averaging (DCA) repose sur la régularité. Acheter à intervalles fixes permet de lisser les prix et parfois les frais d'acquisition.
Identifiez les offres de gratuité disponibles. Certains courtiers ne facturent pas les ordres programmés sur une sélection spécifique d'ETF.
Automatisez vos achats. Cela écarte les erreurs émotionnelles et les transactions impulsives souvent synonymes de surcoûts inutiles.
Utilisez les plans d'investissement programmés pour vos ETF. Des courtiers comme Trade Republic ou Saxo Banque proposent ces services avec des commissions nulles ou fortement réduites.
L'automatisation via le DCA permet de lisser les frais d'entrée tout en disciplinant votre épargne mensuelle.
Gestion passive : ETF et frais de gestion internes
Le Total Expense Ratio (TER) définit le coût annuel interne des fonds. Ces frais sont invisibles mais impactent directement la performance réelle de votre ETF.
Les ETF sont structurellement beaucoup moins chers que les fonds classiques. Ils évitent les frais de gestion active souvent prohibitifs des banques traditionnelles.
Sélectionnez les supports bas coûts en consultant ce guide ETF. La transparence des frais internes est un critère de sélection majeur pour votre rentabilité.
Consultez les analyses sur les frais de courtage pour comprendre l'impact du Total Expense Ratio. Un TER faible maximise l'effet des intérêts composés sur vingt ans.
Regroupement des ordres pour optimiser les paliers
Accumulez vos liquidités avant d'intervenir. Il vaut mieux passer un gros ordre trimestriel que trois petits ordres mensuels subissant des minimums de perception.
Évitez les petites lignes. Multiplier les positions de 100€ est la garantie de frais excessifs par rapport au montant investi.
Calculez la taille optimale de chaque transaction pour diluer la commission fixe. Vous pouvez rejoindre le programme de l'académie pour apprendre à gérer efficacement la structure de votre portefeuille.
Visez le bon pourcentage.
6. Techniques avancées pour minimiser les dépenses opérationnelles
Pour les investisseurs plus aguerris, des leviers de négociation et des choix techniques pointus permettent d'affiner encore la rentabilité.
Levier de négociation pour les investisseurs à gros volumes
L'identification des seuils d'actifs constitue une étape préalable. Au-delà de 100 000€, votre courtier peut devenir plus flexible sur ses tarifs. La taille du portefeuille justifie souvent une révision contractuelle.
Préparez vos arguments méthodiquement. Comparez les offres concurrentes pour obtenir un geste commercial significatif. Mettre en concurrence les structures permet d'ajuster les commissions proportionnelles.
Comparez les offres privées. Les banques privées proposent parfois des forfaits sur mesure. Ces conditions spécifiques s'adaptent aux besoins d'exécution complexes.
Consulter les guides spécialisés permet de mieux choisir un courtier en bourse et souligne la possibilité de négocier. L'alignement des coûts sur vos volumes réels demeure un impératif de gestion.
Tarification spécifique du Service de Règlement Différé
L'utilisation du SRD implique des commissions de règlement différé (CRD) précises. L'effet de levier a un coût quotidien qui peut vite devenir exorbitant. Ces frais rémunèrent l'avance de fonds.
Le coût du report doit être intégré. Prolonger une position d'un mois à l'autre génère des frais supplémentaires. Cette prorogation impacte directement la performance nette de vos lignes.
La vigilance est requise contre le levier. Les frais sont aussi multipliés par votre exposition réelle. Une surveillance rigoureuse des avoirs disponibles est indispensable.
L'usage excessif de ces mécanismes peut mener à des risques de bulle et de levier excessif. Maîtriser le coût du financement, souvent entre 5% et 8% par an, est primordial.
Rentabilité du transfert de portefeuille et primes associées
Analysez le remboursement des frais. De nombreux courtiers en ligne paient vos frais de sortie pour vous attirer. Cette prise en charge neutralise souvent le coût du changement.
Calculez le temps d'amortissement. Un changement de courtier doit être rentable en moins de deux ans. L'économie sur les ordres futurs doit valider la mutation.
Vérifiez les bonus de bienvenue. Des plateformes comme Bourse Direct illustrent les offres de prise en charge des frais de transfert. Ces incitations financières facilitent la migration des actifs en nature.
Changez pour gagner plus.
Optimiser votre performance exige de migrer vers des courtiers en ligne, de privilégier le PEA plafonné et d'adopter une stratégie passive type Buy & Hold. Pour réduire frais courtage bourse durablement, automatisez vos ordres et fuyez les droits de garde bancaires. Votre rentabilité future dépend de cette rigueur tarifaire immédiate.
FAQ
Quelle est la distinction entre les commissions fixes et proportionnelles ?
Les frais fixes consistent en un montant unique prélevé par transaction, indépendamment du volume de titres échangés. Ce modèle, souvent adopté par les néocourtiers, favorise la lisibilité tarifaire pour les ordres de faible envergure.
À l'inverse, les commissions proportionnelles sont calculées selon un pourcentage du montant total de l'ordre. Ce système, courant chez les acteurs traditionnels, inclut fréquemment un minimum de perception qui peut pénaliser les petits investissements si le seuil plancher n'est pas atteint.
Comment limiter l'impact des frais de change lors d'investissements étrangers ?
Les transactions sur les marchés internationaux, notamment aux États-Unis, engendrent des commissions de conversion monétaire souvent occultées. Pour minimiser ces dépenses, il convient de privilégier des courtiers proposant des comptes en devises ou des tarifs forfaitaires réduits sur les places boursières étrangères.
L'utilisation d'ETF cotés en euros permettant une exposition aux marchés mondiaux constitue également une alternative efficace. Cette méthode évite l'application systématique des marges sur le taux de change lors de chaque achat ou vente de titres vifs.
Quels sont les avantages tarifaires du PEA par rapport au compte-titres ?
Le Plan d'Épargne en Actions bénéficie d'un encadrement législatif strict via la loi PACTE, plafonnant les frais de courtage en ligne à 0,5 % par opération. Les droits de garde y sont également limités à 0,4 % annuel, offrant une protection réglementaire absente du Compte-Titres Ordinaire (CTO).
Le CTO dispose d'une liberté tarifaire totale, laissant l'intermédiaire libre de fixer ses conditions. Bien que cette enveloppe offre un univers d'investissement plus large, elle s'avère structurellement plus coûteuse en raison de l'absence de plafonnement des frais de tenue de compte et de dossier.
Pourquoi privilégier les courtiers en ligne aux banques traditionnelles ?
Les banques de réseau supportent des coûts de structure élevés qu'elles répercutent sur leurs clients via des droits de garde et des commissions d'ordre importantes. Le recours à un courtier spécialisé en ligne permet de supprimer ces frais de détention récurrents et de réduire drastiquement le coût unitaire des transactions.
Les "pure players" et néocourtiers proposent des interfaces technologiques avancées et des grilles tarifaires simplifiées. Ce choix est déterminant pour la performance nette à long terme, car l'économie réalisée sur les frais est directement réinvestie dans le capital productif.
Comment la stratégie de gestion passive réduit-elle les coûts opérationnels ?
Adopter une méthodologie "Buy & Hold" permet de limiter mécaniquement le nombre de transactions et, par extension, le cumul des commissions de courtage. La passivité réduit l'érosion du capital causée par les rotations fréquentes de portefeuille, souvent moins rentables après déduction des frais.
L'investissement via des plans programmés (DCA) sur des ETF à bas coûts constitue une solution optimale. Certains courtiers offrent la gratuité sur ces ordres automatisés, permettant de lisser le prix de revient tout en neutralisant l'impact des commissions fixes sur les petits versements mensuels.
Quels sont les frais cachés à surveiller lors de l'ouverture d'un compte ?
Au-delà du courtage visible, l'investisseur doit identifier les frais d'inactivité prélevés en l'absence de mouvements réguliers. Les spreads, ou écarts entre le prix d'achat et de vente, ainsi que les frais de traitement des opérations sur titres étrangères, représentent également des coûts indirects significatifs.
Il est impératif de consulter les conditions générales concernant les frais de transfert de portefeuille et les commissions sur dividendes perçus à l'étranger. Une analyse rigoureuse de la brochure tarifaire complète permet d'éviter les prélèvements imprévus qui brident la performance globale.