Impact de l’inflation sur votre stratégie boursière
L'inflation a atteint 5,2 % en France en 2022, provoquant une érosion mécanique du capital dont le rendement nominal ne couvre plus la hausse des prix. Cette situation génère une perte de valeur réelle pour chaque euro détenu, transformant vos liquidités dormantes en un patrimoine qui s'étiole silencieusement.
Cet article définit les mécanismes de cette dépréciation et identifie les classes d'actifs capables de préserver votre pouvoir d'achat. Nous allons analyser les ajustements nécessaires pour maintenir un impact inflation épargne positif sur le long terme.
L'impact de l'inflation sur l'épargne et votre patrimoine réel
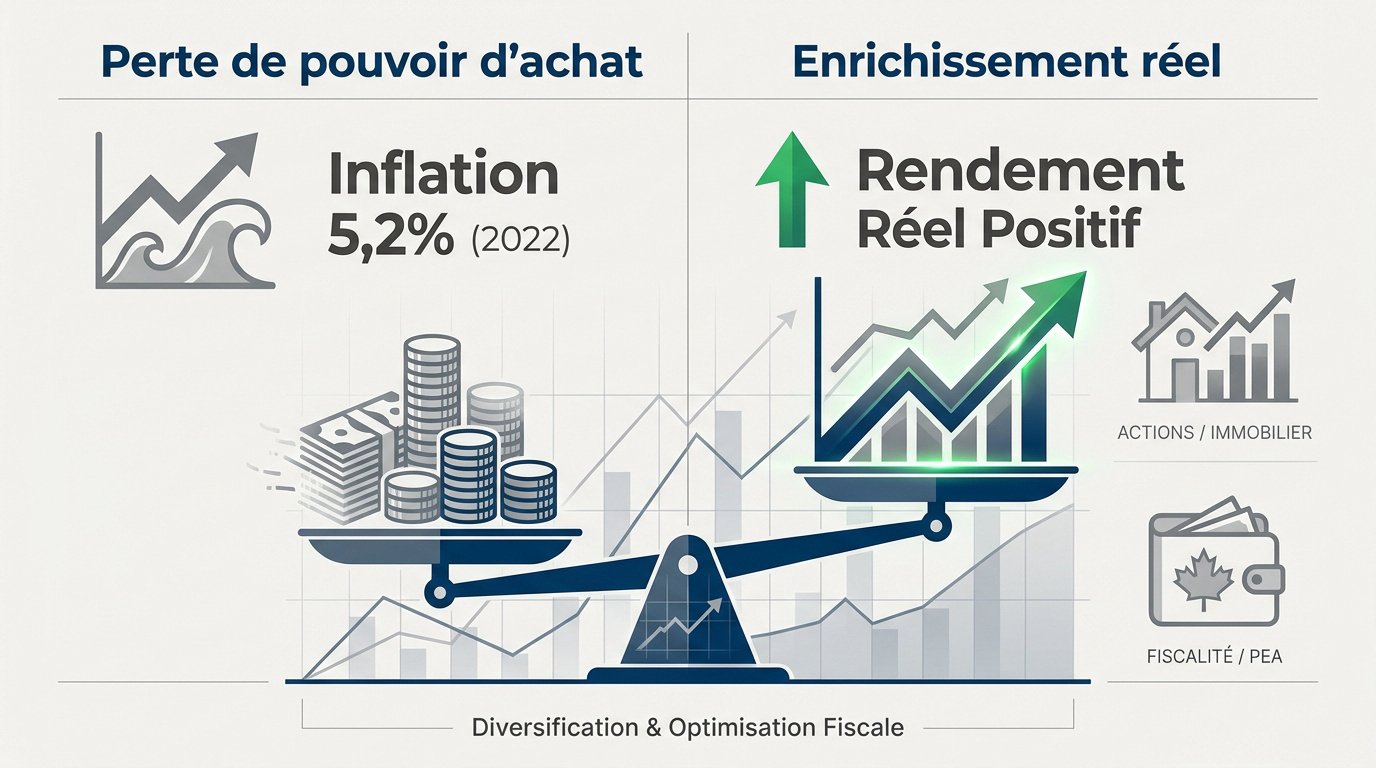
L'inflation, atteignant 5,2% en France en 2022, réduit le rendement réel des placements. Pour contrer cette érosion monétaire, privilégiez la diversification vers les actions et l'immobilier, tout en optimisant votre fiscalité via le PEA.
La hausse des prix impacte directement la valeur de vos actifs monétaires.
Érosion monétaire et perte de pouvoir d'achat
L'inflation désigne une hausse généralisée des prix. Ce phénomène réduit mécaniquement la valeur de chaque euro détenu. Votre portefeuille perd ainsi sa capacité d'achat initiale.
Les liquidités dormantes représentent un danger majeur. Sans investissement, votre capital fond silencieusement face à l'augmentation du coût de la vie quotidienne.
Voici la définition de l'inflation par la Banque de France. Ce document précise les mécanismes fondamentaux.
Calcul du rendement réel effectif
Le rendement réel nécessite de soustraire l'inflation au taux nominal. C'est l'unique indicateur de votre enrichissement véritable, intégrant l'érosion du pouvoir d'achat.
Un livret à 3% avec une inflation à 5% génère une perte réelle. Votre capital s'appauvrit concrètement malgré les intérêts perçus.
Apprenez à calculer le rendement réel de ses investissements. Cette méthode valide l'impact de l'inflation sur votre stratégie boursière.
3 classes d'actifs financiers pour protéger votre capital
Après avoir compris comment l'inflation grignote vos euros, il est temps d'identifier les remparts financiers capables de stopper cette hémorragie de valeur.
Limites des livrets et fonds euros
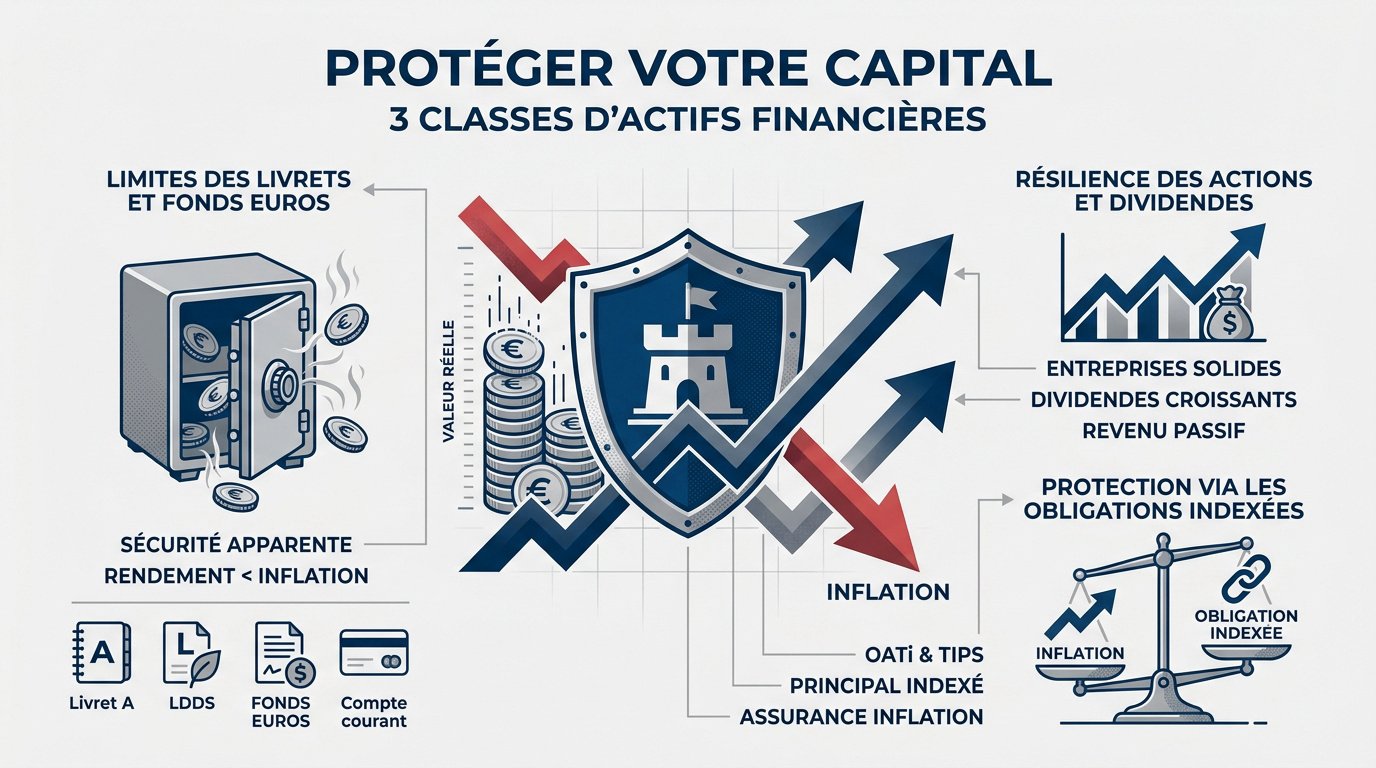
Le piège de la sécurité apparente réside dans l'érosion monétaire. Les livrets garantis offrent un taux souvent inférieur à l'inflation. Votre capital est protégé, mais sa valeur réelle baisse.
Le capital est garanti en euros, mais sa valeur d'achat diminue si le taux est inférieur à l'inflation.
Les fonds euros des assurances-vie subissent une forte inertie. La lente remontée des taux pénalise votre performance nette immédiate.
- Livret A, LDDS
- Fonds euros classiques
- Compte courant rémunéré
Résilience des actions et dividendes
Les entreprises solides répercutent la hausse des coûts sur leurs prix. Cela protège mécaniquement leurs marges et votre investissement. C'est un levier de croissance à long terme.
Vous pouvez envisager les dividendes comme revenu passif pour stabiliser vos rendements.
L'impact de l'inflation sur votre stratégie boursière est ainsi limité. Les dividendes croissants compensent la hausse des prix.
Protection via les obligations indexées
Les OATi et les TIPS constituent des outils de couverture. Le principal et les coupons s'ajustent selon l'indice des prix. La protection est contractuelle.
OATi (France) et TIPS (USA) : le principal et les intérêts s'ajustent selon l'indice des prix à la consommation.
Il devient pertinent d' investir en obligations indexées. C'est une assurance directe contre la surchauffe économique.
Est-il prudent de privilégier l'immobilier en cycle inflationniste ?
Si les actifs financiers offrent une parade, les actifs tangibles comme la pierre ou les matières premières constituent souvent le socle historique de la résistance monétaire.
Immobilier et REIT comme boucliers
L'immobilier physique permet d'indexer les loyers sur l'IRL. Cette corrélation naturelle protège vos revenus contre la hausse du coût de la vie. C'est un rempart concret et rassurant pour beaucoup. L'impact inflation épargne est ainsi limité par ce mécanisme contractuel.
Les REIT ou SCPI offrent une alternative liquide. Vous accédez à des parcs immobiliers diversifiés sans les contraintes de gestion directe. Ces véhicules permettent une exposition simplifiée aux actifs immobiliers tout en conservant une certaine flexibilité.
L'immobilier demeure une composante centrale. Impact de l'inflation sur votre stratégie boursière exige une diversification vers le tangible.
L'immobilier reste une classe d'actifs incontournable pour maintenir son niveau de vie face à l'érosion du pouvoir d'achat monétaire.
Matières premières et valeurs refuges
L'or conserve son statut de valeur refuge historique. En période de crise monétaire, il tend à maintenir sa valeur intrinsèque face aux devises. Il agit comme une assurance hors système.
Le pétrole et les métaux industriels profitent souvent de la hausse des prix. Ils décorrèlent votre portefeuille des marchés d'actions classiques. Ces ressources bénéficient directement de l'augmentation globale des coûts de production.
Pour arbitrer vos choix, observez les caractéristiques de ces actifs.
| Actif | Type de protection | Liquidité | Risque |
|---|---|---|---|
| Or | Forte | Haute | Modéré |
| Pétrole | Moyenne | Haute | Élevé |
| Immobilier physique | Forte | Basse | Modéré |
| REIT | Moyenne | Haute | Élevé |
Ajustement et gestion fiscale de votre stratégie boursière
Détenir les bons actifs est une chose, mais savoir les piloter et minimiser la ponction fiscale est le secret pour conserver un rendement réel positif.
Rééquilibrage et horizon de placement
Votre tolérance au risque doit guider votre allocation. Un horizon long permet de supporter la volatilité des actifs protecteurs.
Rééquilibrez votre portefeuille chaque année. Vendez ce qui a trop monté pour racheter ce qui a baissé. Cela maintient votre profil de risque initial.
Le rééquilibrage annuel permet de vendre les actifs surévalués pour racheter ceux ayant baissé, garantissant le respect de votre profil de risque.
Consultez ce guide pour comprendre pourquoi diversifier son portefeuille boursier pour limiter les chocs spécifiques. L'impact de l'inflation sur votre stratégie boursière exige cette rigueur.
Maximisation du rendement net via le PEA
La fiscalité est le premier ennemi du rendement. Le PEA offre une exonération d'impôt sur les gains après cinq ans de détention.
Il est utile d' ouvrir un PEA avant 25 ans pour prendre date fiscalement au plus tôt. Cette anticipation sécurise vos gains futurs.
Suivez les conseils de l'EBA sur la gestion de l'inflation. La performance finale se juge toujours nette de taxes.
Maîtriser l'impact inflation épargne exige de substituer les liquidités passives par des actifs tangibles et des actions à fort pouvoir de fixation des prix. Diversifiez votre portefeuille et privilégiez l'enveloppe fiscale du PEA pour transformer l'érosion monétaire en levier de croissance. Agissez dès maintenant pour sécuriser votre prospérité future.
FAQ
Quelle est la définition de l'inflation et quel est son impact sur votre patrimoine ?
L'inflation se définit comme une hausse généralisée et durable des prix des biens et services au sein d'une économie. Ce phénomène réduit mécaniquement la valeur réelle de chaque euro détenu, provoquant une érosion de votre pouvoir d'achat et de la valeur de vos investissements si ces derniers ne progressent pas à un rythme supérieur.
Pour un épargnant, le risque majeur réside dans les liquidités dormantes. Sans une stratégie d'investissement adaptée, votre capital fond silencieusement. Il est donc impératif de distinguer le rendement nominal du rendement réel, ce dernier étant le seul indicateur fiable de votre enrichissement effectif après déduction du taux d'inflation.
Comment calculer le rendement réel de vos investissements boursiers ?
Le calcul du rendement réel nécessite de soustraire le taux d'inflation au taux de rendement nominal de votre placement. Par exemple, si votre portefeuille génère une performance nette de 8 % alors que l'inflation s'élève à 6 %, votre gain réel n'est que de 2 %. Cette mesure permet d'évaluer la croissance effective de votre patrimoine.
L'utilisation de cette formule est indispensable pour comparer la pertinence de différents actifs. Un livret d'épargne affichant un taux de 3 % dans un contexte d'inflation à 5 % engendre en réalité une perte de valeur réelle. Pour approfondir cette analyse, vous pouvez consulter la méthode pour calculer le rendement réel de ses investissements.
Quelles sont les classes d'actifs à privilégier pour contrer la hausse des prix ?
Trois catégories d'actifs se distinguent par leur résilience. Les actions d'entreprises solides permettent souvent de répercuter la hausse des coûts sur les prix de vente, protégeant ainsi leurs marges. Parallèlement, les obligations indexées sur l'inflation (OATi ou TIPS) ajustent leur principal et leurs coupons selon l'indice des prix à la consommation, offrant une protection directe contre l'érosion monétaire.
Enfin, les actifs tangibles comme l'immobilier et les matières premières (or, pétrole) agissent comme des boucliers historiques. L'immobilier permet notamment d'indexer les loyers sur le coût de la vie, tandis que l'or conserve sa valeur intrinsèque face à la dépréciation des devises. Une diversification rigoureuse entre ces leviers est la clé d'une stratégie protectrice.
Pourquoi les dividendes constituent-ils un rempart efficace en période inflationniste ?
Les sociétés versant des dividendes croissants démontrent une qualité fondamentale et une capacité à générer des flux de trésorerie pérennes malgré la conjoncture. Le réinvestissement de ces revenus, grâce à la puissance des intérêts composés, contribue significativement à la performance globale et à la résilience du portefeuille face aux corrections boursières.
Contrairement aux valeurs de croissance pure, les entreprises axées sur le rendement sont moins volatiles en période d'incertitude. Pour structurer votre approche, il est utile de comprendre les dividendes comme revenu passif, tout en veillant à la soutenabilité des versements par une analyse des flux de trésorerie organiques.
Comment optimiser la fiscalité de votre stratégie via le PEA ?
La fiscalité représente une charge qui ampute votre rendement net. Le Plan d'Épargne en Actions (PEA) est un outil majeur en France pour minimiser cet impact. Après cinq ans de détention, les plus-values et dividendes sont exonérés d'impôt sur le revenu, seuls les prélèvements sociaux restant dus. Cette enveloppe favorise ainsi la capitalisation à long terme.
Il est recommandé de prendre date fiscalement le plus tôt possible, par exemple en choisissant d'ouvrir un PEA avant 25 ans. En maximisant le rendement net de taxes, vous renforcez votre capacité à maintenir un rendement réel positif, conformément aux principes de gestion patrimoniale rigoureuse.
Le calculateur d'intérêts composés intègre un curseur d'inflation : il affiche côte à côte le capital nominal et son pouvoir d'achat réel.