Comment automatiser ses investissements chaque mois
La capitalisation boursière des SCPI a été multipliée par quatre entre 2010 et 2025, illustrant la croissance structurelle des marchés financiers accessibles aux particuliers. Pourtant, la majorité des épargnants échouent à maintenir une discipline constante, captifs de leurs propres biais cognitifs lors des phases de volatilité.
Cet article définit les protocoles techniques pour automatiser investissements mensuels via le Dollar Cost Averaging. Nous analysons les vecteurs d'exécution et les structures de frais pour sécuriser la croissance de votre patrimoine sur le long terme.
01. Automatiser ses investissements mensuels : fondements du Dollar Cost Averaging
L'investissement automatique via le Dollar Cost Averaging (DCA) lisse le prix d'achat des actifs et élimine la panique émotionnelle. Cette stratégie mécanique transforme la volatilité en alliée pour bâtir un patrimoine solide sur le long terme.
Méthode consistant à investir une somme fixe à intervalles réguliers pour lisser le prix d'achat.
La réussite repose sur la compréhension technique du lissage des prix lors des cycles de marché.
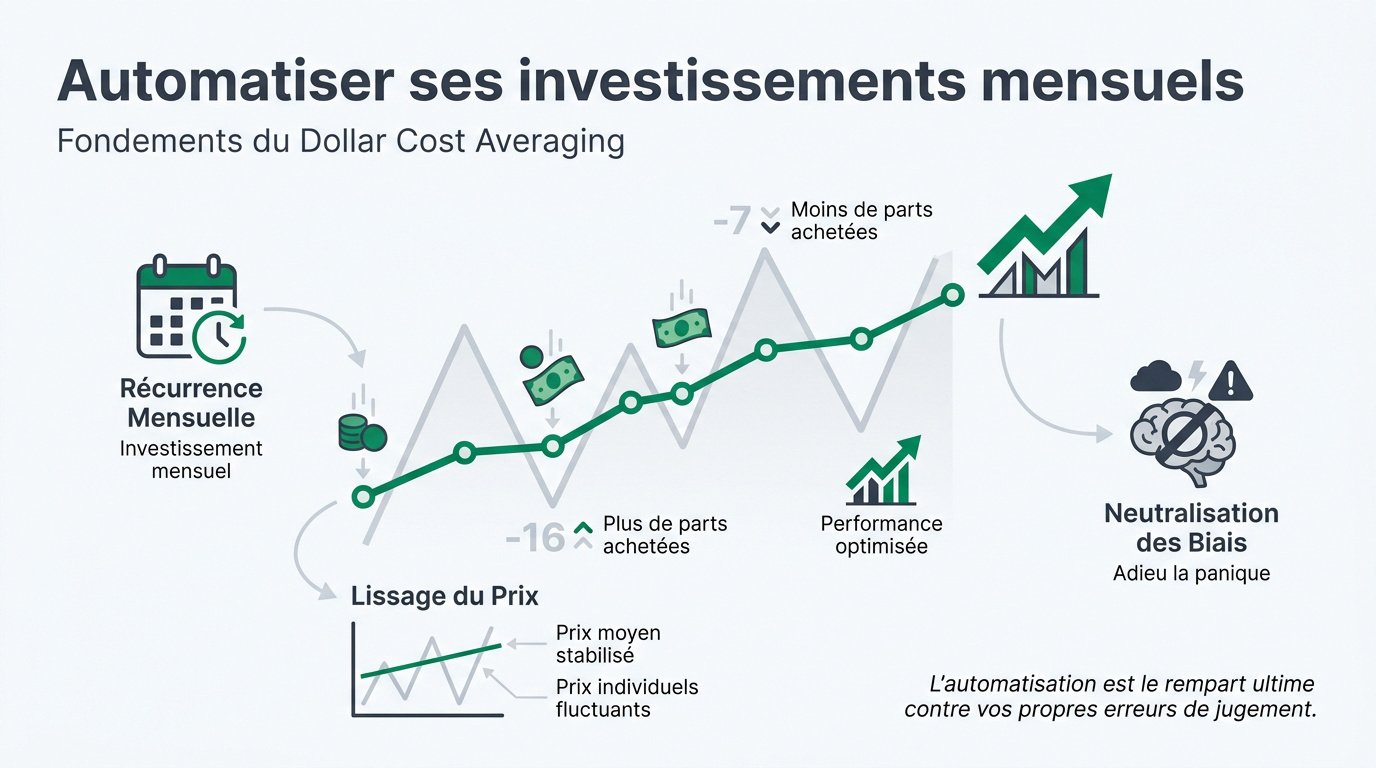
Le lissage du prix de revient par la récurrence mécanique
Le DCA consiste à investir la même somme chaque mois. Cela permet d'acheter plus de parts quand les prix chutent. C'est mathématiquement imparable pour votre performance globale.
Le prix de revient moyen s'équilibre naturellement. Vous ne subissez plus les pics de cherté brutaux. En fait, le lissage réduit l'impact de la volatilité de façon structurelle.
La récurrence bat souvent la chance. Votre portefeuille vous remerciera pour cette rigueur arithmétique constante.
La neutralisation des biais cognitifs et de l'impulsivité
L'humain panique quand les marchés chutent. L'automatisation retire ce poids psychologique. Le système travaille sans hésitation, même en pleine tempête financière mondiale.
Tenter de prédire le point bas est une erreur. Rester investi surpasse le market timing. La discipline remplace avantageusement votre flair, souvent trompeur.
L'automatisation est le rempart ultime contre vos propres erreurs de jugement lors des phases d'euphorie boursière.
02. Architecture technique : sélection des vecteurs et des supports
Le calculateur d'intérêts composés reprend exactement la méthode décrite ici : renseignez votre versement mensuel, la durée et le rendement, et vous verrez où la courbe des intérêts dépasse celle de vos versements.
Une fois la théorie acquise, vous devez choisir les outils adaptés pour héberger votre stratégie.
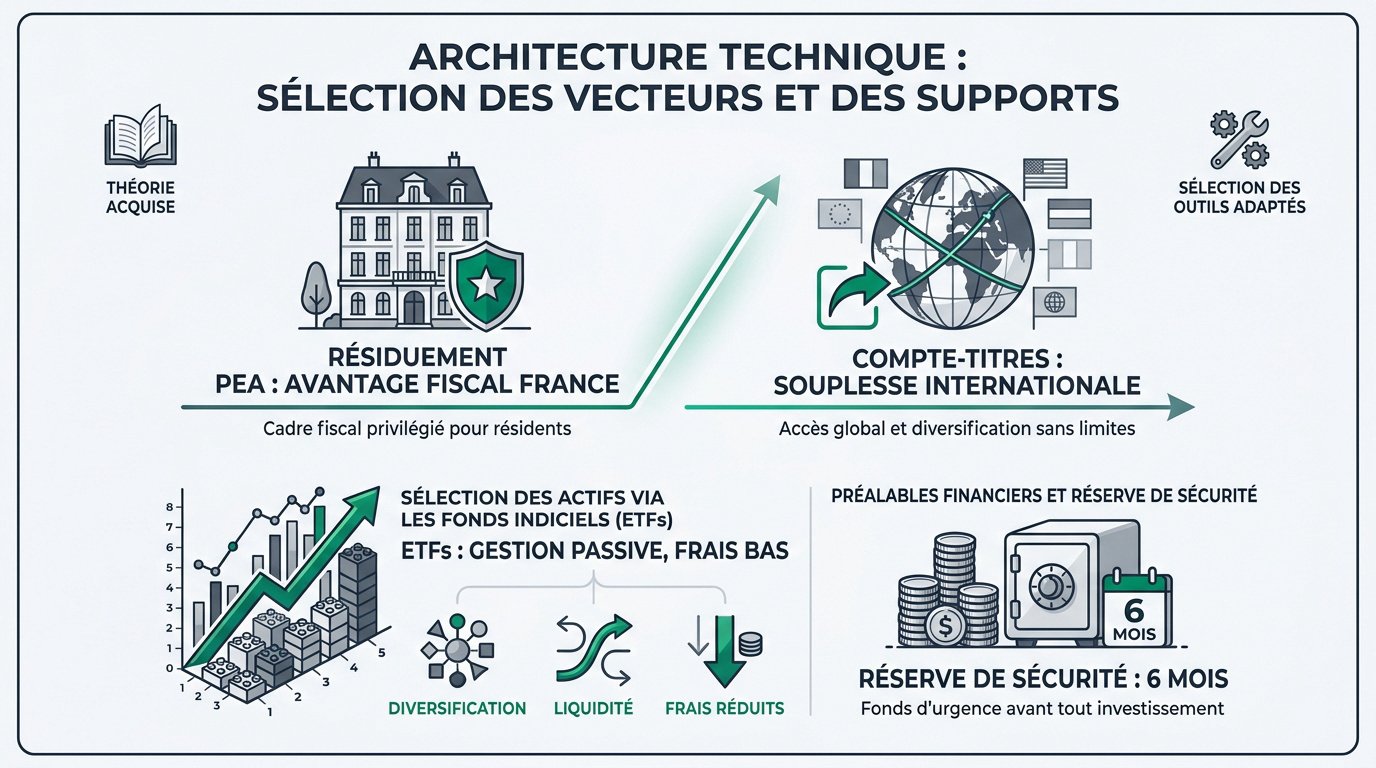
Arbitrage entre Plan d’Épargne en Actions et compte-titres
Le PEA offre un avantage fiscal majeur après cinq ans. C'est le support privilégié pour les résidents français. Le compte-titres reste plus souple pour les actifs internationaux hors Europe.
Optimisez vos gains via les avantages fiscaux du PEA. La flexibilité géographique guidera votre choix du compte pour diversifier vos actifs mondiaux.
Sélection des actifs via les fonds indiciels à bas coûts
Les ETF sont parfaits pour une gestion passive. Ils répliquent des indices mondiaux avec des frais minimes. Privilégiez les fonds à large capitalisation pour plus de sécurité. Les parts fractionnées permettent d'investir même avec des sommes modestes chaque mois.
- Frais de gestion réduits
- Diversification instantanée
- Liquidité quotidienne élevée
Préalables financiers et réserve de sécurité
N'investissez jamais l'argent dont vous avez besoin demain. Une épargne de précaution doit couvrir six mois de dépenses. C'est votre filet de sécurité indispensable avant de viser la bourse.
Ne jamais investir l'argent nécessaire à court terme. Constituez d'abord une épargne de précaution couvrant 3 à 6 mois de dépenses.
Consultez les conditions du LEP pour sécuriser vos liquidités. Ce livret réglementé protège le capital des foyers aux revenus modestes. Comment automatiser ses investissements chaque mois devient alors une démarche sereine.
03. Rentabilité réelle : synergie entre temps et frais réduits
La structure étant en place, focalisons-nous sur les leviers mathématiques qui vont booster votre capital.
Dynamique mathématique de la capitalisation à long terme
Les intérêts composés transforment vos petits versements en montants impressionnants. Le temps est votre plus grand allié. Plus vous commencez tôt, plus l'effet devient puissant et exponentiel.
La croissance du patrimoine repose sur cette régularité mathématique. Maintenir un rendement réel positif nécessite une vision de long terme. C'est le socle de la croissance du patrimoine durable.
Impact des coûts de gestion sur la performance nette
Les frais mangent silencieusement votre rentabilité future. Comparez toujours les courtiers en ligne aux banques classiques. Un écart de 1 % semble faible aujourd'hui. Pourtant, sur vingt ans, cela représente des dizaines de milliers d'euros de gains perdus définitivement.
| Support | Frais moyens | Impact 20 ans | Recommandation |
|---|---|---|---|
| Courtier en ligne | 0,02% à 0,5% | Faible | Recommandé |
| Banque traditionnelle | 1% à 3% | Très fort | À éviter |
| Gestion pilotée | 0,6% à 1,6% | Significatif | À surveiller |
Diversification géographique pour la maîtrise du risque
Ne mettez pas tous vos œufs dans le même pays. Un ETF Monde couvre des milliers d'entreprises globalement. Cela réduit le risque spécifique lié à une seule zone économique.
La diversification du portefeuille protège votre capital des chocs locaux. Vous captez ainsi la croissance mondiale. Cette approche stabilise vos performances mensuelles face à la volatilité.
04. Pérennité du plan : gestion des crises et ajustements
Le succès final dépendra de votre capacité à maintenir ce cap malgré les tempêtes inévitables.
Discipline opérationnelle durant les krachs boursiers
Un krach constitue une solde majeure pour l'investisseur pratiquant le DCA. Cette phase permet d'accumuler davantage de parts d'actifs. Interrompre vos versements lors d'une baisse est une faute stratégique. Maintenez vos virements pour capter le rebond futur.
L'historique des marchés confirme une tendance systématique au redressement. Votre stabilité psychologique détermine la viabilité de votre patrimoine. Conservez une posture stoïque devant les titres financiers alarmistes.
Analysez les erreurs de débutant courantes. La rigueur reste votre meilleur bouclier.
Actualisation du plan selon l'évolution du patrimoine
Votre potentiel d'épargne progresse parallèlement à votre trajectoire professionnelle. Revalorisez vos apports après chaque augmentation de revenus. Un audit annuel suffit pour valider la cohérence de votre trajectoire.
Modifiez vos paramètres si vos priorités de vie bifurquent. L'automatisation constitue un cadre flexible et non une contrainte rigide. Préservez la maîtrise de votre destin financier par cette exigence.
Consultez les modalités de l'investissement mensuel progressif. Adaptez le montant selon vos capacités réelles.
- Évaluer la nouvelle capacité d'épargne.
- Rééquilibrer l'allocation d'actifs cible.
- Actualiser les ordres de virement automatiques.
L'automatisation via le Dollar Cost Averaging neutralise la volatilité et les biais émotionnels pour bâtir un patrimoine pérenne. Sélectionnez un support fiscalement optimisé et des ETF à bas coûts, puis maintenez vos versements sans interruption. Votre rigueur arithmétique constitue le moteur de votre liberté financière future. Automatiser investissements mensuels transforme le temps en votre actif le plus puissant.
FAQ
En quoi consiste concrètement l'automatisation des investissements mensuels ?
L'automatisation repose sur la méthode du Dollar Cost Averaging (DCA). Cette stratégie consiste à injecter une somme fixe à intervalles réguliers dans des actifs financiers, indépendamment des fluctuations du marché. Ce processus mécanique permet d'acquérir davantage de parts lorsque les cours sont bas et moins lorsque les prix augmentent.
Cette approche vise à lisser le prix de revient moyen sur le long terme. En éliminant le besoin de prédire les mouvements boursiers, vous transformez la volatilité en un levier de performance arithmétique tout en construisant votre patrimoine progressivement.
Quels sont les bénéfices psychologiques d'un plan d'investissement programmé ?
L'automatisation agit comme un rempart contre les biais cognitifs et l'impulsivité. En déléguant l'exécution des ordres à un système préétabli, vous neutralisez les réactions émotionnelles telles que la panique lors des krachs ou l'euphorie lors des sommets de marché. La discipline remplace ainsi le flair souvent trompeur de l'investisseur.
Cette rigueur opérationnelle permet de maintenir le cap durant les phases de turbulences. Vous n'avez plus à prendre de décisions quotidiennes stressantes, ce qui garantit une sérénité décisionnelle indispensable pour un engagement sur la durée.
Comment choisir entre un PEA et un compte-titres pour automatiser ses versements ?
Le PEA (Plan d'Épargne en Actions) est privilégié pour son cadre fiscal avantageux après cinq ans de détention, bien qu'il soit limité à un plafond de 150 000 euros et principalement aux titres européens. C'est l'outil optimal pour une gestion passive de long terme axée sur la capitalisation fiscale.
Le Compte-Titres Ordinaire (CTO) offre une flexibilité totale sans plafond de versement et donne accès à un univers d'investissement mondial (USA, marchés émergents, produits dérivés). Bien que soumis au Prélèvement Forfaitaire Unique (PFU), il est indispensable pour une diversification géographique étendue et pour faciliter la transmission du patrimoine.
Quel est l'impact réel des frais de gestion sur la performance d'un portefeuille automatisé ?
Les frais de gestion et les coûts de transaction réduisent directement la performance nette de vos placements. Un écart de frais annuel, même minime en apparence, peut amputer votre capital final de plusieurs dizaines de milliers d'euros sur vingt ou trente ans en raison de l'érosion des intérêts composés.
Pour maximiser la rentabilité, il est impératif de privilégier les courtiers en ligne aux banques traditionnelles et de sélectionner des supports à bas coûts comme les ETF (Exchange Traded Funds). Ces fonds indiciels répliquent la performance des marchés avec des frais administratifs et d'exploitation réduits au minimum.
Est-il risqué de maintenir ses investissements automatiques pendant un krach boursier ?
Maintenir ses versements lors d'une baisse des marchés est une décision stratégique fondamentale. Un krach représente une opportunité d'achat à prix attractifs. C'est précisément durant ces périodes que le mécanisme du DCA permet d'accumuler le plus grand nombre de parts, préparant ainsi le rebond futur.
Interrompre son plan par peur des pertes latentes constitue une erreur majeure qui compromet l'effet de lissage. La résilience historique des marchés montre que la régularité et l'horizon de placement long sont les vecteurs principaux de la croissance du patrimoine et de la réduction des risques à court terme.