ETF dividendes éligibles au PEA : générer des revenus passifs
Le Plan d'Épargne en Actions permet de percevoir des revenus exonérés d'impôt après cinq ans de détention. Cette enveloppe fiscale constitue un levier majeur pour optimiser la distribution de dividendes au sein d'un portefeuille financier.
Pourtant, la sélection de supports performants et conformes aux critères d'éligibilité reste une étape complexe pour les investisseurs. Cet article analyse les meilleurs etf dividendes pea pour structurer une rente passive durable et fiscalement efficiente.
- Stratégie etf dividendes pea : le moteur de votre indépendance financière
- IShares Core EURO STOXX 50 : la stabilité des géants européens
- SPDR S&P Euro Dividend Aristocrats : le choix de la résilience historique
- IShares EURO STOXX Select Dividend 30 : la priorité au rendement brut
- Xtrackers Euro Stoxx Quality Dividend : la sélection par la solidité financière
- Amundi MSCI World (D) : l'accès aux marchés mondiaux par synthèse
- Méthodologie de sélection des fonds : le décryptage des indicateurs techniques
- Optimisation de votre rente passive : la gestion du risque et du temps
Stratégie etf dividendes pea : le moteur de votre indépendance financière
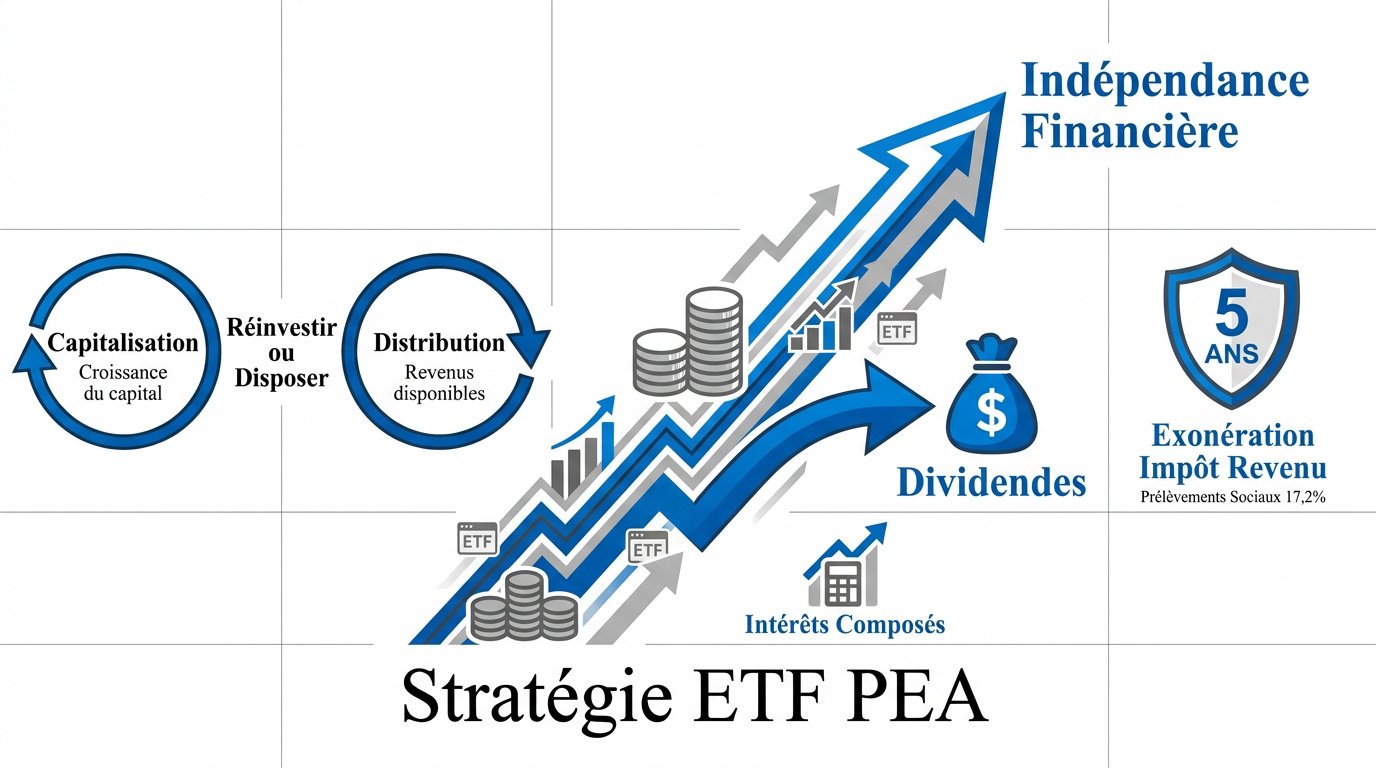
Le PEA permet de percevoir des dividendes exonérés d'impôt sur le revenu après cinq ans, via des ETF distribuant au moins 75 % d'actions européennes. Cette stratégie de revenus passifs repose sur des indices comme l'Euro Stoxx Select Dividend 30, offrant des frais de gestion souvent inférieurs à 0,30 %.
La distinction technique entre les modes de versement des revenus constitue le premier pilier de votre architecture d'investissement.
Distinction entre distribution et capitalisation des revenus
La différence fondamentale réside dans le traitement du coupon. Les fonds distribuant versent le cash sur votre compte espèces. Les fonds capitalisants réintègrent directement les gains dans la valeur de la part.
Les dividendes sont versés en liquidités sur le compte espèces du PEA. Cette option est idéale pour générer un revenu immédiat.
Les dividendes sont automatiquement réinvestis dans le prix de la part. Cette méthode maximise mécaniquement l'effet des intérêts composés.
La capitalisation accélère la croissance de votre capital global. La distribution permet de disposer de liquidités immédiates sans vendre vos titres. C'est un arbitrage personnel entre rente et accumulation pure.
Dans le cadre du PEA, les dividendes restent cantonnés dans l'enveloppe fiscale. Vous décidez ensuite de les réinvestir manuellement ou de les laisser dormir. Pour approfondir ce choix technique, consultez ce guide sur les ETF capitalisants ou distribuants. L'AMF propose également une définition des ETF de distribution pour sécuriser votre compréhension.
Comprendre ces flux est indispensable avant d'aborder le cadre fiscal qui rend l'ETF dividendes éligibles au PEA si attractif pour générer des revenus passifs.
Mécanisme de l'exonération fiscale après cinq ans
L'avantage majeur du PEA réside dans sa maturité fiscale. Après cinq ans de détention, vos gains deviennent nets d'impôt sur le revenu. C'est un levier puissant pour vos dividendes.
Les prélèvements sociaux restent toutefois dus à hauteur de 17,2 %. Le calcul définitif s'opère uniquement lors du retrait des fonds hors du plan. Pour plus de détails, voyez la fiscalite des actions etrangeres en PEA.
L'antériorité fiscale est le facteur déterminant. La date du premier versement marque le point de départ du compteur. Prenez date le plus tôt possible pour valider cet avantage structurel.
| Durée du PEA | Impôt sur le Revenu | Prélèvements Sociaux |
|---|---|---|
| Moins de 5 ans | 12,8 % (ou barème) | 17,2 % |
| Plus de 5 ans | 0 % (Exonération) | 17,2 % |
IShares Core EURO STOXX 50 : la stabilité des géants européens
Après avoir posé le cadre fiscal, penchons-nous sur les supports concrets, à commencer par l'indice phare de la zone euro.
L'ETF iShares Core EURO STOXX 50 constitue un socle stratégique pour votre portefeuille. Il réplique les 50 plus importantes capitalisations boursières de la zone euro. C'est un actif pilier pour la diversification.
Ce fonds adopte une politique de distribution trimestrielle des revenus. Vous percevez ainsi régulièrement des liquidités directement sur votre compte. Les frais de gestion de 0,10 % sont compétitifs. L'encours massif garantit une liquidité optimale.
Le profil de risque reste corrélé aux cycles économiques européens. Sa volatilité annuelle s'établit autour de 15 %. La concentration sur des leaders sectoriels apporte toutefois une structure robuste à l'investissement.
Ce support est idéal pour constituer un fond de portefeuille pérenne. Il capte la croissance des champions européens tout en générant un flux de trésorerie. L'instrument s'intègre parfaitement dans une stratégie ETF dividendes éligibles au PEA : générer des revenus passifs.
SPDR S&P Euro Dividend Aristocrats : le choix de la résilience historique
Si les géants offrent la taille, certains investisseurs préfèrent cibler la régularité historique des versements.
Les Aristocrates du dividende désignent des sociétés spécifiques. Ces entités maintiennent ou augmentent leur coupon annuellement depuis une décennie. Une sélection rigoureuse écarte les entreprises aux politiques de distribution irrégulières.
Le fonds SPDR réplique l'indice S&P Euro High Yield Dividend Aristocrats. Il regroupe 40 valeurs majeures de la zone euro. La diversification sectorielle constitue un pilier central de cette stratégie indicielle.
L'intérêt réside dans la solidité des fondamentaux. Ces sociétés présentent des bilans sains et une rentabilité éprouvée. Elles manifestent une résistance accrue lors des corrections de marché. C'est un gage de qualité pour votre sélection d'actions à dividendes croissants.
Les performances historiques valident cette approche. Le rendement affiché dépasse souvent la moyenne des indices larges. La volatilité demeure généralement maîtrisée sur le long terme pour l'investisseur.
Ce fonds est éligible au PEA. Vous pouvez ainsi capitaliser sur la qualité européenne sans subir de frottement fiscal immédiat.
IShares EURO STOXX Select Dividend 30 : la priorité au rendement brut
Pour ceux qui cherchent à maximiser le cash immédiat, d'autres indices se focalisent uniquement sur le taux de rendement.
L'indice Select Dividend 30 cible la performance pure. Il sélectionne rigoureusement les 30 valeurs offrant les rendements les plus élevés en zone euro. La cible stratégique demeure explicite.
L'ETF iShares présente des caractéristiques techniques précises. Les dividendes sont distribués trimestriellement ou annuellement aux investisseurs. Cette fréquence s'avère optimale pour générer une rente régulière.
La concentration du fonds impose toutefois une vigilance particulière. L'exposition majeure aux secteurs financiers ou de l'énergie, bien que généreuse, induit une volatilité latente. Vous devez impérativement surveiller l'équilibre de votre portefeuille global.
Les frais de gestion s'élèvent à 0,32 % par an. Ce coût reste compétitif pour un produit de distribution. La réplication physique garantit par ailleurs une détention réelle des titres sous-jacents.
Ce fonds constitue un levier performant. C'est l'outil idéal pour doper le rendement global de votre ETF dividendes éligibles au PEA : générer des revenus passifs.
Xtrackers Euro Stoxx Quality Dividend : la sélection par la solidité financière
La quête du rendement ne doit pas faire oublier la santé financière des entreprises sélectionnées. Pour l'investisseur, la pérennité du coupon prime souvent sur son montant immédiat.
Le concept du Quality Dividend dépasse le simple rendement affiché. L'analyse porte sur la capacité réelle de l'entreprise à payer. On évite ainsi les distributions artificielles.
Le fonds Xtrackers utilise des filtres de qualité stricts. Sa méthodologie rigoureuse écarte les sociétés fragiles. Le but est d'éviter les "pièges à dividendes" dangereux pour le capital.
Un rendement très élevé cache parfois une détresse financière. Vérifiez toujours le ratio de distribution et le niveau d'endettement avant d'investir dans un ETF à haut rendement.
Le ratio de distribution et la rentabilité des capitaux propres sont scrutés. Ces critères garantissent une certaine pérennité des revenus versés. C'est une approche prudente et efficace. La croissance du flux de trésorerie est également analysée.
Le fonds peut sous-performer en marché haussier euphorique. Sa structure privilégie la résilience. Il protège mieux le capital lors des périodes de stress boursier intense.
Le Xtrackers Euro Stoxx Quality Dividend (LU0292095535) constitue un pilier pour une stratégie ETF dividendes éligibles au PEA : générer des revenus passifs.
+22,95 %
4,40 %
Amundi MSCI World (D) : l'accès aux marchés mondiaux par synthèse
Sortons des frontières européennes pour chercher une diversification globale, tout en restant dans le cadre du PEA.
Le défi du PEA mondial est réel. Normalement limité à l'Europe, le plan accepte pourtant le monde. Cette inclusion passe par la réplication synthétique, une astuce technique parfaitement légale.
L'Amundi MSCI World (D) répond à ce besoin. La lettre D indique qu'il distribue ses revenus aux porteurs. Il couvre plus de 1 500 entreprises des pays développés. C'est le couteau suisse de l'investisseur.
Le fonctionnement repose sur un swap. Ce contrat d'échange permet d'obtenir la performance boursière mondiale. Le risque de contrepartie associé est aujourd'hui très encadré par les normes européennes UCITS.
La diversification offre des avantages concrets. Vous réduisez ainsi votre dépendance directe à l'économie européenne. Les géants américains de la technologie ou de la santé intègrent alors naturellement votre portefeuille.
Ce fonds constitue souvent la base d'une stratégie de long terme. Pour aller plus loin, vous pouvez consulter ce guide pour choisir votre premier ETF World PEA.
Méthodologie de sélection des fonds : le décryptage des indicateurs techniques
Choisir un nom ne suffit pas, il faut savoir soulever le capot pour analyser les chiffres réels.
Lecture critique du Document d'Informations Clés (DIC)
Le DIC est votre bible. Il résume les frais, les risques et la stratégie. Ne signez jamais sans l'avoir parcouru attentivement.
Traquez les frais cachés. Au-delà des frais de gestion, regardez les coûts de transaction. Un écart de 0,1 % semble faible. Pourtant, sur vingt ans, l'impact est colossal.
Vérifiez l'encours du fonds. Un fonds trop petit risque la fermeture ou la fusion. Visez au minimum 100 millions d'euros pour une bonne liquidité.
| Critère de sélection | Seuil recommandé | Pourquoi c'est important |
|---|---|---|
| Frais de gestion | < 0,5 % | Préserve le rendement net sur le long terme. |
| Encours sous gestion | > 100 M€ | Garantit la pérennité et la liquidité du fonds. |
| Tracking Error | < 0,1 % | Assure une réplication fidèle de l'indice choisi. |
| Politique de distribution | Dist ou Cap | Aligne le fonds avec votre besoin de revenus. |
Maîtrise des risques de concentration et de réplication
Attention à la concentration sectorielle. Les indices dividendes surpondèrent souvent la banque ou l'industrie. Cela peut créer un déséquilibre dangereux en cas de crise.
Physique contre synthétique. La réplication physique détient les actions. La réplication synthétique utilise des dérivés. Les deux ont des avantages selon la zone géographique ciblée.
Surveillez la tracking error. C'est l'écart entre l'ETF et son indice. Plus elle est faible, plus la gestion est précise et efficace.
L'investissement en actions comporte des risques de perte en capital. Consultez cet avertissement sur les risques avant de finaliser votre stratégie sur les ETF dividendes éligibles au PEA : générer des revenus passifs.
ETF dividendes éligibles au PEA : générer des revenus passifs
Le Plan d'Épargne en Actions (PEA) demeure l'un des véhicules d'investissement les plus performants pour l'épargnant français. En y intégrant des ETF (Exchange Traded Funds) axés sur les dividendes, vous combinez l'efficacité fiscale de l'enveloppe avec la régularité des flux financiers des grandes entreprises européennes.
Exonération d'impôt : 0 % sur le revenu après 5 ans.
Prélèvements sociaux : 17,2 % dus lors des retraits.
Rendement cible : 3 à 4 % par an en moyenne.
Les avantages fiscaux du PEA pour les dividendes
Le principal atout réside dans la neutralité fiscale des opérations au sein du plan. Tant que les sommes restent investies, aucun impôt n'est déclenché. Pour les ETF distribuants, les dividendes perçus sont crédités sur le compte espèces sans frottement fiscal immédiat. Après cinq ans de détention, les gains sont totalement exonérés d'impôt sur le revenu.
Cette structure permet de réinvestir l'intégralité des sommes perçues, maximisant ainsi la croissance du capital. Seuls les prélèvements sociaux de 17,2 % s'appliquent lors d'un retrait partiel ou total. Cette fiscalité est nettement plus avantageuse que le Prélèvement Forfaitaire Unique (PFU) de 30 % appliqué sur un compte-titres ordinaire.
Sélection des meilleurs ETF dividendes pour votre PEA
Le choix d'un support doit reposer sur des critères techniques stricts. L'indice répliqué, la qualité de la réplication et l'encours du fonds sont des indicateurs de fiabilité. Les frais de gestion annuels (TER) doivent également être minimisés pour ne pas éroder la performance à long terme.
Voici une liste non exhaustive de supports éligibles :
- iShares Core EURO STOXX 50 : 50 capitalisations majeures de la zone euro (Frais : 0,10 %).
- SPDR S&P Euro Dividend Aristocrats : Entreprises ayant maintenu ou augmenté leurs dividendes sur 10 ans.
- iShares EURO STOXX Select Dividend 30 : Focus sur les 30 rendements les plus élevés.
- Amundi MSCI World D : Exposition mondiale via une réplication synthétique éligible au PEA.
Optimisation de votre rente passive : la gestion du risque et du temps
Une fois vos outils sélectionnés, c'est votre comportement qui fera la différence sur la durée.
Mise en place d'une stratégie d'investissement programmé
Adoptez la méthode DCA. Investissez une somme fixe chaque mois, peu importe le prix. Cela lisse les points d'entrée sur le marché.
La puissance des intérêts composés. Réinvestir vos dividendes décuple la croissance. Utilisez un simulateur d'intérêts composés pour voir l'effet boule de neige. Le temps est votre meilleur allié en bourse.
Automatisez vos virements. La discipline bat souvent l'intelligence pure. Ne tentez pas de deviner le meilleur moment pour acheter.
Diversification et horizon de placement pour la retraite
Ne misez pas tout sur un seul indice. Combinez des ETF dividendes avec des supports plus larges. Vérifiez régulièrement la pondération de vos lignes.
Conservez une poche de liquidités. Les marchés peuvent être volatils à court terme. Gardez vos obligations ailleurs si nécessaire. L'équilibre protège votre futur niveau de vie.
Préparez la phase de retrait. Calculez vos besoins futurs avec réalisme. Les dividendes versés en cash faciliteront vos compléments de revenus.
Le PEA constitue le socle idéal pour bâtir une rente défiscalisée, à condition de maintenir une discipline d'investissement sur plusieurs décennies.
L’allocation en ETF dividendes au sein du PEA combine rendement régulier, diversification européenne et exonération fiscale après cinq ans. Pour transformer cette stratégie en rente pérenne, sélectionnez vos supports selon leurs frais et leur historique de distribution. Agissez dès maintenant pour activer la puissance des intérêts composés et sécuriser votre autonomie financière.
FAQ
Comment fonctionnent les ETF dividendes dans le cadre du PEA ?
Les ETF dividendes, ou trackers, sont des fonds indiciels conçus pour répliquer la performance d'indices spécifiques regroupant des entreprises versant des revenus réguliers. Dans le cadre du PEA, ces supports permettent de percevoir des dividendes tout en bénéficiant d'une enveloppe fiscale protectrice. Pour être éligibles, ces fonds doivent détenir au moins 75 % d'actions issues de l'Union européenne, ou utiliser une réplication synthétique pour exposer le portefeuille à des marchés mondiaux.
L'avantage majeur réside dans la capitalisation des revenus : les dividendes perçus au sein du plan ne sont pas imposés tant qu'aucun retrait n'est effectué. Cette structure favorise l'effet boule de neige des intérêts composés, permettant de bâtir une rente passive sur le long terme avec une efficacité fiscale optimale.
Quelle est la fiscalité appliquée aux revenus générés par un PEA ?
La fiscalité du PEA est conditionnée par l'antériorité fiscale du plan, le pivot étant fixé à cinq ans après son ouverture. Avant ce délai, tout retrait entraîne la clôture du plan et une taxation des gains au Prélèvement Forfaitaire Unique (PFU). Après cinq ans, les plus-values et les dividendes sont intégralement exonérés d'impôt sur le revenu.
Toutefois, les prélèvements sociaux restent dus à hauteur de 17,2 %. Ces derniers sont calculés et prélevés uniquement lors des retraits partiels ou totaux. Il est donc impératif de prendre date le plus tôt possible pour valider cet avantage fiscal et maximiser le rendement net de votre stratégie de distribution.
Quels sont les meilleurs ETF dividendes éligibles pour générer des revenus ?
Plusieurs supports se distinguent par leur stratégie et leur historique. L'iShares Core EURO STOXX 50 offre une exposition aux 50 géants de la zone euro avec des frais réduits (0,10 %). Pour une résilience accrue, le SPDR S&P Euro Dividend Aristocrats cible 40 entreprises ayant maintenu ou augmenté leurs coupons sur au moins 10 ans, affichant un rendement de distribution souvent supérieur à 3 %.
Pour maximiser le rendement brut, l'iShares EURO STOXX Select Dividend 30 se concentre sur les 30 valeurs les plus généreuses, bien que son exposition sectorielle soit plus marquée. Enfin, l'Amundi MSCI World (D) permet d'accéder aux marchés mondiaux via une réplication synthétique, offrant une diversification géographique indispensable pour équilibrer un portefeuille centré sur l'Europe.
Quels critères techniques faut-il analyser avant de choisir un ETF ?
La sélection d'un ETF repose sur l'analyse rigoureuse du Document d'Informations Clés (DIC). Vous devez prioriser le Total Expense Ratio (TER), ou frais de gestion annuels, qui doit idéalement rester inférieur à 0,50 %. Un encours sous gestion supérieur à 100 millions d'euros est également recommandé pour garantir une liquidité suffisante et limiter les risques de fermeture du fonds.
Il est crucial de vérifier la tracking error, qui mesure la précision de la réplication par rapport à l'indice de référence. Enfin, distinguez bien les fonds de distribution, qui versent le cash sur votre compte espèces, des fonds de capitalisation, qui réinvestissent automatiquement les gains pour accélérer la croissance du capital.
Quels courtiers privilégier pour l'achat d'ETF dividendes sur PEA ?
Le choix du courtier impacte directement votre rentabilité nette via les frais de courtage. Des établissements comme Fortuneo ou Saxo Bank proposent des structures tarifaires compétitives pour les ordres courants. Interactive Brokers et Trade Republic offrent également des solutions d'accès aux marchés avec des frais fixes ou des spreads encadrés.
L'investisseur doit comparer les coûts selon la taille moyenne de ses ordres. Pour une stratégie d'investissement programmé (DCA), il est préférable de choisir un intermédiaire minimisant les frais sur les petites transactions répétées, afin de ne pas éroder le rendement des dividendes perçus.