Assurance vie enfant ou livret A : le comparatif
Avec un taux net fixé à 1,70 % en 2026, le Livret A demeure le placement préféré des familles françaises pour sécuriser l'avenir de leurs enfants. Mais cette sécurité immédiate est-elle suffisante pour bâtir un patrimoine durable sur le long terme ?
Le plafonnement des versements et la faible rémunération réelle face à l'inflation limitent souvent vos ambitions patrimoniales. Nous comparons ici l'assurance vie enfant ou livret a pour vous aider à structurer une stratégie d'épargne optimale et performante.
Assurance vie enfant ou livret A : les fondamentaux de l'épargne junior
Le Livret A offre une sécurité totale avec un taux de 1,70 % net en 2026 et un plafond de 22 950 €, tandis que l'assurance-vie permet une croissance illimitée via les unités de compte. La combinaison des deux supports optimise la transmission fiscale et la disponibilité des fonds dès la naissance.
La sécurité constitue souvent le premier critère de choix pour les parents, ce qui place le Livret A en tête des solutions de précaution immédiate.
- Taux Livret A : 1,70 % net
- Plafond Livret A : 22 950 €
- Versement initial : dès 10 €
- Assurance-vie : sans plafond
Le Livret A, socle de sécurité immédiate
Le compte est plafonné à 22 950 euros par enfant. Vous pouvez consulter le plafond du Livret A officiel. L'ouverture est possible dès la naissance.
L'État garantit intégralement le capital déposé. Un versement initial de dix euros suffit pour valider l'ouverture du livret.
La gestion s'avère extrêmement simple pour les représentants légaux. Les intérêts sont capitalisés chaque année au 31 décembre. C'est l'outil idéal pour débuter sans risque.
Ce support bénéficie d'une accessibilité universelle. Ce socle rassure chaque famille française.
L'assurance-vie, moteur de croissance patrimoniale
Ce contrat ne comporte aucune limite légale de versement. Votre capacité de stockage financier devient ainsi infinie. L'assurance-vie permet une ouverture dès la naissance. C'est un avantage majeur pour les capitaux importants.
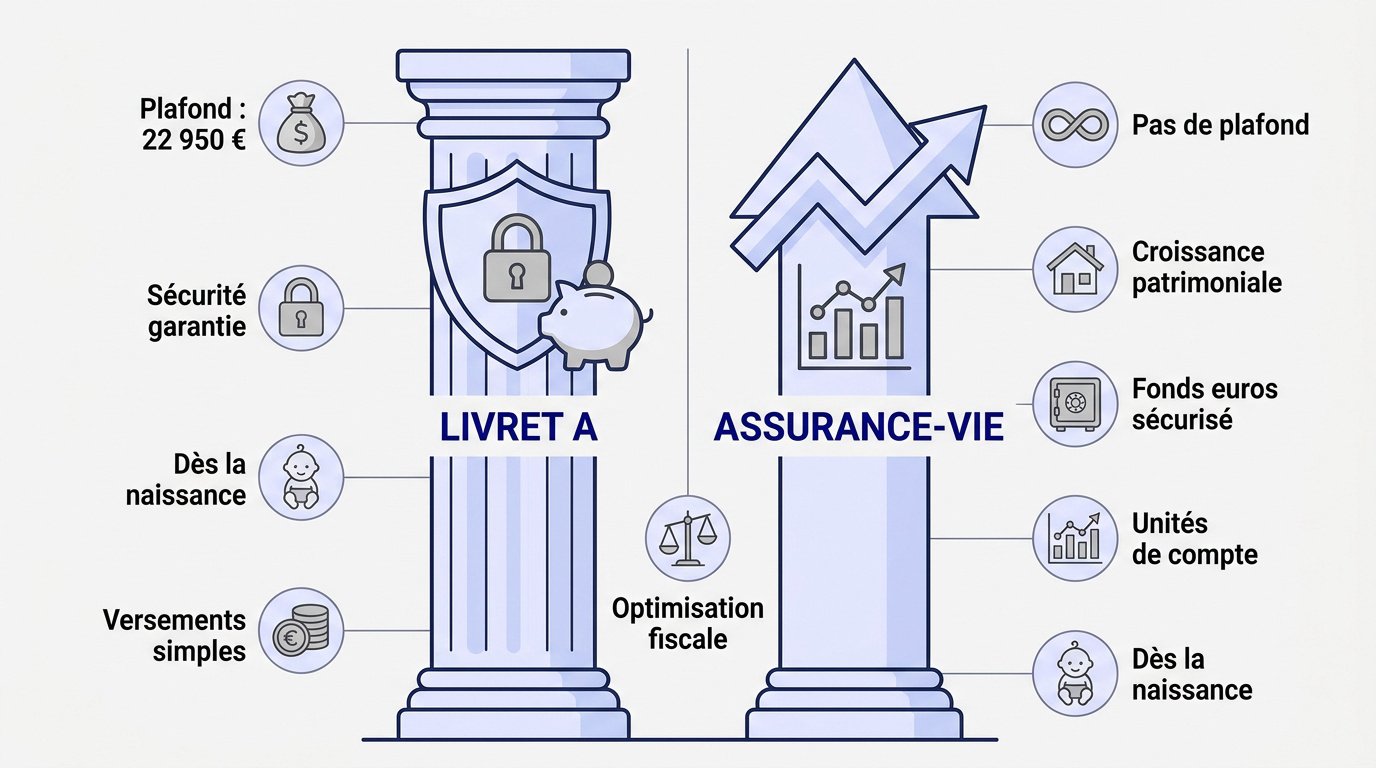
Le fonds en euros garantit la protection du capital. Il assure un rendement régulier sans exposition aux fluctuations boursières.
Les unités de compte offrent un potentiel de performance accru. Ce support permet d'investir sur les marchés financiers mondiaux.
Le contrat propose une grande flexibilité de gestion. Les parents conservent le contrôle total de l'allocation.
| Caractéristique | Livret A | Assurance-vie |
|---|---|---|
| Rendement | 1,70 % (fixe) | Variable (UC/Euros) |
| Risque | Nul | Modéré à élevé (UC) |
| Plafond | 22 950 € | Illimité |
| Fiscalité | Exonération totale | Optimisée après 8 ans |
Comparaison directe des performances et de la fiscalité en 2026
Au-delà des caractéristiques techniques, c'est le duel entre rendement et fiscalité qui détermine la rentabilité réelle pour votre enfant.
Rendement garanti contre espérance de gain variable
Le taux du Livret A 2026 est fixé à 1,7% net. Cette rémunération est stable. Elle reste pourtant limitée face à l'inflation.
Les marchés financiers offrent d'autres perspectives. Sur 15 ans, les actions surperforment souvent l'épargne réglementée. Votre patience devient votre meilleure alliée.
Les fonds euros complètent ce panorama. Ils ont rapporté environ 2,60% en moyenne récemment. La sécurité y rencontre une performance honorable.
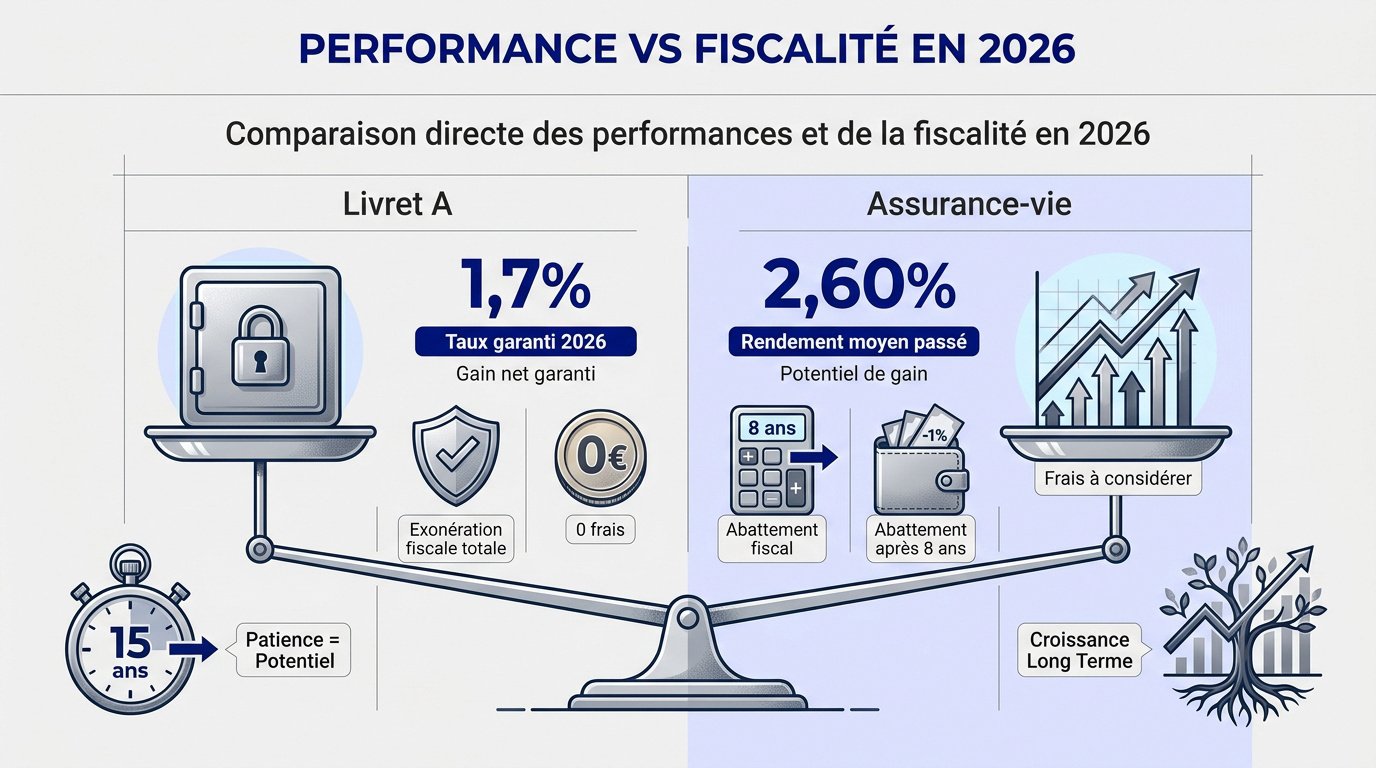
Le match fiscal : exonération totale vs abattement après 8 ans
Le Livret A brille par son absence totale d'imposition. Chaque centime d'intérêt reste dans la poche de l'enfant. C'est une solution d'une simplicité absolue.
L'assurance vie propose un abattement de 4 600 euros après 8 ans. Consultez ce guide sur le calcul de la flat tax. Ce levier fiscal s'avère puissant pour les gains importants.
Les prélèvements sociaux restent toutefois dus sur les contrats de capitalisation. Une détention longue est impérative pour optimiser la stratégie. Anticiper permet de réduire efficacement la facture fiscale future.
Impact des frais de gestion sur le capital final
Le Livret A bénéficie d'une gratuité totale. Aucun frais ne vient grignoter l'épargne constituée.
Soyez vigilants sur les frais de l'assurance-vie. Les coûts d'entrée et de gestion annuelle impactent directement la performance finale. Comparez les contrats avant de signer. Certains courtiers en ligne cassent les prix.
| Critère | Livret A | Assurance-vie |
|---|---|---|
| Frais d'ouverture | 0€ | 0€ à variable |
| Frais de gestion | 0€ | 0,50% à 1% par an |
| Frais de versement | 0€ | 0% à 5% |
| Fiscalité des gains | Exonération totale | Flat tax ou abattement après 8 ans |
Ce tableau illustre la supériorité du Livret A sur les coûts fixes. L'assurance-vie doit générer un rendement supérieur pour compenser ses frais structurels.
Disponibilité des fonds et stratégies de transmission
Si la rentabilité compte, la capacité à récupérer l'argent ou à le transmettre sans heurts est tout aussi capitale.
Liquidité totale du Livret A face aux rachats d'assurance-vie
Le Livret A offre une disponibilité immédiate. Vous récupérez les fonds en quelques clics depuis votre espace bancaire. C'est l'outil de la réactivité absolue.
L'assurance-vie impose un rythme différent. Le processus de rachat demande souvent plusieurs jours ouvrés pour être finalisé. Une anticipation minimale est donc requise pour votre bilan patrimonial.
Les parents pilotent la gestion jusqu'aux seize ans du mineur. Cette période permet de structurer l'épargne sereinement. Le droit de jouissance légale protège alors la cellule familiale.
Encadrer l'autonomie de l'enfant avec le pacte adjoint
Le pacte adjoint définit les règles d'usage du capital. Ce document permet de bloquer les retraits jusqu'aux vingt-cinq ans du bénéficiaire. Consultez cet usage du pacte adjoint pour plus de détails.
Document sous seing privé permettant aux parents de définir les conditions de gestion et l'âge de disponibilité des fonds (jusqu'à 25 ans) pour un contrat d'assurance-vie ouvert au nom d'un mineur.
Vous sécurisez ainsi l'utilisation des fonds à la majorité. Cela limite les risques de dépenses impulsives lors du passage à l'âge adulte. Vous maintenez un contrôle bienveillant sur les projets futurs.
Optimiser la transmission de patrimoine entre générations
L'assurance-vie se distingue par ses avantages successoraux spécifiques. Le capital transmis sort généralement du cadre de la succession classique. C'est un levier de transmission hors pair.
L'usage des abattements pour dons familiaux renforce cette efficacité. Cumuler ces dispositifs réduit drastiquement les droits de mutation. Pour comparer, voyez le duel PEA ou Assurance-vie.
Voici les piliers fiscaux à retenir pour votre stratégie :
- Abattement de 31 865 € renouvelable tous les 15 ans.
- Exonération totale des intérêts générés.
- Transmission hors succession pour les primes versées avant 70 ans.
- Cumul possible avec le dispositif du don TEPA.
3 scénarios pour arbitrer selon l'âge et les objectifs
Pour y voir plus clair, appliquons ces principes à des situations concrètes rencontrées par les familles.
Privilégier l'assurance-vie dès le berceau pour la durée
Anticiper l'avenir d'un nouveau-né permet de générer un capital conséquent via les intérêts composés. En choisissant d'investir 100 euros par mois, vous construisez une base financière solide sur vingt ans.
Ouvrir ce contrat dès la naissance permet de prendre date fiscalement sans attendre. Le délai de huit ans nécessaire pour optimiser la fiscalité commence ainsi son décompte immédiatement. C'est un avantage structurel pour son futur.
Opter pour une gestion pilotée offre une sérénité appréciable aux parents. Des experts se chargent d'ajuster le niveau de risque selon l'horizon de temps défini. La méthode est simple et efficace.
Utiliser le Livret A pour l'éducation financière de l'adolescent
Le livret A constitue un support pédagogique idéal pour un adolescent en quête d'autonomie. Observer le solde progresser chaque mois rend la notion d'épargne tangible. C'est un exercice concret et formateur.
Ce capital reste disponible pour financer ses premiers projets personnels importants. Qu'il s'agisse de payer son permis ou son premier matériel informatique, l'accès aux fonds est immédiat. La gestion réelle favorise l'apprentissage.
Apprendre à épargner sur un Livret A dès 16 ans forge une discipline financière qui servira toute la vie d'adulte.
La stratégie du cumul pour une gestion équilibrée
Une répartition intelligente entre précaution et rendement assure une protection optimale du patrimoine. Maintenez le Livret A pour couvrir les besoins urgents. Orientez ensuite le surplus vers l'assurance-vie pour la croissance.
L'ouverture systématique des deux supports permet de bénéficier de la complémentarité des outils. Vous exploitez ainsi les spécificités de chaque enveloppe, comme le choix entre un ETF capitalisant ou distribuant. C'est une approche rigoureuse.
Arbitrer entre assurance vie enfant ou livret A permet de conjuguer sécurité immédiate et croissance à long terme. Sécurisez votre épargne de précaution sur le livret et dynamisez le surplus sans plafond via l'assurance-vie pour maximiser les intérêts composés. Agissez dès maintenant pour offrir à votre enfant un capital optimisé et une autonomie financière durable.
FAQ
Pourquoi privilégier l'ouverture d'une assurance-vie pour un enfant dès son plus jeune âge ?
Prendre date sur un contrat d'assurance-vie dès la naissance de votre enfant permet de déclencher immédiatement le compteur fiscal des huit ans. Cette anticipation garantit à votre enfant l'accès à un abattement annuel sur les gains de 4 600 € dès sa majorité, facilitant ainsi le financement de ses futurs projets.
Au-delà de l'aspect fiscal, le temps long favorise l'action des intérêts composés. En investissant sur des supports diversifiés comme les unités de compte, vous maximisez le potentiel de croissance du capital sur une période de 15 à 20 ans, surpassant ainsi les rendements limités de l'épargne réglementée.
Quels sont les atouts du Livret A pour constituer l'épargne de votre enfant ?
Le Livret A se distingue par sa sécurité absolue et sa simplicité de gestion. Avec un capital garanti par l'État et un taux de 1,70 % net en 2026, ce support constitue le socle idéal pour une épargne de précaution, accessible sans aucun frais d'ouverture ou de gestion.
Sa liquidité immédiate permet de disposer des fonds en quelques clics pour couvrir des besoins imprévus. C'est également un outil pédagogique précieux pour initier votre adolescent à la gestion budgétaire, lui offrant une vision concrète de son épargne sans aucun risque de perte en capital.
Est-il possible et pertinent de cumuler un Livret A et une assurance-vie pour un mineur ?
Le cumul de ces deux solutions est vivement recommandé pour bâtir une stratégie patrimoniale équilibrée. Cette approche permet de combiner la disponibilité instantanée du Livret A avec la performance à long terme et l'absence de plafond de versement de l'assurance-vie.
En saturant d'abord le plafond du Livret A (22 950 €), vous sécurisez une réserve de précaution. Le surplus peut ensuite être orienté vers l'assurance-vie pour diversifier les actifs et optimiser la transmission, bénéficiant ainsi du meilleur des deux mondes financiers pour l'avenir de votre enfant.
Comment garder le contrôle sur les fonds transmis à votre enfant à sa majorité ?
Pour éviter que le capital ne soit utilisé de manière impulsive à 18 ans, vous pouvez adjoindre un pacte adjoint au contrat d'assurance-vie. Ce document juridique vous permet de définir des conditions d'utilisation et de bloquer les retraits jusqu'aux 25 ans de l'enfant.
Cette mesure de protection garantit que l'épargne constituée servira réellement à financer des étapes structurantes, comme les études supérieures ou l'apport pour un premier achat immobilier. Vous maintenez ainsi une surveillance bienveillante sur le patrimoine transmis.
Quelle est la fiscalité applicable en cas de retrait sur les contrats de votre enfant ?
Le Livret A offre une exonération totale et permanente d'impôts et de prélèvements sociaux. Pour l'assurance-vie, la fiscalité dépend de l'ancienneté du contrat : avant 8 ans, les gains sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30 %, tandis qu'après 8 ans, ils bénéficient d'un cadre allégé.
L'optimisation fiscale repose sur la détention longue, permettant de profiter d'un taux réduit à 7,5 % (hors prélèvements sociaux) après application de l'abattement annuel. Il est donc crucial d'anticiper les besoins de retrait pour minimiser la pression fiscale sur le capital final.