Bilan patrimonial : structurer ses actifs en 2026
Le bilan patrimonial 2026 s'impose désormais comme un audit multidimensionnel intégrant des projections par intelligence artificielle pour sécuriser vos actifs. Cette analyse rigoureuse cartographie vos volets financiers, fiscaux et successoraux afin de transformer un simple inventaire en une véritable stratégie de croissance.
On finit souvent par subir une fiscalité lourde ou des rendements stagnants faute d'une vision consolidée et actualisée. Cet article détaille la méthodologie précise pour structurer votre patrimoine et optimiser chaque levier de performance selon les nouvelles normes réglementaires. On fait le point ensemble.
Concept · 01 | Le bilan patrimonial 2026 : un diagnostic au-delà de l'inventaire
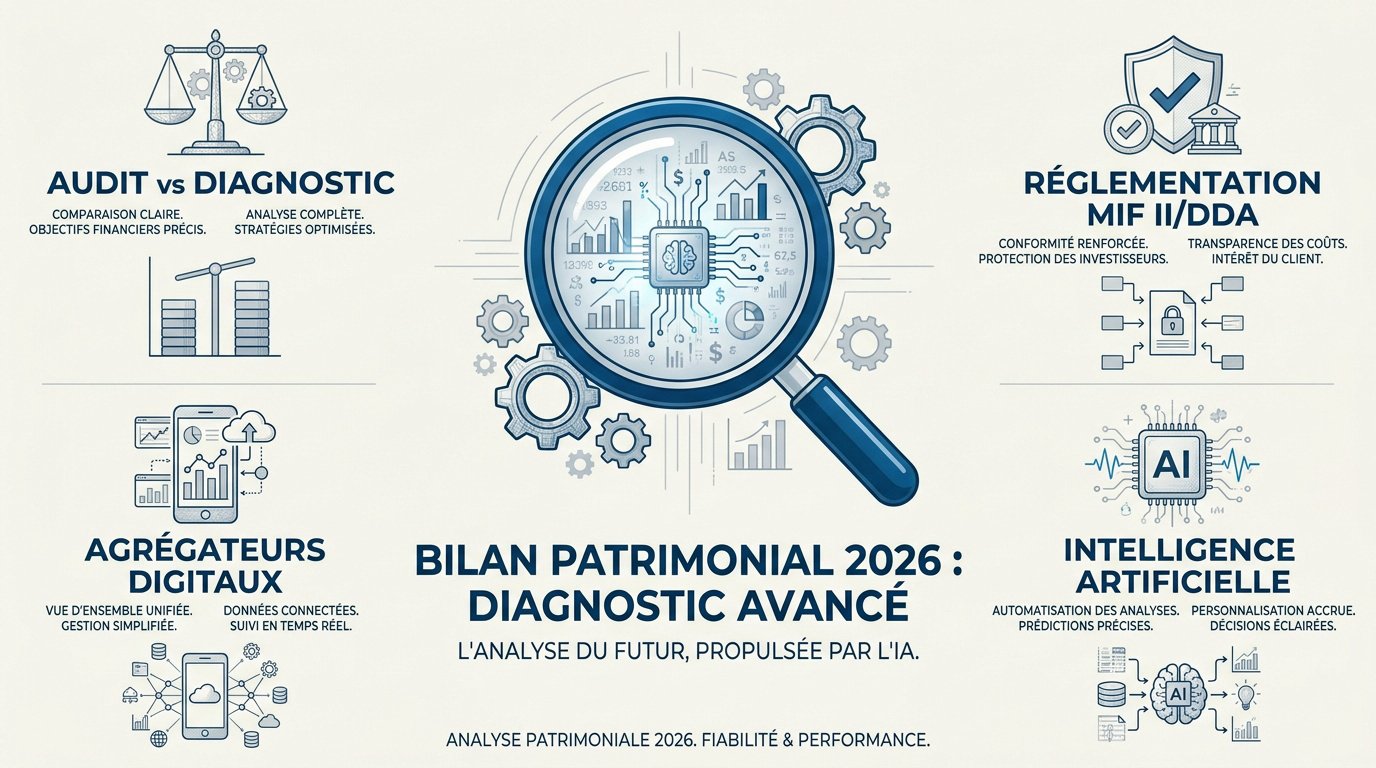
Le bilan patrimonial 2026 intègre désormais l'intelligence artificielle pour des projections de rendement ultra-précises. Il repose sur une méthodologie en cinq étapes validée par les normes MIF II et DDA, garantissant une protection juridique et fiscale optimale des actifs.
Photographie détaillée de la situation financière, juridique, fiscale et familiale à un instant T. Il analyse six volets interdépendants : patrimoine brut, passif, revenus, fiscalité, retraite et transmission.
Cette approche rigoureuse marque une rupture nette avec les pratiques commerciales classiques, privilégiant la neutralité du conseil à la vente de produits financiers.
Distinguer l'audit profond du simple diagnostic bancaire
Le diagnostic bancaire gratuit se limite souvent à une approche orientée produit. À l'inverse, l'audit indépendant garantit une objectivité totale grâce à une rémunération exclusivement perçue sous forme d'honoraires.
Le périmètre d'analyse englobe les dimensions civiles, fiscales et financières. Cette vision transversale permet d'éliminer les angles morts juridiques. Elle constitue le socle indispensable d'une stratégie patrimoniale cohérente et résiliente.
Il convient de réaliser un bilan patrimonial régulier. Cette démarche permet d'anticiper efficacement les erreurs fiscales récurrentes.
Le cadre réglementaire imposé par MIF II et la DDA
La réglementation MIF II impose des obligations strictes de transparence. Votre conseiller doit démontrer l'adéquation de ses préconisations avec votre profil de risque spécifique. Cette conformité représente une protection juridique majeure. La clarté des frais devient une exigence absolue.
La lettre de mission constitue le contrat socle de votre relation. Elle détaille précisément les objectifs poursuivis et les modalités de rémunération. Le processus KYC sécurise parallèlement l'intégralité de vos données personnelles sensibles.
La conformité réglementaire pérennise votre stratégie. Ne négligez jamais la signature de ces documents obligatoires.
L'apport de l'intelligence artificielle dans la précision du conseil
L'IA traite des volumes massifs de données pour affiner les rendements cibles. Les projections financières deviennent plus fiables et hautement personnalisées. C'est un levier de décision fondamental en 2026.
L'intégration technologique permet une analyse prédictive sans précédent pour le bilan patrimonial : structurer ses actifs en 2026.
L'intelligence artificielle permet de simuler des scénarios de crise complexes en quelques secondes, offrant une vision de la résilience de votre patrimoine face aux chocs économiques mondiaux.
L'expert humain demeure toutefois indispensable pour le discernement final. L'empathie et la compréhension du contexte familial complexe échappent encore aux algorithmes.
L'utilité des agrégateurs digitaux pour une vision en temps réel
La synchronisation automatique de vos comptes financiers offre des avantages immédiats. Vous obtenez une vision consolidée de vos avoirs en un instant. Cette automatisation facilite considérablement votre suivi quotidien.
La cybersécurité constitue un enjeu critique pour ces plateformes d'agrégation. Privilégiez exclusivement des outils certifiés par les autorités financières compétentes. La protection de vos accès bancaires reste une priorité absolue.
Ces outils digitaux permettent une mise à jour fluide de votre bilan. Vous réagissez ainsi plus rapidement aux nouvelles opportunités du marché.
Processus · 02 | Les 5 étapes clés d'une stratégie patrimoniale rigoureuse
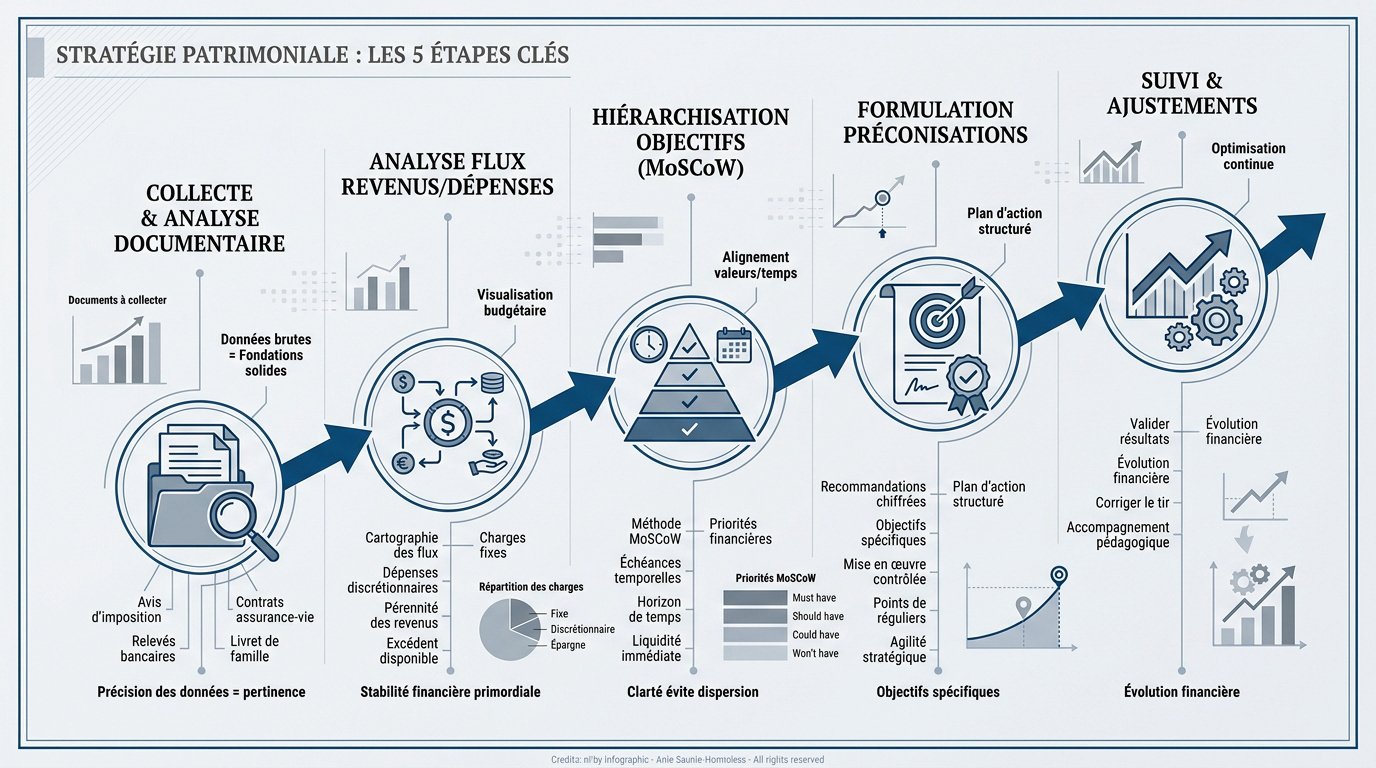
Une fois le cadre posé, il convient d'appliquer une méthode rigoureuse pour transformer ce diagnostic en plan d'action concret.
Le bilan patrimonial devient indispensable dès 50 000 € de patrimoine net, lorsque la Tranche Marginale d'Imposition (TMI) atteint 30 % ou lors d'événements comme un héritage ou une expatriation.
Collecte exhaustive et analyse documentaire des pièces
La première phase exige de rassembler vos justificatifs légaux et financiers. Vous devez fournir les éléments suivants :
- Avis d'imposition et déclarations fiscales.
- Relevés de comptes et de placements.
- Actes de propriété immobilière et baux.
- Contrats d'assurance-vie et de prévoyance.
- Livret de famille et contrats de mariage.
Triez vos informations pour éliminer le bruit inutile. Concentrez-vous sur les pièces ayant un impact fiscal direct. La précision des données garantit la pertinence finale.
Vérifiez scrupuleusement l'exactitude des valeurs déclarées. Une erreur documentaire peut fausser toute l'analyse stratégique ultérieure.
Analyse critique des flux de revenus et de dépenses
Cartographiez vos entrées d'argent professionnelles et foncières. Identifiez vos charges fixes incompressibles et vos dépenses discrétionnaires. C'est le point de départ de votre capacité d'investissement.
Évaluez la pérennité de vos revenus sur le long terme. Anticipez les baisses potentielles liées à un changement de carrière ou à la retraite. La stabilité financière est primordiale.
Identifiez l'excédent de trésorerie disponible chaque mois. Ce surplus doit être orienté vers des supports productifs et cohérents.
Hiérarchisation des objectifs de vie via la méthode MoSCoW
Appliquez la méthode MoSCoW pour classer vos priorités financières. Distinguez ce qui est indispensable de ce qui est simplement souhaitable. Cette clarté évite la dispersion de vos ressources.
Définissez des échéances temporelles précises pour chaque projet identifié. Un achat immobilier à deux ans diffère d'une préparation de retraite à vingt ans. L'horizon de temps dicte le risque.
Adaptez votre stratégie globale à vos besoins de liquidité immédiats. Gardez toujours une épargne de précaution disponible pour les imprévus.
Formulation des préconisations et suivi des ajustements
Rédigez des recommandations chiffrées et concrètes. Chaque conseil doit répondre à un objectif spécifique de votre bilan. La mise en œuvre doit être progressive et contrôlée.
Planifiez des points de contrôle réguliers pour valider les résultats obtenus. Le monde financier évolue, votre stratégie doit rester agile. N'hésitez pas à corriger le tir si nécessaire.
Pour réussir votre bilan patrimonial : structurer ses actifs en 2026, sollicitez un accompagnement | Avancer avec un cadre pédagogique adapté. Un suivi annuel reste la norme de sécurité.
Analyse · 03 | Radiographie de l'actif et du passif : mesurer la solidité
Après avoir défini la méthode, plongeons dans le cœur de votre patrimoine pour en mesurer la véritable robustesse financière.
Évaluation du patrimoine brut immobilier et financier
Estimez la valeur vénale réelle de vos biens immobiliers actuels. Ne vous fiez pas uniquement aux prix d'achat historiques. Le marché de 2026 impose une prudence rigoureuse.
Analysez la répartition de vos placements financiers. Équilibrez la part de risque avec des supports sécurisés. N'oubliez pas d'inclure la valeur de vos actifs professionnels.
Consultez ce guide sur comment lire un rapport annuel sans être expert pour mieux évaluer vos actions. C’est indispensable pour vos titres vifs.
- Optimisation fiscale (IR/IFI)
- Capacité d'emprunt révélée
- Calcul de l'écart de retraite
- Réduction des coûts successoraux
Ratios de référence pour évaluer l'endettement et la liquidité
Calculez votre ratio d'autonomie financière pour mesurer votre dépendance bancaire. Un endettement excessif fragilise votre capacité de rebond. Visez toujours un équilibre sain entre fonds propres et dettes.
Vérifiez la disponibilité immédiate de vos fonds en cas de crise. La liquidité est le rempart ultime contre les accidents de la vie. Ne bloquez pas tout votre capital.
Analysez votre capacité de remboursement face à vos revenus nets. Le respect des seuils d'endettement est crucial pour vos futurs projets.
Poids de la fiscalité sur le rendement net des actifs
Mesurez l'impact réel des prélèvements sociaux sur vos gains. L'impôt sur le revenu peut lourdement grever vos rendements bruts. Calculez toujours la performance après fiscalité.
Évaluez la pression de l'IFI sur votre patrimoine immobilier net. Identifiez les erreurs courantes dans la déclaration de l'IFI pour 2026. L'anticipation évite les redressements.
Déterminez le rendement réel de chaque actif après toutes les strates fiscales. Certains placements perdent tout intérêt une fois l'impôt déduit.
Identification des passifs et gestion des dettes structurantes
Analysez la structure de vos emprunts et leurs taux d'intérêt respectifs. Une dette à taux fixe protège votre trésorerie en période d'inflation. Surveillez les clauses de remboursement anticipé.
Évaluez l'opportunité d'un rachat de crédit pour optimiser vos mensualités. Distinguez la bonne dette, qui enrichit, de la mauvaise dette de consommation. La stratégie de levier est puissante.
Gérez vos passifs avec la même rigueur que vos actifs. Une dette bien structurée est un moteur de croissance patrimoniale. Bref, la maîtrise du passif définit votre Bilan patrimonial : structurer ses actifs en 2026.
Fiscalité · 04 | Valorisation des leviers selon les barèmes actuels
La solidité financière étant établie, voyons comment la fiscalité peut devenir un levier plutôt qu'un frein à votre croissance.
Efficience fiscale et réduction de l'impôt sur le revenu
Identifiez votre tranche marginale d'imposition pour cibler les réductions efficaces. Les dispositifs de défiscalisation performants en 2026 offrent des opportunités réelles. Ne subissez plus votre imposition.
Le mécanisme du plafonnement global des niches fiscales limite vos avantages. Vous devez rester vigilant pour ne pas saturer vos enveloppes disponibles. Une planification annuelle est indispensable pour optimiser.
Arbitrez entre les enveloppes fiscales. Consultez ce guide sur le PEA ou Assurance-vie : quel choix pour débuter ? pour vos décisions.
Utilisation du déficit foncier et des structures à l'IS
Utilisez le déficit foncier pour gommer vos revenus locatifs imposables. Les travaux de rénovation sont des leviers puissants pour réduire votre base fiscale. C'est une stratégie immobilière classique mais efficace.
Comparez la détention en nom propre avec une SCI à l'IS. L'impôt sur les sociétés permet de capitaliser sans subir la pression de l'IR. L'amortissement comptable change la donne.
Analysez les nouvelles dispositions de la loi de finances pour 2026. La structuration patrimoniale exige une veille juridique constante.
Le Plan d'Épargne Retraite comme outil de déduction massive
Le PER permet de déduire vos versements de votre revenu global imposable. Plus votre tranche d'imposition est haute, plus l'avantage est significatif. C'est un outil de préparation retraite majeur.
Analysez les conditions de sortie en capital ou en rente. La flexibilité du nouveau PER séduit de nombreux épargnants en 2026. Anticipez la fiscalité à la sortie dès maintenant.
Maximisez vos plafonds de déduction non utilisés des années précédentes. C'est une opportunité de baisse d'impôt immédiate et massive.
Arbitrages immobiliers face à l'évolution des taux d'intérêt
Évaluez la pertinence de conserver vos biens à faible rendement locatif. La hausse des taux impacte directement la valeur de vos actifs physiques. Un arbitrage vers la pierre-papier peut s'avérer judicieux.
Analysez le coût d'opportunité entre immobilier et placements financiers. Le marché de 2026 demande une agilité accrue dans vos choix d'investissement. Ne restez pas figé sur des actifs décevants.
La rotation des actifs est une clé de la performance globale. Vendez ce qui stagne pour réinvestir sur des supports plus dynamiques.
Protection · 05 | Sécuriser la famille et anticiper la transmission
L'optimisation fiscale ne doit pas faire oublier l'essentiel : la protection de vos proches et la transmission de votre héritage.
Influence du régime matrimonial sur la protection du conjoint
Le régime légal de communauté protège naturellement le conjoint survivant par le partage des acquêts. À l'inverse, la séparation de biens pure nécessite des clauses de préciput pour sécuriser sa survie financière. Ce choix impacte directement l'assiette successorale.
Un divorce peut fragmenter votre structure patrimoniale et menacer votre outil de travail. Anticiper ce risque permet de sanctuariser la résidence principale ou les actifs professionnels. La prévoyance juridique demeure ici le socle fondamental.
Adaptez votre contrat de mariage selon l'évolution de vos actifs. Un aménagement conventionnel ciblé prévient efficacement les conflits futurs.
Avantages du démembrement de propriété et de la donation-partage
Transmettez la nue-propriété de vos actifs immobiliers pour réduire drastiquement les droits de succession. Vous conservez l'usufruit et les revenus tout en préparant l'avenir. Cette stratégie de transmission s'avère redoutablement efficace.
Utilisez la donation-partage pour figer la valeur des biens au jour de l'acte. Cela neutralise les querelles familiales lors du règlement successoral. Respectez scrupuleusement les abattements fiscaux renouvelables tous les quinze ans.
Pensez à sélectionner des actions à dividendes croissants pour vos enfants. C'est un levier de capitalisation performant.
Clause bénéficiaire de l'assurance-vie : les erreurs à éviter
Rédigez votre clause bénéficiaire avec une précision chirurgicale pour éviter toute requalification fiscale. Une formulation floue génère souvent des litiges entre héritiers. Ne subissez jamais la rigidité d'une clause standard pré-remplie.
Envisagez la clause démembrée pour protéger successivement deux générations distinctes. C'est un outil puissant pour transmettre des capitaux importants avec fluidité. Surveillez toutefois la fiscalité spécifique des versements après 70 ans.
Revoyez régulièrement vos bénéficiaires suite aux naissances ou décès familiaux. L'assurance-vie doit rester un outil de protection dynamique.
Analyse des risques majeurs : invalidité, dépendance et décès
Évaluez vos besoins en couverture prévoyance pour garantir le maintien de votre train de vie. Un accident peut interrompre brutalement vos flux de revenus. La sécurité de votre famille repose sur ces garanties contractuelles.
Chiffrez précisément le coût potentiel d'une dépendance prolongée à long terme. Ce risque sous-estimé peut dévorer l'intégralité d'un patrimoine constitué. Des solutions d'assurance spécifiques permettent aujourd'hui de mutualiser ce péril.
Sécurisez l'éducation de vos enfants par des rentes d'éducation dédiées. Ne laissez pas les aléas décider de leur trajectoire financière.
Retraite · 06 | Calcul du taux de remplacement et préparation du futur
Sécuriser le présent est vital, mais anticiper votre fin de carrière est le seul moyen de garantir votre liberté future.
Projection réaliste des droits acquis et des pensions futures
Utilisez vos relevés de carrière officiels pour estimer votre future pension. Ne soyez pas trop optimiste sur les montants théoriques affichés. La réalité des réformes peut impacter vos droits.
Calculez l'écart entre votre dernier salaire et votre retraite probable. Ce taux de remplacement est souvent décevant pour les cadres et dirigeants. Anticipez ce manque à gagner dès maintenant.
Déterminez votre âge de départ idéal pour obtenir le taux plein. Une simulation précise évite les mauvaises surprises au moment du départ.
Détermination de l'effort d'épargne nécessaire au quotidien
Chiffrez le capital global à constituer pour combler votre déficit de revenus. Définissez une capacité d'épargne mensuelle réaliste et tenable. La régularité est votre meilleure alliée pour réussir.
Choisissez des supports d'investissement adaptés à votre horizon de temps. Plus vous commencez tôt, moins l'effort financier sera douloureux. L'effet des intérêts composés travaille pour vous.
Consultez les Tarifs | Académie Investonaute et Cercle pour vous former. Une éducation financière solide optimise chaque euro investi.
Gestion des investissements financiers face à l'inflation
Sélectionnez des actifs capables de préserver votre pouvoir d'achat réel. L'inflation est le poison silencieux de l'épargne dormante. Privilégiez les actions de qualité et l'immobilier indexé.
Un portefeuille diversifié incluant des actifs tangibles comme l'or ou des matières premières permet de stabiliser la valeur réelle de votre patrimoine durant les cycles inflationnistes.
Analysez si vous devez investir en obligations : une alternative aux actions ?. Ce choix dépendra de votre tolérance au risque.
Performance locative et revenus complémentaires sécurisés
Améliorez le rendement de votre parc immobilier par des rénovations énergétiques. Les normes de 2026 imposent une mise à niveau pour maintenir les loyers. C'est un investissement nécessaire et rentable.
Envisagez le passage en location meublée pour optimiser votre fiscalité. Les SCPI de rendement offrent également une diversification géographique sans contrainte de gestion. Multipliez vos sources de revenus.
Sécurisez vos loyers grâce à des assurances contre les impayés. La sérénité de vos revenus est la clé d'une retraite paisible.
Pratique · 07 | 4 cas concrets de structuration selon votre profil
La théorie s'efface devant la pratique. Analysons comment ces principes s'appliquent à des situations de vie réelles et variées.
Le jeune actif : poser les bases d'une accumulation efficace
Priorisez l'achat de votre résidence principale pour stopper les loyers perdus. Constituez rapidement une épargne de précaution sur des livrets sécurisés. C'est le socle de votre indépendance future.
Mettez en place des versements programmés sur des supports boursiers dynamiques. Profitez de l'effet de levier du crédit tant que votre capacité d'endettement est intacte. Le temps est votre allié.
Consultez notre guide sur le Meilleur compte pour investir en bourse en 2026. Optimisez chaque euro investi dès maintenant.
Le dirigeant d'entreprise : articulation entre privé et professionnel
Protégez vos actifs personnels des risques inhérents à votre activité commerciale. La séparation juridique des patrimoines est une étape cruciale pour tout entrepreneur. Ne mélangez jamais vos finances privées.
Organisez vos sorties de trésorerie entre dividendes et rémunérations classiques. Anticipez la transmission ou la vente de votre outil de travail dès aujourd'hui. L'optimisation fiscale est ici primordiale.
Surveillez les évolutions sur la taxe holdings et pacte Dutreil pour votre structuration. La vigilance juridique garantit votre pérennité.
L'expatrié : gérer les contraintes fiscales internationales
Analysez les conventions fiscales entre la France et votre pays de résidence. Évitez la double imposition sur vos revenus immobiliers restés en France. La complexité internationale demande une expertise pointue.
- Statut de non-résident fiscal
- Gestion des comptes à l'étranger
- Impact sur l'assurance-vie
- Préparation du retour en France
Préparez votre retour en France avec une stratégie de rapatriement de capitaux. Anticipez les changements de résidence fiscale pour éviter les redressements.
La famille recomposée : équilibrer protection et équité successorale
Utilisez les testaments pour protéger vos enfants de lits différents équitablement. Les structures sociétaires comme la SCI facilitent la gestion commune des biens immobiliers. L'harmonie familiale passe par la clarté.
Assurez le maintien du cadre de vie de votre conjoint survivant. Évitez les situations d'indivision conflictuelles qui pourraient léser vos héritiers directs. La prévoyance successorale est ici un acte d'amour.
Consultez un notaire pour valider vos clauses de protection. Chaque situation familiale unique mérite une solution juridique sur mesure.
Exécution · 08 | Comment choisir son conseiller et piloter son bilan ?
Pour transformer ces cas concrets en réussite personnelle, le choix de votre partenaire de conseil est l'ultime étape décisive.
Coût réel d'une prestation et critères de sélection d'un expert
Comprenez les modes de rémunération entre honoraires de conseil et commissions. Un expert transparent doit afficher ses tarifs dès le premier rendez-vous. La clarté financière est un gage de confiance.
Vérifiez les habilitations professionnelles obligatoires comme le statut CIF ou IAS. Évaluez l'indépendance réelle du cabinet face aux grands groupes financiers. Ne confiez pas votre avenir au premier venu.
Consultez cet Avis académie investonaute : le bilan. Ces retours d'expérience valident la pertinence des méthodes d'accompagnement actuelles.
La vérité sur les bilans patrimoniaux gratuits des réseaux bancaires
Méfiez-vous des offres promotionnelles sans frais des réseaux bancaires classiques. La gratuité cache souvent une volonté de vendre des produits financiers maison. Le conseil perd alors toute son objectivité.
Privilégiez le conseil payant pour garantir une analyse totalement neutre. Vous achetez une expertise, pas un produit de placement standardisé. C'est le prix de votre liberté de choix.
Un bon conseiller doit pouvoir critiquer vos placements actuels sans complaisance. L'honnêteté intellectuelle est la base d'un audit réussi.
Documents indispensables pour une consultation efficace
Préparez vos derniers avis d'imposition et vos relevés de propriété immobilière. Rassemblez vos contrats d'assurance-vie et vos tableaux d'amortissement de crédits. Plus vous êtes organisé, plus l'audit sera pertinent.
| Catégorie | Document requis | Utilité pour l'expert |
|---|---|---|
| Fiscalité | Avis 2042 | Analyser la pression fiscale |
| Immobilier | Titres de propriété | Évaluer les actifs physiques |
| Placements | Relevés bancaires | Mesurer la performance financière |
| Dettes | Tableaux d'emprunt | Calculer le passif réel |
| Juridique | Contrat de mariage | Définir le cadre de protection |
| Famille | Livret de famille | Anticiper la transmission |
Listez vos bénéficiaires actuels et les clauses spécifiques déjà en place. Cette transparence totale permet à l'expert de déceler les failles immédiatement.
Fréquence de mise à jour et pilotage de la stratégie
Recommandez une révision annuelle de votre bilan pour adapter les leviers fiscaux. Le monde change vite, vos objectifs de vie peuvent également évoluer. Ne laissez pas votre stratégie s'endormir.
Identifiez les événements majeurs nécessitant une mise à jour immédiate du plan. Un mariage, une naissance ou un héritage changent radicalement la donne. Soyez proactif dans votre pilotage patrimonial.
Utilisez des tableaux de bord digitaux pour suivre l'évolution de votre valeur nette. Le pilotage par la donnée est le secret des patrimoines florissants.
Réaliser votre bilan patrimonial 2026 est le levier indispensable pour cartographier vos actifs et neutraliser vos angles morts fiscaux. Engagez dès maintenant cet audit rigoureux pour transformer vos vulnérabilités en opportunités de croissance. Une structuration précise garantit la pérennité de votre héritage et votre liberté financière future.
FAQ
Qu'est-ce qu'un bilan patrimonial et quel est son véritable intérêt en 2026 ?
Le bilan patrimonial est une photographie détaillée de votre situation financière, juridique, fiscale et familiale à un instant T. Bien plus qu'un simple inventaire, ce diagnostic permet de comprendre la structure de vos avoirs et d'identifier des leviers d'optimisation concrets pour construire une stratégie cohérente avec vos objectifs de vie.
En 2026, cet exercice devient indispensable pour naviguer dans un contexte économique marqué par la volatilité et les ajustements de taux. Il analyse six volets interdépendants, actif brut, passif, flux de revenus, fiscalité, retraite et transmission, afin de sécuriser votre avenir financier et d'atteindre une véritable indépendance patrimoniale.
Quelle est la différence majeure entre un audit indépendant et un diagnostic bancaire ?
La distinction réside dans la portée et l'objectivité de l'analyse. Un diagnostic bancaire est souvent superficiel, gratuit et orienté vers la vente de produits "maison". Il se limite généralement à évaluer votre capacité d'emprunt ou à préparer un projet immobilier spécifique, sans vision transversale de vos intérêts globaux.
À l'inverse, l'audit patrimonial indépendant, réalisé par un expert rémunéré par honoraires, garantit une neutralité totale. Ce conseiller agit comme un chef d'orchestre, analysant l'intégralité de vos actifs et passifs pour proposer des solutions sur mesure. Cette approche holistique vous protège des conflits d'intérêts et assure une structuration optimale de votre patrimoine sur le long terme.
À partir de quel montant de patrimoine est-il pertinent de réaliser ce bilan ?
Il est recommandé d'initier cette démarche dès que votre patrimoine net atteint 50 000 € ou lorsque votre situation comporte plusieurs dimensions à coordonner. La complexité justifie l'expertise : une vision globale permet d'éviter les angles morts juridiques et fiscaux qui pourraient freiner votre croissance.
Sur le plan fiscal, un bilan devient particulièrement rentable dès que votre Tranche Marginale d'Imposition (TMI) atteint 30 %. C'est à ce stade que les leviers de défiscalisation, comme le PER ou le déficit foncier, génèrent les gains les plus significatifs pour votre rendement net.
Quels sont les moments clés pour mettre à jour sa stratégie patrimoniale ?
Certains événements de vie imposent une révision immédiate de votre stratégie : un mariage, une naissance, un divorce, ou encore une expatriation. De même, des étapes patrimoniales majeures comme une cession d'entreprise, un héritage ou l'entrée dans l'IFI exigent un ajustement précis de vos leviers de protection et d'investissement.
En dehors de ces jalons, un suivi annuel est préconisé pour adapter vos actifs aux évolutions réglementaires et aux opportunités de marché. Une révision complète tous les 2 à 3 ans permet de maintenir une parfaite adéquation entre vos placements et votre horizon d'investissement.
Comment l'intelligence artificielle transforme-t-elle le conseil patrimonial en 2026 ?
L'IA apporte une précision inédite dans le traitement de volumes massifs de données, permettant des projections de rendement ultra-fiables. Elle facilite la conformité réglementaire (MIF II, DDA) et permet de simuler des scénarios de crise complexes pour tester la résilience de votre patrimoine face aux chocs économiques mondiaux.
Toutefois, l'IA reste un outil d'assistance au service de l'expert humain. Si les algorithmes excellent dans l'analyse technique et fiscale, le discernement final et la compréhension de votre contexte familial unique demeurent la prérogative de votre conseiller, garant d'un accompagnement personnalisé et éthique.
Quels sont les bénéfices concrets d'une telle démarche pour ma fiscalité ?
Le bilan identifie précisément les leviers pour réduire votre impôt sur le revenu et l'IFI. Il peut révéler des opportunités sous-utilisées, telles que l'application d'un déficit foncier ou l'optimisation de vos versements sur un Plan d'Épargne Retraite (PER) pour maximiser vos déductions fiscales.
Au-delà de la réduction d'impôt immédiate, l'audit permet d'arbitrer vos actifs vers des structures plus efficientes, comme la SCI à l'IS ou le démembrement de propriété. L'objectif est de transformer la fiscalité, souvent perçue comme un frein, en un véritable levier de capitalisation pour votre foyer.
Quel budget faut-il prévoir pour un bilan patrimonial de qualité ?
Le coût d'une prestation varie généralement entre 500 € et plus de 5 000 €, selon la complexité de votre situation et l'étendue des actifs à analyser. Ce montant doit être considéré comme un investissement stratégique plutôt que comme une simple charge.
En pratique, les honoraires sont très souvent amortis dès la première année grâce aux économies d'impôts réalisées et à l'amélioration du rendement net de vos placements. La clarté tarifaire, affichée dès le premier rendez-vous, est un critère de sélection majeur pour choisir un expert de confiance.