Comment calculer la puissance des intérêts composés
Un investissement de 100 000 francs rémunéré à 5 % atteint près de 265 330 francs après vingt ans grâce au seul réinvestissement des gains. Ce constat illustre la supériorité de la croissance exponentielle sur le rendement linéaire des intérêts simples.
Pourtant, l'accumulation de frais de gestion peut neutraliser cet effet boule de neige et éroder silencieusement votre capital. Cet article détaille la méthodologie pour réaliser une simulation intérêts composés précise et optimiser la trajectoire de votre patrimoine financier.
Fondements et mécanique de la capitalisation financière
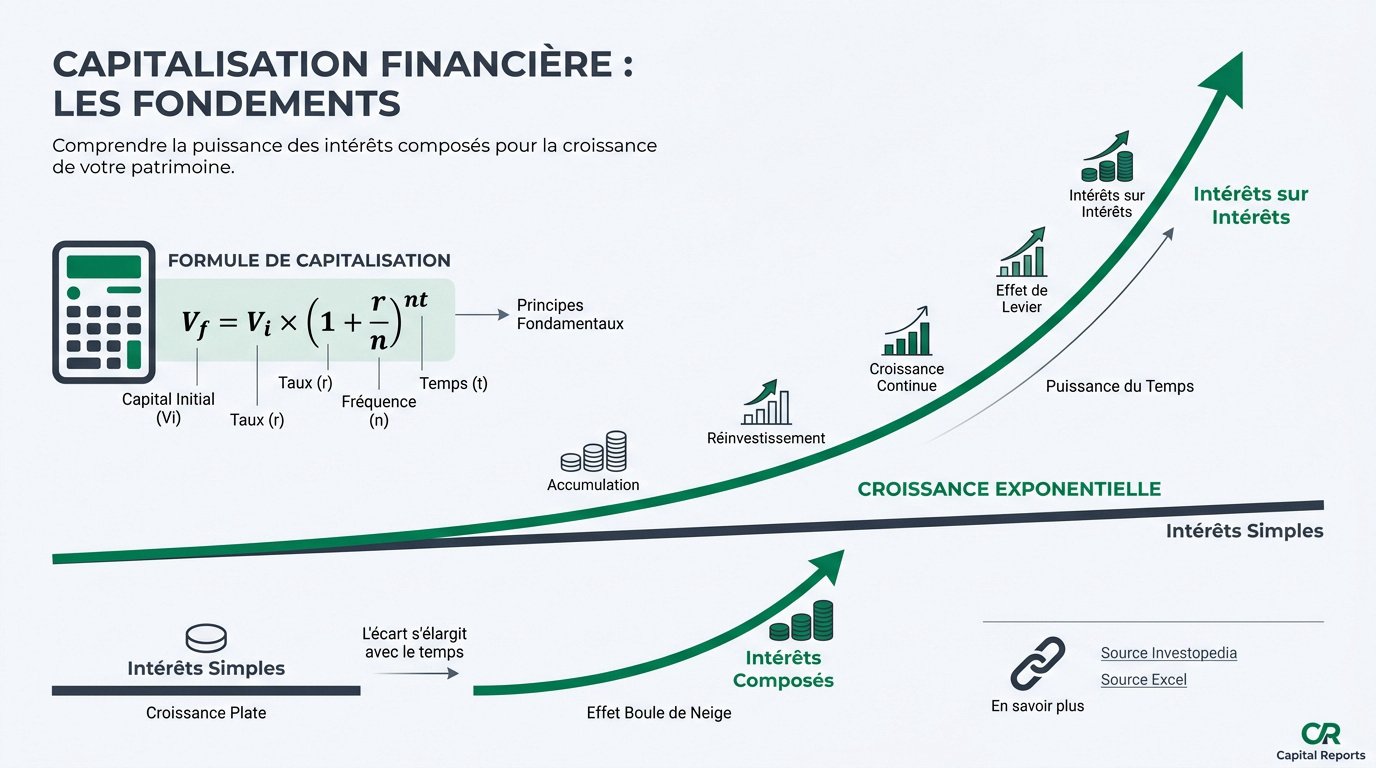
Les intérêts composés transforment votre épargne en générant des gains sur les intérêts déjà acquis. Ce mécanisme exponentiel, régi par la formule Vf = Vi × (1 + r/n)^nt, surpasse largement le rendement linéaire des intérêts simples, surtout si vous réinvestissez vos dividendes dès le départ.
Cette trajectoire mathématique impose une distinction rigoureuse entre le modèle simple et le modèle composé pour structurer votre patrimoine financier.
Distinction entre intérêts simples et composés
L'intérêt simple ne rémunère que votre mise de départ. C'est une croissance plate. À l'inverse, le composé fait fructifier la totalité de votre solde accumulé.
Le principe repose sur la perception d'intérêts sur les intérêts. Cette méthode s'applique généralement aux comptes d'épargne.
La courbe s'envole avec le temps. C'est l'effet boule de neige tant recherché.
Analyse de la formule mathématique de valeur future
La formule Vf = Vi × (1 + r/n)^nt définit votre capital final. Détaillez chaque variable : capital initial, taux, fréquence et temps. Utilisez cette méthode de calcul technique sur tableur.
L'exposant temporel est le moteur de votre richesse. Plus il est élevé, plus l'écart se creuse. Le taux seul ne suffit pas.
Savoir comment calculer la puissance des intérêts composés permet d'anticiper la croissance de vos actifs. Le temps reste votre allié.
Déterminants temporels et fréquence de calcul
Mais la formule ne suffit pas, car la fréquence à laquelle votre banque calcule ces gains change radicalement la donne finale.
Supériorité de la capitalisation mensuelle sur l'annuelle
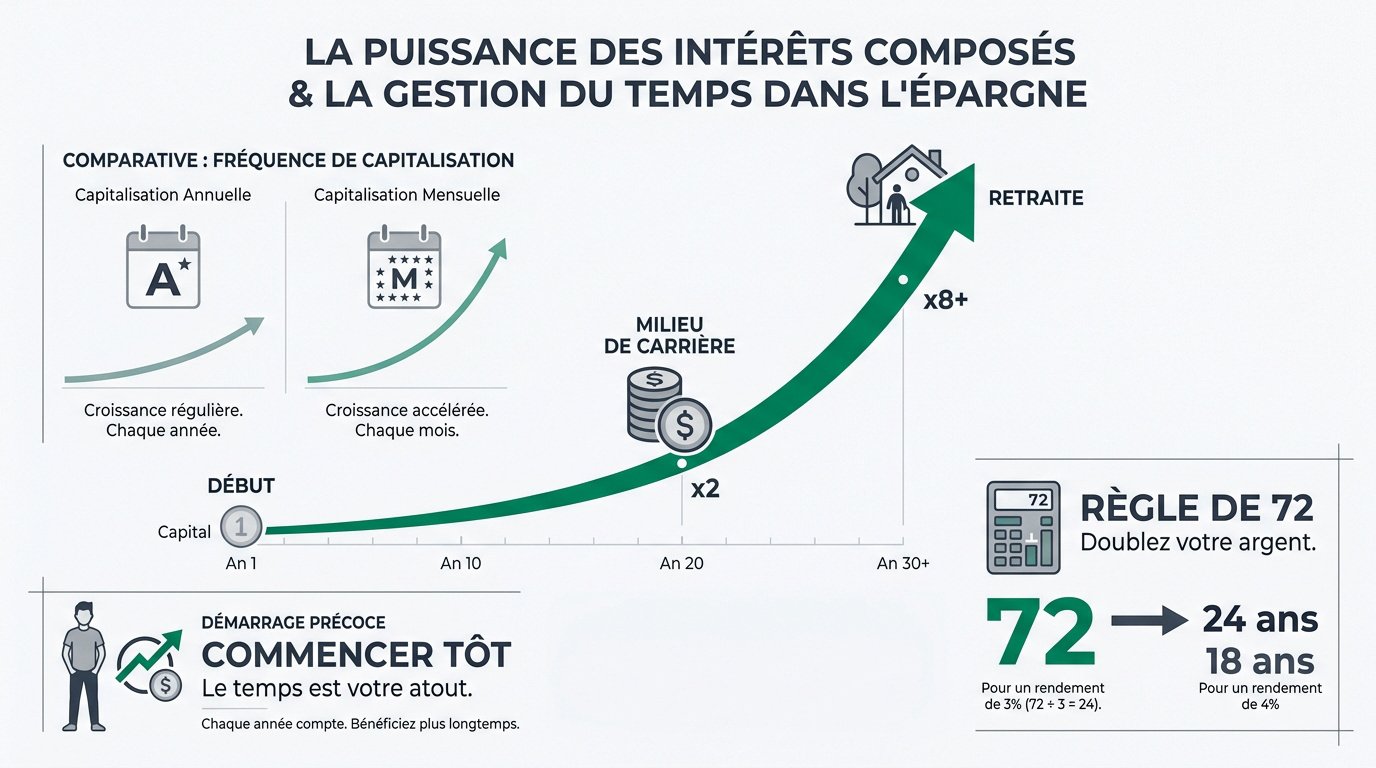
Un calcul mensuel génère plus de valeur qu'un calcul annuel. Les petits gains travaillent plus vite. C'est mathématique et imparable pour votre portefeuille à long terme.
Selon Investopedia, cette fréquence élevée bénéficie aux investisseurs mais coûte cher aux emprunteurs. Soyez vigilants sur ce paramètre technique.
| Fréquence | Rendement |
|---|---|
| Annuelle | 12,00 % |
| Mensuelle | 12,68 % |
Application de la règle de 72 pour vos projections
La règle de 72 simplifie votre vie. Divisez 72 par votre taux de rendement annuel. Vous obtenez le nombre d'années nécessaires pour doubler votre mise via ce simulateur gratuit.
Les données de UBS valident ce mécanisme. Un rendement à 3% double ainsi votre capital initial en 24 ans précisément.
Valorisation du démarrage précoce de l'épargne
Commencer à 25 ans est un avantage colossal. Dix ans d'attente divisent souvent votre capital final par deux. Le temps est votre ressource précieuse en bourse.
Il est possible d'investir 100 euros par mois pour activer l'effet boule de neige. Cette régularité précoce est déterminante.
N'attendez plus le moment parfait. Il n'existe pas, agissez maintenant.
Leviers d'optimisation du rendement net
Une fois le facteur temps maîtrisé, vous devez actionner les bons leviers techniques pour ne pas laisser filer la performance.
Avantages du réinvestissement automatique des dividendes
Ne retirez jamais vos dividendes si vous voulez croître. Réinvestissez-les immédiatement pour acheter plus de parts. C'est le secret des portefeuilles qui explosent sur trente ans.
Consultez ce guide sur l' ETF capitalisant ou distribuant pour expliquer le choix crucial entre ces deux types de supports financiers. Chaque euro doit travailler.
Discipline du Dollar Cost Averaging pour lisser les risques
Investir la même somme chaque mois réduit votre stress. Vous achetez plus quand les prix baissent. C'est la méthode DCA, idéale pour lisser votre prix de revient. Voici comment choisir son premier ETF World PEA comme exemple d'application concrète.
La constance bat toujours le timing. Restez discipliné malgré les tempêtes des marchés. La régularité forge votre solidité financière.
Sensibilité du capital final aux variations de taux
Un petit pourcent change tout à l'arrivée. Entre 3% et 7%, le résultat final peut tripler. Visez des actifs dynamiques pour maximiser cet effet puissant. La trajectoire devient alors exponentielle.
Utilisez les intérêts composés pour votre patrimoine pour approfondir l'impact sur votre patrimoine global. Comprendre cette mécanique est impératif pour votre réussite.
Prenez des risques mesurés. Votre futur moi vous remerciera. La précision du calcul dicte votre futur.
Facteurs d'érosion et calcul du rendement réel
Pourtant, même la meilleure machine à composer peut être freinée par des ennemis silencieux comme les frais ou l'inflation.
Impact des frais de gestion sur la performance globale
Des frais de 2% semblent dérisoires au début. Sur trente ans, ils dévorent une part massive de vos gains. Les frais se composent aussi, mais contre vous.
Les frais de gestion sont le premier frein à la croissance exponentielle de votre capital sur le long terme.
Privilégiez les courtiers en ligne et les ETF à bas coûts. Chaque euro économisé travaille pour vous. Consultez cette formation sur l'investissement en ligne pour sélectionner les bons outils.
| Frais annuels | Capital (30 ans) | Perte totale |
|---|---|---|
| 0.2% (ETF) | 71 969 € | 4 153 € |
| 1% (Assurance-vie) | 57 435 € | 18 687 € |
| 2% (Banque) | 43 219 € | 32 903 € |
| 3% (Fonds chargés) | 32 435 € | 43 687 € |
Intégration de l'inflation et de la fiscalité
L'inflation réduit votre pouvoir d'achat futur. Calculez toujours votre rendement net d'inflation pour rester réaliste face à l'érosion monétaire.
La fiscalité est l'ultime obstacle. Utilisez des enveloppes comme le PEA pour protéger vos gains. Étudiez les règles de retrait du PEA après 5 ans pour optimiser cet avantage.
- Rendement brut
- Impact inflation
- Prélèvements sociaux
- Impôt sur le revenu
- Rendement net-net
Seul le rendement net compte. C'est votre véritable boussole financière.
La capitalisation transforme vos gains en moteur de croissance exponentielle par le réinvestissement systématique. Utilisez dès maintenant notre simulation intérêts composés pour projeter votre trajectoire financière et neutraliser l'impact des frais. Agissez sans attendre pour maximiser votre capital futur : le temps est votre allié le plus puissant.
FAQ
Quelle est la définition précise et le fonctionnement des intérêts composés ?
Les intérêts composés désignent un mécanisme financier où les gains générés par un investissement sont systématiquement réinvestis pour produire, à leur tour, de nouveaux intérêts. Contrairement aux intérêts simples qui ne rémunèrent que le capital initial, ce système intègre les bénéfices passés dans la base de calcul, créant ainsi un effet « boule de neige » puissant.
Ce processus transforme une croissance linéaire en une trajectoire exponentielle. Sur le long terme, cette accumulation permet de multiplier significativement la valeur d'un patrimoine, à condition de maintenir une discipline de réinvestissement constante des dividendes ou des coupons perçus.
Quelle formule mathématique permet de déterminer la valeur future d'un capital ?
Le calcul de la valeur future (Vf) repose sur la formule rigoureuse : Vf = Vi * (1 + ρ/n)^(n*t). Dans cette équation, Vi représente votre capital initial, ρ le taux d'intérêt annuel exprimé en décimales, n le nombre de capitalisations par an (mensuelle, trimestrielle ou annuelle) et t la durée totale de l'investissement en années.
La variable temporelle, placée en exposant, constitue le moteur principal de votre enrichissement. Plus la période de détention est longue et plus la fréquence de composition est élevée, plus l'écart avec un placement traditionnel se creuse, favorisant une appréciation massive de vos actifs.
Comment utiliser la règle de 72 pour estimer le doublement de votre épargne ?
La règle de 72 est un outil de projection simplifié permettant d'estimer le nombre d'années nécessaires pour doubler votre mise de départ. Il suffit de diviser le nombre 72 par le taux de rendement annuel anticipé. Par exemple, avec un rendement de 6 %, votre capital doublera en 12 ans environ (72 / 6).
Bien qu'il s'agisse d'une approximation, cette méthode souligne l'importance cruciale du taux de rendement. Un passage de 3 % à 6 % ne se contente pas de doubler vos gains annuels ; il réduit de moitié le temps nécessaire à la duplication de votre patrimoine, illustrant la force de la capitalisation.
Quel est l'impact réel des frais de gestion sur votre performance nette ?
Les frais de gestion agissent comme un frein silencieux mais dévastateur sur la croissance exponentielle. Puisqu'ils sont prélevés annuellement sur le capital total, ces coûts se composent également de manière négative. Une différence de seulement 0,50 % de frais peut amputer votre gain final de plusieurs milliers d'euros sur deux ou trois décennies.
Pour préserver votre performance, vous devez privilégier des supports à bas coûts, tels que les ETF, et des enveloppes fiscales optimisées comme le PEA. La réduction des frais d'entrée, d'arbitrage et de gestion est un levier de réussite aussi déterminant que le choix du support d'investissement lui-même.
Pourquoi est-il impératif de commencer à investir le plus tôt possible ?
Le temps est la ressource la plus précieuse dans une stratégie de capitalisation. Commencer à épargner dès 25 ans offre un avantage mathématique que même des versements plus importants débutés à 40 ans peinent à rattraper. La durée d'exposition au marché permet à l'effet exponentiel de se déployer pleinement.
Attendre dix ans avant de lancer votre plan d'investissement peut diviser par deux le capital accumulé à l'âge de la retraite. L'immédiateté de l'action, couplée au réinvestissement systématique, constitue le fondement d'une stratégie patrimoniale solide et pérenne.